
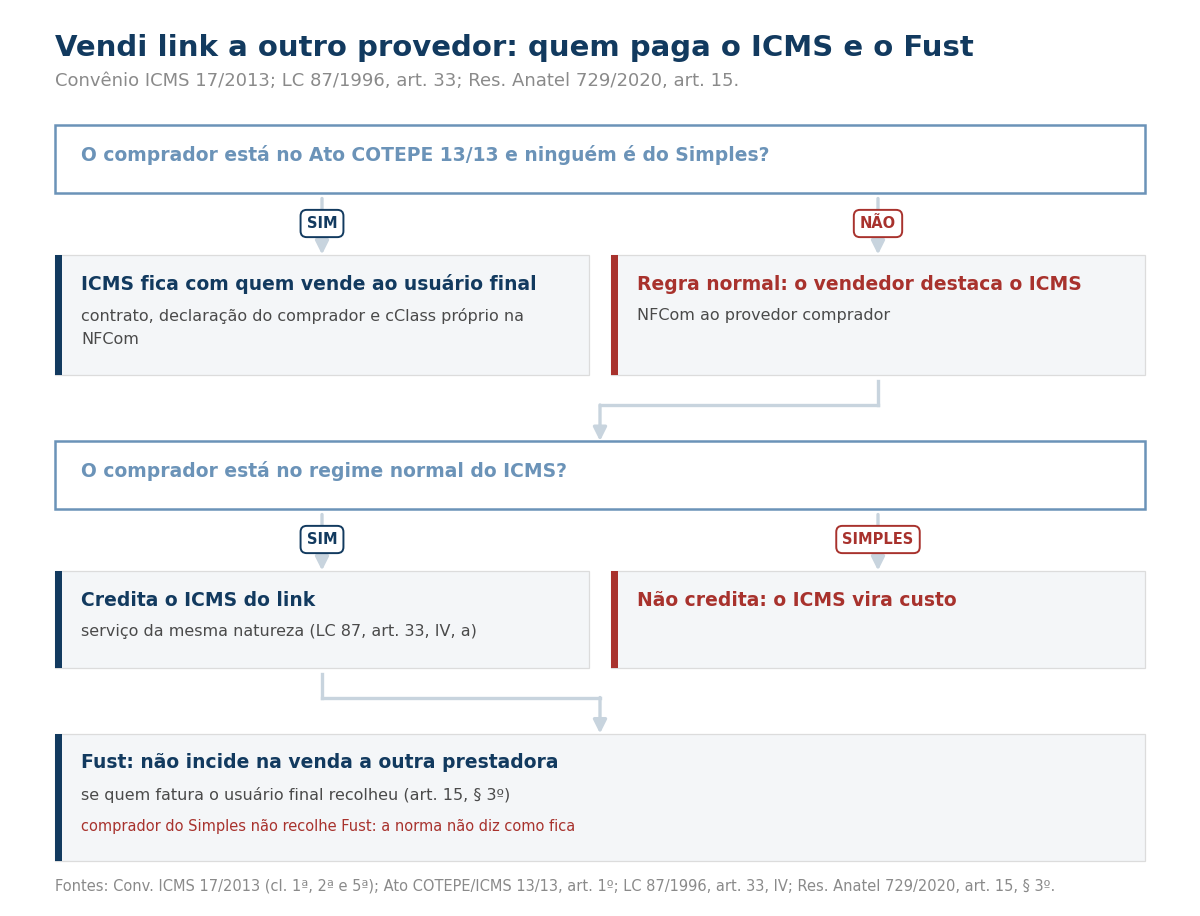
Quem vende link dedicado a outro provedor paga o ICMS normalmente, destacado na NFCom, quando o comprador não está na lista do Ato COTEPE 13/13; o comprador no regime normal do ICMS credita esse imposto, porque o link é serviço “da mesma natureza” (LC 87/1996, art. 33, IV, a). O regime especial do Convênio ICMS 17/2013, em que o ICMS fica com quem vende ao usuário final, só vale quando o comprador está na lista do Ato COTEPE 13/13 e nenhuma das duas está no Simples (cláusula primeira, § 1º, e cláusula quinta). O Fust não incide na venda a outra prestadora se quem fatura o usuário final recolheu (Res. Anatel 729/2020, art. 15, § 3º).
Atualizado em 10/11/2026.
Neste artigo
- O que vale para cada imposto
- A lista do Convênio 17/2013 e quem fica fora
- A conta em um link de R$ 10 mil
- O Fust na venda a outro provedor
- Na prática
- Perguntas frequentes
- Onde conferir
O que vale para cada imposto
| Ponto | Comprador fora da lista (caso comum) | Comprador na lista, ninguém no Simples |
|---|---|---|
| Quem paga o ICMS do link | O provedor que vende, destacado na NFCom | Quem vende ao usuário final (Conv. ICMS 17/2013, cl. 1ª) |
| Crédito do comprador | Sim, se está no regime normal (LC 87/1996, art. 33, IV, a); não, se está no Simples | Não há ICMS destacado na cessão |
| Nota | NFCom ao provedor comprador | NFCom com o código de item (cClass) próprio e o número do contrato (cl. 2ª) |
| Fust | Não incide se quem fatura o usuário final recolheu (Res. 729/2020, art. 15, § 3º) | Mesma regra |
A lista do Convênio 17/2013 e quem fica fora
O Convênio ICMS 17/2013 tira o ICMS da cessão de meios de rede entre empresas relacionadas no Ato COTEPE/ICMS 13/13 e passa o imposto para quem presta o serviço ao usuário final (cláusula primeira). A regra vale também para a prestadora que vende a uma empresa da lista (cláusula primeira, § 1º, na redação do Convênio 72/2019). Explicamos o regime em quem cede meios de rede não recolhe o ICMS.
O provedor regional quase sempre fica fora, por três motivos escritos na norma:
- Entrar na lista exige STFC, SMC ou SMP: o pedido de inclusão leva o ato de concessão ou autorização de um desses serviços (Ato COTEPE 13/13, art. 1º, I). Provedor só de SCM não entra.
- Simples fica de fora: o convênio “não se aplica” quando o prestador ou o tomador é optante do Simples Nacional (cláusula quinta).
- Só nos estados listados: o regime vale nos estados indicados para cada empresa no Anexo Único (cláusula quarta).
Fora do regime, a venda de link a outro provedor é uma prestação de serviço de comunicação como qualquer outra: o vendedor destaca o ICMS com a alíquota do estado, como mostramos em qual a alíquota de ICMS do provedor.
A conta em um link de R$ 10 mil
Exemplo: provedor A vende ao provedor B um link de R$ 10.000 por mês, em São Paulo, com ICMS de 18% destacado, ou R$ 1.800.
- B no Lucro Presumido ou Real: credita os R$ 1.800 no ICMS que deve sobre as mensalidades dos clientes dele, porque usou o link para prestar serviço da mesma natureza (LC 87/1996, art. 33, IV, a).
- B no Simples: não credita nada, e os R$ 1.800 viram custo, como explicamos em no Simples, o ICMS pago na compra é custo.
As contas são nossas.
O Fust na venda a outro provedor
O Fust é de 1% da receita de telecomunicações, sem ICMS, PIS e Cofins (Lei 9.998/2000, art. 6º, IV). O regulamento da Anatel diz que ele “não incide sobre as transferências feitas de uma prestadora de serviços de telecomunicações para outra e sobre as quais já tenha havido o recolhimento por parte da prestadora que emitiu a conta ao usuário” (Res. 729/2020, art. 15, § 3º).
A condição é que o comprador tenha recolhido o Fust sobre a conta do usuário final. O provedor do Simples é isento do Fust (art. 31 do mesmo regulamento) e não recolhe. Para a venda de link a um comprador do Simples, o regulamento não diz se o vendedor deve o Fust. Confira com o contador antes de excluir essa receita da declaração. Veja também o que entra na base do Fust.
Na prática
- Confira se o comprador está no Anexo Único do Ato COTEPE 13/13, pelo CNPJ e pelo estado.
- Fora da lista: emita NFCom ao provedor comprador com o ICMS destacado, todo mês.
- Na lista: guarde o contrato, a declaração do comprador de que usa o serviço como meio de rede e use o código de item próprio na NFCom (cláusula segunda).
- Separe a receita de atacado da de varejo, também para o DICI: veja DICI × NFCom e a nota de atacado.
- Só venda link a quem tem outorga: veja revender link sem outorga.
Perguntas frequentes
Vendo link para outro provedor, tenho que pagar ICMS?
Sim, se o comprador não está na lista do Ato COTEPE 13/13: o ICMS sai destacado na NFCom, com a alíquota do estado. O regime em que o ICMS fica com quem vende ao usuário final só vale quando o comprador está na lista e nenhuma das duas está no Simples (Conv. ICMS 17/2013, cl. 1ª, § 1º, e cl. 5ª).
O provedor que compra o link pode usar o ICMS como crédito?
Pode, se está no regime normal do ICMS: o serviço de comunicação usado para prestar serviço da mesma natureza dá crédito (LC 87/1996, art. 33, IV, a). O optante do Simples não credita.
Provedor do Simples pode usar o Convênio 17/2013?
Não. A cláusula quinta exclui a prestação em que o prestador ou o tomador é optante do Simples Nacional.
Pago Fust sobre o link vendido a outro provedor?
Não, se o provedor que fatura o usuário final recolheu o Fust (Res. Anatel 729/2020, art. 15, § 3º). Se o comprador é do Simples, isento, o regulamento não diz como fica.
Onde conferir
Fontes: Convênio ICMS 17/2013 (alterado pelos Convênios 72/2019, 63/2025 e 49/2026); Ato COTEPE/ICMS 13/2013, art. 1º e Anexo Único; LC 87/1996, art. 33, IV; Res. Anatel 729/2020, arts. 15 e 31; Lei 9.998/2000, art. 6º, IV; Tele.Síntese (26/03/2019).
- Convênio ICMS 17/2013: confaz.fazenda.gov.br
- Ato COTEPE/ICMS 13/2013: confaz.fazenda.gov.br
- Lei Complementar 87/1996: planalto.gov.br
- Resolução Anatel 729/2020 no DOU: in.gov.br
- Tele.Síntese, “Confaz amplia número de empresas de telecom beneficiadas pelo regime especial de tributação” (26/03/2019): telesintese.com.br
