
Na venda do provedor, o sócio que vende as quotas paga Imposto de Renda de 15% sobre o ganho de capital até R$ 5 milhões, subindo até 22,5% acima de R$ 30 milhões (Lei 8.981/1995, art. 21), com DARF até o último dia útil do mês seguinte. Se é a empresa do Lucro Presumido que vende os equipamentos e a base de clientes, o ganho entra inteiro na base do IRPJ e da CSLL (Lei 9.430/1996, arts. 25 e 29) e pode chegar a 34%. Na transferência do estabelecimento inteiro não incide ICMS (LC 87/1996, art. 3º, VI).
Atualizado em 10/11/2026.
Neste artigo
- Quotas ou ativos: o imposto de cada caminho
- A conta em um ganho de R$ 1 milhão
- Venda das quotas pelo sócio
- Venda dos ativos pela empresa
- Na prática
- Perguntas frequentes
- Onde conferir
Quotas ou ativos: o imposto de cada caminho
| Ponto | Sócio vende as quotas | Empresa vende os ativos |
|---|---|---|
| Quem paga | O sócio, pessoa física | A empresa |
| Imposto sobre o ganho | 15% até R$ 5 mi; 17,5% de R$ 5 a 10 mi; 20% de R$ 10 a 30 mi; 22,5% acima (Lei 8.981, art. 21) | Lucro Presumido: ganho inteiro na base; IRPJ 15% + adicional 10% + CSLL 9% (Lei 9.430, arts. 25 e 29; Lei 9.249, art. 3º; Lei 7.689, art. 3º, III) |
| Prazo | DARF até o último dia útil do mês seguinte (art. 21, § 1º) | Na apuração trimestral da empresa |
| ICMS | Não há: quota não é mercadoria | Não incide na transferência do estabelecimento inteiro (LC 87, art. 3º, VI); venda avulsa de equipamento segue a lei do estado |
| Dívidas de imposto | Ficam na empresa, que continua a mesma | Quem compra o estabelecimento e continua a explorar responde por elas (CTN, art. 133) |
A conta em um ganho de R$ 1 milhão
Exemplo: os sócios integralizaram R$ 100.000 de capital e o comprador paga R$ 1.100.000. O ganho é de R$ 1.000.000.
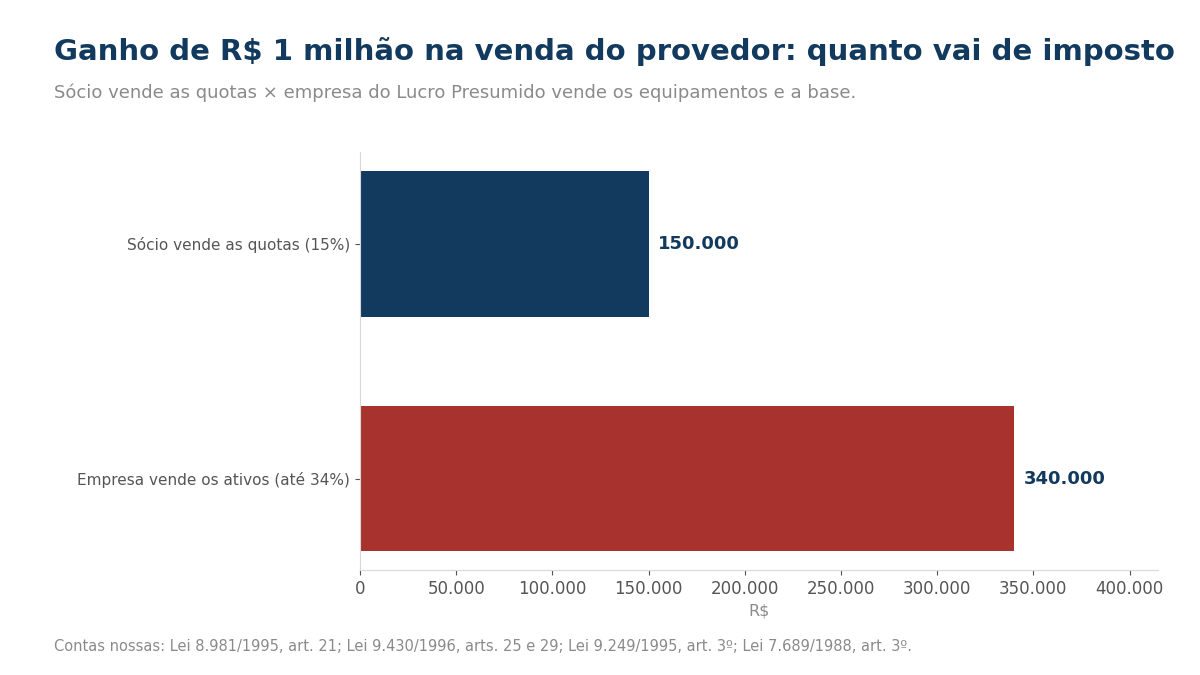
- Sócio vende as quotas: 15% × R$ 1.000.000 = R$ 150.000 de Imposto de Renda.
- Empresa do Lucro Presumido vende os ativos, supondo o mesmo ganho: (na empresa, o ganho é o preço menos o valor contábil dos bens, já descontada a depreciação; no sócio, é o preço menos o custo das quotas. Por isso o ganho da empresa costuma ser maior) 15% de IRPJ, 10% de adicional e 9% de CSLL, ou 34%: até R$ 340.000, se o lucro do trimestre já passou da faixa sem adicional (R$ 20.000 por mês). PIS e Cofins não incidem: a venda de bens do ativo não circulante (imobilizado, investimento ou intangível) fica fora da base (Lei 9.718/1998, art. 3º, § 2º, IV).
As contas são nossas. No segundo caso o dinheiro fica na empresa. Para chegar ao sócio, vira distribuição de lucro: desde 2026, acima de R$ 50.000 no mês ao mesmo sócio, a empresa retém 10% (Lei 9.250/1995, art. 6º-A, incluído pela Lei 15.270/2025) — veja quanto o sócio paga sobre o lucro em 2026. Na venda das quotas, o dinheiro já está com o sócio.
Venda das quotas pelo sócio
O ganho de capital é a diferença entre o preço recebido e o custo das quotas, que normalmente é o capital integralizado ou o valor pago por elas. A lei trata o conjunto das quotas de uma mesma empresa como um só bem (art. 21, § 4º). Venda em partes até o fim do ano seguinte soma os ganhos para achar a alíquota (art. 21, § 3º), o que impede fatiar a venda para ficar na faixa de 15%.
O imposto é apurado em separado e não entra na declaração anual (art. 21, § 2º). Do lado da Anatel, a troca de sócios tem regras próprias: veja o que a Anatel exige antes de você assinar e o prazo de 60 dias para comunicar a mudança.
Venda dos ativos pela empresa
No Lucro Presumido, a receita do serviço entra na base com o percentual de presunção, mas o ganho de capital entra inteiro (Lei 9.430/1996, art. 25, II, para o IRPJ, e art. 29, II, para a CSLL). Por isso o mesmo ganho custa mais quando quem vende é a empresa. Veja os percentuais do provedor em quanto o provedor paga de imposto.
Na empresa do Simples Nacional, o Imposto de Renda sobre o ganho de capital na venda do ativo permanente não entra no DAS (LC 123/2006, art. 13, § 1º, VI): é pago à parte. Compare os regimes em Simples ou Lucro Presumido para provedores.
Na prática
- Junte o custo: contrato social e alterações com o capital integralizado de cada sócio. Sem prova do custo, o ganho fica maior.
- Compare os dois caminhos com o contador antes de assinar: o imposto do exemplo vai de R$ 150.000 a R$ 340.000.
- Venda de quotas: cada sócio paga o próprio DARF até o último dia útil do mês seguinte ao recebimento.
- Venda de ativos: quem compra o estabelecimento e continua a explorar responde pelas dívidas de imposto dele (CTN, art. 133); peça certidões antes.
- Equipamento vendido separado: confira na lei do seu estado se há ICMS.
Perguntas frequentes
Vou vender meu provedor, quanto pago de imposto?
Se você vende as quotas, 15% sobre o ganho até R$ 5 milhões, com faixas até 22,5% acima de R$ 30 milhões (Lei 8.981/1995, art. 21). O ganho é o preço menos o custo das quotas.
É melhor vender as quotas ou a empresa vender os equipamentos e a base?
No Lucro Presumido, o mesmo ganho custa até 34% na empresa e 15% no sócio, até R$ 5 milhões. Mas na venda de quotas o comprador fica com a empresa inteira, inclusive dívidas; por isso ele pode preferir comprar os ativos.
Quando vence o imposto da venda das quotas?
No último dia útil do mês seguinte ao do recebimento (Lei 8.981/1995, art. 21, § 1º).
Tem ICMS na venda do provedor?
Na venda das quotas, não. Na transferência do estabelecimento inteiro, o ICMS não incide (LC 87/1996, art. 3º, VI). Na venda avulsa de equipamentos, depende da lei do estado.
Onde conferir
Fontes: Lei 8.981/1995, art. 21 (redação da Lei 13.259/2016); Lei 9.430/1996, arts. 25 e 29; Lei 9.249/1995, art. 3º; Lei 7.689/1988, art. 3º; LC 87/1996, art. 3º; CTN, art. 133; LC 123/2006, art. 13; STG Law (20/08/2024).
- Lei 8.981/1995: planalto.gov.br
- Lei 9.430/1996: planalto.gov.br
- Lei 9.249/1995: planalto.gov.br
- Lei Complementar 87/1996: planalto.gov.br
- STG Law, “Como funciona o ganho de capital na venda de quotas e ações?” (20/08/2024): stglaw.com.br
