
Pagar a conta de casa com o dinheiro da empresa, ou a da empresa com o cartão pessoal, de vez em quando parece inofensivo. Feito sempre, tem nome na lei: confusão patrimonial. O Código Civil define confusão patrimonial como a falta de separação, na prática, entre o patrimônio da empresa e o do sócio, marcada, por exemplo, pelo “cumprimento repetitivo pela sociedade de obrigações do sócio” (art. 50, § 2º, I). Quando há abuso, o juiz pode estender as dívidas da empresa aos bens particulares do sócio (art. 50). A saída é a mesma que o governo britânico recomenda: conta bancária separada, e o dinheiro sai da empresa para o sócio por dois caminhos com regra própria, o pró-labore e o lucro distribuído.
Atualizado em 15/11/2026. Confira com o seu contador os valores do seu caso.
Neste artigo
- O que o Código Civil diz
- A técnica de fora: a regra britânica da separação
- Situações comuns, o risco e o jeito certo
- Pró-labore: o salário do sócio que trabalha
- Perguntas frequentes
- Onde conferir
O que o Código Civil diz
Desde a Lei nº 13.874/2019, o art. 50 do Código Civil diz o que é confusão patrimonial: a ausência de separação de fato entre os patrimônios, caracterizada por (I) a empresa pagar repetidamente obrigações do sócio, ou o contrário; (II) transferir bens ou dívidas sem contraprestação, salvo valores proporcionalmente insignificantes; e (III) outros atos que desrespeitem a autonomia patrimonial. Com abuso da personalidade jurídica, o juiz, a pedido da parte ou do Ministério Público, pode desconsiderá-la e alcançar os bens particulares dos sócios ou administradores beneficiados.
Ou seja: a separação que protege o patrimônio do sócio só vale se existir de fato. O contrato social sozinho não basta se o extrato mostra a empresa pagando o colégio dos filhos todo mês.
A técnica de fora: a regra britânica da separação
No guia oficial para quem tem empresa limitada no Reino Unido (gov.uk, “Company and accounting records”), a primeira regra é que deve haver uma divisão clara entre as finanças da empresa e as dos donos e diretores, porque a empresa é uma pessoa jurídica separada. O guia dá o exemplo: a movimentação bancária da empresa tem de ser separada da pessoal, e o jeito mais simples é abrir uma conta só da empresa. E pede que a empresa guarde registro de todo dinheiro recebido e gasto. A regra cabe inteira no Brasil, com o art. 50 do Código Civil por trás.
Situações comuns, o risco e o jeito certo
| Situação | Por que é risco | Jeito certo |
|---|---|---|
| Empresa paga contas pessoais do sócio todo mês | É o exemplo do art. 50, § 2º, I | Pró-labore ou lucro distribuído na conta do sócio; ele paga as contas dele |
| Sócio paga despesa da empresa no cartão pessoal | Mesmo inciso, no sentido contrário | Reembolso com nota em nome da empresa, ou cartão da empresa |
| Sócio “tira” dinheiro sem registro | Transferência sem contraprestação (§ 2º, II) | Escolher o caminho: pró-labore, lucro ou empréstimo com contrato |
| Recebimento de cliente na conta pessoal | A receita da empresa some da contabilidade | Toda cobrança em nome e conta da empresa |
Pró-labore: o salário do sócio que trabalha
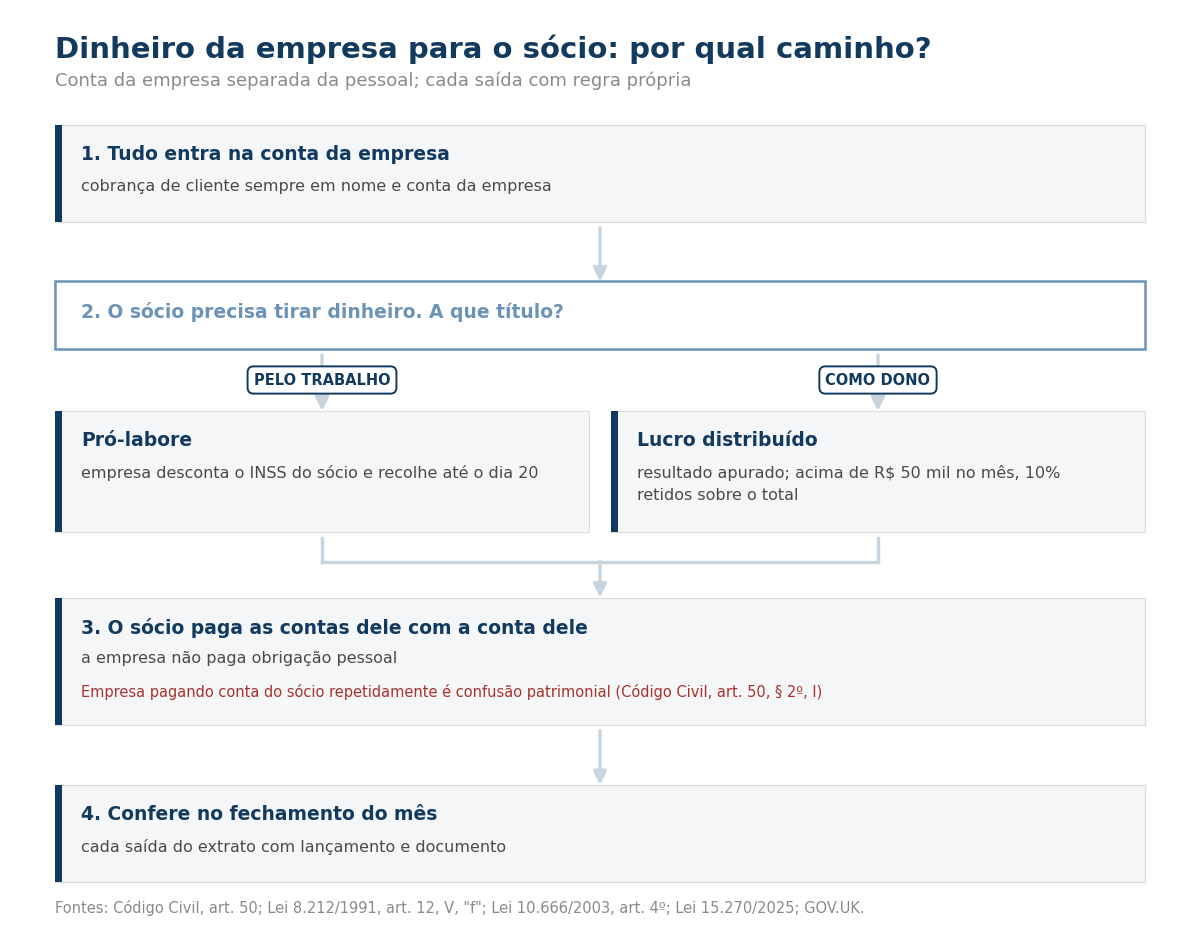
O sócio que trabalha na empresa e recebe por isso é segurado obrigatório do INSS (Lei nº 8.212/1991, art. 12, V, “f”). A empresa desconta do pró-labore a contribuição do sócio e a recolhe junto com a dela até o dia 20 do mês seguinte (Lei nº 10.666/2003, art. 4º). A contribuição do sócio é de 20% (Lei 8.212, art. 21), mas ele pode deduzir 45% da contribuição da empresa, limitado a 9% do salário de contribuição (art. 30, § 4º). A parte da empresa é de 20% sobre o pró-labore (art. 22, III); no Simples Nacional ela já vai dentro do DAS, salvo nas atividades do Anexo IV (Lei Complementar nº 123/2006, art. 13, VI).
O lucro distribuído é outro caminho, com regra própria: desde 2026, quando uma mesma empresa paga mais de R$ 50 mil de lucro no mês ao mesmo sócio, retém 10% sobre o total (Lei nº 15.270/2025, que incluiu o art. 6º-A na Lei 9.250/1995; veja o imposto sobre o lucro do sócio em 2026). Quem distribui lucro isento sem escrituração pode ter de entregar a ECD (veja a regra da ECD). O pró-labore entra na declaração do sócio como rendimento do trabalho (veja o Imposto de Renda 2027). E a separação se confere todo mês no fechamento mensal.
Perguntas frequentes
Usar a conta pessoal para a empresa é proibido?
Não há uma proibição direta, mas a mistura repetida é o que o Código Civil chama de confusão patrimonial (art. 50, § 2º), e ela é um dos motivos que permitem ao juiz alcançar os bens do sócio. Conta separada é a forma mais simples de provar a separação.
Sou sócio e trabalho na empresa: preciso ter pró-labore?
Se você recebe remuneração pelo trabalho, é segurado obrigatório do INSS (Lei 8.212, art. 12, V, “f”), e a empresa desconta e recolhe a contribuição até o dia 20 do mês seguinte (Lei 10.666, art. 4º). Quanto pagar de pró-labore é decisão a tomar com o contador.
Posso tirar só lucro, sem pró-labore?
O lucro distribuído remunera o sócio como dono, não pelo trabalho, e tem regra própria de imposto desde 2026 (acima de R$ 50 mil no mês da mesma empresa, retenção de 10% sobre o total). Quem trabalha na empresa e é remunerado por isso entra no INSS pela regra do pró-labore. Combine os dois com o contador.
Onde conferir
Fontes: Código Civil (Lei nº 10.406/2002), art. 50, na redação da Lei nº 13.874/2019; GOV.UK, “Running a limited company: Company and accounting records” (lido em 15/11/2026); Lei nº 8.212/1991, arts. 12, V, “f”, 21, 22, III, e 30, § 4º; Lei nº 10.666/2003, art. 4º; Lei Complementar nº 123/2006, art. 13, VI; Lei nº 9.250/1995, art. 6º-A (incluído pela Lei nº 15.270/2025). Textos compilados do Planalto lidos em 15/11/2026.
- Código Civil (compilado): planalto.gov.br
- GOV.UK, “Running a limited company: Company and accounting records” (portal oficial do governo do Reino Unido), página “company-and-accounting-records”
- Lei nº 8.212/1991: planalto.gov.br
- Lei nº 10.666/2003: planalto.gov.br
- Lei Complementar nº 123/2006: planalto.gov.br
- Lei nº 15.270/2025 no Diário Oficial: in.gov.br
