
Fechamento mensal é um dia fixo em que a empresa confere cinco coisas antes de virar o mês: o que tem a receber, o que tem a pagar, o dinheiro disponível, o extrato do banco contra os lançamentos e a folha. A lista é a da SBA, a agência do governo americano para pequenas empresas, que manda garantir que alguém cuide de cada item. No Brasil, o Código Civil já obriga a empresa a manter contabilidade com documento de cada lançamento (art. 1.179) e só admite resumir o livro Diário em totais de até 30 dias (art. 1.184, § 1º). O fechamento é o jeito prático de cumprir isso sem acumular o ano inteiro para o contador em março.
Atualizado em 15/11/2026. Texto para o empresário; a escrituração e o balanço continuam com o contador.
Neste artigo
- A técnica de fora: o que a SBA manda conferir
- As cinco conferências, com o que olhar em cada uma
- O que a lei brasileira já pede
- Por que 2027 deixa o fechamento mais importante no Simples
- Perguntas frequentes
- Onde conferir
A técnica de fora: o que a SBA manda conferir
No guia “Manage your finances”, a Small Business Administration (SBA) diz que manter a escrituração em dia ajuda a empresa a funcionar sem sustos e lista o que alguém precisa administrar: contas a receber, contas a pagar, caixa disponível, conciliação bancária e folha de pagamento. O mesmo guia explica a diferença entre os dois jeitos de registrar uma venda. No regime de competência, a venda feita em janeiro entra em janeiro, mesmo que o pagamento de US$ 200 chegue em fevereiro. No regime de caixa, ela só entra em fevereiro, quando o dinheiro cai.
A ideia que vale trazer para cá é simples: em vez de conferir quando sobra tempo, a empresa marca um dia do mês (por exemplo, o 5º dia útil) e passa pelas cinco conferências sempre na mesma ordem. Quem confere não é quem lançou, a mesma regra da dupla conferência de pagamentos.
As cinco conferências, com o que olhar em cada uma
| Conferência | O que olhar | Sinal de problema |
|---|---|---|
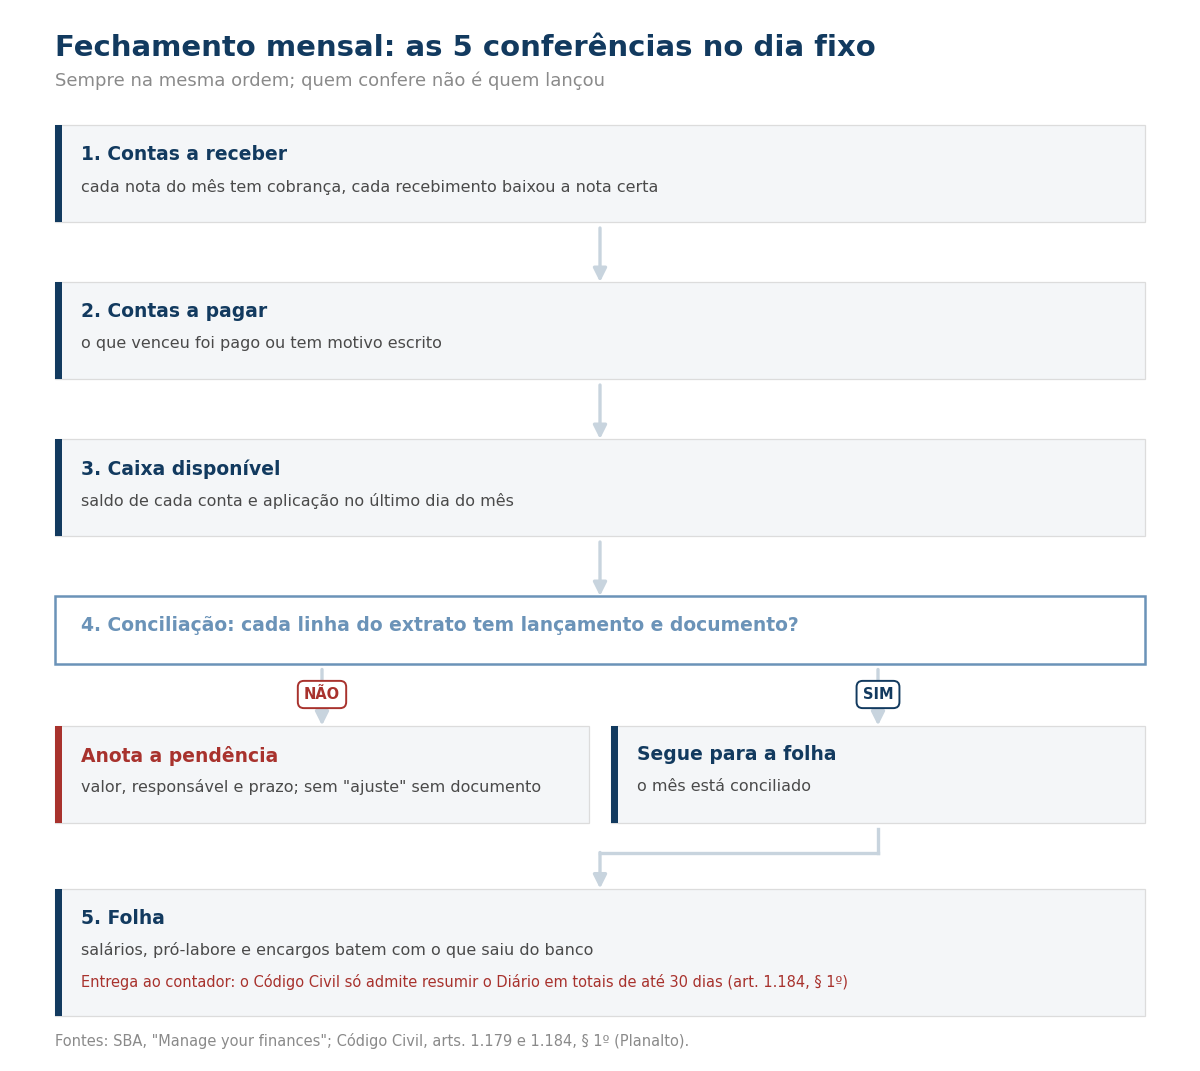
| 1. Contas a receber | Cada nota emitida no mês tem cobrança gerada, e cada recebimento baixou a nota certa | Nota sem boleto ou Pix; recebimento sem nota |
| 2. Contas a pagar | Tudo o que venceu foi pago ou tem motivo escrito; o que vence no mês seguinte está lançado | Multa e juros no extrato; boleto pago duas vezes |
| 3. Caixa disponível | Saldo de cada conta e aplicação no último dia do mês | Saldo do sistema diferente do saldo do banco |
| 4. Conciliação bancária | Cada linha do extrato tem um lançamento e um documento | Saída sem comprovante; tarifa que ninguém conhece |
| 5. Folha | Salários, pró-labore e encargos do mês batem com o que saiu do banco | Pagamento a pessoa fora da folha |
A ordem importa: a conciliação (4) só fecha depois que receber e pagar (1 e 2) estão lançados, e é ela que mostra o que ficou fora. Diferença sem explicação não se “acerta” no mês seguinte: vira pendência anotada, com responsável e prazo. Para o fechamento não depender de uma pessoa, escreva-o como procedimento: veja como criar um POP.
O que a lei brasileira já pede
O Código Civil manda o empresário e a sociedade empresária seguir um sistema de contabilidade “em correspondência com a documentação respectiva” e levantar todo ano o balanço patrimonial e o de resultado (art. 1.179). O livro Diário recebe as operações “dia a dia”, e a lei só admite a escrituração resumida “com totais que não excedam o período de trinta dias”, conservados os documentos (art. 1.184, § 1º). Os papéis ficam guardados enquanto não houver prescrição ou decadência (art. 1.194), e o administrador presta contas aos sócios todo ano (art. 1.020). Despesa pessoal do sócio paga pela empresa é o que essa conferência pega: veja conta da empresa misturada com a do sócio. O pequeno empresário do art. 970 é dispensado do art. 1.179 (§ 2º).
Ou seja: a lei não fala em “fechamento mensal” com esse nome, mas a conta dos 30 dias e a exigência do documento de cada lançamento são o que o fechamento entrega ao contador, mês a mês.
Por que 2027 deixa o fechamento mais importante no Simples
A Resolução CGSN nº 190/2026 diz que a receita da venda ou do serviço se considera auferida “no momento do faturamento da operação” e, a partir de 1º/01/2027, acaba a opção pelo regime de caixa no Simples. É o exemplo da SBA, aplicado aqui: a nota de janeiro paga em fevereiro passa a contar em janeiro. Sem a conferência 1 feita no fechamento, a empresa paga imposto sobre nota que nem sabe se foi cobrada. Os detalhes da mudança estão em o que acontece em 2027 com a fatura de 2026 não paga, e o que fazer com o cliente que não pagou está em como protestar um boleto não pago.
Perguntas frequentes
Empresa pequena precisa mesmo fechar o mês?
A lei pede contabilidade com documento de cada lançamento e Diário com resumos de no máximo 30 dias (Código Civil, arts. 1.179 e 1.184, § 1º); só o pequeno empresário do art. 970 é dispensado. Fechar o mês é a forma de entregar isso ao contador em dia, e não em março do ano seguinte.
Qual o melhor dia para o fechamento?
Um dia fixo logo no começo do mês, depois que o banco já mostra todo o mês anterior e antes dos vencimentos de impostos. O importante é ser sempre o mesmo dia, com as cinco conferências na mesma ordem.
O que fazer quando a conciliação não fecha?
Anotar a diferença como pendência, com valor, responsável e prazo, e procurar o documento que falta. Não se lança “ajuste” sem documento: o Código Civil exige correspondência com a documentação (art. 1.179).
Onde conferir
Fontes: Código Civil (Lei nº 10.406/2002), arts. 970, 1.020, 1.179, 1.184 e 1.194, texto compilado do Planalto; U.S. Small Business Administration, guia “Manage your finances” (lido em 15/11/2026); Resolução CGSN nº 190/2026 (§ 8º do art. 2º da Resolução CGSN nº 140); Lei Complementar nº 123/2006, art. 18, § 3º.
- Código Civil (compilado): planalto.gov.br
- SBA, “Manage your finances”: sba.gov
- Resolução CGSN nº 190/2026: in.gov.br
- Lei Complementar nº 123/2006: planalto.gov.br
