
Sim. O provedor no Lucro Presumido ou no Lucro Real pode tirar da base do PIS e da Cofins o ICMS destacado na NFCom, porque o STF decidiu que “o ICMS não compõe a base de cálculo para incidência do PIS e da COFINS” (RE 574.706, Tema 69 da repercussão geral). A regra vale para fatos geradores a partir de 15/03/2017 e o valor a excluir é o ICMS destacado na nota, como a Procuradoria da Fazenda reconheceu no Parecer SEI 14483/2021. Com ICMS de 18%, o provedor deixa de pagar 3,65% de PIS/Cofins sobre o ICMS destacado: são R$ 657 por mês a cada R$ 100 mil faturados (3,65% × R$ 18 mil).
Atualizado em 10/11/2026.
Neste artigo
- O que muda para o provedor
- Quanto o provedor deixa de pagar
- A lei do cumulativo não escreveu a exclusão
- Na prática: o que fazer até 2027
- Perguntas frequentes
- Onde conferir
O que muda para o provedor
O ICMS do serviço de comunicação é cobrado “por dentro”: ele faz parte do preço da mensalidade. Antes da decisão do STF, a Receita somava esse ICMS ao faturamento e cobrava PIS e Cofins sobre ele. Depois do Tema 69, a parte do ICMS sai da conta.
| Ponto | O que vale | Onde está |
|---|---|---|
| Tese | O ICMS não compõe a base do PIS e da Cofins | STF, RE 574.706 (Tema 69), julgado em 15/03/2017 |
| Qual ICMS sai | O destacado na nota fiscal de saída | Embargos julgados em 13/05/2021; PGFN, Parecer SEI 14483/2021, item 60, b |
| Desde quando | Fatos geradores a partir de 15/03/2017; antes disso, só quem tinha ação ou pedido protocolado até 15/03/2017 | Parecer 14483/2021, item 60, e; STF, RE 1.452.421 (14/09/2023) |
| Alíquotas do provedor no cumulativo | Cofins 3% + PIS 0,65% = 3,65% | Lei 9.718/1998, art. 8º; Lei 9.715/1998, art. 8º, I |
| Prazo para pedir de volta | 5 anos, contados de cada pagamento | CTN, art. 168, I; LC 118/2005, art. 3º |
| Até quando existe PIS/Cofins | Até 2026; a partir de 2027 entra a CBS | EC 132/2023, ADCT, art. 126 |
A receita de serviço de telecomunicações fica no regime cumulativo do PIS e da Cofins mesmo na empresa do Lucro Real (Lei 10.833/2003, art. 10, VIII). Explicamos isso em o que põe o provedor no cumulativo. O provedor no Simples Nacional paga PIS e Cofins dentro do DAS, e este texto não trata dele.
Quanto o provedor deixa de pagar
Exemplo: provedor no Lucro Presumido em São Paulo, com NFCom de R$ 100.000 no mês e ICMS de 18% destacado, ou R$ 18.000. A alíquota de 18% é a geral do estado, como mostramos em qual a alíquota de ICMS do provedor.
- Com o ICMS na base: 3,65% × R$ 100.000 = R$ 3.650 de PIS e Cofins.
- Sem o ICMS na base: 3,65% × R$ 82.000 = R$ 2.993.
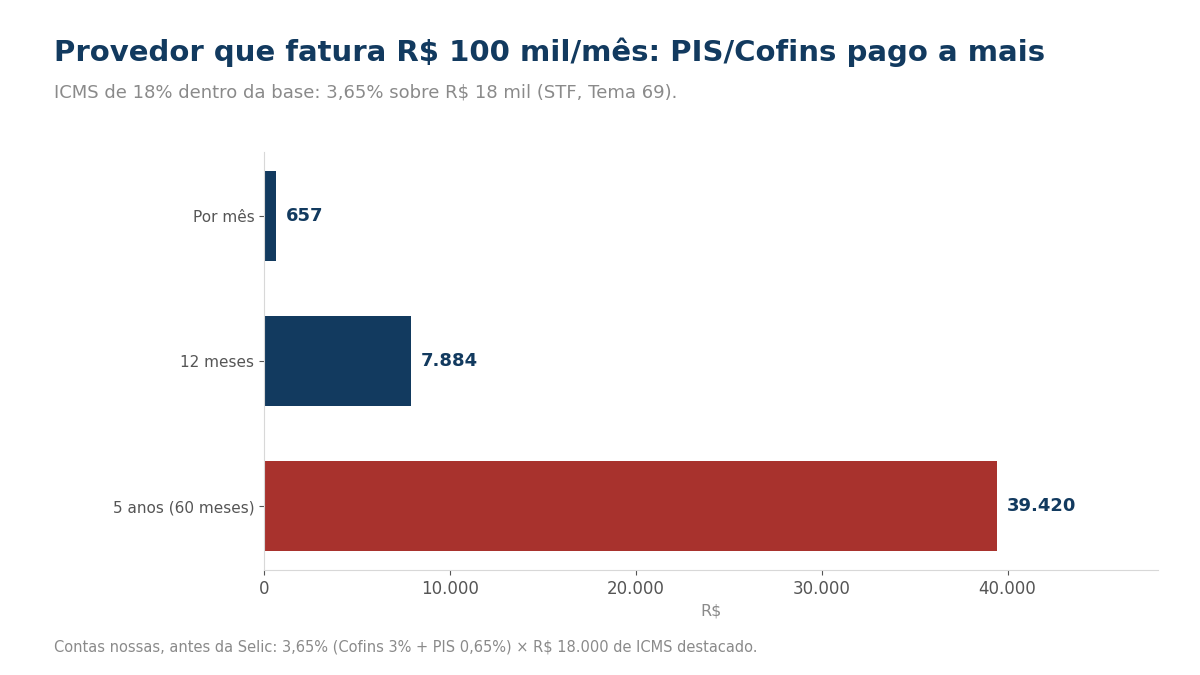
- Diferença: R$ 657 por mês, R$ 7.884 em 12 meses e R$ 39.420 em 5 anos, antes da correção pela Selic.
As contas são nossas. A regra de bolso: o provedor no cumulativo paga a mais 3,65% de todo o ICMS que destacou nas notas.
A lei do cumulativo não escreveu a exclusão
A Lei 9.718/1998, que rege o PIS e a Cofins cumulativos, lista no art. 3º, § 2º, o que sai da receita bruta: vendas canceladas, descontos incondicionais, reversões de provisões e outros itens. O ICMS próprio não está na lista. Para o regime não cumulativo, a Lei 14.592/2023 acrescentou a exclusão “do valor do ICMS que tenha incidido sobre a operação”; para o cumulativo, onde está o provedor, nenhuma lei fez o mesmo.
O direito do provedor vem da decisão do STF, que tem repercussão geral, e do Parecer SEI 14483/2021 da PGFN, que mandou a administração tributária observar a tese e foi encaminhado à Receita Federal (itens 60 e 61). O parecer também diz que a decisão não manda recalcular créditos de entrada (item 60, c), o que não afeta o provedor no cumulativo, que não toma créditos.
Na prática: o que fazer até 2027
- Confira a apuração atual: peça ao contador a base do PIS e da Cofins de um mês e veja se o ICMS destacado nas NFCom foi tirado.
- Se não foi, corrija daqui para frente e calcule o que foi pago a mais nos últimos 5 anos.
- Peça de volta ou compense: o crédito pode ser usado para pagar outros tributos da Receita Federal (Lei 9.430/1996, art. 74). Cada mês pago há mais de 5 anos sai do prazo (CTN, art. 168).
- Olhe o calendário: PIS e Cofins deixam de ser cobrados em 2027, quando entra a CBS (EC 132/2023, ADCT, art. 126). O direito sobre os pagamentos até 2026 continua, mas vence mês a mês. Veja o que muda em SVA e a Reforma Tributária.
O Fust já é calculado sem o ICMS, o PIS e a Cofins, porque a própria Lei 9.998/2000 manda excluí-los (art. 6º, IV). Veja o que entra na base do Fust e quanto o provedor paga de imposto.
Perguntas frequentes
Provedor pode tirar o ICMS da base do PIS e da Cofins?
Pode, se está no Lucro Presumido ou no Lucro Real. O STF decidiu que o ICMS não compõe a base do PIS e da Cofins (RE 574.706, Tema 69), e a PGFN reconheceu a regra no Parecer SEI 14483/2021.
Qual ICMS eu tiro: o da nota ou o que paguei?
O ICMS destacado na nota fiscal de saída, e não só o que sobrou para pagar depois dos créditos. O STF decidiu assim nos embargos de 13/05/2021, e a PGFN repetiu no item 60, b, do parecer.
Dá para pedir de volta o que paguei a mais?
Sim, dos pagamentos dos últimos 5 anos (CTN, art. 168, I; LC 118/2005, art. 3º), sempre de fatos geradores a partir de 15/03/2017. Antes dessa data, só quem tinha ação ou pedido protocolado até 15/03/2017.
Provedor do Simples Nacional também tem esse direito?
O optante paga PIS e Cofins dentro do DAS, por uma conta própria da LC 123/2006. As fontes que lemos para este texto não tratam do Simples; confira com o contador.
Com a CBS em 2027, eu perco esse direito?
O direito sobre o que foi pago até 2026 continua por 5 anos a partir de cada pagamento. A EC 132/2023 extingue a cobrança do PIS e da Cofins a partir de 2027, não os créditos já existentes. Como compensar depois de 2027 ainda deve ser conferido com o contador.
Onde conferir
Fontes: STF, RE 574.706 (Tema 69) e RE 1.452.421 (manifestação de 14/09/2023); PGFN, Parecer SEI 14483/2021/ME; Lei 9.718/1998, arts. 3º e 8º; Lei 9.715/1998, art. 8º; Lei 10.833/2003, art. 10, VIII; Lei 14.592/2023, arts. 6º e 7º; CTN, art. 168; LC 118/2005, art. 3º; Lei 9.430/1996, art. 74; EC 132/2023; Migalhas (18/05/2021).
- PGFN, Parecer SEI 14483/2021: pgfn.gov.br
- STF, manifestação no RE 1.452.421: stf.jus.br
- Lei 9.718/1998: planalto.gov.br
- Lei 10.833/2003: planalto.gov.br
- Lei 14.592/2023: planalto.gov.br
- Emenda Constitucional 132/2023: planalto.gov.br
- Migalhas, “Com modulação e ICMS destacado: concluída a tese do século” (18/05/2021): migalhas.com.br
