
Quem recebe de outra pessoa física (aluguel, consulta, aula, serviço) ou do exterior paga o carnê-leão: o imposto de renda do mês, até o último dia útil do mês seguinte (Decreto 9.580/2018, arts. 118 e 123). Em 2026, a Lei nº 15.270 criou uma redução para “os rendimentos tributáveis sujeitos à incidência mensal”, e é com essa mesma expressão que o regulamento trata o carnê-leão. Pela conta da lei, quem recebe até R$ 5 mil no mês fica com imposto zero, e a redução vai diminuindo até R$ 7.350. A lei não cita o carnê-leão pelo nome: por isso vale conferir se o cálculo do mês já veio com a redução.
Atualizado em 15/11/2026. Exemplos com o desconto simplificado mensal e sem outras deduções; confira o seu caso com o contador.
Neste artigo
- Quem paga o carnê-leão
- A conta de 2026, com a redução
- Quanto fica, por valor recebido
- O que conferir no mês
- Perguntas frequentes
- Onde conferir
Quem paga o carnê-leão
A regra está na Lei nº 7.713/1988 (art. 8º): paga a pessoa física que recebe “de outra pessoa física, ou de fontes situadas no exterior, rendimentos e ganhos de capital que não tenham sido tributados na fonte, no País”. O regulamento dá os exemplos: aluguel recebido de pessoa física, emolumentos de cartório e serviços de transporte prestados a pessoas físicas, entre outros (Decreto 9.580/2018, art. 118). A Receita resume do mesmo jeito: é o imposto mensal sobre o que vem de pessoa física ou do exterior, e o salário, que já teve o imposto descontado pela empresa, não entra na conta.
O prazo é o último dia útil do mês seguinte ao do recebimento (art. 123). O valor recebido e o imposto pago vão depois para a declaração anual, onde o imposto pago é descontado (art. 120); a declaração de 2027 está em Imposto de Renda 2027.
A conta de 2026, com a redução
São três passos. Primeiro, a base: o valor recebido no mês menos as deduções permitidas ou, se for melhor, o desconto simplificado mensal de R$ 607,20 (Lei 9.250, art. 4º, § 2º). Segundo, a tabela mensal de 2026: isento até R$ 2.428,80 e 27,5% acima de R$ 4.664,68, com parcela a deduzir de R$ 908,73. Terceiro, a redução da Lei 15.270 (Lei 9.250, art. 3º-A): até R$ 5.000 de rendimento tributável no mês, até R$ 312,89, “de modo que o imposto devido seja zero”; de R$ 5.000,01 a R$ 7.350, R$ 978,62 menos 0,133145 vezes o rendimento; acima de R$ 7.350, nada. A redução não pode passar do imposto da tabela (§ 1º). É a mesma redução do salário e do 13º (veja o 13º salário de 2026).
Quanto fica, por valor recebido
| Recebido no mês | Base (menos R$ 607,20) | Imposto pela tabela | Redução | Carnê-leão a pagar |
|---|---|---|---|---|
| R$ 4.000,00 | R$ 3.392,80 | R$ 114,76 | R$ 114,76 | R$ 0,00 |
| R$ 5.000,00 | R$ 4.392,80 | R$ 312,89 | R$ 312,89 | R$ 0,00 |
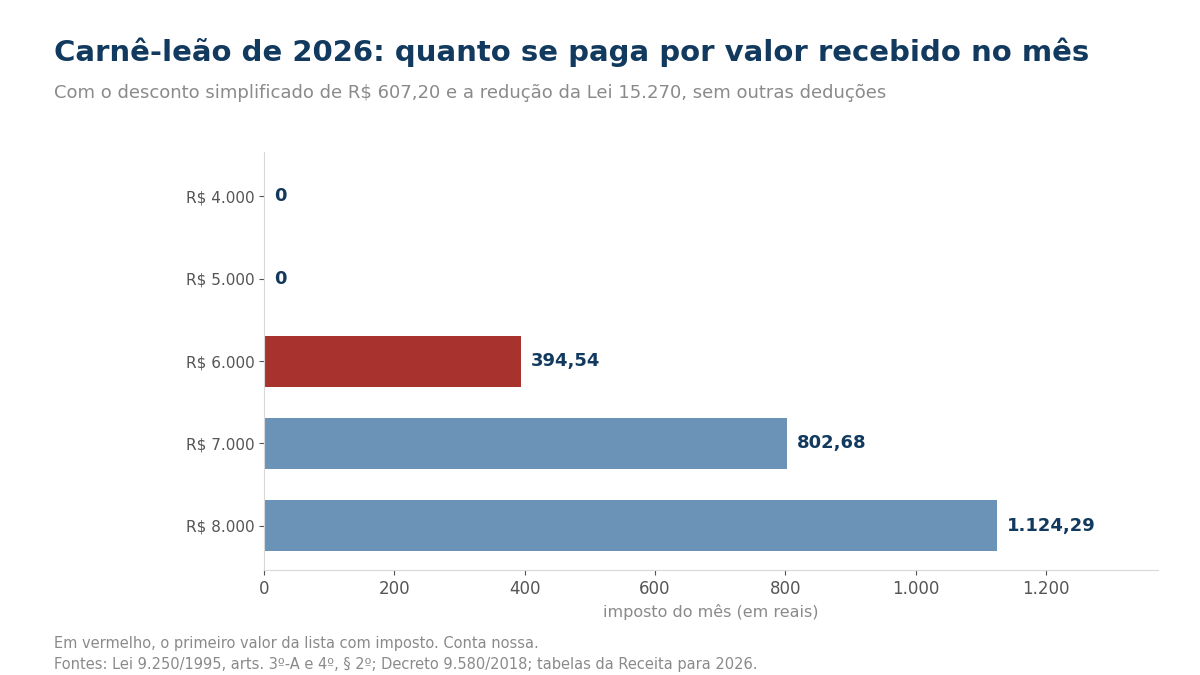
| R$ 6.000,00 | R$ 5.392,80 | R$ 574,29 | R$ 179,75 | R$ 394,54 |
| R$ 7.000,00 | R$ 6.392,80 | R$ 849,29 | R$ 46,61 | R$ 802,68 |
| R$ 8.000,00 | R$ 7.392,80 | R$ 1.124,29 | R$ 0,00 | R$ 1.124,29 |
Conta nossa, com a tabela e a redução publicadas pela Receita para 2026. Sem o desconto simplificado e sem deduções, os R$ 5.000 dariam R$ 466,27 pela tabela; a redução de R$ 312,89 deixaria R$ 153,38. Por isso o desconto simplificado (ou deduções maiores que ele) faz diferença justamente perto do limite.
O que conferir no mês
Primeiro, some tudo o que recebeu de pessoas físicas no mês, por recebimento, e guarde o recibo ou o contrato. Segundo, compare o desconto simplificado com as deduções que você tem: quem recebe por trabalho sem vínculo pode abater as despesas de custeio da atividade, lançadas no livro-caixa (Decreto 9.580, art. 68). Terceiro, confira se o cálculo saiu com a redução de 2026 antes de gerar o DARF. Pagar depois do último dia útil do mês seguinte tem multa e juros, e o que fica sem declarar aparece na malha (veja a carta da malha fina).
Perguntas frequentes
Recebo aluguel de uma empresa. É carnê-leão?
Não. Quando quem paga é pessoa jurídica, o imposto é retido na fonte por ela. O carnê-leão é para o que vem de pessoa física ou do exterior (Lei 7.713, art. 8º; Decreto 9.580, art. 118).
Até quanto não pago carnê-leão em 2026?
Pela conta da lei, até R$ 5.000 de rendimento tributável no mês o imposto fica zero, com a redução da Lei 15.270 e o desconto simplificado de R$ 607,20. Acima disso a redução diminui e acaba em R$ 7.350.
Qual o prazo de pagamento?
Até o último dia útil do mês seguinte ao do recebimento (Decreto 9.580, art. 123). O que foi recebido em novembro de 2026 se paga até o último dia útil de dezembro; o dia exato sai na Agenda Tributária da Receita.
Onde conferir
Fontes: Lei nº 7.713/1988, art. 8º; Decreto nº 9.580/2018 (Regulamento do Imposto de Renda), arts. 68, 118, 120, 121 e 123; Lei nº 9.250/1995, art. 3º-A (incluído pela Lei nº 15.270/2025) e art. 4º, § 2º, na redação compilada do Planalto; Receita Federal, páginas “Carnê-Leão” e “Tabelas de incidência mensal e anual” (2026). Textos lidos em 14 e 15/11/2026.
- Lei nº 7.713/1988: planalto.gov.br
- Decreto nº 9.580/2018: planalto.gov.br
- Lei nº 9.250/1995: planalto.gov.br
- Carnê-leão na Receita: gov.br/receitafederal
