
O 13º salário de 2026 é o primeiro com a redução do Imposto de Renda da Lei nº 15.270/2025. A lei manda aplicar a mesma redução da tabela mensal ao imposto retido na fonte sobre o 13º (art. 3º-A, § 3º, da Lei 9.250/1995). Na prática, o 13º de até R$ 5.000 fica com IR zero ou quase zero: o zero exato em R$ 5.000 depende do desconto simplificado, que a lei não diz se vale no 13º (veja abaixo). Entre R$ 5.000,01 e R$ 7.350 o imposto cai, e acima disso a conta fica igual à de 2025. Os prazos não mudaram: a 1ª parcela vai até 30/11/2026, a 2ª até 20/12/2026, e o INSS do 13º vence em 18/12/2026, porque o dia 20 cai num domingo.
Atualizado em 15/11/2026. Confira os valores com o seu contador ou com o setor de pessoal antes de fechar a folha de dezembro.
Neste artigo
- O que muda no IR do 13º em 2026
- O calendário do 13º, parcela por parcela
- Quanto a redução tira, por valor de 13º
- O que a lei não diz
- Perguntas frequentes
- Onde conferir
O que muda no IR do 13º em 2026
Desde janeiro de 2026, rendimento tributável de até R$ 5.000 no mês tem redução de até R$ 312,89, feita para zerar o imposto. De R$ 5.000,01 a R$ 7.350, a redução é R$ 978,62 menos 0,133145 vezes o rendimento e vai diminuindo até sumir (Lei 9.250, art. 3º-A, incluído pela Lei 15.270). O § 3º do mesmo artigo estende a redução ao “imposto cobrado exclusivamente na fonte no pagamento do décimo terceiro salário”.
O 13º tem IR próprio, separado do salário do mês: o imposto é devido “sobre o valor integral, no mês de sua quitação”, e a tributação é “exclusivamente na fonte e separadamente dos demais rendimentos” (Lei 8.134/1990, art. 16). Por isso a 1ª parcela não tem retenção de IR (art. 16, I). Ela também não tem desconto de INSS, porque a contribuição do empregado é calculada na última parcela, sobre o valor bruto do 13º (Decreto 3.048/1999, art. 216, § 1º).
O calendário do 13º, parcela por parcela
| O quê | Até quando (2026) | IR | INSS | Onde está |
|---|---|---|---|---|
| 1ª parcela (metade do salário do mês anterior) | 30/11/2026 (segunda-feira) | Não retém | Não desconta | Lei 4.749/1965, art. 2º; Lei 8.134/1990, art. 16, I |
| 2ª parcela (o restante) | 20/12/2026 | Retém sobre o valor integral, com a redução da Lei 15.270 | Desconta sobre o valor bruto, em separado | Lei 4.749/1965, art. 1º; Lei 8.134, art. 16, II e III; Lei 9.250, art. 3º-A, § 3º |
| Recolhimento do INSS do 13º (empregado + empresa) | 18/12/2026 (sexta-feira): o dia 20 cai num domingo e o prazo é antecipado | — | Guia própria do 13º | Decreto 3.048/1999, art. 216, § 1º |
| FGTS do 13º | Até o dia 20 do mês seguinte ao de cada pagamento | — | — | Lei 8.036/1990, art. 15 |
No provedor do Simples, o 13º e os encargos pagos entram na folha dos últimos 12 meses que decide o fator R, e é o valor bruto que conta (veja o fator R do provedor). Como as declarações do mês se encaixam está em dia 15 declara, dia 20 paga.
Quanto a redução tira, por valor de 13º
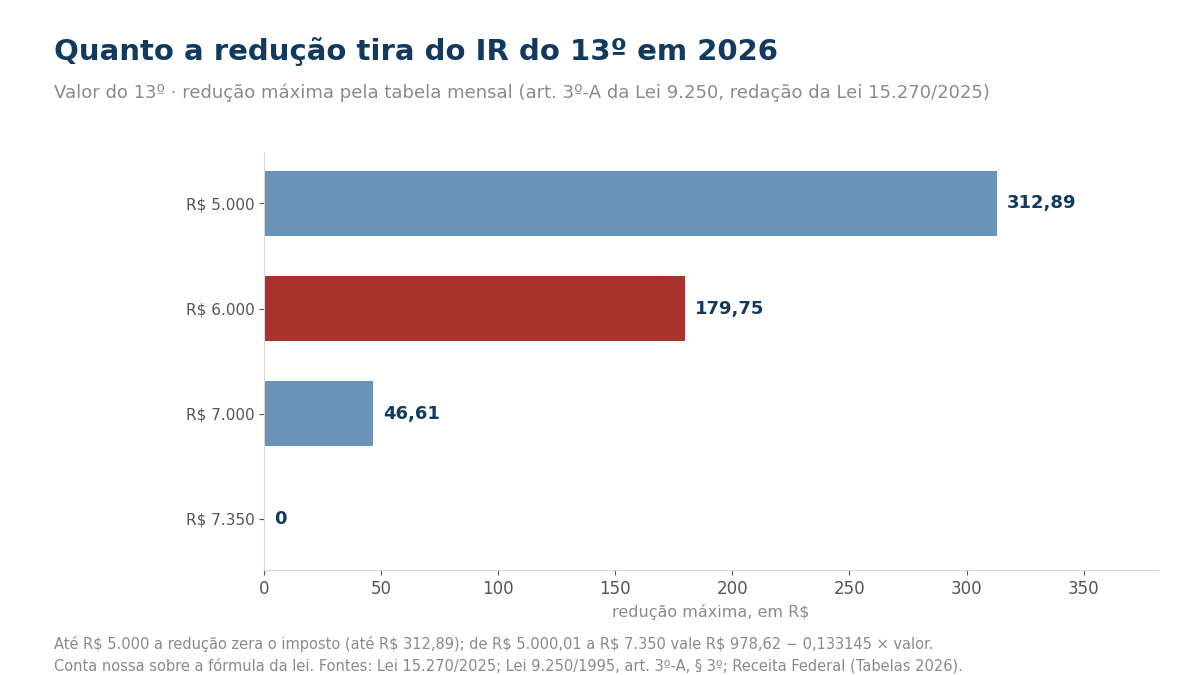
A redução tem um teto: ela não passa do imposto calculado pela tabela mensal (art. 3º-A, § 1º). Por isso o gráfico mostra a redução máxima em cada ponto. Num 13º de R$ 6.000, por exemplo, a redução chega a R$ 179,75 (R$ 978,62 − 0,133145 × 6.000). Num 13º de R$ 7.000, a R$ 46,61. A partir de R$ 7.350 não há redução (§ 2º).
Exemplo de uso: o técnico de campo com salário de R$ 4.000, que trabalhou o ano inteiro, recebe R$ 2.000 até 30/11 e o restante até 20/12. Como o 13º dele é de R$ 4.000, abaixo de R$ 5.000, a retenção de IR no 13º fica zerada. O INSS sobre os R$ 4.000 continua sendo descontado na 2ª parcela.
O que a lei não diz
- Se o desconto simplificado vale no 13º. No 13º valem as deduções do art. 7º da Lei 8.134 (art. 16, IV); o desconto simplificado de R$ 607,20 é de outra lei (Lei 9.250, art. 4º, § 2º). Com só o INSS de R$ 509,60, o 13º de R$ 5.000 tem base de R$ 4.490,40, imposto de R$ 334,85 e R$ 21,96 retidos após a redução; com o desconto simplificado, zera. Confira no sistema de folha.
- Qual valor entra na faixa da redução no 13º. Como o 13º é tributado em separado, a nossa leitura é que a faixa é o valor do próprio 13º, sem somar o salário de dezembro; a lei não traz exemplo.
- O 13º proporcional da rescisão. A Lei 8.134 manda tributar o 13º no mês da quitação. A redução, pelo § 3º, vale para o 13º em geral, mas a lei não fala de rescisão de forma expressa.
- O dia do FGTS em dezembro. O art. 15 da Lei 8.036 fala em “até o vigésimo dia de cada mês” e não traz, nesse trecho, regra para dia sem expediente. Em 2026 o dia 20 de dezembro é domingo: confira a data que aparece na guia do FGTS Digital.
Perguntas frequentes
O funcionário que ganha até R$ 5 mil paga IR no 13º de 2026?
Quase sempre não. A redução da Lei 15.270 vale também para o IR retido no 13º (Lei 9.250, art. 3º-A, § 3º). Em R$ 5.000 exatos, só com o INSS descontado, sobram R$ 21,96 de IR, a menos que a folha aplique o desconto simplificado. O INSS continua a ser descontado na 2ª parcela.
Tem IR ou INSS na 1ª parcela do 13º?
Não. O IR não é retido nas antecipações (Lei 8.134/1990, art. 16, I) e o INSS do empregado é devido no pagamento da última parcela (Decreto 3.048, art. 216, § 1º). Já o FGTS incide sobre cada parcela paga (Lei 8.036, art. 15).
Até quando o provedor paga o INSS do 13º em 2026?
Até 18/12/2026. A regra é o dia 20 de dezembro, antecipado para o dia útil anterior quando não há expediente bancário (Decreto 3.048, art. 216, § 1º). Em 2026, o dia 20 é domingo.
A tabela do IR na declaração de 2027, com a redução anual, está em Imposto de Renda 2027. A outra mudança da folha em 2027 é a licença-paternidade de 10 dias. Quem recebe de pessoa física aplica a mesma redução no carnê-leão.
Onde conferir
Fontes: Lei nº 15.270, de 26 de novembro de 2025 (art. 3º-A, §§ 1º a 3º, da Lei 9.250/1995); Receita Federal, página “Tabelas 2026” (tabela de incidência mensal e tabela de redução mensal), lida em 14/11/2026; Lei nº 8.134/1990, art. 16; Lei nº 4.749/1965, arts. 1º e 2º; Decreto nº 3.048/1999, art. 216, § 1º; Lei nº 8.036/1990, art. 15. Textos compilados do Planalto lidos em 15/11/2026.
- Lei nº 15.270/2025: planalto.gov.br
- Tabelas do IR 2026: gov.br/receitafederal
- Lei nº 8.134/1990: planalto.gov.br
- Lei nº 4.749/1965: planalto.gov.br
- Decreto nº 3.048/1999: planalto.gov.br
