
SCM é serviço de telecomunicações e paga ICMS; SVA (serviço de valor adicionado) não é telecomunicação e, por isso, o ICMS não incide sobre ele. A regra está no art. 61, § 1º, da Lei Geral de Telecomunicações (Lei 9.472/1997) e na Súmula 334 do STJ: “o ICMS não incide no serviço dos provedores de acesso à Internet”. A divisão da mensalidade entre SCM e SVA só se sustenta numa fiscalização estadual quando o serviço de SVA existe de fato e está separado no contrato, na nota fiscal e na contabilidade.
Atualizado em 09/11/2026.
Neste artigo
- O que é SCM e o que é SVA, pela lei
- Por que a divisão muda o ICMS
- O que o STJ e a fiscalização estadual já decidiram
- O que muda a partir de 2027
- Na prática: o que o provedor precisa ter
- Perguntas frequentes
- Onde conferir
O que é SCM e o que é SVA, pela lei
A Lei Geral de Telecomunicações separa as duas coisas em artigos vizinhos. O art. 60 diz que serviço de telecomunicações é “o conjunto de atividades que possibilita a oferta de telecomunicação”, isto é, a transmissão de sinais e informações. O SCM, a outorga de SCM que o provedor tem na Anatel, é desse tipo.
O art. 61 define o SVA como “a atividade que acrescenta, a um serviço de telecomunicações que lhe dá suporte e com o qual não se confunde, novas utilidades relacionadas ao acesso, armazenamento, apresentação, movimentação ou recuperação de informações”. E o § 1º completa: o SVA “não constitui serviço de telecomunicações”, e quem o presta é usuário da rede de telecomunicações que lhe dá suporte.
| Ponto | SCM | SVA |
|---|---|---|
| O que é, na lei | Serviço de telecomunicações (LGT, art. 60) | Utilidade nova sobre a telecomunicação, que não é telecomunicação (LGT, art. 61, § 1º) |
| ICMS | Incide: o ICMS alcança a “prestação onerosa de serviços de comunicação” (LC 87/1996, art. 2º, III) | Não incide no provimento de acesso à internet (Súmula 334 do STJ, de 13/12/2006) |
| Fust e Funttel | Entram na base | Ficam fora da base |
| Percentual máximo na mensalidade | Nem a LGT nem a Súmula 334 fixam percentual. O que pesa é a prova de que o SVA existe e está separado | |
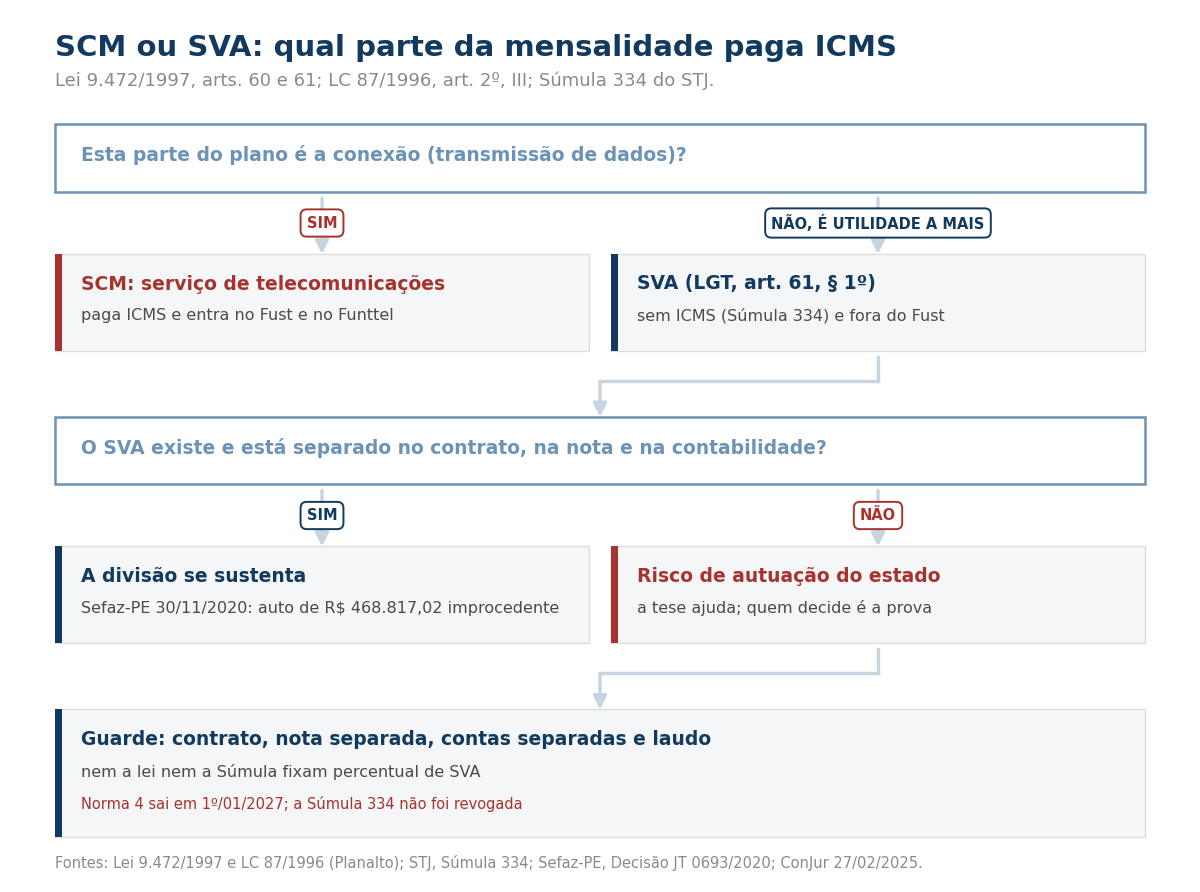
Por que a divisão muda o ICMS
O ICMS é imposto estadual: a Lei Complementar 87/1996, art. 2º, III, manda cobrar sobre “prestações onerosas de serviços de comunicação, por qualquer meio”. Se uma parte da mensalidade é SVA, e o SVA não é telecomunicação, essa parte fica fora do ICMS.
A mesma separação vale para o Fust e o Funttel, que incidem sobre receita de telecomunicações: veja SVA fica fora da base do Fust e o Fust sobre internet de SVA na 958ª Reunião da Anatel.
O que o STJ e a fiscalização estadual já decidiram
STJ, 2006. A Primeira Seção aprovou a Súmula 334 em 13/12/2006 (publicada em 14/02/2007), com base no art. 61, § 1º, da LGT: provimento de acesso é serviço de valor adicionado, e não paga ICMS.
STJ, 2025. Minas Gerais autuou uma empresa de telecomunicações em R$ 10 milhões, em setembro de 2021, por ICMS sobre o serviço de provedor de internet. No AREsp 2.779.426, a 2ª Turma do STJ (relator Francisco Falcão) rejeitou o argumento de que a súmula era da internet discada e a manteve (ConJur, 27/02/2025).
Fiscalização de Pernambuco, 2020. A Sefaz-PE cobrou R$ 468.817,02 de ICMS de um provedor com outorga de SCM, de fevereiro a julho de 2017. O julgador do Tribunal Administrativo Tributário (decisão de 30/11/2020) julgou a cobrança improcedente: a empresa apresentou contratos, laudos técnicos e notas fiscais, e tinha as receitas de SVA e de SCM separadas na contabilidade. Cabia ao fiscal provar o contrário, e ele não provou. A decisão foi enviada a reexame necessário; não conferimos o resultado final.
A lição dos dois casos é a mesma: a tese está a favor do provedor; o que decide é a prova.
O que muda a partir de 2027
Em 1º de janeiro de 2027 a Anatel encerra a Norma 4, a regra que tratava a conexão à internet como algo separado da telecomunicação. A Súmula 334 não foi revogada, e como os estados vão ler isso depois de 2027 ainda não está decidido (detalhes da Norma 4). Em paralelo, a Reforma Tributária troca o ICMS e o ISS pelo IBS de 2029 a 2033; o mapa está no guia fiscal do provedor. Até lá, vale a regra de hoje.
Na prática: o que o provedor precisa ter
- SVA que existe de verdade: o cliente tem de receber a utilidade (aplicativo, conteúdo, serviço) e conseguir usá-la.
- Contrato que descreve cada parte: o que é SCM e o que é SVA, com o preço de cada um.
- Nota fiscal separada: a parte de SCM na nota de telecomunicações, com ICMS; a parte de SVA à parte.
- Contabilidade separada: as duas receitas em contas diferentes, mês a mês, com o contrato do fornecedor do SVA e o laudo técnico, se houver, guardados.
Para ver como a divisão pesa na escolha do regime, leia Simples Nacional ou Lucro Presumido para provedores de SCM e SVA.
Perguntas frequentes
Qual a diferença entre SCM e SVA na nota do provedor?
SCM é a conexão, serviço de telecomunicações, e paga ICMS (LC 87/1996, art. 2º, III). SVA é a utilidade a mais sobre a conexão (LGT, art. 61) e não paga ICMS (Súmula 334 do STJ). Cada um tem de sair separado na nota e no contrato.
SVA paga ICMS?
Não, no provimento de acesso à internet: a Súmula 334 do STJ, de 2006, diz que o ICMS não incide nesse serviço, e o STJ a manteve em 2025 (AREsp 2.779.426).
Qual o percentual de SVA que posso colocar no plano?
Nem a LGT nem a Súmula 334 fixam percentual. O que segura a divisão é a prova: SVA real, contrato, nota e contabilidade separados.
O estado pode me autuar por causa do SVA?
Pode autuar. Em Pernambuco, um auto de R$ 468.817,02 foi julgado improcedente em 30/11/2020 porque o provedor provou a separação com contratos, laudos e notas. Sem essa prova, o risco é seu.
O SVA entra no Fust?
Não. O Fust e o Funttel incidem sobre receita de telecomunicações; o SVA fica fora, desde que seja SVA de fato.
Onde conferir
Fontes:
- Lei 9.472/1997 (Lei Geral de Telecomunicações), arts. 60 e 61 — Planalto.
- Lei Complementar 87/1996, art. 2º, III — Planalto.
- STJ — Súmula 334 e precedentes (Revista de Súmulas).
- ConJur, 27/02/2025: ICMS não incide sobre serviço de acesso à internet, reafirma STJ — AREsp 2.779.426.
- Sefaz-PE, Tribunal Administrativo Tributário — Decisão JT nº 0693/2020, de 30/11/2020.
