
Atualizado em setembro de 2026.
O planejamento tributário dos provedores de internet vai mudar bastante nos próximos anos. Até pouco tempo atrás, muita análise parava numa pergunta: qual é a alíquota do Simples Nacional? Para um provedor de SCM, essa pergunta não basta.
Além das faixas do Simples, entram na conta o sublimite do ICMS, a parte da receita que é SVA, o FUST, o Funttel, a folha e, aos poucos, a troca dos tributos atuais pelo IBS e pela CBS. Para mostrar isso na prática, usamos um plano de internet de R$ 100, dividido em R$ 60 de SCM e R$ 40 de SVA de livros e periódicos digitais. O exemplo é ilustrativo e supõe que a separação das receitas seja real e juridicamente sustentada.
⭐⭐ A conta que quase ninguém faz: o DAS do provedor não é o Anexo III puro. Na simulação apresentada, a sistemática própria do SCM resulta em uma carga dentro do DAS inferior ao Anexo III puro até o sublimite de R$ 3,6 milhões por ano — e, a partir daí, o ICMS sai do DAS e passa a ser pago à parte, na alíquota do estado. O salto real está nesse ponto.
Neste artigo
- As faixas do Simples Nacional para provedores
- O ponto crítico dos R$ 3,6 milhões
- Gráfico: a alíquota efetiva conforme o faturamento
- Por que SCM e SVA precisam ser analisados separadamente
- Livros e periódicos e a imunidade de IBS e CBS
- Por que o benefício relativo pode crescer até 2033
- FUST e Funttel: o custo que aparece fora do Simples
- Simples x Lucro Presumido: em que faixa comparar
- A Reforma Tributária muda a análise a partir de 2027
- Então qual regime faz mais sentido?
- Checklist para a análise
- Conclusão
- Perguntas frequentes
- Perguntas frequentes: percentual de SCM e SVA
- O que este artigo não diz
- Onde conferir
As faixas do Simples Nacional para provedores
O ponto de partida é o Anexo III da Lei Complementar nº 123/2006, que tem hoje seis faixas:
| Faixa | Receita bruta em 12 meses (RBT12) | Alíquota nominal | Parcela a deduzir |
|---|---|---|---|
| 1ª | Até R$ 180.000 | 6,00% | R$ 0 |
| 2ª | R$ 180.000,01 a R$ 360.000 | 11,20% | R$ 9.360 |
| 3ª | R$ 360.000,01 a R$ 720.000 | 13,50% | R$ 17.640 |
| 4ª | R$ 720.000,01 a R$ 1.800.000 | 16,00% | R$ 35.640 |
| 5ª | R$ 1.800.000,01 a R$ 3.600.000 | 21,00% | R$ 125.640 |
| 6ª | R$ 3.600.000,01 a R$ 4.800.000 | 33,00% | R$ 648.000 |
As faixas acima são a tabela vigente em 2026. Com a Reforma Tributária, a composição do DAS muda a partir de 2027, e a 6ª faixa do Anexo III passa de 33% para 32,90% em 2027 e 2028 (mesma parcela a deduzir, R$ 648 mil), voltando a 33% a partir de 2029, conforme as tabelas do Anexo XX da LC 214/2025.
A alíquota que se paga de verdade é a efetiva:
(RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12
Por isso a alíquota nominal engana: 21% na 5ª faixa não quer dizer 21% sobre a receita.
📌 E o provedor tem uma particularidade. O serviço de comunicação é tributado pelo ICMS, não pelo ISS. O documento oficial de perguntas e respostas do Simples descreve a composição assim: “Anexo III, menos percentual de distribuição do ISS, mais percentual de distribuição do ICMS sobre alíquota efetiva do Anexo I”. Explicamos essa mecânica em detalhe em o DAS do provedor no Simples é Anexo III com o ICMS do Anexo I por cima. Ela muda o número final, como mostra o gráfico mais abaixo.
O ponto crítico dos R$ 3,6 milhões
Até R$ 3,6 milhões de receita bruta anual, o ICMS e o ISS ficam dentro do DAS, conforme as regras aplicáveis. Acima de R$ 3,6 milhões, o sublimite passa a valer: ICMS e ISS saem do DAS e são recolhidos à parte, pelas regras normais. Com a Reforma Tributária, o sublimite de R$ 3,6 milhões passa a valer também para o IBS dentro do Simples.
⚠️ R$ 3,6 milhões não é o limite máximo do Simples. É o sublimite ligado aos tributos sobre consumo. O limite geral do Simples continua em R$ 4,8 milhões.
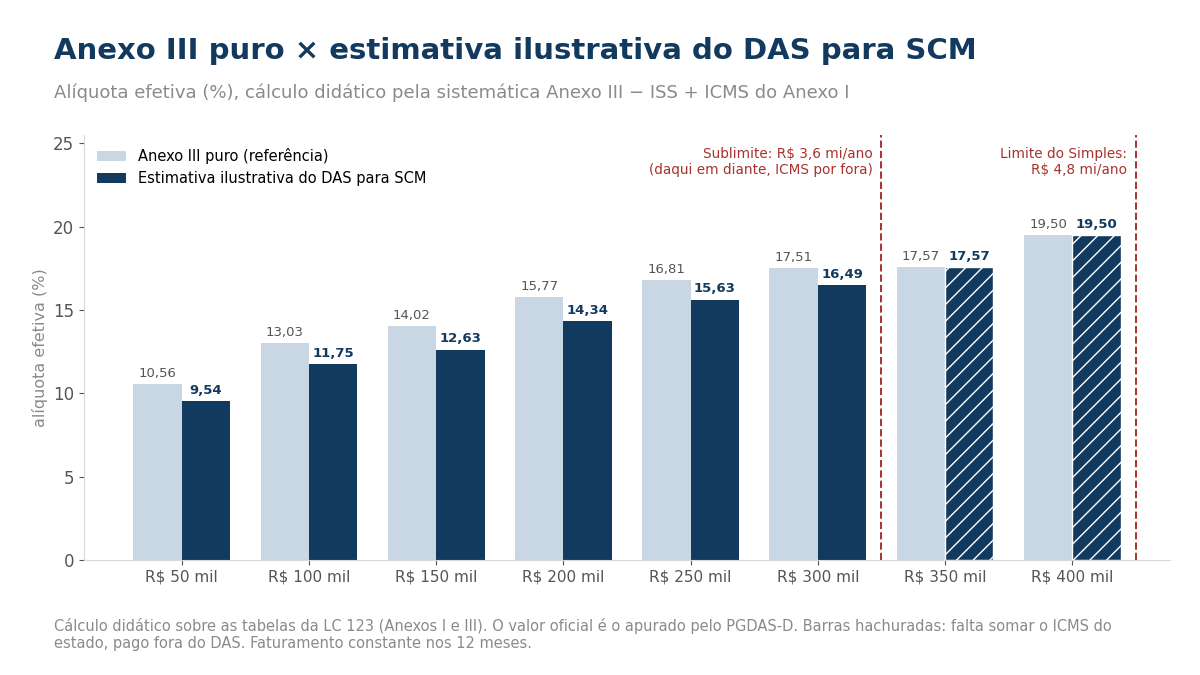
Gráfico: a alíquota efetiva conforme o faturamento
Calculamos, para oito níveis de faturamento mensal constante, duas coisas: a alíquota efetiva do Anexo III puro, que é a referência mais citada, e a do DAS do provedor, pela fórmula oficial do serviço de comunicação (Anexo III sem a parte do ISS, com a parte do ICMS do Anexo I).
| Faturamento médio mensal | RBT12 | Anexo III puro | Estimativa ilustrativa do DAS para SCM | Situação |
|---|---|---|---|---|
| R$ 50 mil | R$ 600 mil | 10,56% | 9,54% | Simples — 3ª faixa |
| R$ 100 mil | R$ 1,2 milhão | 13,03% | 11,75% | Simples — 4ª faixa |
| R$ 150 mil | R$ 1,8 milhão | 14,02% | 12,63% | limite da 4ª faixa |
| R$ 200 mil | R$ 2,4 milhões | 15,77% | 14,34% | Simples — 5ª faixa |
| R$ 250 mil | R$ 3 milhões | 16,81% | 15,63% | Simples — 5ª faixa |
| R$ 300 mil | R$ 3,6 milhões | 17,51% | 16,49% | ponto crítico do sublimite |
| R$ 350 mil | R$ 4,2 milhões | 17,57% | 17,57% + ICMS por fora | 6ª faixa, ICMS fora do DAS |
| R$ 400 mil | R$ 4,8 milhões | 19,50% | 19,50% + ICMS por fora | limite máximo do Simples |
| Acima de R$ 400 mil | acima de R$ 4,8 milhões | — | — | Lucro Presumido ou Lucro Real |
Cálculo didático com base na sistemática Anexo III − ISS + ICMS do Anexo I. O valor oficial é o apurado pelo PGDAS-D.
⭐ A leitura que o Anexo III sozinho esconde: até R$ 300 mil por mês, o DAS do provedor fica entre 1,0 e 1,5 ponto abaixo do Anexo III puro, porque a fatia do ISS sai e entra uma fatia menor de ICMS. Na 6ª faixa essa vantagem some, e o ICMS passa a ser pago à parte, na alíquota do estado sobre a receita de comunicação. Não calculamos esse ICMS porque ele depende do estado — e é justamente ele que torna a faixa entre R$ 3,6 e R$ 4,8 milhões a mais delicada.
📐 Como a conta é feita, para quem quiser refazer. Exemplo com R$ 50 mil por mês (RBT12 de R$ 600 mil, 3ª faixa): a alíquota efetiva do Anexo III é 10,56%; tirando a fatia do ISS dessa faixa (32,5%), sobram 7,13%. A alíquota efetiva do Anexo I na mesma receita é 7,19%, e a fatia do ICMS nela (33,5%) dá 2,41%. Somando: 9,54%. Os percentuais de repartição estão nas tabelas da LC 123. A fórmula está no documento oficial de perguntas e respostas do Simples, que a Receita tirou do ar para atualização em 18/09/2026; a versão anterior pode ser conferida no arquivo público da internet (versão de junho de 2025).
São alíquotas de referência, não a carga tributária final do provedor. Não entram FUST, Funttel, folha nem créditos, e a conta supõe faturamento igual nos 12 meses.
📞 Seu provedor está chegando perto dos R$ 300 mil por mês? É a hora de refazer a conta com o contador. Fale com a Transmitter — atuamos em conjunto com a contabilidade do provedor.
Por que SCM e SVA precisam ser analisados separadamente
SCM é serviço de telecomunicações. SVA, o serviço de valor adicionado, é juridicamente distinto do serviço de telecomunicações. No plano do exemplo, são R$ 60 de SCM, receita de telecomunicações, e R$ 40 de SVA de livros e periódicos digitais, receita distinta do SCM.
⚠️ O nome comercial não basta. O contrato, a nota fiscal, a contabilidade e a prestação efetiva precisam refletir a operação. Separar receitas no papel sem que o serviço exista de fato não é planejamento: é risco.
Livros e periódicos e a imunidade de IBS e CBS
A Lei Complementar nº 214/2025, no art. 9º, inciso IV, declara imunes ao IBS e à CBS os fornecimentos “de livros, jornais, periódicos e do papel destinado a sua impressão”.
Isso não quer dizer que qualquer plataforma ou qualquer SVA receba a imunidade automaticamente. Quando a operação efetivamente corresponder ao fornecimento de livros ou periódicos abrangidos pela imunidade constitucional e pela LC 214/2025, a parcela de IBS e CBS não deve incidir sobre esse fornecimento. A análise depende da natureza concreta da operação.
⚠️ Imunidade de IBS e CBS não significa receita sem tributação. As outras parcelas do Simples continuam existindo.
Por que o benefício relativo pode crescer até 2033
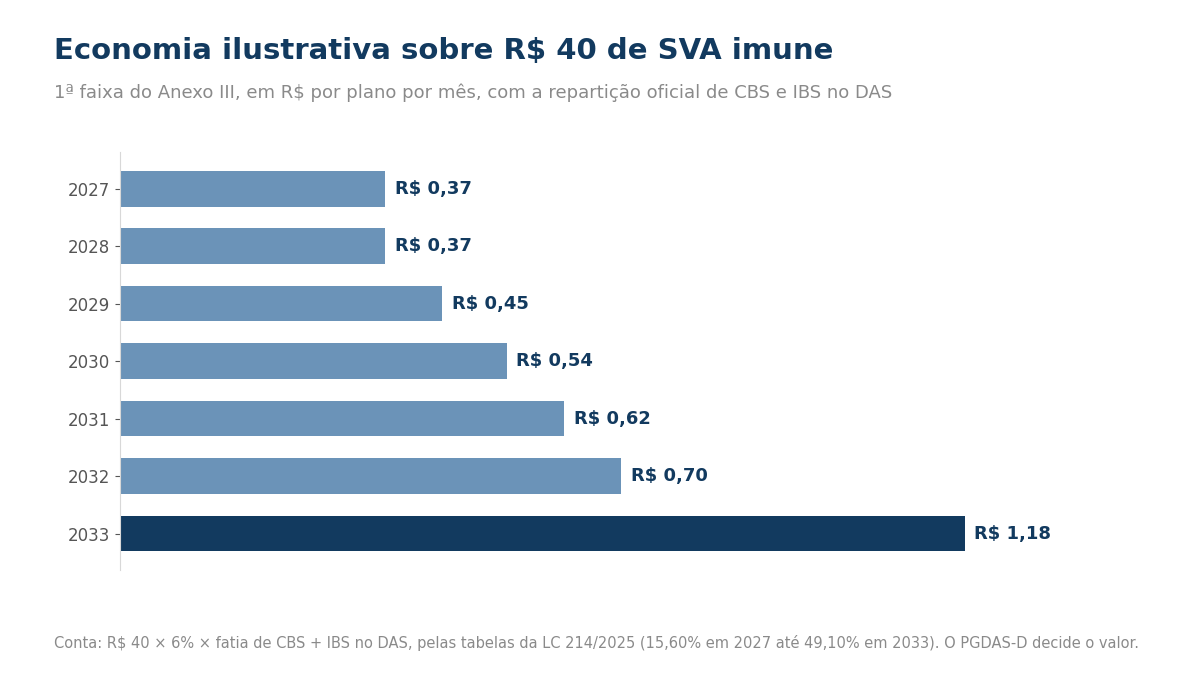
À medida que IBS e CBS ganham peso na tributação sobre o consumo, uma operação realmente abrangida pela imunidade pode ter um benefício relativo maior. Isso não significa redução automática da carga total do provedor.
A simulação abaixo usa a 1ª faixa do Anexo III e os R$ 40 de SVA do exemplo, e a conta é: R$ 40 × 6% × a fatia de CBS e IBS dentro do DAS. Essa fatia não é suposição nossa: está nas tabelas de repartição do Anexo III publicadas no Anexo XX da LC 214/2025 (texto compilado no Planalto), ano a ano, com efeitos a partir de 1º de janeiro de 2027. Na 1ª faixa, CBS e IBS somam 15,60% em 2027 e 2028 (15,43% + 0,17%), 18,95% em 2029, 22,30% em 2030, 25,65% em 2031, 29,00% em 2032 e 49,10% em 2033, quando o ISS sai de vez. O resultado vai de R$ 0,37 em 2027 a R$ 0,70 em 2032 e R$ 1,18 em 2033, por plano por mês. O que continua sendo hipótese é só uma coisa: que o aplicativo do Simples retire essa fatia da parcela imune. Quem faz a conta final é o PGDAS-D.
FUST e Funttel: o custo que aparece fora do Simples
A LC 123/2006 dispensa os optantes do Simples do pagamento das “demais contribuições instituídas pela União” (art. 13, § 3º). Na prática do setor, isso aparece em dois lugares:
- Funttel: o Ministério das Comunicações responde que “as empresas optantes do Simples Nacional estão desobrigadas do pagamento ao Funttel” — mas só a partir da adesão; o que era devido antes continua devido.
- FUST: a Anatel informa a dispensa da prestação de contas do FUST para o optante do Simples e alerta que ela “não se aplica à prestadora desenquadrada”: depois de sair do regime, a declaração mensal volta a ser obrigatória. Mostramos o que acontece quando ela não é entregue em se você não entrega os dados do Fust, a Anatel arbitra.
As alíquotas de referência são 1% para o FUST e 0,5% para o Funttel. Numa conta bruta simplificada sobre os R$ 60 de SCM do exemplo: 1,5% × R$ 60 = R$ 0,90 por plano por mês.
- No Simples: em regra, FUST e Funttel não são recolhidos enquanto a prestadora permanecer regularmente enquadrada no Simples Nacional, observadas as regras específicas de cada contribuição.
- Fora do Simples: FUST e Funttel entram no custo tributário do SCM.
⚠️ A base final não é necessariamente R$ 60: as duas contribuições têm exclusões legais próprias, e somar 1,5% é só uma aproximação bruta.
Simples x Lucro Presumido: em que faixa comparar
| Faturamento anual | Mensal aproximado | Estratégia de análise |
|---|---|---|
| Até R$ 720 mil | até R$ 60 mil | o Simples costuma ser o primeiro cenário a analisar |
| R$ 720 mil a R$ 1,8 milhão | R$ 60 mil a R$ 150 mil | o Simples tende a ser competitivo; verificar a composição das receitas |
| R$ 1,8 milhão a R$ 3,6 milhões | R$ 150 mil a R$ 300 mil | comparação tributária detalhada recomendada |
| R$ 3,6 milhões a R$ 4,8 milhões | R$ 300 mil a R$ 400 mil | faixa crítica: comparar o Simples, o ICMS fora do sublimite e o Lucro Presumido |
| Acima de R$ 4,8 milhões | acima de R$ 400 mil | fora do Simples: comparar Lucro Presumido e Lucro Real |
A tabela indica onde a comparação merece ser feita, não o resultado dela. O resultado depende da composição real da empresa.
A Reforma Tributária muda a análise a partir de 2027
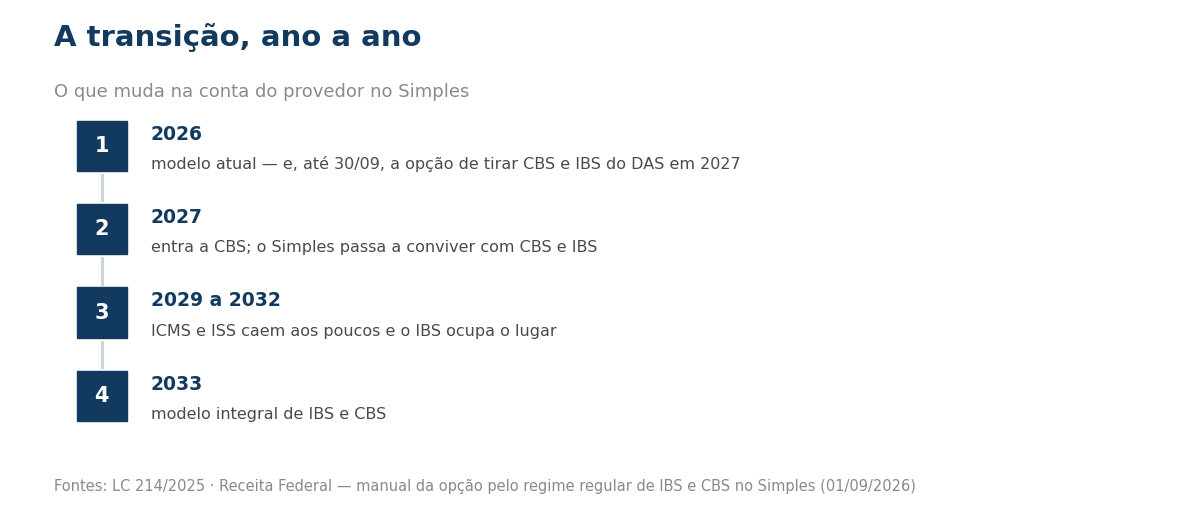
A partir de 2027, o Simples passa a conviver com a CBS e o IBS. O optante pode ficar no Simples e recolher IBS e CBS pelo regime regular, fora do DAS. O sublimite de R$ 3,6 milhões passa a valer também para o IBS. E de 2029 a 2032 ocorre a transição gradual do ICMS e do ISS para o IBS.
⏰ Há um prazo agora: a opção por tirar CBS e IBS do DAS no primeiro semestre de 2027 é feita até 30 de setembro de 2026. Detalhamos as duas opções de setembro em a janela para tirar IBS e CBS da guia única.
Então qual regime faz mais sentido para um provedor?
Não existe resposta única. Para um provedor de faturamento baixo ou médio, o Simples pode continuar muito competitivo, porque concentra vários tributos no DAS e mantém a dispensa de FUST e Funttel. À medida que o faturamento cresce, principalmente perto de R$ 3,6 milhões e de R$ 4,8 milhões, a conta precisa ser refeita.
Dois provedores com o mesmo faturamento podem ter resultados bem diferentes. O Provedor A tem 95% de SCM e 5% de outras receitas; o Provedor B tem 60% de SCM e 40% de SVA devidamente estruturado. Eles não devem ser analisados da mesma forma. Também entram na conta: folha, pró-labore, créditos tributários, investimentos, estado de atuação, receitas imunes, receitas de telecomunicações, FUST, Funttel, IBS e CBS e, durante a transição, o ICMS.
E a base de tudo continua sendo a regularidade do SCM: sem a outorga de SCM na Anatel e as obrigações setoriais em dia, não há planejamento que se sustente. É desse lado que atua a nossa consultoria Anatel para provedores.
Checklist para a análise tributária de um provedor
- ☐ RBT12 atual e faturamento mensal
- ☐ percentual de SCM e percentual de SVA
- ☐ tipo de SVA, contratos e documentação fiscal
- ☐ estado de atuação
- ☐ folha mensal e pró-labore
- ☐ FUST e Funttel
- ☐ ICMS, IBS e CBS
- ☐ créditos disponíveis
- ☐ regime tributário atual
- ☐ projeção de faturamento dos próximos 12 meses
Conclusão
A Reforma Tributária não elimina a necessidade de planejamento dos provedores. Pelo contrário: separar corretamente as receitas e acompanhar o faturamento fica ainda mais importante. O Simples continua sendo uma alternativa relevante, mas a vantagem precisa ser medida conforme a empresa cresce. A partir de R$ 3,6 milhões por ano, os tributos sobre o consumo exigem atenção especial; acima de R$ 4,8 milhões, o provedor sai do Simples e precisa comparar os regimes disponíveis fora dele.
Receitas de SCM e SVA não devem ser tratadas como iguais. FUST, Funttel, IBS, CBS, ICMS e a eventual imunidade de livros e periódicos podem mudar bastante o resultado. O planejamento deve ser feito antes de o faturamento passar dos limites, não depois.
Seu provedor está perto do sublimite do Simples?
A Transmitter ajuda provedores na organização regulatória e na correta separação operacional das receitas, para validação tributária pela contabilidade. Falar com a Transmitter
Perguntas frequentes
Qual o limite do Simples Nacional para provedor de internet?
R$ 4,8 milhões de receita bruta anual, observado o sublimite de R$ 3,6 milhões para os tributos sobre consumo.
O que acontece quando o provedor passa de R$ 3,6 milhões?
A empresa pode continuar no Simples até o limite geral, mas os tributos abrangidos pelo sublimite passam a ser tratados fora do DAS, conforme as regras vigentes.
Provedor do Simples paga FUST?
A Anatel informa a dispensa da prestação de contas do FUST para prestadoras optantes pelo Simples Nacional; ela deixa de valer após o desenquadramento.
Provedor do Simples paga Funttel?
Segundo o Ministério das Comunicações, as optantes do Simples estão desobrigadas do pagamento do Funttel enquanto permanecerem no regime, a partir da adesão.
SVA paga FUST e Funttel?
SVA é juridicamente distinto do serviço de telecomunicações. A análise deve considerar a natureza real da receita e a legislação aplicável.
Livros digitais têm imunidade de IBS e CBS?
A LC 214/2025 prevê imunidade de IBS e CBS para o fornecimento de livros, jornais e periódicos, desde que a operação efetivamente se enquadre nessa hipótese legal.
Lucro Presumido é melhor que Simples para provedor?
Não existe resposta universal. A comparação depende do faturamento, da composição SCM/SVA, da folha, dos créditos, do estado, do FUST, do Funttel e de outros fatores.
Perguntas frequentes: percentual de SCM e SVA
A pergunta que mais aparece depois do exemplo de 60/40 é se existe um percentual “certo”. As respostas abaixo se apoiam na Portaria Anatel nº 2.817/2024, que é o procedimento de fiscalização do FUST e do Funttel e tem uma seção inteira sobre a separação de receitas de SVA. Na prática, provedores já perderam recurso por falta de prova, e não de tese: o que decide é a documentação.
Existe um percentual obrigatório entre SCM e SVA?
Não. Nenhuma norma da Anatel fixa uma proporção como 60/40 ou 50/50. A separação deve refletir os serviços efetivamente prestados, com sustentação no contrato, na nota fiscal e na contabilidade.
Posso usar 60% de SCM e 40% de SVA?
Pode ser uma composição possível, mas não existe autorização da Anatel dizendo que 60/40 é automaticamente correto. O percentual precisa ser compatível com o valor e a natureza dos serviços entregues ao assinante. O 60/40 deste artigo é só exemplo didático.
Existe um percentual de SVA considerado seguro?
Não. O risco não depende só do número, mas de a empresa conseguir demonstrar que o SVA existe, é prestado de fato e tem valor econômico compatível. Quanto maior a parcela atribuída ao SVA, maior tende a ser a necessidade de justificá-la.
A Anatel pode analisar a separação entre SCM e SVA?
Sim, na fiscalização do FUST e do Funttel. A Portaria Anatel nº 2.817/2024 manda o fiscal verificar “a real natureza dos saldos registrados, invalidando segregações artificiais” (art. 38), por meio de dados contábeis e de uma amostra de notas e contratos (art. 39).
O preço do SVA pode ser um percentual fixo do plano?
Uma proporção fixa não é irregular por si só, mas a Portaria nº 2.817/2024 lista entre os pontos avaliados “a variação de preço do SVA diretamente associada ao serviço de telecomunicações, por exemplo, proporção fixa ao total do pacote/combo, sem que haja diferenciação do objeto do SVA” (art. 41, IV). O valor do SVA precisa ter justificativa própria.
E se o valor do SCM ficar muito baixo?
A mesma portaria permite avaliar se os preços de telecomunicações separados “são inferiores aos parâmetros de custo de produtos equivalentes” (art. 41, V). SCM artificialmente barato é sinal de separação questionável.
O que acontece se a fiscalização achar telecom dentro da conta de SVA?
Pela Portaria nº 2.817/2024, se algum item da amostra tiver natureza de telecomunicações, todo o saldo da conta examinada entra na base de cálculo do FUST e do Funttel, descontados apenas os itens da amostra comprovadamente de outra natureza (art. 40, § 3º). Além disso, pode haver reflexos em outros tributos, a critério de cada fisco.
O contrato e a nota precisam separar SCM e SVA?
Sim, é um dos primeiros pontos avaliados: a separação na nota fiscal ou no documento de cobrança e a previsão contratual dos serviços e valores (art. 41, I e II, da Portaria nº 2.817/2024). Contrato, cobrança, nota e contabilidade devem contar a mesma história.
O que este artigo não diz
- Não é parecer tributário. É uma análise estratégica com simulações ilustrativas.
- A coluna “Estimativa ilustrativa do DAS para SCM” é conta nossa, feita com as tabelas da LC 123 e a fórmula oficial do serviço de comunicação. O valor devido é o que o aplicativo do Simples calcula, com a atividade corretamente selecionada.
- Na 5ª faixa aplicamos o teto de 5% do ISS previsto na própria LC 123 (a diferença passa aos tributos federais). O documento oficial não traz exemplo desse caso para o serviço de comunicação; sem o teto, os números da 5ª faixa ficariam até 0,9 ponto menores. É o ponto da tabela que mais pede conferência no aplicativo.
- Não calculamos o ICMS acima do sublimite, porque depende da alíquota de cada estado.
- A simulação de 2027 a 2033 usa as tabelas oficiais de repartição do Anexo III, publicadas no Anexo XX da LC 214/2025. Elas valem para cada exercício e podem ser alteradas por lei posterior; convém reconferi-las a cada ano. A hipótese é que a parcela imune deixe de pagar a fatia de CBS e IBS no DAS — o tratamento da receita imune no aplicativo do Simples ainda não foi publicado nas fontes que lemos.
- Não afirmamos que todo SVA é imune, nem que chamar parte do plano de “livros e revistas” gere imunidade.
Este conteúdo tem caráter informativo e usa simulações ilustrativas. O enquadramento tributário deve ser validado pela contabilidade e, quando necessário, por assessoria jurídica tributária, considerando a realidade de cada empresa.
Onde conferir
Fontes: as tabelas e o art. 13 da LC 123/2006, o art. 9º da LC 214/2025, a Receita Federal sobre o Simples na reforma, a Anatel sobre o FUST e o Ministério das Comunicações sobre o Funttel.
- Lei Complementar nº 123/2006 — Anexos I e III (faixas, deduções e repartição) e art. 13, § 3º: planalto.gov.br — LC 123/2006
- Lei Complementar nº 214/2025 — art. 9º, IV (imunidade de livros, jornais e periódicos): planalto.gov.br — LC 214/2025
- Receita Federal — atualização das regras do Simples para a reforma do consumo: gov.br/receitafederal — CGSN atualiza regras do Simples
- Anatel — Perguntas Frequentes (FUST e Simples Nacional): gov.br/anatel — Perguntas Frequentes
- Ministério das Comunicações — Funttel e Simples Nacional: gov.br/mcom — Funttel e Simples
