
Atualizado em 09/11/2026.
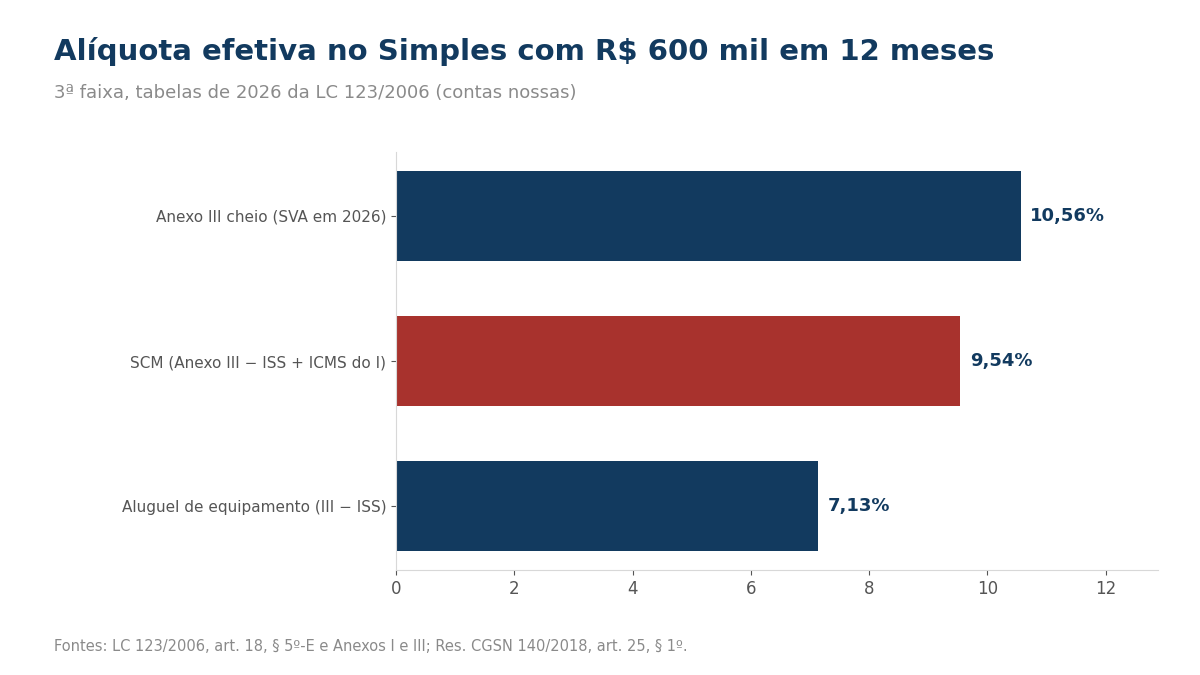
No Simples Nacional, o provedor de internet não tem um anexo só: cada receita vai para o seu. O acesso à internet (SCM) é calculado pelo Anexo III, sem a parte do ISS e com a parte do ICMS do Anexo I (LC 123/2006, art. 18, § 5º-E; Resolução CGSN 140/2018, art. 25, § 1º, IX, “c”); o aluguel de equipamento vai no Anexo III sem o ISS, e a obra de rede vai no Anexo IV, com o INSS patronal pago fora da guia. Numa receita de R$ 600 mil em 12 meses, isso dá uma alíquota efetiva de 9,54% no SCM, contra 10,56% do Anexo III cheio.
Neste artigo
- Qual anexo para cada receita do provedor
- A tabela de faixas do Anexo III e do Anexo I
- Exemplo: a alíquota efetiva do SCM
- E o fator r?
- Na prática
- Perguntas frequentes
- Onde conferir
Qual anexo para cada receita do provedor
A Resolução CGSN 140/2018, art. 25, § 1º, manda separar as receitas e calcular cada uma pelo seu anexo:
| Receita do provedor | Anexo em 2026 | Onde está a regra |
|---|---|---|
| Acesso à internet (SCM, serviço de comunicação) | Anexo III, tirando o ISS e somando o ICMS do Anexo I | LC 123, art. 18, § 5º-E; Res. CGSN 140, art. 25, § 1º, IX, “c” |
| SVA (antivírus, streaming, aplicativos) | Não tem linha própria; cai em “outros serviços” do Anexo III | Res. CGSN 140, art. 25, § 1º, III, “m” |
| Aluguel de roteador e ONU | Anexo III, tirando o ISS | LC 123, art. 18, § 4º, V; Res. CGSN 140, art. 25, § 1º, VI |
| Obra de rede para terceiros (construção) | Anexo IV, com o INSS patronal (CPP) pago fora do DAS | LC 123, art. 18, § 5º-C, I |
| Instalação, reparo e manutenção para terceiros | Anexo III | LC 123, art. 18, § 5º-B, IX |
| Projeto de engenharia, consultoria | Anexo III ou V, conforme o fator r | LC 123, art. 18, §§ 5º-I e 5º-J |
Detalhes em o DAS do provedor é Anexo III com o ICMS do Anexo I por cima e, para a obra, em construir rede é obra: o Simples vai para o Anexo IV.
O SVA muda em 2027. A Resolução CGSN 190/2026 (DOU de 10/08/2026, efeitos a partir de 01/01/2027) cria no art. 25, § 1º, o inciso X: serviço sobre o qual incidem o IBS e a CBS, mas não o ISS nem o ICMS, vai para o Anexo III, deduzida a parcela do ISS. Em 2026 essa dedução não está escrita, e as fontes de mercado divergem sobre o ISS do SVA.
A tabela de faixas do Anexo III e do Anexo I
O SCM usa duas tabelas da LC 123/2006 vigentes em 2026: o Anexo III (base) e o Anexo I (de onde sai o ICMS).
| Receita em 12 meses (RBT12) | Anexo III: alíquota / dedução | Parte do ISS no III | Anexo I: alíquota / dedução | Parte do ICMS no I |
|---|---|---|---|---|
| 1ª: até R$ 180.000 | 6,00% / R$ 0 | 33,50% | 4,00% / R$ 0 | 34,00% |
| 2ª: até R$ 360.000 | 11,20% / R$ 9.360 | 32,00% | 7,30% / R$ 5.940 | 34,00% |
| 3ª: até R$ 720.000 | 13,50% / R$ 17.640 | 32,50% | 9,50% / R$ 13.860 | 33,50% |
| 4ª: até R$ 1.800.000 | 16,00% / R$ 35.640 | 32,50% | 10,70% / R$ 22.500 | 33,50% |
| 5ª: até R$ 3.600.000 | 21,00% / R$ 125.640 | 33,50% | 14,30% / R$ 87.300 | 33,50% |
| 6ª: até R$ 4.800.000 | 33,00% / R$ 648.000 | sem ISS | 19,00% / R$ 378.000 | sem ICMS |
Na 6ª faixa o ICMS e o ISS são pagos fora do DAS. Em 2027 as tabelas mudam (LC 214/2025, com CBS e IBS) e a faixa passa a ser medida de outro jeito: veja a faixa do DAS em 2027.
Exemplo: a alíquota efetiva do SCM
A alíquota efetiva é (RBT12 × alíquota − dedução) ÷ RBT12. Um provedor com R$ 600.000 de receita nos últimos 12 meses está na 3ª faixa:
- Anexo III: (600.000 × 13,50% − 17.640) ÷ 600.000 = 10,56%.
- Tira o ISS (32,50%): 10,56% × 67,50% = 7,13%. É também a alíquota do aluguel de equipamento.
- Anexo I: (600.000 × 9,50% − 13.860) ÷ 600.000 = 7,19%; a parte do ICMS (33,50%) é 2,41%.
- SCM: 7,13% + 2,41% = 9,54% sobre a receita de acesso do mês.
Contas nossas, com as tabelas da LC 123/2006. O PGDAS-D faz esse ajuste sozinho se a receita de acesso for marcada na atividade de serviços de comunicação.
E o fator r?
O fator r (folha de salários ÷ receita de 12 meses) só decide entre os Anexos III e V nas atividades do § 5º-I da LC 123, como engenharia e consultoria: com 28% ou mais, Anexo III (art. 18, § 5º-J); abaixo, Anexo V. O SCM, o SVA e o aluguel de equipamento não dependem do fator r.
Na prática
- Separe no ERP o acesso (SCM), o SVA, o aluguel de equipamento e a obra.
- No PGDAS-D, marque cada receita na atividade certa.
- Obra de rede para terceiros: INSS patronal fora do DAS.
- Antes de 2027, revise com o contador o SVA no DAS.
Para comparar o Simples com o Lucro Presumido, veja Simples Nacional ou Lucro Presumido para provedores.
Perguntas frequentes
Provedor de internet é Anexo III ou Anexo I?
Nenhum dos dois inteiro. O SCM é calculado pelo Anexo III sem o ISS, somando a parte do ICMS do Anexo I (LC 123/2006, art. 18, § 5º-E).
Qual a alíquota do Simples para provedor de internet?
Depende da receita dos últimos 12 meses. Na 1ª faixa (até R$ 180 mil) a alíquota nominal do Anexo III é 6%; com R$ 600 mil, a efetiva do SCM fica em 9,54%, pelas contas acima.
O SVA paga ICMS no Simples?
Não. O SVA não tem ICMS na resolução. Em 2026 cai em “outros serviços” do Anexo III; a partir de 2027, a Res. CGSN 190/2026 manda tirar também a parte do ISS.
O fator r vale para provedor?
Não para o acesso, o SVA e o aluguel de equipamento. Só para engenharia, consultoria e outras atividades do § 5º-I da LC 123.
Construir rede para outro provedor é Anexo III?
Não. Obra de engenharia é Anexo IV, e o INSS patronal sai do DAS (LC 123/2006, art. 18, § 5º-C).
Onde conferir
Fontes:
- Lei Complementar nº 123/2006 (Planalto) — art. 18 e Anexos I, III e IV, lida em 09/11/2026.
- Resolução CGSN nº 140/2018, texto compilado da Receita Federal — art. 25, § 1º, III “m”, VI e IX “c”. Lida em 09/11/2026.
- Resolução CGSN nº 190/2026, Diário Oficial da União de 10/08/2026 — art. 25, § 1º, X, e art. 9º (efeitos em 01/01/2027).
- FR Contabilidade: contabilidade para provedores de internet — leitura de mercado.
