
Muito provedor fatura a internet em duas partes: uma de SCM — a outorga de comunicação multimídia, que é serviço de telecomunicações, e outra de conexão à internet, tratada como serviço de valor adicionado (SVA). Esse desenho tem uma base regulatória de 1995 — a Norma nº 4 do antigo Ministério das Comunicações. E essa base tem data para sair: 1º de janeiro de 2027.
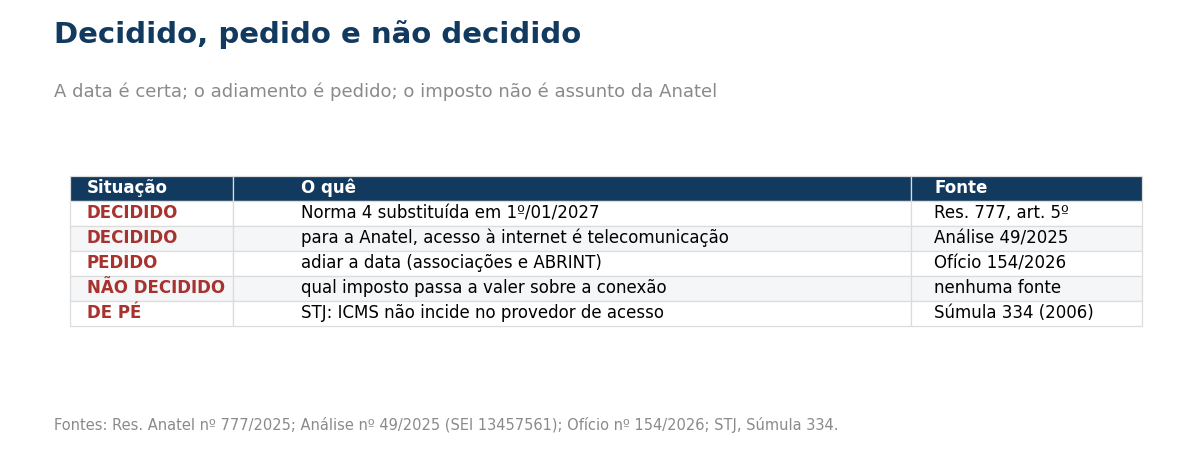
A data não é proposta. Está na resolução que a Anatel aprovou em 2025. O que ainda não está fechado é outra coisa: há dois pedidos de adiamento esperando decisão. E o que a Anatel não decidiu, porque não é dela, é qual imposto passa a valer sobre a parte que hoje é SVA.
Neste artigo
- O que está decidido: a data e o texto
- Por que a Anatel decidiu acabar com a Norma 4
- O que ainda está em aberto: dois pedidos de adiamento
- O que ninguém decidiu: o imposto
- A leitura: o que o provedor faz até janeiro
- Onde conferir
O que está decidido: a data e o texto
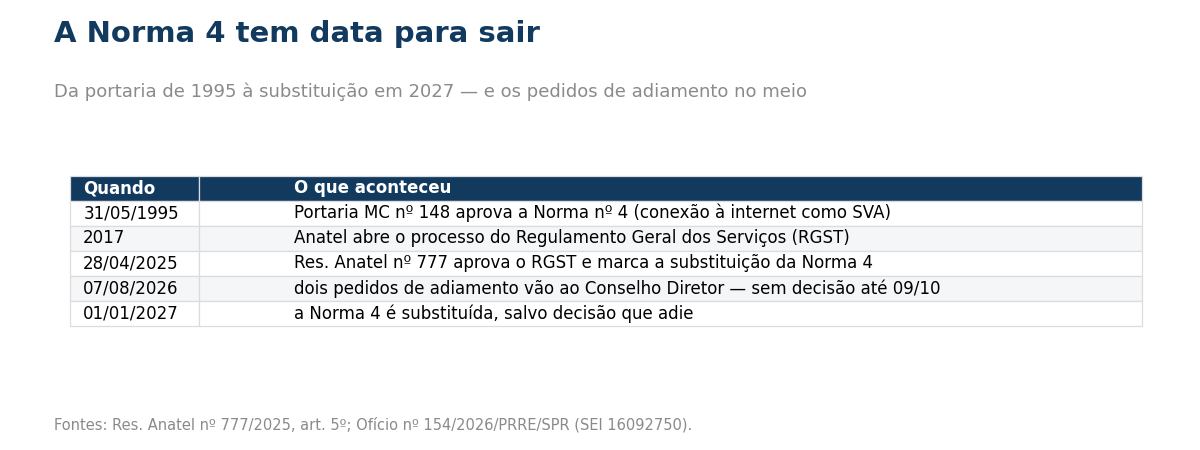
O Regulamento Geral dos Serviços de Telecomunicações (RGST), aprovado pela Resolução Anatel nº 777, de 28 de abril de 2025, diz no art. 5º:
“Fica substituída, em 1º de janeiro de 2027, a Portaria nº 148, de 31 de maio de 1995, do Ministério das Comunicações (…), que aprova a Norma nº 004/95 – Uso de Meios da Rede Pública de Telecomunicações para acesso à Internet.”
Repare na palavra: substituída, não revogada. A Anatel não escreveu uma norma nova para o lugar dela. Na análise que fundamenta a resolução, a Norma 4 é substituída pela regulamentação que a própria Agência edita — ou seja, pelo RGST e pela definição de SCM que ele traz: o serviço que permite “inclusive o provimento de conexão à internet“.
Há ainda uma regra de transição, no art. 317 do RGST. Até a substituição, a prestadora de SCM que oferece a conexão por meio de um provedor de conexão (PSCI) do mesmo grupo econômico tem de garantir a conexão gratuita em todas as ofertas — e o § 2º diz que essa exigência não se aplica às Prestadoras de Pequeno Porte. É uma regra que vale “até a substituição”: ela também tem prazo.
Por que a Anatel decidiu acabar com a Norma 4
O motivo está escrito na Análise nº 49/2025 do Conselho Diretor, a que fundamenta a aprovação do RGST. Ela começa pelo problema:
“A conexão à Internet fixa, considerando o disposto na Norma nº 4/1995, pode ser feita por meio da prestação do SCM ou do SCI, como Serviço de Valor Adicionado (SVA). Esse cenário gera diversas incertezas e questionamentos jurídicos, uma vez que a natureza tributária dos dois serviços é distinta na legislação brasileira.”
E chega a uma conclusão que não deixa dúvida sobre a direção: a Lei nº 14.744/2023 definiu o SCM como serviço que inclui “o provimento de conexão à Internet”, e a Análise entende que essa lei “reforçou que o acesso à Internet é serviço de telecomunicações e, portanto, não deve ser caracterizado como Serviço de Valor Adicionado“.
O processo do RGST foi aberto em 2017, e a substituição da Norma 4 só foi fixada na aprovação de 2025, com prazo de quase dois anos para entrar em vigor. É uma decisão recente e contestada pelo setor — o que explica o próximo item.
O que ainda está em aberto: dois pedidos de adiamento
Em 7 de agosto de 2026, a Superintendência de Planejamento e Regulamentação da Anatel registrou, no Ofício nº 154/2026, duas petições sobre a data:
- uma conjunta de ABRAMULTI, Associação NEO, InternetSul, Fenainfra e RedeTelesul, que pede “a prorrogação da vigência da Norma nº 004/95 e o diferimento da produção de efeitos do ato normativo que vier a substituí-la”;
- outra da ABRINT, “acompanhada de estudo técnico-econômico”, que pede “a reavaliação da data de substituição da Norma nº 004/95, com proposta de postergação do marco temporal”.
| Quem pede | O que pede | Processo |
|---|---|---|
| ABRAMULTI, Associação NEO, InternetSul, Fenainfra e RedeTelesul | prorrogar a Norma 4 e adiar os efeitos do que vier a substituí-la | 53500.063209/2026-57 |
| ABRINT, com estudo técnico-econômico | reavaliar a data, com proposta de adiar o marco | 53500.089510/2026-91 |
O ofício encaminhou as duas ao Conselho Diretor. Até a data desta apuração, não encontramos decisão sobre elas, e o texto consolidado da Resolução 777 continua com a data de 1º de janeiro de 2027, sem nota de prorrogação. Para acompanhar o que já vale e o que ainda é proposta na Anatel, mantemos um resumo atualizado.
Ou seja: o certo hoje é a data. O adiamento é um pedido — pode vir, pode não vir. Planejar contando com ele é contar com uma decisão que ainda não existe.
O que ninguém decidiu: o imposto
Este é o ponto em que é fácil dizer mais do que as fontes dizem. A Anatel regula o serviço; ela não define tributo. Os documentos dela citam o ICMS e o ISS só para descrever o problema — telecomunicação paga ICMS e contribuições setoriais, SVA não — e nenhum deles afirma qual imposto passa a incidir sobre a parte da conta que hoje é faturada como conexão.
Do outro lado continua de pé a Súmula 334 do Superior Tribunal de Justiça, de 2006: “O ICMS não incide no serviço dos provedores de acesso à Internet.” A súmula não foi revogada por resolução da Anatel — e nem poderia: uma é jurisprudência sobre tributo, a outra é regra de serviço.
A tensão é exatamente esta: a Anatel diz que acesso à internet é telecomunicação; o STJ disse, em 2006, que o provedor de acesso não paga ICMS. Como as fazendas estaduais e os tribunais vão ler isso a partir de 2027 não está decidido, e não vamos fingir que está.
Para ver como o desenho SCM + SVA pesa hoje na escolha do regime, tratamos disso em Simples Nacional ou Lucro Presumido para provedores de SCM e SVA. E a separação por item também mexe no PIS e na Cofins, como mostramos em o que põe o provedor no cumulativo.
A leitura: o que o provedor faz até janeiro
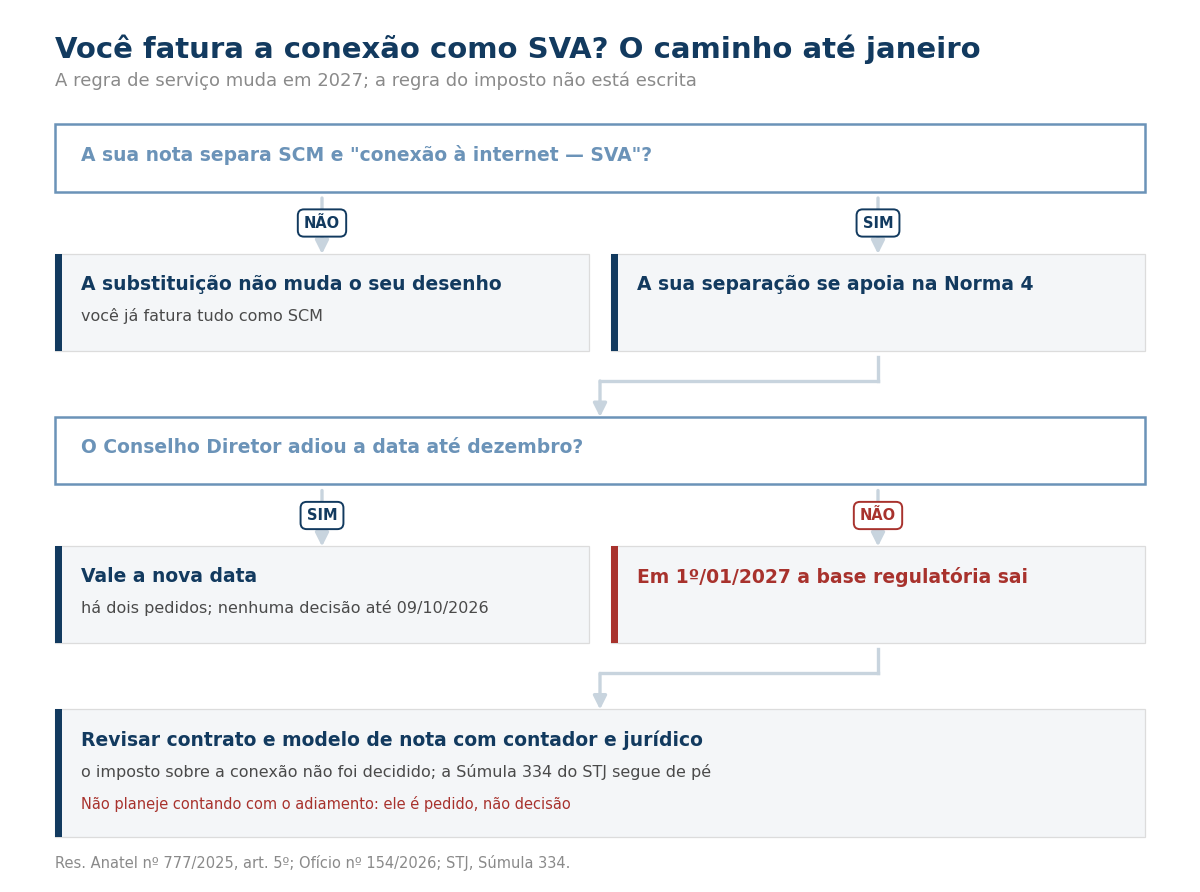
Esta é a nossa leitura: a partir de 1º de janeiro de 2027, o provedor que fatura conexão como SVA perde a norma que dava nome a essa separação. O contrato e a nota que dizem “serviço de conexão à internet — SVA” passam a se apoiar numa figura que a regulamentação de telecomunicações deixou de reconhecer — e cuja natureza a própria Anatel diz ser de telecomunicação.
Três consequências práticas:
- Trate a data como certa. Os pedidos de adiamento existem, mas não há decisão. Se vier, ótimo; se não vier, quem esperou terá três meses a menos.
- Olhe o contrato e o modelo de nota antes de dezembro. A pergunta não é “quanto vou pagar” — essa ninguém responde hoje —, e sim “o que o meu contrato e a minha nota afirmam sobre a conexão a partir de janeiro”.
- A conta do imposto é conversa com o contador e com o jurídico, com a Súmula 334 na mesa. A regra de serviço mudou; a regra do tributo, não está escrita.
A pergunta útil para fechar: “se em janeiro a nossa nota continuar dizendo ‘SVA de conexão’, em que norma isso vai se apoiar?”
Onde conferir
Este texto descreve o que dizem os atos e documentos da Anatel e a súmula do STJ na data desta apuração. Ele não afirma qual tributo incidirá sobre a conexão à internet a partir de 2027 — nenhuma das fontes afirma. A data pode ser alterada se o Conselho Diretor deferir os pedidos de adiamento. Trate com seu contador e seu jurídico antes de mudar contrato, nota ou apuração.
Fontes: todas lidas em 9 de outubro de 2026. Resolução Anatel nº 777, de 28 de abril de 2025, texto consolidado (art. 5º, que substitui a Portaria MC nº 148/1995 — Norma nº 004/95 — em 1º de janeiro de 2027; art. 317, regra de gratuidade da conexão por PSCI do mesmo grupo econômico até a substituição, com o § 2º excluindo as Prestadoras de Pequeno Porte; definição do SCM que inclui o provimento de conexão à internet); Portaria MC nº 148/1995 (Norma nº 004/95); processo Anatel nº 53500.059638/2017-39, no SEI, pesquisa pública: Análise nº 49/2025 do Conselho Diretor (SEI nº 13457561), seção “Norma nº 4, de 1995” — fundamentação da aprovação do RGST, com os trechos citados sobre a natureza tributária distinta e sobre o acesso à internet como serviço de telecomunicações à luz da Lei nº 14.744/2023 — e Ofício nº 154/2026/PRRE/SPR (SEI nº 16092750), de 7 de agosto de 2026, que encaminha ao Conselho Diretor as petições dos processos nº 53500.063209/2026-57 e nº 53500.089510/2026-91; e Superior Tribunal de Justiça, Súmula nº 334 (Primeira Seção, 13/12/2006).
