
O provedor de internet paga, sobre o serviço de internet (SCM), ICMS ao estado e os tributos federais (IRPJ, CSLL, PIS e Cofins), mais Fust de 1% e Funttel de 0,5% sobre a receita de telecomunicação e a taxa Fistel por estação. No Simples Nacional, quase tudo sai numa guia só (DAS), calculada pelo Anexo III, de 6% a 33%, trocando a parte do ISS pela do ICMS do Anexo I (Lei Complementar nº 123/2006, art. 18, § 5º-E). No Lucro Presumido, os quatro tributos federais somam 11,33% da receita do serviço, e o ICMS vem por fora, na alíquota do estado.
Atualizado em 09/11/2026.
Neste artigo
- Imposto por imposto
- No Simples
- No Lucro Presumido
- SVA: ICMS ou ISS?
- IBS e CBS
- Na prática
- Perguntas frequentes
- Onde conferir
Imposto por imposto: a tabela
| Imposto | Quanto | Sobre o quê | No Simples | Lei |
|---|---|---|---|---|
| ICMS | alíquota do estado, que não pode passar da alíquota geral | receita de SCM | dentro do DAS até R$ 3,6 milhões por ano | CTN, art. 18-A (LC 194/2022) |
| IRPJ | 15% sobre 32% da receita = 4,80% | receita de serviço | dentro do DAS | Lei 9.249/1995, arts. 3º e 15 |
| CSLL | 9% sobre 32% da receita = 2,88% | receita de serviço | dentro do DAS | Lei 7.689/1988, art. 3º; Lei 9.249/1995, art. 20 |
| PIS | 0,65% | faturamento | dentro do DAS | Lei 9.715/1998, art. 8º |
| Cofins | 3% | faturamento | dentro do DAS | Lei 9.718/1998, art. 8º |
| Fust | 1% | receita de telecom, sem ICMS, PIS e Cofins | dispensado | Lei 9.998/2000, art. 6º, IV |
| Funttel | 0,5% | receita de telecom, sem ICMS, PIS e Cofins | dispensado | Lei 10.052/2000, art. 4º, III |
| Fistel (TFF) | 33% da TFI, por estação, até 31/03 | cada estação licenciada | paga também | Lei 5.070/1966, art. 8º |
IRPJ, CSLL, PIS e Cofins: linhas do Lucro Presumido. A dispensa do Fust e do Funttel no Simples vem da LC 123/2006, art. 13, § 3º, que libera o optante das “demais contribuições instituídas pela União”. A TFF continua; o prazo está em Fistel: a taxa que vence em 31 de março.
No Simples: qual é o anexo do provedor
O provedor no Simples é tributado pelo Anexo III, sem a parte do ISS e com a parte do ICMS do Anexo I (LC 123/2006, art. 18, § 5º-E). As alíquotas nominais do Anexo III vão de 6% (até R$ 180 mil em 12 meses) a 33% (de R$ 3,6 milhões a R$ 4,8 milhões), com parcela a deduzir. A conta passo a passo: o DAS do provedor é Anexo III com o ICMS do Anexo I.
Acima de R$ 3,6 milhões por ano, o ICMS sai do DAS e é pago à parte (estourou o sublimite?).
No Lucro Presumido: quanto dá
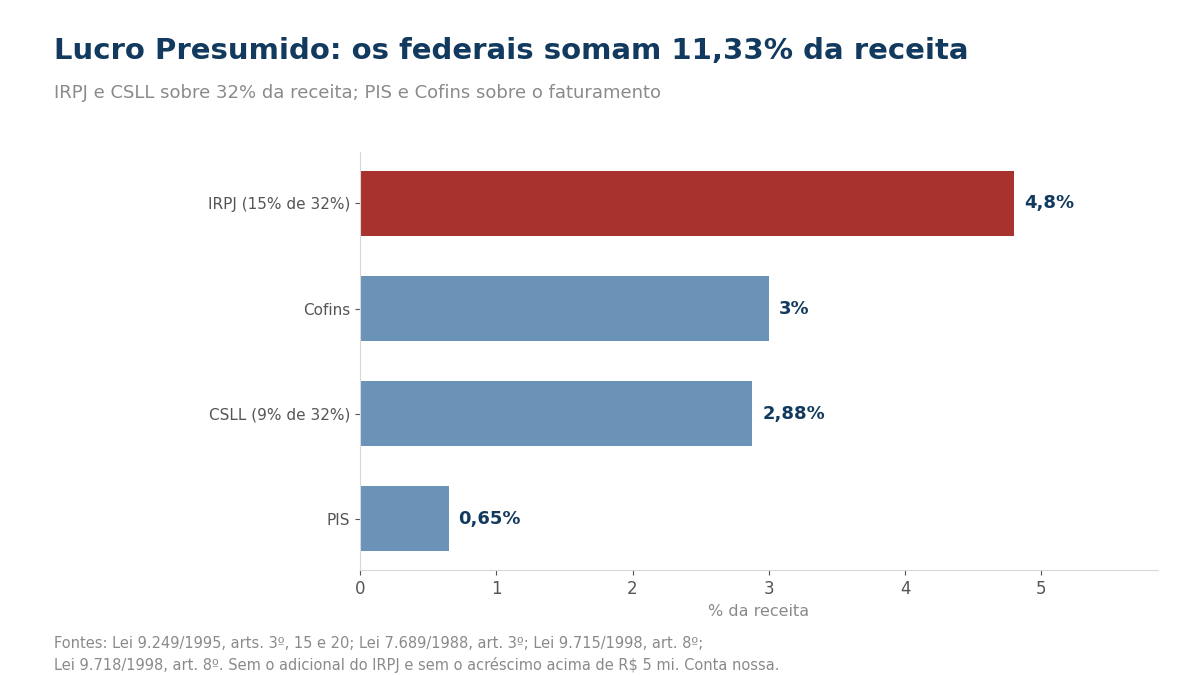
No Lucro Presumido, o provedor paga IRPJ e CSLL sobre 32% da receita de serviço, percentual da “prestação de serviços em geral” (Lei 9.249/1995, art. 15, § 1º, III, “a”, e art. 20, I). Somando IRPJ (4,80%), CSLL (2,88%), PIS (0,65%) e Cofins (3%), os tributos federais ficam em 11,33% da receita do serviço (conta nossa, a partir das alíquotas da lei).
O adicional de 10% do IRPJ incide sobre a base que passar de R$ 20 mil por mês (Lei 9.249/1995, art. 3º, § 1º); com a base de 32%, isso começa acima de R$ 62.500 de receita por mês (conta nossa). E, desde 2026, quem fatura mais de R$ 5 milhões no ano tem os percentuais de presunção aumentados em 10% (Lucro Presumido em 2026).
A comparação faixa a faixa está em Simples Nacional ou Lucro Presumido para provedores.
E o SVA: tem ICMS ou ISS?
O SVA de acesso à internet não paga ICMS nem ISS. ICMS não, porque o Superior Tribunal de Justiça fixou na Súmula 334 que “o ICMS não incide no serviço dos provedores de acesso à Internet”; a 2ª Turma reafirmou em fevereiro de 2025, contra Minas Gerais (Conjur, 27/02/2025). ISS não, porque o acesso à internet não está na lista de serviços da Lei Complementar nº 116/2003. Pela Lei 9.472/1997, art. 61, § 1º, SVA “não constitui serviço de telecomunicações”.
Atenção: outro SVA pode ter ISS. Streaming de áudio e vídeo pela internet está no item 1.09 da lista da LC 116/2003. E SVA continua pagando IRPJ, CSLL, PIS e Cofins; só fica fora da base do Fust (SVA fica fora da base do Fust).
O que muda com o IBS e a CBS
Em 2026, a CBS de 0,9% e o IBS de 0,1% são de teste e o valor é compensado com PIS e Cofins (LC 214/2025, arts. 343, 346 e 348). A partir de 1º/01/2027, a CBS substitui PIS e Cofins (LC 214/2025, art. 542), e o IBS fica em 0,05% estadual mais 0,05% municipal até 2028 (art. 344). O ICMS cai para 9/10 da alíquota em 2029, 8/10 em 2030, 7/10 em 2031 e 6/10 em 2032, e acaba em 2033 (Emenda Constitucional nº 132/2023, arts. 128 e 129 do ADCT). Calendário completo: o calendário da Reforma Tributária.
Na prática
- Confira o regime e a faixa do Anexo III da sua receita de 12 meses.
- Separe na nota o SCM do SVA, com serviço que existe de fato: isso tira o SVA do ICMS e do Fust.
- Saiu do Simples? O Fust e o Funttel voltam a ser pagos, e o ICMS passa a ser pago à parte.
- Pague a TFF até 31 de março.
A consultoria da Transmitter acompanha o provedor; os demais temas estão no guia fiscal.
Perguntas frequentes
Qual o anexo do Simples Nacional para provedor de internet?
Anexo III, de 6% a 33%, sem a parte do ISS e com a parte do ICMS do Anexo I (LC 123/2006, art. 18, § 5º-E).
Quanto de imposto um provedor de internet paga no Lucro Presumido?
Os tributos federais somam 11,33% da receita do serviço (IRPJ 4,80%, CSLL 2,88%, PIS 0,65% e Cofins 3%), mais o ICMS do estado sobre o SCM, o Fust de 1% e o Funttel de 0,5%.
SVA paga ISS?
O SVA de acesso à internet não paga ISS, porque não está na lista da LC 116/2003, nem ICMS (Súmula 334 do STJ). Streaming de áudio e vídeo paga ISS (item 1.09 da lista).
Provedor no Simples paga Fust e Funttel?
Não, enquanto estiver no Simples (LC 123/2006, art. 13, § 3º). Saiu do Simples, volta a pagar 1% de Fust e 0,5% de Funttel.
O provedor no Simples paga Fistel?
Sim. A TFF é taxa por estação licenciada, paga até 31 de março, e vale para todos os regimes (Lei 5.070/1966, art. 8º).
Onde conferir
Fontes:
- LC 123/2006 (arts. 13 e 18, Anexo III); Lei 9.249/1995; Lei 7.689/1988; Lei 9.715/1998; Lei 9.718/1998.
- Lei 9.998/2000 (Fust); Lei 10.052/2000 (Funttel); Lei 5.070/1966 (Fistel).
- LC 116/2003; Lei 9.472/1997; LC 194/2022.
- LC 214/2025; EC 132/2023.
- STJ, Súmula 334; Conjur, 27/02/2025.
