
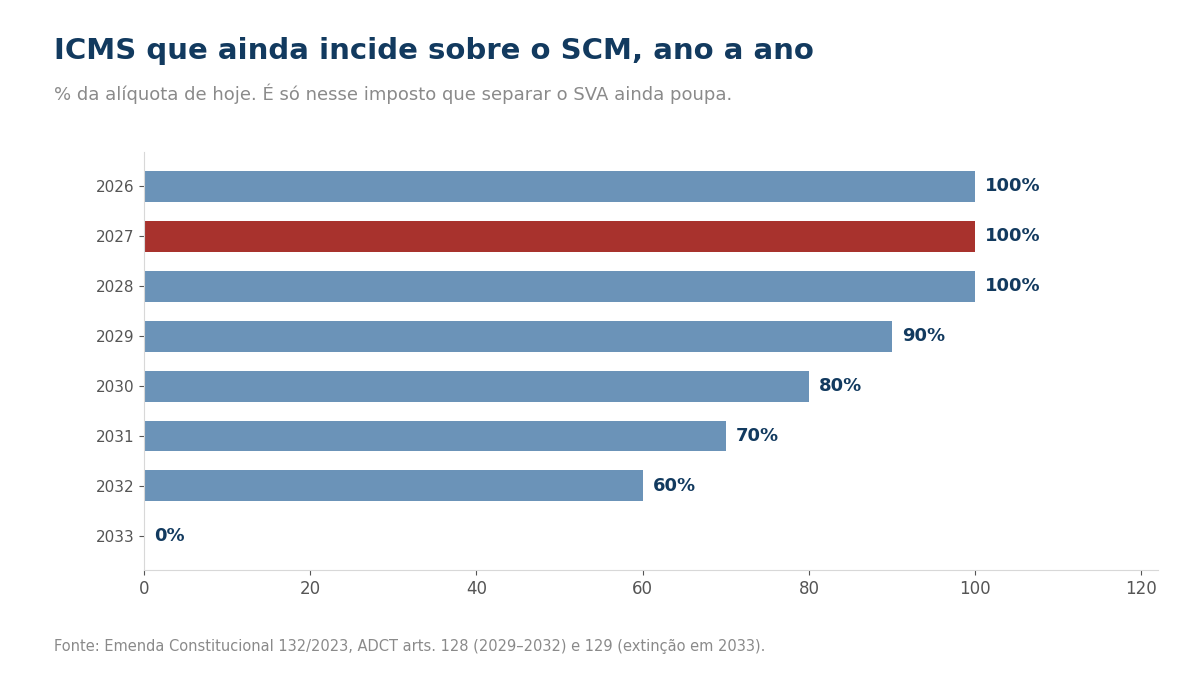
Separar a mensalidade em internet (SCM) e SVA continua reduzindo imposto até 2032, mas só no ICMS e cada vez menos. A CBS e o IBS da Reforma Tributária cobram a mesma coisa sobre qualquer serviço, SCM ou SVA (Lei Complementar 214/2025, art. 4º). Já o ICMS, o único imposto que a separação evita hoje, cai para 90%, 80%, 70% e 60% da alíquota atual de 2029 a 2032 e acaba em 2033 (Emenda Constitucional 132/2023, ADCT arts. 128 e 129).
Atualizado em 09/11/2026.
Neste artigo
- Por que o provedor separa hoje
- O que muda no combo SCM + SVA, ano a ano
- Janeiro de 2027: o que é da Anatel e o que é da Reforma
- A diferença que fica depois de 2033: o cashback
- Na prática
- Perguntas frequentes
Por que o provedor separa hoje
A Lei Geral de Telecomunicações diz que o serviço de valor adicionado “não constitui serviço de telecomunicações” (Lei 9.472/1997, art. 61, § 1º). Com base nisso, o STJ fixou na Súmula 334 que “o ICMS não incide no serviço dos provedores de acesso à Internet”. Por isso a parte faturada como SVA fica fora do ICMS, e a parte de SCM, que é serviço de telecomunicações, paga. O PIS e a Cofins incidem sobre as duas partes. Se você quer o detalhe de como a separação funciona hoje, no Simples e no Lucro Presumido, veja Simples Nacional ou Lucro Presumido para provedores.
Resumindo: o ganho da separação sempre foi o ICMS. Para saber o que sobra dele na Reforma, basta acompanhar o calendário do ICMS.
O que muda no combo SCM + SVA, ano a ano
O IBS e a CBS “incidem sobre operações onerosas com bens ou com serviços” (LC 214/2025, art. 4º), e a lei chama de serviço tudo o que não é bem (art. 3º, I, b). Ela não tem alíquota própria para o SVA. Com isso, os dois tributos novos pesam igual nas duas partes da fatura.
| Ano | O que a lei manda | ICMS sobre o SCM (da alíquota de hoje) | Separar o SVA ainda poupa? |
|---|---|---|---|
| 2026 | Teste: CBS 0,9% e IBS 0,1%, descontados do PIS/Cofins (LC 214, arts. 343, 346 e 348; não vale para o Simples) | 100% | Sim, o ICMS inteiro da parte SVA |
| 2027 e 2028 | CBS cobrada de verdade; PIS e Cofins extintos (EC 132, ADCT art. 126; LC 214, art. 542); IBS em 0,05% estadual + 0,05% municipal (LC 214, art. 344) | 100% | Sim no ICMS. Na CBS, não: ela é igual nas duas partes, como era o PIS/Cofins |
| 2029 | ICMS a 9/10 da alíquota (EC 132, ADCT art. 128, I) | 90% | Sim, 90% do ganho de hoje |
| 2030 | ICMS a 8/10 (art. 128, II) | 80% | Sim, 80% |
| 2031 | ICMS a 7/10 (art. 128, III) | 70% | Sim, 70% |
| 2032 | ICMS a 6/10 (art. 128, IV) | 60% | Sim, 60% |
| 2033 | ICMS e ISS extintos (EC 132, ADCT art. 129; LC 214, art. 543 revoga a Lei Kandir) | 0% | Não: SCM e SVA pagam o mesmo IBS e a mesma CBS |
Até 2032 os percentuais da tabela valem para os dois lados: o ICMS que você economiza na parte SVA também diminui na mesma proporção. Quem ainda não fez a conta do crédito de ICMS da rede nessa transição encontra o passo a passo em o crédito de ICMS da sua rede não espera 2033. O calendário geral da Reforma está em Reforma Tributária para provedor de internet.
Janeiro de 2027: o que é da Anatel e o que é da Reforma
Nosso comunicado de novembro avisou que, em janeiro de 2027, “acaba a divisão da mensalidade em telecom + conexão”. A mudança vem da Anatel, e não da Reforma: a Resolução Anatel 777/2025 (RGST), art. 5º, substitui em 1º/01/2027 a Norma nº 4/1995, que é a base regulatória da conexão faturada como SVA. Há pedidos do setor para adiar essa data, sem decisão publicada na nossa última conferência (04/11/2026). O detalhe está em a Norma 4 sai em 1º de janeiro de 2027.
A LC 214/2025 não menciona a Norma 4. Pela lei tributária, o ICMS continua inteiro em 2027 e 2028. A pergunta aberta é se a conexão que deixar de ser SVA para a Anatel passará a pagar ICMS antes de 2033, e nenhuma das duas normas responde isso. Até ela ser respondida, não conte com a economia da conexão a partir de 2027.
A diferença que fica depois de 2033: o cashback
A Reforma devolve tributo às famílias de baixa renda do CadÚnico (LC 214, arts. 112 e 113). Para “operações de fornecimento de telecomunicações”, a devolução é de 100% da CBS e 20% do IBS. Nos demais casos é de 20% da CBS e 20% do IBS (art. 118). Como a LGT diz que SVA não é telecomunicação (art. 61, § 1º), a parte SVA de uma fatura tende a ficar na regra dos 20%. A lei não trata o combo de forma específica, e o regulamento ainda pode detalhar isso.
Na prática
- Até dezembro de 2026: revise contrato e nota por causa da Norma 4 (Anatel), e não da Reforma.
- 2027 e 2028: a separação não muda nada na CBS. No ICMS, siga a orientação do seu estado sobre a conexão.
- 2029 a 2032: refaça a conta todo ano, porque o ganho cai 10 pontos por ano.
- 2033: separar deixa de reduzir imposto. Escolha o SVA pelo valor que ele entrega ao cliente.
Perguntas frequentes
Com a Reforma Tributária, separar a nota em SCM e SVA ainda compensa?
Até 2032, sim, mas só no ICMS, e cada vez menos: 100% do ganho até 2028 e depois 90%, 80%, 70% e 60% (EC 132, ADCT art. 128). Na CBS e no IBS a separação não muda nada (LC 214, art. 4º).
O SVA vai pagar IBS e CBS?
Sim. O IBS e a CBS incidem sobre qualquer serviço com cobrança (LC 214, arts. 3º e 4º), e a lei não traz exceção para o SVA.
Em janeiro de 2027 acaba a divisão da mensalidade por causa da Reforma?
Não. Quem muda em 1º/01/2027 é a regra da Anatel: a Norma 4 é substituída (Resolução 777/2025, art. 5º). Na Reforma, 2027 é o ano em que a CBS passa a ser cobrada e o PIS e a Cofins acabam.
A partir de quando o SVA perde de vez a vantagem?
Em 2033, quando o ICMS e o ISS são extintos (EC 132, ADCT art. 129). Daí em diante, SCM e SVA pagam o mesmo IBS e a mesma CBS.
Sou do Simples Nacional. Isso vale para mim?
O calendário do ICMS vale para todos. No Simples, a CBS e o IBS entram dentro do DAS, e a escolha de recolher por fora teve prazo em 2026. Veja o seu DAS vai ter uma fatia de CBS e outra de IBS.
Fontes: lidas em 09/11/2026. Lei Complementar 214/2025 (arts. 3º, 4º, 112, 113, 118, 343, 344, 346, 348, 542 e 543); Emenda Constitucional 132/2023 (ADCT arts. 125, 126, 128 e 129); Lei 9.472/1997 (LGT), arts. 60 e 61; Súmula 334 do STJ; Resolução Anatel 777/2025, art. 5º. Segunda fonte, imprensa especializada: Mobile Time, 27/03/2026, com o calendário (PIS/Cofins extintos em 2027, ICMS e ISS saindo de 2029 a 2032) e o cashback de 100% da CBS para telecom.
