
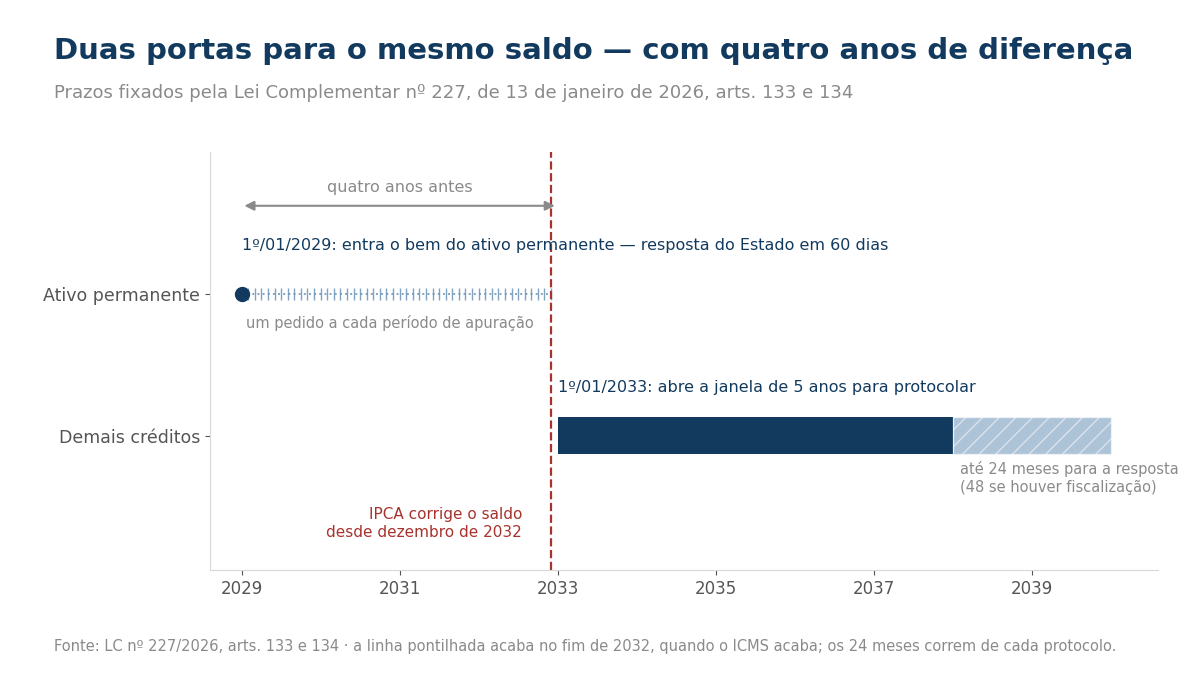
O ICMS acaba em 2032, mas o crédito de ICMS não acaba com ele. Quem apura fora do Simples e chega ao fim de 2032 com saldo credor não perde o dinheiro: ele vira abatimento de IBS. O que quase ninguém conta é que existem duas vias, com calendários que não se parecem — e a que vale para a rede do provedor não começa em 2033. Começa em 1º de janeiro de 2029, e o pedido é mês a mês, por compra.
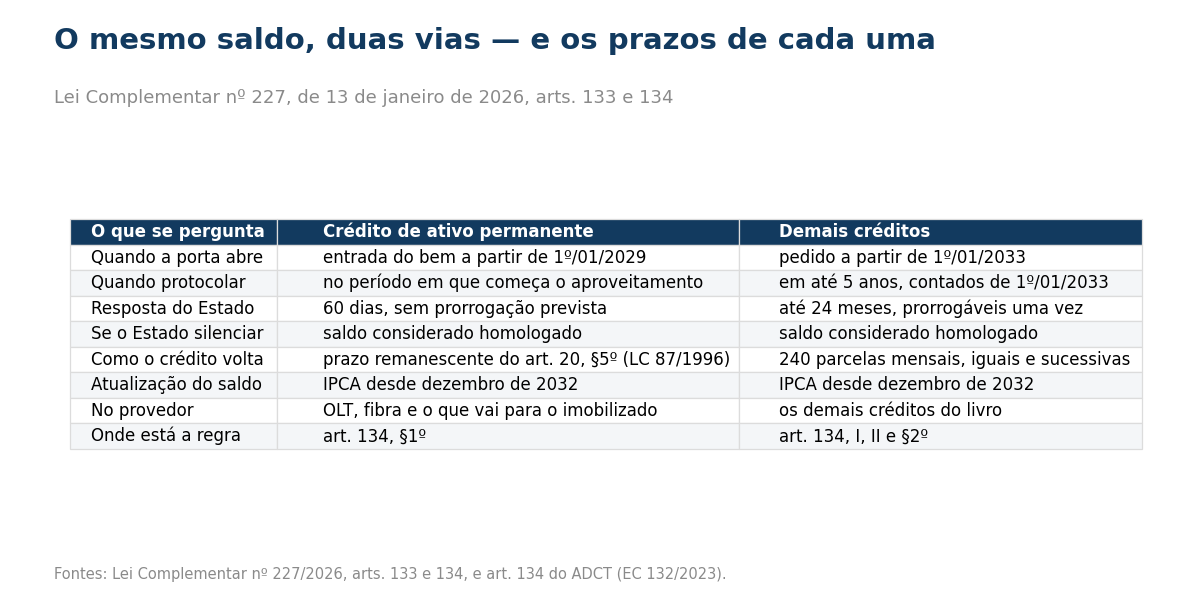
Na via geral, o contribuinte tem cinco anos a partir de 2033 para pedir a homologação, e o crédito volta em 240 parcelas mensais — vinte anos. Na via do ativo permanente — OLT, switch, equipamento de transmissão, fibra que vai para o imobilizado — o pedido é protocolado no próprio mês em que começa o aproveitamento do crédito, o Estado responde em 60 dias, e o crédito volta pelo prazo que ainda faltava do CIAP. A diferença entre as duas vias, no mesmo dinheiro, pode ser de dez vezes.
Neste artigo
- A regra existe — e não está na lei onde todo mundo procura
- A via geral: 5 anos para pedir, 24 meses para o Estado responder
- A via da rede: o pedido é mês a mês, e começa em 2029
- Por que 2029: a conta de 48 meses que explica a data
- Como o crédito volta: 240 parcelas, ou o prazo que faltava
- A correção conta de dezembro de 2032 — e começa em fevereiro de 2033
- Três saídas que a Emenda não tinha
- O que ainda não existe — e precisa existir antes de 2029
- Quem paga a conta do seu crédito
- A leitura: quatro decisões que começam antes de 2033
- Onde conferir
A regra existe — e não está na lei onde todo mundo procura
A moldura está no art. 134 do ADCT, incluído pela Emenda Constitucional nº 132, de 2023: os saldos credores de ICMS existentes ao final de 2032 serão aproveitados “nos termos de lei complementar”. A Emenda mandou uma lei complementar fixar o prazo em que o Estado tem de se pronunciar sobre o pedido de homologação — e determinou que, no silêncio, o saldo se considera homologado.
Quem for procurar esse prazo na LC 214/2025, a lei que regulamenta o IBS e a CBS, não encontra: ela não trata do saldo credor de ICMS. Isso costuma ser lido como lacuna, e não é. O prazo está em outra lei complementar, publicada um ano depois: a Lei Complementar nº 227, de 13 de janeiro de 2026 — a lei que institui o Comitê Gestor do IBS, o antigo PLP 108 —, nos artigos 132 a 141, sob o título “Disposições relativas à transição do ICMS”. Está em vigor desde 14 de janeiro de 2026.
Vale registrar por que isso engana: a LC 227 é conhecida como “a lei do Comitê Gestor”, e o capítulo da transição do ICMS não aparece no nome dela. Quem procura pelo assunto na lei do assunto não acha.
O art. 132 da LC 227 refaz as condições do crédito com mais precisão do que o ADCT. O saldo tem de ser admitido pela legislação estadual vigente em 31/12/2032 e decorrer de operações ocorridas até essa data; estar regularmente apurado na escrituração — e aqui há uma boa notícia, porque a lei aceita escrituração feita depois de 31/12/2032, desde que as operações sejam anteriores; não ter sido compensado até lá; e estar homologado. O §2º acrescenta que se consideram homologados os créditos reconhecidos após o prazo, inclusive os que vierem de decisão administrativa definitiva ou judicial com trânsito em julgado a favor do contribuinte.
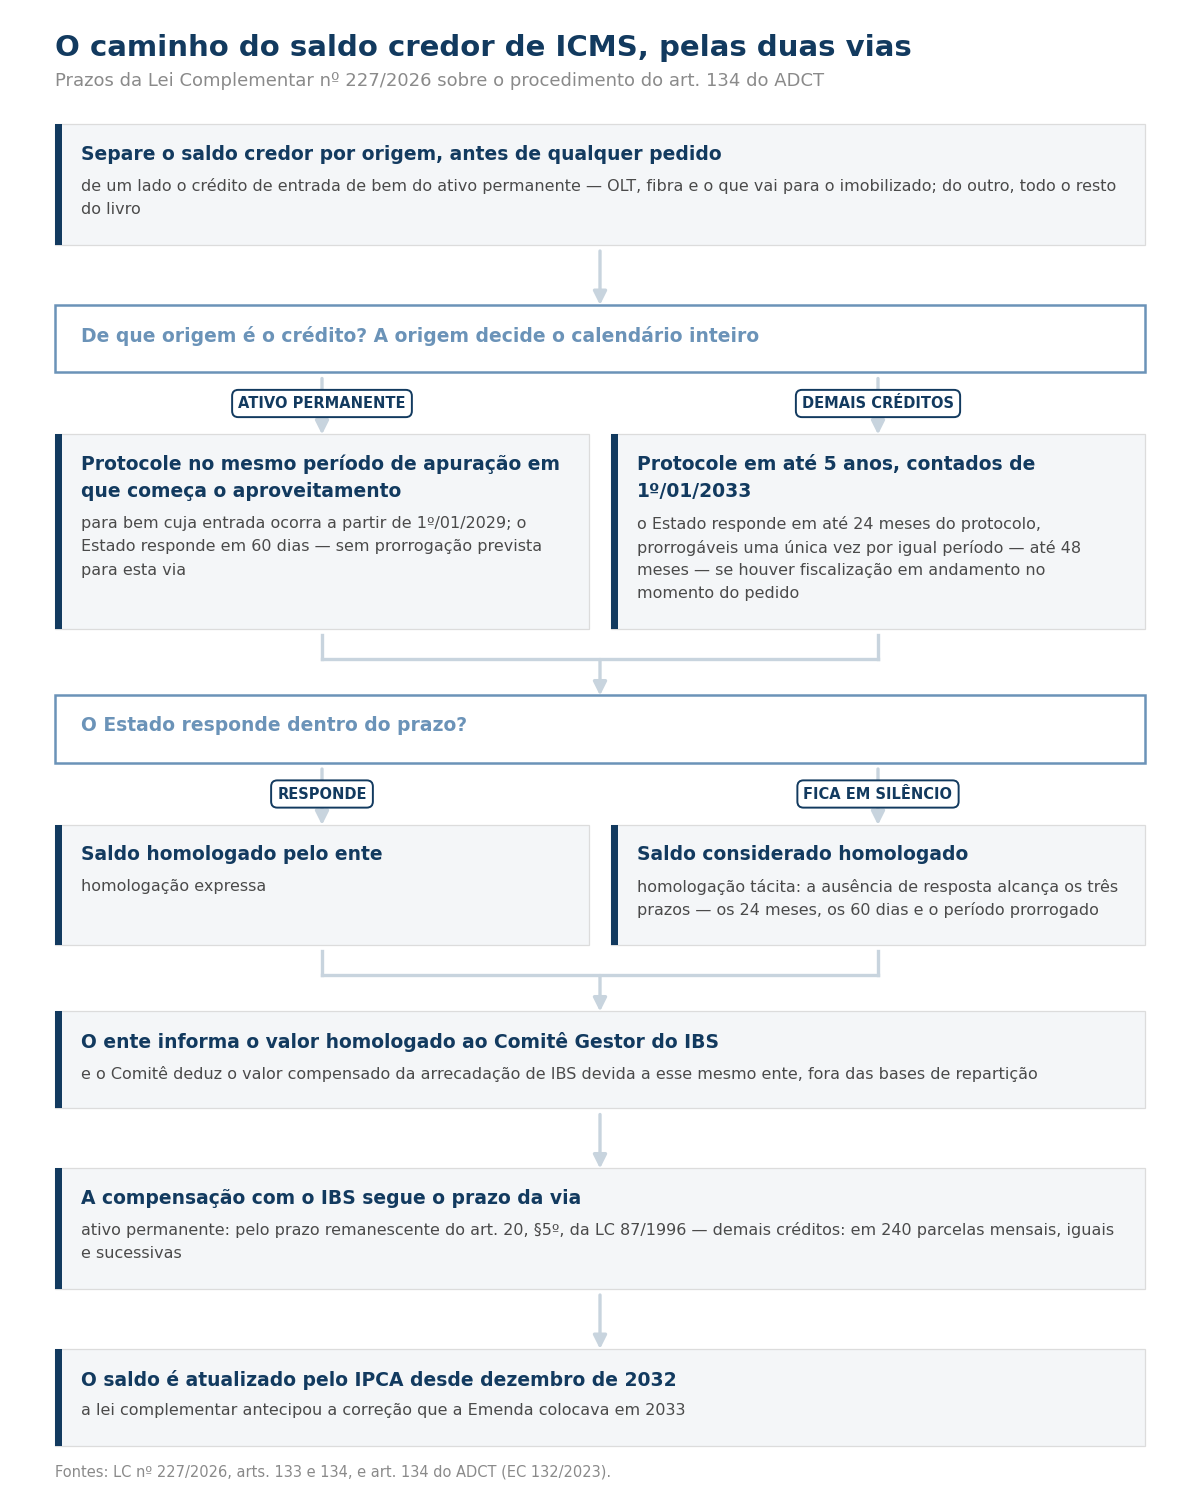
A via geral: 5 anos para pedir, 24 meses para o Estado responder
O art. 134 fixa o que faltava:
- inciso I — o interessado protocola o pedido no prazo máximo de 5 anos, contado de 1º de janeiro de 2033;
- inciso II — o Estado ou o Distrito Federal se pronuncia em até 24 meses do protocolo.
Os cinco anos são de decadência do direito de pedir: pela conta do calendário, a janela geral se fecha em 31 de dezembro de 2037. O §2º permite prorrogar os 24 meses uma única vez por igual período — até 48 meses, portanto — quando houver fiscalização em andamento no momento em que o pedido é apresentado.
E o §3º traz a homologação tácita: na ausência de resposta nos prazos do inciso II do caput, do §1º, II, e do §2º — os três —, os saldos são considerados homologados. O gatilho é o pedido protocolado. Sem pedido não há prazo correndo; sem prazo correndo, não há silêncio que aproveite. Quem deixa o saldo parado no livro esperando um chamamento geral está fora do mecanismo feito para protegê-lo.
Só que o §4º corta a comemoração, e é a frase mais importante desta seção:
“A homologação tácita prevista no § 3º deste artigo não impede a apuração e o lançamento de valores relacionados ao respectivo saldo credor, nos termos da legislação tributária estadual ou distrital, enquanto não decaído o direito de a Fazenda Pública constituir o crédito tributário.”
Ou seja: o silêncio do Estado libera o uso do saldo, não valida a sua origem. Homologação tácita não é anistia nem quitação — a fiscalização continua podendo lançar sobre aquele crédito enquanto não decair. Quem tratar o §3º como um passe livre está confundindo prazo de procedimento com imunidade.
A via da rede: o pedido é mês a mês, e começa em 2029
Aqui está o dispositivo que decide dinheiro para provedor, e é o que menos aparece nos resumos da LC 227. O art. 134, §1º, tira o crédito de ativo permanente da regra geral e lhe dá calendário próprio:
“§ 1º Em relação aos créditos decorrentes da entrada de mercadorias destinadas ao ativo permanente, de que trata o § 5º do art. 20 da Lei Complementar nº 87, de 13 de setembro de 1996 (Lei Kandir): I – o pedido previsto no inciso I do caput deste artigo deverá ser protocolado no mesmo período de apuração em que tiver início o aproveitamento do crédito, na hipótese de bem cuja entrada no estabelecimento ocorra a partir de 1º de janeiro de 2029; e II – o Estado ou o Distrito Federal deverá pronunciar-se no prazo máximo de 60 (sessenta) dias, contado da data do respectivo protocolo.”
Leia o que isso faz com a rotina. Não é um pedido único em 2033: é um pedido por bem, no mês em que o crédito começa a ser aproveitado. Para o provedor que capitaliza rede, isso significa que cada compra de OLT, switch, equipamento de transmissão ou fibra que entra no imobilizado a partir de 2029 abre um protocolo no próprio mês da entrada — porque é nesse mês, pela Lei Kandir, que a primeira fração do crédito é apropriada.
E o Estado responde em 60 dias, não em 24 meses. Dois detalhes desse prazo curto merecem nota. O primeiro: a prorrogação do §2º alcança os 24 meses da via geral, e não os 60 dias — para o ativo permanente não há prorrogação prevista, nem quando houver fiscalização em andamento. O segundo: a homologação tácita do §3º alcança esse prazo também, e o texto é expresso nisso. Passados os 60 dias sem resposta, aquele crédito está homologado.
Há uma consequência de fluxo que convém dizer com clareza, porque ela evita expectativa errada: protocolar em 2029 não faz o dinheiro voltar em 2029. A compensação com o IBS só existe depois que o ICMS termina. O que o protocolo antecipado faz é fixar a homologação enquanto a documentação está fresca — nota, laudo, registro no CIAP, tudo do ano corrente — em vez de discutir em 2033 a classificação de um bem comprado quatro anos antes. Quem chega em 2033 com quatro anos de compras não protocoladas tem um problema de prova, não de prazo.
Por que 2029: a conta de 48 meses que explica a data
A data de 1º de janeiro de 2029 parece arbitrária até se abrir a Lei Kandir. O art. 20, §5º, da LC 87/1996 é o regime do crédito de ativo permanente, e dois incisos dele explicam tudo:
- inciso I — “a apropriação será feita à razão de um quarenta e oito avos por mês, devendo a primeira fração ser apropriada no mês em que ocorrer a entrada no estabelecimento”;
- inciso VII — “ao final do quadragésimo oitavo mês contado da data da entrada do bem no estabelecimento, o saldo remanescente do crédito será cancelado“.
Agora a aritmética, e ela é nossa. Se a primeira das 48 frações cai no mês da entrada, a última cai no mês da entrada mais 47. Então um bem que entra em janeiro de 2029 fecha as 48 frações exatamente em dezembro de 2032 — o último mês de vida do ICMS.
É esse o corte. Bem que entrou antes de 2029 esgotou o CIAP dentro da era do ICMS e não tem prazo remanescente para levar para o IBS. Bem que entra de 2029 em diante atravessa a virada com frações a vencer — e são exatamente esses que a lei manda protocolar mês a mês. A data não é arbitrária: é o conjunto dos bens cujo relógio de 48 meses ainda alcança 31 de dezembro de 2032.
Daí sai também o tamanho da via rápida. Bem que entra em dezembro de 2032 tem a 48ª fração em novembro de 2036: sobram 47 meses. Bem que entra em janeiro de 2029: sobram zero. O “prazo remanescente” do art. 137, I, portanto, vai de 0 a 47 meses — contra 240 da via geral.
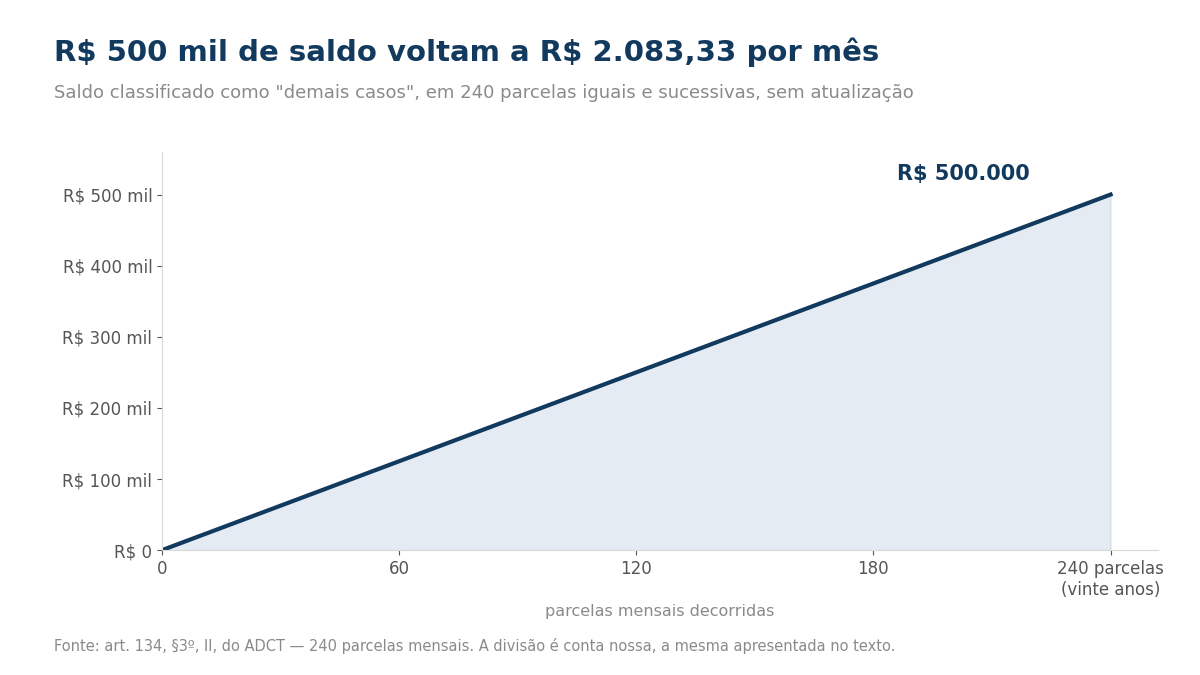
Um exemplo com número redondo, para dimensionar. Um bem que entra em janeiro de 2031 tem 24 frações apropriadas até dezembro de 2032 e 24 a vencer. Um saldo de R$ 500 mil nessa condição volta a R$ 20.833,33 por mês. Os mesmos R$ 500 mil na via geral voltam a R$ 2.083,33 por mês, por 240 meses. Dez vezes de diferença — mesmo dinheiro, mesma empresa, mudando só a classificação do crédito na escrituração.
Duas ressalvas honestas sobre essa conta. Ela pressupõe apuração mensal: o inciso IV do mesmo §5º manda aumentar ou reduzir o quociente pro rata die quando o período de apuração não for de um mês. E o creditamento se interrompe se o bem for alienado antes de quatro anos da aquisição, pelo inciso V.
Um aviso de leitura, porque o número engana: circula em material de divulgação a informação de que o prazo de análise do crédito de ativo permanente seria de “até 48 meses”. Não é. Os 48 meses são de apropriação do crédito, e estão na Lei Kandir. O prazo de resposta do Estado para ativo permanente é de 60 dias (LC 227, art. 134, §1º, II). Os 48 que existem do lado do prazo de resposta são outros — são os 24 meses da via geral prorrogados uma vez pelo §2º. São três números diferentes, e vale conferir qual deles alguém está citando.
Como o crédito volta: 240 parcelas, ou o prazo que faltava
Homologado o saldo, o art. 136 obriga o Estado a informar o CGIBS em até 30 dias, com o valor, a identificação do titular, a data de conclusão da compensação — e uma exigência que vale ler duas vezes: a informação vai segregada entre créditos de ativo permanente e demais créditos.
Essa segregação não é burocracia: é a lei dizendo que a classificação do crédito tem de estar feita. E ela é feita na sua escrituração, não na do Estado.
O art. 137 então define as duas velocidades:
| Origem do crédito | Como é compensado com o IBS |
|---|---|
| Entrada de mercadoria destinada ao ativo permanente | pelo prazo remanescente em relação ao previsto no art. 20, §5º, da Lei Kandir — de 0 a 47 meses |
| Demais créditos | em 240 parcelas mensais, iguais e sucessivas |
E o parágrafo único diz quando a torneira abre: a compensação começa no mês seguinte ao do recebimento da informação pelo CGIBS. Somando os prazos da própria lei, o percurso do caso geral fica visível: protocolo, até 24 meses de análise (ou 48, com fiscalização), 30 dias para o Estado informar o CGIBS, e só então a primeira das 240 parcelas.
A correção conta de dezembro de 2032 — e começa em fevereiro de 2033
A Emenda dizia apenas que os saldos seriam atualizados pelo IPCA “a partir de 2033”. A lei complementar precisou a data, e o art. 133 tem uma redação de duas pontas:
“Art. 133. A partir de 1º de fevereiro de 2033, os saldos credores […] serão atualizados de acordo com a variação mensal do IPCA desde dezembro de 2032 ou outro índice que vier a substituí-lo.”
São duas datas, não uma: a correção conta de dezembro de 2032, mas só passa a ser aplicada em 1º de fevereiro de 2033. Na prática, janeiro de 2033 não corrige — e o mês de dezembro de 2032 entra na conta.
O que continua valendo, e é o ponto financeiro: a atualização só existe da virada para frente. Um saldo formado em 2026 e ainda parado em 2032 atravessa seis anos sem correção prevista nesta regra. Saldo credor é ativo que perde valor enquanto espera.
Por isso todo caminho que converta esse saldo em benefício antes de 2033 compete com esta regra — e é por isso que vale olhar as vias que já existem hoje, como a possibilidade de usar crédito acumulado homologado para quitar dívida de ICMS inscrita, dentro dos limites do convênio de transação.
Três saídas que a Emenda não tinha
O ADCT falava em compensar com o IBS e mais nada. A LC 227 abriu três portas:
- compensar com o próprio ICMS (art. 135) — havendo concordância do Estado, o saldo homologado pode abater crédito tributário de ICMS, “definitivamente constituído ou não”;
- transferir (art. 138) — o titular pode transferir o saldo homologado a integrantes do mesmo grupo econômico ou a terceiros, que o usarão para compensar ICMS no Estado ou IBS no CGIBS. Quem recebe herda o cronograma: a compensação segue “na mesma quantidade de parcelas remanescentes aplicáveis ao titular original”;
- receber em dinheiro (art. 139) — na impossibilidade de compensação, o titular pode ser ressarcido em espécie pelo CGIBS, também em 240 parcelas (ou pelo prazo remanescente), pagas em até 90 dias após o fim do mês em que a compensação ocorreria, vedado qualquer acréscimo nesse intervalo. Passados os 90 dias, aí sim incide Selic a partir do 91º dia.
Duas travas acompanham essas portas. A do art. 140 é a que mais pesa na rotina: a transferência e o pagamento do ressarcimento são condicionados à regularidade do titular em relação ao IBS e ao ICMS. O saldo credor não é um ativo livre — ele só se move se a empresa estiver regular nos dois impostos. E o parágrafo único do mesmo artigo abre uma antecipação: a partir de 2034, se a arrecadação de IBS crescer acima do registrado nos anos anteriores, os Estados poderão antecipar parcelas do ressarcimento. É faculdade, não direito.
O que ainda não existe — e precisa existir antes de 2029
A lei tem prazo; o procedimento, não. O art. 134, §5º, diz que o pedido de homologação “será processado nos termos da legislação do Estado ou do Distrito Federal” — e não localizamos ato de SEFAZ regulamentando isso. Não varremos as 27 unidades federadas, então não afirmamos que não exista em nenhuma; afirmamos que não achamos, e que o assunto tem data.
E a data aperta antes do que parece. A janela geral só abre em 1º de janeiro de 2033, e até lá o Estado pode não ter pressa. Mas o ativo permanente precisa de procedimento pronto em 1º de janeiro de 2029, porque ali o protocolo é mensal e casado com o início do aproveitamento. É por esse que vale cobrar a SEFAZ — faltam pouco mais de dois anos.
Falta também a peça do art. 138, §2º: a transferência de saldo tem de ser comunicada ao CGIBS “exclusivamente por meio de documento fiscal eletrônico de transferência de crédito, na forma definida em regulamento“. Fomos conferir no Regulamento do IBS — Resolução CGIBS nº 6, de 30 de abril de 2026 — e esse documento não está lá. O Regulamento cita a LC 227 no preâmbulo e institui três documentos novos, e nenhum deles é esse. No texto integral, “saldo credor acumulado”, “credor de ICMS”, “homologação tácita”, “ativo permanente” e “Lei Kandir” têm zero ocorrências. No CONFAZ, a busca por saldo credor homologado não devolve ato sobre a transição — o que é coerente com o desenho, já que o §5º manda processar pela legislação estadual, não por convênio.
Isto é ausência medida, não ausência suposta: a via de transferência do art. 138 existe na lei e ainda não tem como ser operada.
Quem paga a conta do seu crédito
O art. 141 explica de onde sai o dinheiro, e isso ajuda a prever o comportamento do Estado na homologação. O CGIBS deduz da arrecadação de IBS devida ao Estado o valor compensado ou ressarcido. Quem homologa, paga.
E há um alívio embutido para o ente: esse valor não compõe as bases de repartição dos arts. 158, IV, 198, §2º, 204, parágrafo único, 212, 212-A, II, e 216, §6º, da Constituição — não entra nas parcelas de municípios, saúde, assistência, educação e cultura.
Junte as duas frases e aparece o incentivo real: homologar saldo credor reduz a receita própria de IBS do Estado, sem dividir o custo com os repasses. É estrutura de norma, não suposição sobre intenção — mas é o bastante para tratar a homologação como o ponto de atrito do mecanismo, e não como formalidade. É aí que os prazos do art. 134, a homologação tácita do §3º e o limite dela no §4º deixam de ser tecnicalidade.
A leitura: quatro decisões que começam antes de 2033
O que a LC 227 fez foi transformar um direito difuso em um procedimento com datas. E quase tudo que decide o resultado acontece antes da primeira data.
1. O calendário do seu CIAP virou o seu calendário de protocolo. A partir de 2029, cada bem capitalizado que entra abre um pedido no mês em que o crédito começa a ser aproveitado. Isso é rotina mensal nova, casada com a escrituração do ativo — não é um projeto para 2033. Quem descobrir em 2033 chega com quatro anos de compras a justificar de memória.
2. A classificação do crédito é sua, e vale dez vezes. O art. 136 exige que a informação ao CGIBS venha segregada entre ativo permanente e demais créditos. Hoje esses dois números estão somados na mesma linha do livro. Separá-los é trabalho de escrituração com efeito financeiro direto — é a diferença entre voltar em até 47 meses e voltar em 240.
3. Regularidade deixou de ser só questão de certidão. Pelo art. 140, transferir o saldo ou receber ressarcimento depende de estar regular no IBS e no ICMS. Um saldo credor grande convive mal com débito em aberto: o ativo existe, mas não se move. Vale cruzar isso com a decisão de regime tributário, porque é ela que define se a empresa vai acumular crédito de ICMS — optante do Simples Nacional não acumula, e para quem vai continuar no Simples este artigo inteiro não se aplica. Já quem saiu do Simples por um programa estadual de redução de carga precisa checar o que o benefício cobrou do lado do crédito.
4. O prazo de 2032 é uma régua móvel. O art. 132, §1º, I, exige que o aproveitamento seja admitido pela legislação estadual vigente em 31/12/2032, não pela de hoje. Acompanhar mudança estadual em regra de crédito passou a ter valor financeiro direto — e qualquer benefício que cobre renúncia de crédito precisa ser medido contra esse saldo.
O fim do ICMS não é um evento isolado: é o fim da transição que sobe o IBS entre 2029 e 2033. O saldo credor é o resíduo que atravessa essa rampa inteira — e, das peças da reforma, é uma das poucas em que a ação útil do contribuinte começa quatro anos antes do prazo que todos anotaram.
Onde conferir
Fontes:
- Lei Complementar nº 227, de 13 de janeiro de 2026 — arts. 132 a 141 (Título IV, Capítulo I, “Da Caracterização, da Homologação e da Utilização do Saldo Credor do ICMS”): art. 132 e §§ (condições do saldo, escrituração posterior a 2032, créditos reconhecidos depois); art. 133 (IPCA desde dezembro de 2032, aplicado a partir de 1º/02/2033); art. 134 (5 anos para protocolar contados de 1º/01/2033, 24 meses para o Estado, §1º com o regime do ativo permanente e os 60 dias, §2º prorrogação do prazo do inciso II do caput por fiscalização, §3º homologação tácita nos três prazos, §4º o que ela não impede, §5º processamento pela legislação estadual); art. 135 (compensação com ICMS); art. 136 (informação ao CGIBS em 30 dias, segregada); art. 137 (prazo remanescente e 240 parcelas, início no mês seguinte); art. 138 (transferência); art. 139 (ressarcimento em espécie, 90 dias, Selic do 91º dia); art. 140 (condição de regularidade e antecipação a partir de 2034); art. 141 (dedução da arrecadação do ente e exclusão das bases de repartição). Vigência pelo art. 182, III. Texto no portal do Planalto.
- Emenda Constitucional nº 132, de 20 de dezembro de 2023 — art. 134 do ADCT, que é a moldura: saldos existentes ao final de 2032 aproveitados nos termos de lei complementar, homologação pelos entes, prazo a ser fixado em lei complementar e homologação na ausência de resposta, 240 parcelas e prazo remanescente do ativo permanente, dedução da arrecadação do ente e atualização pelo IPCA. Texto no Planalto.
- Lei Complementar nº 87, de 13 de setembro de 1996 (Lei Kandir) — art. 20, §5º: inciso I (apropriação de um quarenta e oito avos por mês, primeira fração no mês da entrada), inciso IV (pro rata die se o período de apuração não for mensal), inciso V (alienação antes de quatro anos) e inciso VII (cancelamento do saldo remanescente ao fim do 48º mês). Texto no Planalto.
- Lei Complementar nº 214, de 16 de janeiro de 2025 — consultada no texto integral do Planalto: é a lei que regulamenta o IBS e a CBS e não trata do saldo credor de ICMS. Registramos porque é onde o assunto costuma ser procurado.
- Resolução CGIBS nº 6, de 30 de abril de 2026 — Regulamento do IBS: cita a LC 227 no preâmbulo e não regula o saldo credor de ICMS; o documento fiscal eletrônico de transferência de crédito exigido pelo art. 138, §2º, da LC 227 não foi criado nele. Índice de regulamentos do CGIBS. Atenção a quem for procurar: o Comitê Gestor publica em domínio próprio,
cgibs.gov.br— os caminhos dentro dogov.brdevolvem 404. - CONFAZ — a busca no portal por saldo credor e homologação não devolve ato sobre a transição do ICMS da reforma, o que é coerente com o art. 134, §5º, da LC 227, que remete à legislação estadual e não a convênio. Convênios ICMS de 2026.
As contas de R$ 20.833,33 e R$ 2.083,33 por mês são nossas: dividem um saldo hipotético de R$ 500 mil, sem atualização, pelas 24 frações remanescentes de um bem que entra em janeiro de 2031 e pelas 240 parcelas do art. 137, II, respectivamente. A conta dos 48 meses que explica o corte de 1º/01/2029 também é nossa, aplicando o art. 20, §5º, I, da Lei Kandir, e pressupõe apuração mensal. O valor, a classificação do crédito e o direito ao aproveitamento dependem da escrituração de cada empresa e da legislação do seu estado — trate com seu contador antes de decidir com base neste texto.
