
Na nota fiscal, o provedor optante pelo Simples Nacional não destaca ICMS: informa o grupo do regime, com o código de situação tributária próprio, e segue. Na guia, ele paga ICMS todo mês.
Os dois fatos convivem porque o DAS do serviço de comunicação tem uma composição própria, e ela não é nenhum dos anexos inteiros: é o Anexo III sem a parte do ISS, com a parte do ICMS do Anexo I por cima.
Há uma exceção que esta regra não alcança: a receita de construção de rede não é Anexo III — é Anexo IV, e tira a contribuição patronal de dentro do DAS, segundo a Solução de Consulta Cosit nº 141, de 10 de agosto de 2026.
Neste artigo
- A fórmula, na resposta oficial
- O nome comprido que você precisa selecionar
- Por que o rótulo da atividade decide a conta
- Receita cujo ICMS foi recolhido fora do Simples também se declara
- Com filiais, quem recolhe é a matriz
- Do lado da nota: o ICMS que não aparece
- A leitura: o imposto mora na guia, não no documento
- Onde conferir
A fórmula, na resposta oficial
O documento de perguntas e respostas do Simples Nacional lista, atividade por atividade, em que anexo cada uma é tributada. Para o nosso setor, a linha é esta:
“serviços de comunicação (Anexo III, menos percentual de distribuição do ISS, mais percentual de distribuição do ICMS sobre alíquota efetiva do Anexo I)”.
A resposta repete a lei. É o art. 18, § 5º-E, da Lei Complementar nº 123/2006, que manda tributar a prestação de serviços de comunicação “na forma do Anexo III, deduzida a parcela correspondente ao ISS e acrescida a parcela correspondente ao ICMS prevista no Anexo I”. O documento de perguntas e respostas saiu do ar em 18 de setembro de 2026 — o endereço hoje mostra só um aviso de atualização —, mas a regra continua na lei.
A partir de 1º de janeiro de 2027, essa conta continua valendo, mas aponta para tabelas novas: o art. 519 da Lei Complementar nº 214/2025 dá nova redação aos Anexos I a V da LC 123, com efeitos a partir daquela data (art. 544, III). A mecânica não muda — nas tabelas de 2027 e 2028, o Anexo I segue com a parcela de ICMS (34% na 1ª faixa) e o Anexo III com a de ISS. O que muda é a parcela federal: PIS e Cofins dão lugar à CBS e a uma fatia pequena de IBS, de 0,17% a 0,19% conforme a faixa do Anexo III.
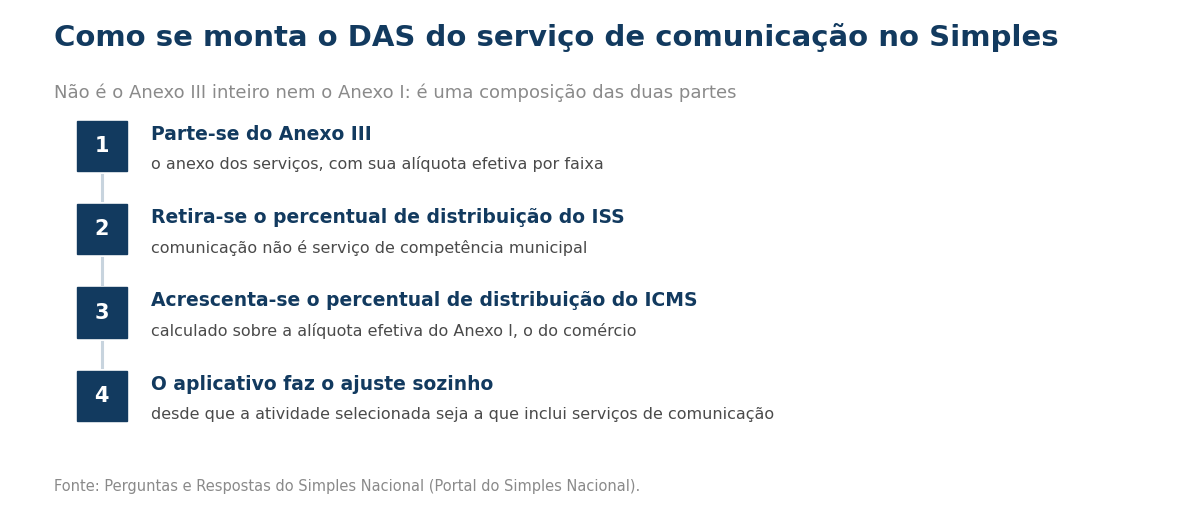
Três operações numa linha só. Vale desmontá-las:
- parte-se do Anexo III — o anexo de serviços;
- retira-se o percentual de distribuição do ISS, porque comunicação não é serviço de competência municipal;
- acrescenta-se o percentual de distribuição do ICMS, calculado sobre a alíquota efetiva do Anexo I — o anexo do comércio.
Ou seja: o provedor não é “Anexo III” nem “Anexo I”. É uma composição, e ela existe justamente porque o serviço de comunicação é tributado pelo ICMS, e não pelo ISS.
A mesma construção vale para transporte intermunicipal e interestadual de carga e para o transporte de passageiros autorizado na lei — os outros dois serviços que, dentro do Simples, pagam ICMS em vez de ISS.
Nada disso se confunde com o Fator R, que decide entre o Anexo III e o Anexo V em outras atividades: aqui o anexo de partida já é o III, e o que muda é a repartição interna entre ISS e ICMS.
O nome comprido que você precisa selecionar
Essa conta não é feita à mão. O aplicativo de cálculo faz o ajuste de percentuais — excluindo o do ISS e incluindo o do ICMS do Anexo I — automaticamente. Mas com uma condição, que o documento oficial registra: é preciso selecionar a atividade certa.
E o rótulo dela, no aplicativo, é este, por inteiro:
“Prestação de serviços de comunicação; de transporte intermunicipal e interestadual de carga; e de transporte intermunicipal e interestadual de passageiros autorizados no inciso VI do art. 17 da LC 123”.
Um provedor de internet procurando onde encaixar sua receita não espera encontrar a palavra “comunicação” grudada a dois tipos de transporte. Mas é ali que ela está — as três atividades compartilham a mesma mecânica e, por isso, o mesmo item de seleção.
Por que o rótulo da atividade decide a conta
Esta é a nossa leitura da mecânica, e ela explica por que o detalhe acima não é burocrático: o aplicativo não deduz que você é provedor — ele aplica a composição da atividade que você marcou.
Marcada a atividade que agrupa comunicação e aqueles transportes, entra a composição com ICMS. Marcada uma linha genérica de serviços, entra a composição daquela linha — com a distribuição de ISS que ela previr.
Não estamos afirmando qual valor sairia em cada caso; isso depende da faixa, do anexo e da situação da empresa. O que se pode afirmar é o mecanismo: a seleção da atividade é que carrega a repartição dos tributos. É decisão de preenchimento com efeito de cálculo — e é por isso que ela merece conferência, não hábito.
Receita cujo ICMS foi recolhido fora do Simples também se declara
Uma dúvida frequente tem resposta curta no documento oficial, e ela é não: quando o ICMS ou o ISS são recolhidos fora do Simples Nacional, o contribuinte não pode desconsiderar aquelas receitas ao preencher o aplicativo.
Todas as receitas devem ser informadas. O que muda é o tratamento: o aplicativo faz os ajustes de percentuais de ICMS e ISS daquelas receitas de acordo com as informações prestadas pelo contribuinte — se há substituição tributária, retenção, antecipação com encerramento de tributação, e assim por diante.
Traduzindo para a operação: a receita entra sempre; o que evita a cobrança em duplicidade é marcar a condição, não omitir o valor. Omitir receita para “não pagar duas vezes” é declarar a menos.
Com filiais, quem recolhe é a matriz
Outro ponto que interessa a provedor que cresceu para municípios vizinhos: havendo filiais, o recolhimento dos tributos do Simples Nacional é feito por intermédio da matriz, em um único documento de arrecadação.
Uma guia só, mesmo com operação espalhada. O que não significa que a apuração ignore a origem — a distribuição entre entes continua existindo dentro dela, como já mostramos quando um DAS pago a maior precisa ser recuperado ente a ente.
Do lado da nota: o ICMS que não aparece
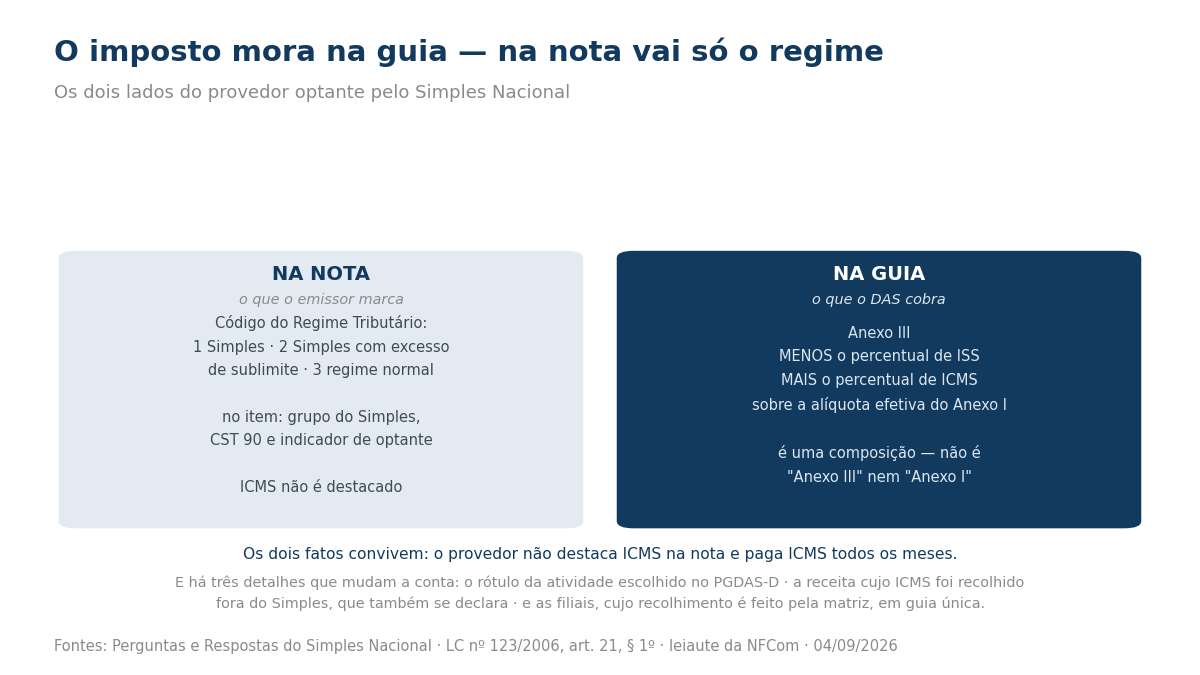
Fecha o quadro o outro documento da mesma operação. No leiaute da NFCom, o emitente declara seu código de regime tributário — 1 para Simples Nacional, 2 para Simples com excesso de sublimite, 3 para regime normal — e, sendo optante, usa o grupo específico do Simples, com código de situação tributária 90 e o indicador de que é optante.
Não há destaque de base e de valor de ICMS como no regime normal. Já detalhamos essa parte ao mostrar que a NFCom tem três códigos de regime, e o do meio é o que pega quem cresceu.
O resultado é o descompasso que abre este texto: o documento fiscal do optante não mostra o ICMS, e a guia do mês cobra ICMS.
A leitura: o imposto mora na guia, não no documento
Esta é a nossa leitura: no Simples, o ICMS do provedor deixa de ser um valor do documento e passa a ser um percentual dentro de uma composição — e ninguém que olhe só a nota consegue enxergá-lo.
Isso tem efeito prático em três frentes:
- Conferência interna. Não dá para auditar o ICMS do mês somando notas, porque as notas não o carregam. A conferência é do lado da apuração, no aplicativo de cálculo.
- A seleção da atividade é ponto de controle. Ela decide a composição aplicada. Vale constar de checklist mensal, com quem preenche sabendo por que aquele rótulo comprido é o certo.
- Crescimento muda o quadro. Passar do sublimite altera o código de regime na nota e o tratamento do ICMS — e é aí que o provedor que vinha crescendo descobre a diferença entre os dois mundos.
A pergunta útil para fechar, e ela é de uma linha: “no nosso PGDAS-D, a receita de acesso está marcada na atividade que inclui serviços de comunicação — ou numa linha genérica de serviços?”
Onde conferir
As informações são as publicadas na data desta apuração e mudam com frequência; os anexos, faixas e percentuais dependem da legislação vigente e da situação da empresa. A classificação das receitas e a seleção da atividade no aplicativo são responsabilidade do contribuinte — trate com seu contador antes de alterar qualquer preenchimento.
Fontes: Lei Complementar nº 123/2006, art. 18, § 5º-E (redação vigente, conferida no Planalto em 1º de outubro de 2026); e Perguntas e Respostas do Simples Nacional, publicado no Portal do Simples Nacional na versão disponível até 18 de setembro de 2026, quando foi substituído por um aviso de atualização (resposta sobre em que anexo tributar cada atividade, que enquadra os serviços de comunicação no Anexo III, menos o percentual de distribuição do ISS e mais o percentual de distribuição do ICMS sobre a alíquota efetiva do Anexo I, mesma construção aplicada ao transporte intermunicipal e interestadual de carga e ao transporte de passageiros autorizado no inciso VI do art. 17 da Lei Complementar nº 123, de 2006; a observação de que o aplicativo de cálculo faz automaticamente o ajuste dos percentuais, excluindo o do ISS e incluindo o do ICMS do Anexo I, devendo o contribuinte selecionar a atividade “Prestação de serviços de comunicação; de transporte intermunicipal e interestadual de carga; e de transporte intermunicipal e interestadual de passageiros autorizados no inciso VI do art. 17 da LC 123”; a resposta de que, nas hipóteses em que o ICMS e o ISS são recolhidos fora do Simples Nacional, o contribuinte não pode desconsiderar essas receitas no aplicativo de cálculo, que fará os ajustes de percentuais conforme as informações prestadas sobre substituição tributária, retenção e antecipação com encerramento de tributação; e a regra de que, havendo filiais, o recolhimento é feito por intermédio da matriz em um único documento de arrecadação, com base no art. 21, § 1º, da mesma lei complementar); e o Manual de Orientação do Contribuinte da NFCom — Anexo I, Leiaute e Regras de Validação, versão 1.00a, no portal DF-e da SVRS (campo de Código do Regime Tributário do emitente, com os valores 1 para Simples Nacional, 2 para Simples Nacional com excesso de sublimite de receita bruta e 3 para regime normal, e o grupo do Simples Nacional no item, com código de situação tributária 90 e indicador de que o contribuinte é optante).
