
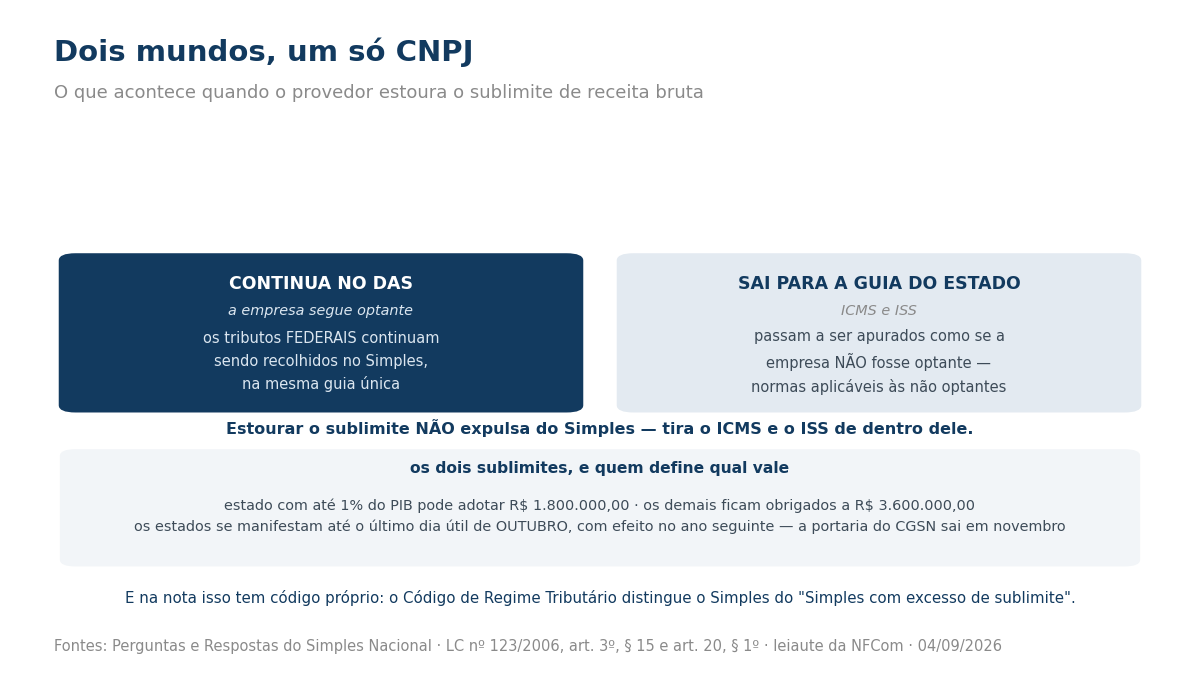
Antes do teto que tira a empresa do Simples Nacional existe outro, menor, que quase ninguém acompanha: o sublimite. Ultrapassá-lo não expulsa ninguém do regime — tira o ICMS e o ISS de dentro dele.
O provedor continua optante, continua recolhendo os tributos federais em DAS, e passa a apurar o ICMS como se não fosse optante, em guia própria do estado. Dois mundos, um só CNPJ.
Neste artigo
- O que é o sublimite, e por que ele depende do PIB do estado
- O sublimite adicional da exportação
- As três datas do impedimento — e a régua dos 20%
- O que muda no mês seguinte
- Onde olhar todo ano: a portaria de novembro
- Na nota, isso tem código próprio
- A leitura: crescer custa uma apuração a mais
- Onde conferir
O que é o sublimite, e por que ele depende do PIB do estado
A definição oficial é curta: sublimites são limites diferenciados de receita bruta anual para empresas de pequeno porte, válidos apenas para efeito de recolhimento do ICMS e do ISS.
E o critério que define qual vale no seu estado é econômico, não fiscal: a participação daquele estado no PIB brasileiro.
- estados com participação de até 1% do PIB podem adotar o sublimite de R$ 1.800.000,00;
- os que não adotarem esse, e os com participação igual ou superior a 1%, ficam obrigados ao sublimite de R$ 3.600.000,00.
Duas notas do próprio documento completam o desenho, e as duas importam para quem opera em mais de uma cidade:
- os estados devem se manifestar até o último dia útil de outubro, com efeitos para o ano seguinte;
- o sublimite adotado pelo estado é obrigatoriamente válido para os municípios nele localizados — o município não escolhe o seu.
Ou seja: o mesmo faturamento pode manter o ICMS dentro do Simples num estado e tirá-lo em outro. Para provedor que atravessou divisa, isso deixa de ser detalhe.
O sublimite adicional da exportação
Há uma segunda conta, e ela funciona em paralelo: as receitas de mercado interno e de mercado externo são consideradas separadamente. Ao sublimite do mercado interno soma-se outro, do mesmo valor, para exportação de mercadorias e serviços.
O documento traz um exemplo que ilustra a armadilha. Num estado com sublimite de R$ 3,6 milhões:
- empresa com R$ 2 milhões no mercado interno e R$ 2 milhões no externo não excede nenhum dos dois — pode ingressar no Simples recolhendo ICMS e ISS pelo regime;
- empresa com R$ 2 milhões no interno e R$ 4 milhões no externo excede um dos sublimites. Pode ingressar no Simples, mas está impedida de recolher ICMS e ISS por ele.
Repare no mecanismo: basta estourar um dos dois. Não é a soma que conta — é cada teto isoladamente.
As três datas do impedimento — e a régua dos 20%
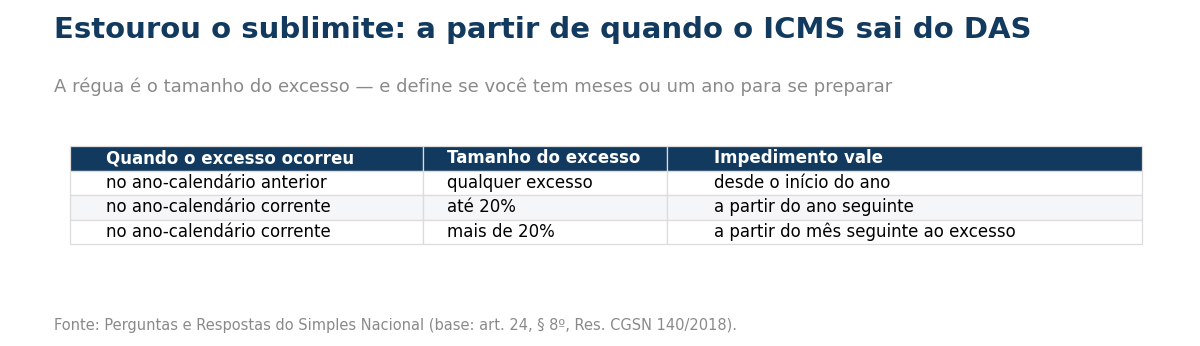
Quando o impedimento começa a valer depende de quando o excesso aconteceu e de quanto ele foi. São três situações:
- desde o início do ano, se a receita acumulada no ano-calendário anterior ultrapassou qualquer um dos sublimites;
- a partir do ano seguinte, se a receita do ano corrente ultrapassar em até 20%;
- a partir do mês seguinte ao do excesso, se a receita do ano corrente ultrapassar em mais de 20%.
A régua dos 20% é o ponto que muda o planejamento. Estourar por pouco dá fôlego até a virada do ano; estourar por muito muda a apuração no mês seguinte, no meio do exercício, com o time descobrindo isso ao fechar o mês.
No ano de início de atividade, cada sublimite é proporcionalizado pelo número de meses entre a abertura do CNPJ e o fim do ano — quem abriu em agosto não tem o teto cheio.
O que muda no mês seguinte
A consequência está descrita sem rodeios: a partir dos efeitos do impedimento, o estabelecimento fica sujeito, em relação ao ICMS e ao ISS, às normas de tributação aplicáveis às pessoas jurídicas não optantes pelo Simples Nacional.
Na operação, isso se traduz em três mudanças simultâneas:
- o próprio aplicativo de cálculo identifica o excesso e avisa a partir de qual mês o ICMS e o ISS deixam de ser recolhidos no Simples;
- esses dois tributos passam a ser calculados pelas regras de cada estado e município e recolhidos em guias próprias;
- os tributos federais continuam sendo calculados no aplicativo e recolhidos em DAS.
Para um provedor, a mudança do ICMS não é pequena: sair do percentual embutido no DAS e entrar na apuração estadual significa débito, crédito, escrituração e guia — um regime que a empresa não vinha operando. É o oposto do que descrevemos ao mostrar que, dentro do regime, o ICMS do provedor é um percentual embutido na composição do DAS.
Onde olhar todo ano: a portaria de novembro
O valor aplicável a cada ano não é adivinhado: ele é divulgado pelo Comitê Gestor do Simples Nacional, ano a ano. Consultando a base de normas da Receita Federal, o padrão é regular e dá para colocar no calendário:
- Portaria CGSN nº 33, de 25/11/2021 — sublimite para 2022;
- Portaria CGSN nº 39, de 29/11/2022 — para 2023;
- Portaria CGSN nº 43, de 21/11/2023 — para 2024;
- Portaria CGSN nº 49, de 27/11/2024 — para 2025;
- Portaria CGSN nº 54, de 19/11/2025 — para 2026.
Cinco anos seguidos, sempre na segunda metade de novembro, sempre com a mesma ementa: divulga o sublimite de receita bruta acumulada auferida aplicável ao ano-calendário seguinte.
É uma data para o calendário do provedor que está crescendo — e cai perto de outra decisão anual, a escolha entre regime de caixa e competência, que se faz no cálculo de novembro — escolha que vale só até 2026: a partir de 2027 o regime de caixa acaba no Simples (LC 214/2025, art. 517).
Na nota, isso tem código próprio
O detalhe que fecha o assunto: essa situação é tão prevista que o documento fiscal tem um código só para ela. No leiaute da NFCom, o código de regime tributário do emitente distingue o Simples Nacional comum do Simples Nacional com excesso de sublimite de receita bruta.
Já tratamos disso ao mostrar que a NFCom tem três códigos de regime, e o do meio é o que pega quem cresceu. Vale a leitura conjunta: aqui está a regra que produz a situação; lá, o campo que a declara.
A leitura: crescer custa uma apuração a mais
Esta é a nossa leitura: o sublimite não é um degrau de alíquota — é a fronteira em que a empresa deixa de ter uma apuração e passa a ter duas.
Antes dele, o provedor calcula tudo num aplicativo e paga numa guia. Depois dele, continua no Simples para os federais e vira contribuinte comum de ICMS para o estado. O custo maior raramente é o imposto: é a estrutura — apuração, escrituração, prazos e guias que não existiam.
Três consequências práticas:
- A régua dos 20% define se você tem meses ou um ano para se preparar. Vale acompanhar a receita acumulada contra o sublimite, não só contra o limite do regime.
- Exportação conta separado, e basta estourar um dos dois. Provedor com receita de fora precisa olhar as duas colunas.
- O estado decide, e o município herda. Mudança de estado, filial nova ou operação em divisa mudam o teto aplicável — e a manifestação dos estados vai até o último dia útil de outubro.
A pergunta útil para fechar: “a gente acompanha a receita acumulada contra o sublimite do nosso estado — ou só contra o limite de saída do Simples?”
Onde conferir
As informações são as publicadas na data desta apuração; valores, adesões dos estados e prazos mudam ano a ano. O sublimite aplicável ao seu estado no ano-calendário vigente deve ser confirmado na portaria do CGSN correspondente, e o enquadramento da sua empresa, com o contador.
Fontes: Lei Complementar nº 123/2006, arts. 19 e 20 (sublimite estadual e efeito sobre o ISS) (conferido no Planalto em 1º de outubro de 2026); e Perguntas e Respostas do Simples Nacional, publicado no Portal do Simples Nacional na versão disponível até 18 de setembro de 2026, quando foi substituído por um aviso de atualização (definição de sublimites como limites diferenciados de receita bruta anual válidos apenas para efeito de recolhimento do ICMS e do ISS, cuja aplicação depende da participação do estado no PIB brasileiro, com sublimite opcional de R$ 1.800.000,00 para estados com participação de até 1% e sublimite obrigatório de R$ 3.600.000,00 para os demais, com base no art. 19 da Lei Complementar nº 123, de 2006; as notas de que as receitas de mercado interno e externo são consideradas separadamente, de que os estados devem se manifestar até o último dia útil de outubro com efeitos para o ano seguinte e de que o sublimite adotado pelo estado é obrigatoriamente válido para os municípios nele localizados; a resposta sobre o sublimite adicional para receitas de exportação, com as três hipóteses de início do impedimento — desde o início do ano quando a receita do ano anterior ultrapassa qualquer dos sublimites, a partir do ano seguinte quando a receita do ano corrente ultrapassa em até 20% e a partir do mês seguinte ao do excesso quando ultrapassa em mais de 20% —, a proporcionalização no ano de início de atividade e os exemplos numéricos, com base no art. 24, § 8º, da Resolução CGSN nº 140, de 2018; a informação de que o próprio aplicativo de cálculo identifica o excesso e informa a partir de qual mês o ICMS e o ISS deixam de ser recolhidos no Simples, passando a ser calculados pelas regras dos estados e municípios e recolhidos em guias próprias, enquanto os tributos federais seguem no DAS; e a resposta sobre as consequências do impedimento, segundo a qual o estabelecimento fica sujeito, quanto ao ICMS e ao ISS, às normas aplicáveis às pessoas jurídicas não optantes, com base no art. 3º, § 15, e no art. 20, § 1º, da mesma lei complementar); a base de normas da Receita Federal, que registra a série de portarias do CGSN que divulgam o sublimite aplicável ao ano-calendário seguinte — nº 33, de 25/11/2021; nº 39, de 29/11/2022; nº 43, de 21/11/2023; nº 49, de 27/11/2024; e nº 54, de 19/11/2025; e o Manual de Orientação do Contribuinte da NFCom — Anexo I, versão 1.00a, no portal DF-e da SVRS (código de regime tributário do emitente, que distingue o Simples Nacional do Simples Nacional com excesso de sublimite de receita bruta).
