
O provedor com Simples Nacional atrasado tem hoje três caminhos federais: o parcelamento da Receita em até 60 vezes, sem desconto, para a dívida que ainda não foi inscrita; a transação da PGFN, com até 50% de desconto para microempresa e empresa de pequeno porte no pequeno valor (ou até 70% dos juros, multas e encargos, conforme a capacidade de pagamento), aberta até 29/01/2027 (Edital PGDAU 6/2026, prorrogado pelo Edital 10/2026); e, para Fust, TFF e TFI já inscritos pela Anatel, a transação da AGU com até 50% de desconto até 30/11/2026 (Edital 1/2025/PGF/AGU). O ICMS depende da lei de cada estado.
Atualizado em 10/11/2026.
Neste artigo
- Primeiro: onde está a sua dívida
- Os programas abertos em novembro de 2026
- A conta de uma dívida de R$ 40 mil do Simples
- Na prática: o que fazer agora
- Perguntas frequentes
- Onde conferir
Primeiro: onde está a sua dívida
O programa depende de quem cobra. No portal do Simples Nacional, o débito aparece em cobrança na Receita, “ENVIADO À PFN” (está na Procuradoria-Geral da Fazenda Nacional) ou “TRANSFERIDO ENTE FEDERADO” (o ICMS ou o ISS foi para o estado ou o município) (perguntas frequentes da PGFN sobre o Simples).
O parcelamento da Receita só aceita débito do Simples vencido e ainda em cobrança na Receita. Ficam fora o débito inscrito em dívida ativa da União, a multa por obrigação acessória e o ICMS ou ISS transferido ao estado ou município (Manual do Parcelamento do Simples Nacional, item 1.1).
Os programas abertos em novembro de 2026
| Dívida | Programa | Condição | Prazo para aderir |
|---|---|---|---|
| Simples vencido, ainda na Receita | Parcelamento do Simples | Até 60 parcelas, mínima de R$ 300; multa de mora de 20%; Selic + 1% em cada parcela; sem desconto | Sem data de encerramento no manual |
| Inscrita na PGFN, ME/EPP, inscrição de até 60 salários mínimos, inscrita até 01/10/2025 | Transação de pequeno valor | À vista com 50%; ou entrada de 5% em até 5 vezes e saldo em 7 (50%), 12 (45%), 30 (40%) ou 55 parcelas (30%); mínima de R$ 100 | 29/01/2027, 19h |
| Inscrita na PGFN até 03/07/2026, até R$ 45 milhões | Transação por capacidade de pagamento | ME/EPP: entrada de 6% em até 12 vezes e saldo em até 133 parcelas, com desconto de até 70% nas classificações C e D, só sobre juros, multas e encargo legal e limitado ao valor principal; A e B sem desconto, com entrada facilitada | 29/01/2027, 19h |
| Inscrita na PGFN, qualquer data | Parcelamento convencional | Sem desconto | Sem data limite |
| Créditos da Anatel (Fust, TFF, TFI) inscritos até 01/11/2024, ME/EPP, até 60 salários mínimos por crédito | Transação da AGU (Edital 1/2025/PGF/AGU) | À vista com 50%; 20 parcelas com 40%; 40 com 30%; 60 com 20%; mínima de R$ 100 | 30/11/2026, 23h59 |
| ICMS (fora do Simples ou transferido ao estado) | Programa de cada estado | Depende da lei estadual | Varia por estado |
Na transação por capacidade, as contribuições previdenciárias ficam limitadas a 60 parcelas (Edital PGDAU 6/2026, art. 5º, § 1º).
Para o ICMS, mapeamos os estados que autorizaram transação em dívida de ICMS inscrita: 25 das 27 unidades federadas podem transacionar e as janelas de redução de multa (veja a janela de ICMS que fecha em 10 de dezembro). A transação da Anatel está detalhada em dívida inscrita com a Anatel tem 50% de desconto até 30 de novembro.
A conta de uma dívida de R$ 40 mil do Simples
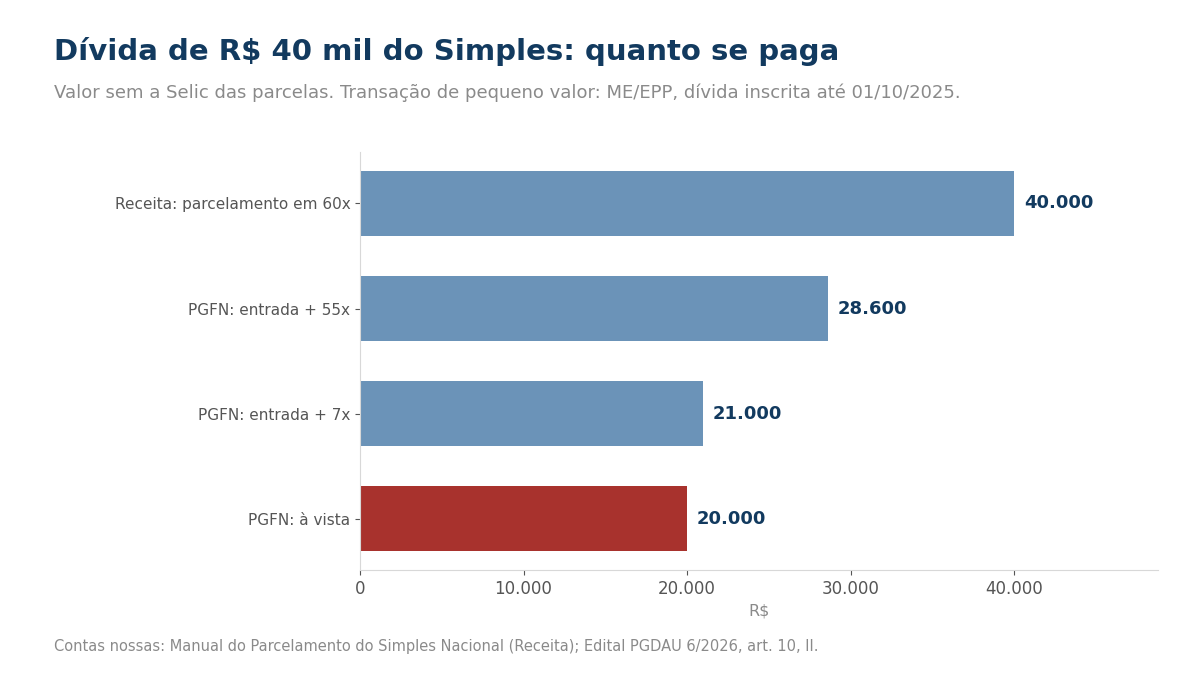
Exemplo: provedor ME com R$ 40.000 de Simples atrasado, já com multa e juros. R$ 40.000 está abaixo de 60 salários mínimos.
- Ainda na Receita: R$ 40.000 ÷ 60 = R$ 666,67 por parcela, mais a Selic. Paga os R$ 40.000 inteiros.
- Inscrita na PGFN até 01/10/2025, à vista: 50% de desconto, R$ 20.000 (Edital PGDAU 6/2026, art. 10, II, a).
- Inscrita, parcelada em 55 meses: entrada de 5% = R$ 2.000 (até 5 de R$ 400); saldo de R$ 38.000 com 30% de desconto = R$ 26.600, ou 55 parcelas de R$ 483,64. Total de R$ 28.600 (art. 10, II, b, 4).
- Inscrita, saldo em 7 meses: R$ 38.000 com 50% = R$ 19.000; total de R$ 21.000.
Não espere a inscrição para ganhar desconto: a dívida inscrita agora não entra no pequeno valor (o corte é 01/10/2025), ganha encargo legal e pode ir a protesto no cartório.
Contas nossas, sem a Selic das parcelas, com o desconto aplicado ao saldo depois da entrada. O valor oficial sai da simulação no Regularize.
Na prática: o que fazer agora
- Até 30/11/2026: se há Fust, TFF ou TFI inscritos pela Anatel, simule no Resolve Dívidas AGU (Super Sapiens). A primeira parcela vence no último dia útil do mês da adesão.
- Consulte o Regularize para ver o que já foi inscrito pela PGFN e a data de cada inscrição: a data decide se cabe o pequeno valor.
- Até 29/01/2027: adesão à transação da PGFN. Pague a primeira parcela até o último dia útil do mês em que aderir, ou o acordo é indeferido.
- O que ainda está na Receita vai para o parcelamento do Simples. Três parcelas sem pagamento, seguidas ou não, rescindem o acordo (Resolução CGSN 140/2018, art. 56).
- Processo na Justiça sobre a dívida? Na transação da PGFN, a desistência tem de ser apresentada em até 60 dias da adesão.
O Fust atrasado ainda não inscrito tem multa e juros próprios: veja atrasei o Fust: qual a multa? E parcelar a taxa não encerra o processo de caducidade: parcelar a TFF não para o processo que pode cassar a outorga.
Perguntas frequentes
Tenho DAS atrasado, dá para parcelar em quantas vezes?
Em até 60 vezes na Receita, com parcela mínima de R$ 300, se a dívida ainda não foi inscrita em dívida ativa (Manual do Parcelamento do Simples Nacional). Não há desconto.
Tem desconto para imposto atrasado do provedor agora?
Só para dívida já inscrita. Na PGFN, até 50% para ME e EPP na transação de pequeno valor, com adesão até 29/01/2027 (Edital PGDAU 6/2026, art. 10, prorrogado pelo Edital 10/2026).
Dá para parcelar o Fust atrasado?
Se já foi inscrito em dívida ativa da Anatel até 01/11/2024, entra na transação da AGU para ME e EPP: até 60 parcelas com 20% de desconto, ou 50% à vista, com adesão até 30/11/2026 (Edital 1/2025/PGF/AGU, prorrogado pelo Edital 3/2026/PGF/AGU).
Já parcelei o Simples e parei de pagar. Posso parcelar de novo?
Sim. O reparcelamento é aceito, mas a primeira parcela é de 10% da dívida (um parcelamento anterior) ou 20% (mais de um), nunca menos de R$ 300 (Manual do Parcelamento do Simples Nacional, item 4).
Parcelar o Simples na Receita resolve o ICMS também?
Resolve o ICMS que está dentro do DAS e ainda na Receita. O ICMS transferido ao estado é negociado com a Secretaria da Fazenda dele.
Onde conferir
Fontes: Receita Federal, Manual do Parcelamento do Simples Nacional (versão de 06/08/2025); Editais PGDAU 6/2026 (DOU de 01/06/2026) e 10/2026 (DOU de 01/10/2026); PGFN, páginas de serviço da transação (29/10/2026); Edital 1/2025/PGF/AGU (DOU de 04/11/2025) e Edital 3/2026/PGF/AGU (DOU de 31/08/2026).
- Manual do Parcelamento do Simples Nacional: receita.fazenda.gov.br
- Edital PGDAU 6/2026 e prorrogação: gov.br/pgfn
- Transação de pequeno valor: gov.br/pgfn
- Edital 1/2025/PGF/AGU: in.gov.br
- Prorrogação até 30/11/2026: in.gov.br
