
Correção de 30 de setembro de 2026: a primeira versão deste texto dizia que o CONFAZ havia tratado de dívida de ICMS “duas vezes” em setembro. Foram seis — conferimos um a um na lista de ratificação. O erro estreitava o mapa e deixava de fora o Amapá; a seção Os outros quatro atos, adiante, foi acrescentada por causa disso.
Em setembro o CONFAZ voltou seis vezes à dívida de ICMS. Um desses atos virou notícia em todo lugar: Piauí e Rio de Janeiro autorizados a perdoar até 95% de juros e multas, parcelamento em até sessenta vezes. Outro, publicado duas semanas antes, quase não apareceu — e é o único com data curta.
O problema é que a janela que virou manchete ainda não pode ser usada — falta ratificação e falta lei estadual. E a que passou batida já está valendo, e fecha em 10 de dezembro.
Este texto é sobre esse que passou batido. Ela corta até 90% das multas, e o corte alcança expressamente as multas por descumprimento de obrigação acessória — que, para um provedor, é a multa da nota e da escrituração, não a do imposto que deixou de pagar.
O que você vai ler
- As duas decisões, e por que só uma virou notícia
- A janela aberta: Mato Grosso, até 10 de dezembro
- A multa que interessa ao provedor é a de obrigação acessória
- Alagoas, Mato Grosso do Sul e Rio Grande do Norte: até 30 de dezembro
- A que ainda não abriu: Piauí e Rio de Janeiro
- Os outros quatro atos de setembro
- O mapa fechado: onze estados
- Goiás: o prazo mais curto de todos é 3 de novembro
- A janela da Paraíba: 100%, e fecha em 23 de dezembro
- O preço de entrar: reconhecer a dívida e abrir mão da defesa
- A outra porta, que é diferente desta
- As datas que decidem
- O que fazer com isso
- Fontes
Acréscimo de 30 de setembro de 2026. Ao varrer os convênios de dívida de ICMS celebrados ao longo de 2026 — e não só os de setembro —, encontramos uma janela maior que todas as descritas abaixo, e que também fecha em dezembro: a da Paraíba. Ela está na seção A janela da Paraíba.
As duas decisões, e por que só uma virou notícia
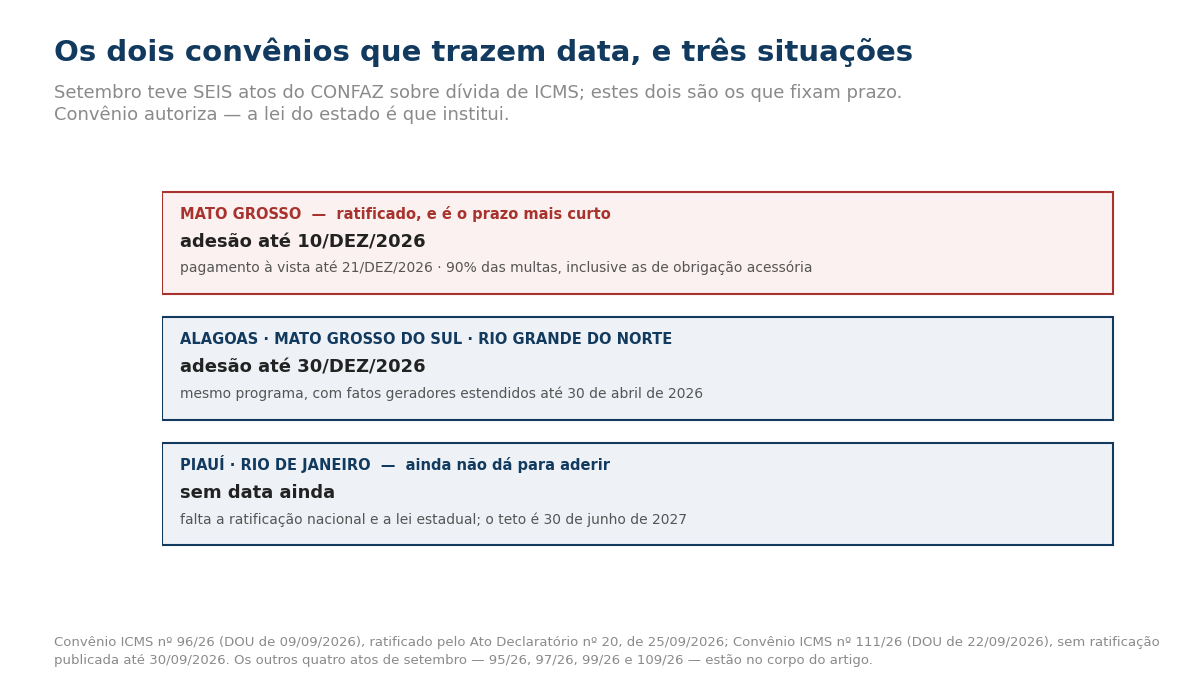
O Convênio ICMS nº 96/26 foi celebrado na 202ª Reunião Ordinária, em 4 de setembro, e publicado no Diário Oficial da União de 9 de setembro. Ele altera o Convênio ICMS nº 79, de 2020, que autoriza as unidades federadas que menciona a dispensar ou reduzir juros e multas mediante quitação ou parcelamento de débitos de ICMS.
O Convênio ICMS nº 111/26 veio depois, da 431ª Reunião Extraordinária, de 21 de setembro, publicado em 22 de setembro. É o dos 95%, para Piauí e Rio de Janeiro.
A diferença que decide qual dos dois serve hoje está num detalhe de procedimento: o 96/26 já foi ratificado — consta do Ato Declaratório nº 20, de 25 de setembro, publicado no DOU de 28 de setembro. Do 111/26 não localizamos ratificação publicada até 30 de setembro de 2026: o Ato Declaratório nº 21, da mesma data, ratificou apenas o Convênio nº 110/26, que trata de polpa de cupuaçu e açaí, em ratificação antecipada pedida pelo Pará.
A janela aberta: Mato Grosso, até 10 de dezembro
O Convênio 96/26 acrescentou um parágrafo à cláusula sétima-B do Convênio 79/2020 — a cláusula que trata especificamente do Estado de Mato Grosso. O texto cria uma alternativa “em caráter excepcional”:
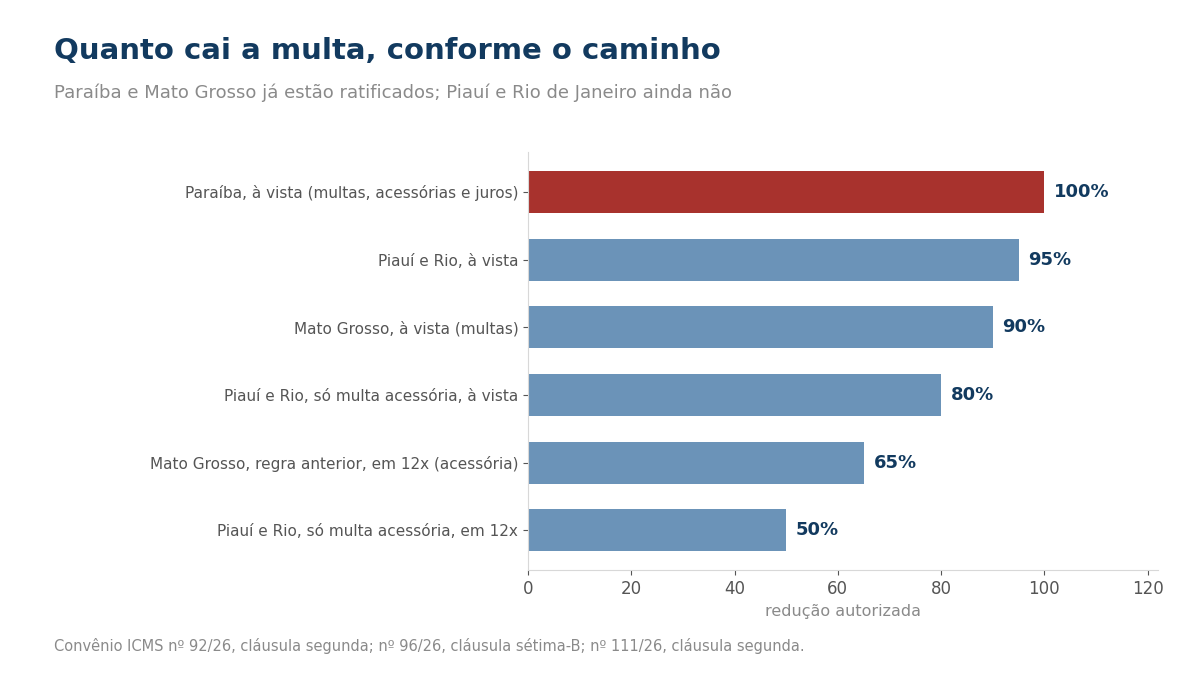
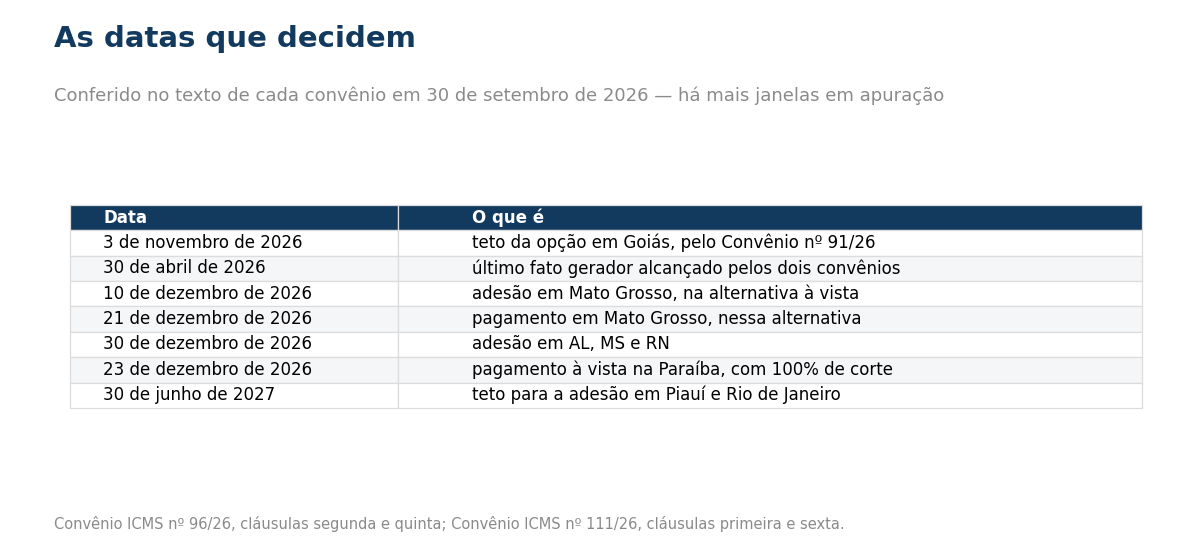
o débito consolidado de fatos geradores ocorridos até 30 de abril de 2026 pode ser pago à vista, com redução de até 90% das multas moratórias e punitivas, inclusive por descumprimento de obrigações acessórias, e de até 50% dos juros de mora — desde que a adesão seja feita até 10 de dezembro de 2026 e o pagamento, até 21 de dezembro de 2026.
Para dimensionar o salto: pela regra que já existia na mesma cláusula, a penalidade por mero descumprimento de obrigação acessória podia cair até 65%, e em até doze parcelas. A alternativa nova sobe para 90%, mas troca o parcelamento por pagamento de uma vez e por um prazo curto.
Há uma condição no parágrafo seguinte que muda o planejamento de quem está atrasado na papelada: Mato Grosso pode condicionar a redução ao cumprimento da obrigação acessória não implementada. Ou seja, não basta pagar a multa com desconto — pode ser preciso entregar, antes, a declaração que faltou. Quem for usar a janela tem de contar o tempo da entrega dentro dos dez dias de dezembro, não depois.
A multa que interessa ao provedor é a de obrigação acessória
Para um provedor, “multa de ICMS” costuma soar como imposto não pago. Mas boa parte do passivo nasce de obrigação acessória — o dever de emitir, transmitir e escriturar, que existe mesmo quando o imposto foi recolhido certo.
O que são, concretamente, essas obrigações no nosso caso? A FAQ oficial da NFCom mantida pela Receita Estadual do Rio Grande do Sul responde de forma direta: a NFCom é o modelo 62 e é escriturada no Bloco D da EFD-ICMS/IPI, com as notas individualizadas no Registro D700, o analítico no D730 e a escrituração consolidada no D750. Cada um desses é um dever autônomo, e a falha em qualquer deles gera penalidade própria — a mesma espécie de penalidade que o convênio manda reduzir em até 90%.
É por isso que este convênio interessa a quem acha que “não deve ICMS”: a dívida de quem emitiu e recolheu certo, mas escriturou errado ou fora do prazo, também cabe na janela.
Alagoas, Mato Grosso do Sul e Rio Grande do Norte: até 30 de dezembro
O mesmo Convênio 96/26 fez outras duas coisas, num prazo mais folgado.
Estendeu o programa de pagamento e parcelamento aos fatos geradores ocorridos até 30 de abril de 2026 — para Mato Grosso, num parágrafo, e para Alagoas, Mato Grosso do Sul e Rio Grande do Norte, noutro. E autorizou esses três últimos a esticar o prazo de opção do contribuinte até 30 de dezembro de 2026.
Vale reparar no que essa segunda parte é: o prazo de opção do Convênio 79/2020 nasceu, em 2020, terminando em 31 de outubro daquele ano. De lá para cá ele vem sendo prorrogado estado por estado, e é assim que um programa “de 2020” continua aberto em 2026. Quem consultou o assunto há um ano e concluiu que tinha perdido o prazo pode ter concluído errado.
A que ainda não abriu: Piauí e Rio de Janeiro
O Convênio 111/26 autoriza Piauí e Rio de Janeiro a instituir programa de parcelamento de ICMS com redução de juros e multas, para fatos geradores até 30 de abril de 2026, em cinco faixas: 95% à vista, 90% em até 6 parcelas, 85% em até 12, 80% em até 24 e 70% em até 60. Débitos exclusivamente de penalidade por obrigação acessória caem 80% à vista e 50% no parcelado.
São números melhores que os de Mato Grosso. O problema é o calendário, e ele não é opinião — está na cláusula nona do próprio convênio: “Este convênio entra em vigor na data da publicação de sua ratificação nacional no Diário Oficial da União.”
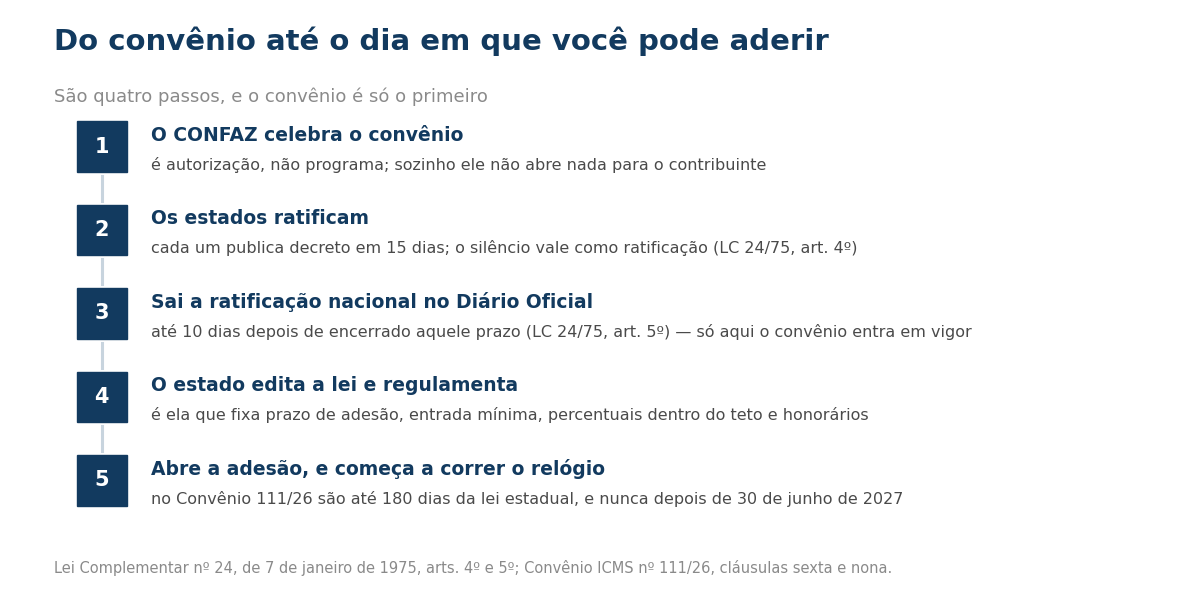
E a ratificação tem rito próprio, fixado na Lei Complementar nº 24, de 1975. Pelo art. 4º, cada unidade da Federação tem 15 dias contados da publicação do convênio para publicar decreto ratificando ou não — e o silêncio vale como ratificação tácita. Pelo art. 5º, a publicação da ratificação nacional sai em até 10 dias depois de encerrado aquele prazo.
Com a publicação em 22 de setembro, o prazo de ratificação dos estados corre até o começo de outubro, e a ratificação nacional é esperada por volta da metade do mês. Não há atraso — há um rito em curso. Só depois dele é que Piauí e Rio de Janeiro editam as suas leis, e só a lei estadual fixa o prazo real de adesão, limitado a 180 dias da própria lei e, em qualquer caso, a 30 de junho de 2027.
Essa data de 2027 é teto, não prazo. Quem a anotar na agenda como se fosse a data de adesão vai errar para os dois lados: pode achar que tem tempo de sobra e descobrir que a lei estadual fixou algo bem menor.
Os outros quatro atos de setembro
Além dos dois detalhados acima, o CONFAZ tratou de dívida de ICMS em mais quatro atos no mesmo mês. Nenhum deles fixa data no próprio convênio — todos dependem da lei estadual —, mas quem é do estado citado precisa saber que a autorização existe:
- Convênio ICMS nº 95/26 (DOU de 09/09/2026) — altera o Convênio nº 113/2022, que autoriza Alagoas a reduzir juros, multas e demais acréscimos de débitos de ICM e ICMS.
- Convênio ICMS nº 97/26 (DOU de 09/09/2026) — altera o Convênio nº 121/2016, que autoriza Alagoas a instituir programa de parcelamento e reduzir débitos de ICMS de microempresa e empresa de pequeno porte optante pelo Simples Nacional. É o único dos seis que trata expressamente do contribuinte do Simples — e a existência dele, separada dos demais, indica que os programas gerais não alcançam automaticamente o ICMS de quem está no regime.
- Convênio ICMS nº 99/26 (DOU de 09/09/2026) — altera o Convênio nº 82/2023, que autoriza o Amapá a dispensar ou reduzir juros e multas mediante quitação ou parcelamento.
- Convênio ICMS nº 109/26 (DOU de 22/09/2026) — altera o Convênio nº 32/2023, que autoriza Mato Grosso a conceder anistia e remissão de ICMS.
Somando tudo, sete unidades da Federação aparecem nos seis atos: Alagoas, Amapá, Mato Grosso, Mato Grosso do Sul, Piauí, Rio de Janeiro e Rio Grande do Norte. Se o seu estado está nessa lista, vale procurar a lei estadual antes de fechar o ano.
O mapa fechado: onze estados, e o prazo mais curto vence em 30 de outubro
A primeira versão deste texto trazia três estados. Ao varrer os 37 convênios de dívida de ICMS celebrados em 2026 e abrir, um a um, o convênio-base que cada alteração modifica, o mapa fechou em onze. As três que faltavam só apareceram nessa última etapa — e uma delas tem o prazo mais curto de todos.
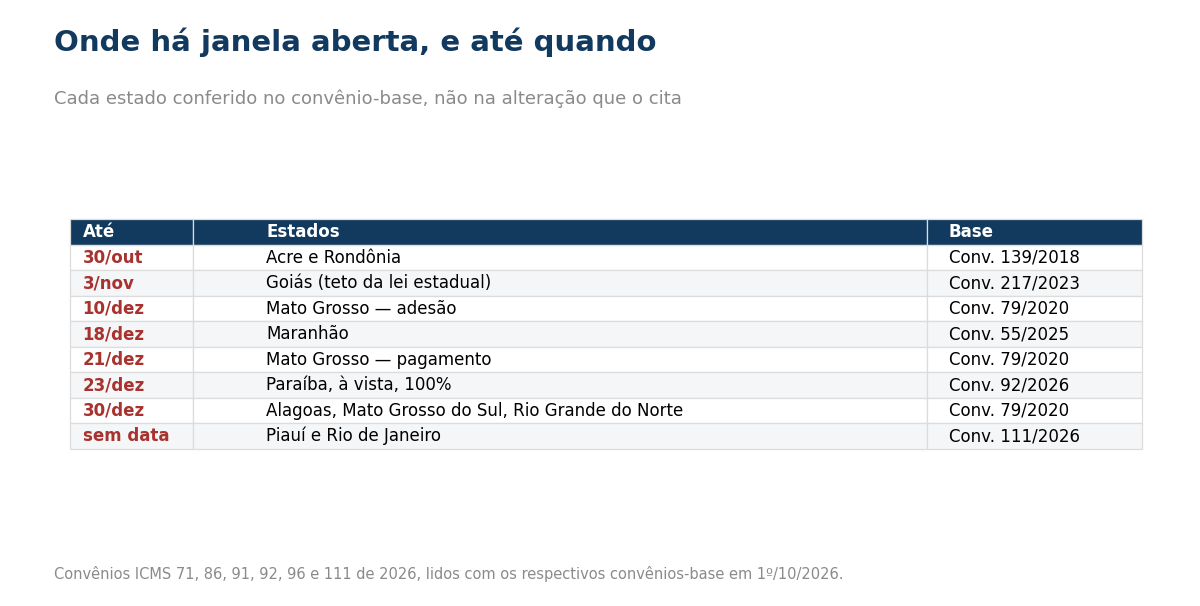
Acre e Rondônia têm a janela que fecha primeiro: 30 de outubro de 2026. Vem do Convênio ICMS nº 139/2018 — que autoriza os dois estados a reduzir multas e demais acréscimos e a parcelar débitos de ICMS de fatos geradores ocorridos até 31 de dezembro de 2025 —, com o prazo fixado pelo Convênio nº 86/26, já ratificado em 27 de julho.
O Maranhão vai até 18 de dezembro de 2026, pelo Convênio nº 55/2025, cujo prazo de adesão foi fixado pelo Convênio nº 71/26. Alcança fatos geradores até 31 de dezembro de 2025.
E há uma regra que não aparece na tabela porque não é um estado novo, mas muda quem pode entrar: pelo Convênio nº 70/26, Alagoas passou a admitir no parcelamento os sujeitos passivos em recuperação judicial. Para quem está nessa situação, era justamente a porta que costumava estar fechada.
Uma observação de método, porque ela explica por que isso quase não foi encontrado: o estado não está na alteração, está no convênio que ela altera. O Convênio nº 86/26, por exemplo, diz apenas “o prazo máximo de opção não poderá exceder a 30 de outubro de 2026” — quem são Acre e Rondônia só se descobre abrindo o Convênio nº 139/2018. Quem ler só as alterações enxerga datas sem donos.
Goiás: o prazo mais curto de todos é 3 de novembro
Na mesma varredura apareceu a janela que vence primeiro, e ela não é de nenhum dos convênios acima. O Convênio ICMS nº 91, de 28 de julho de 2026 (DOU de 29/07/2026, ratificado em 31/07/2026) acrescentou um parágrafo ao Convênio nº 217/2023 — aquele que autoriza Goiás a remitir crédito tributário de pequeno valor inscrito em dívida ativa, a reduzir juros e multas e a conceder parcelamento de ICMS.
O parágrafo novo diz apenas isto: “A opção do sujeito passivo e sua formalização pode ser estendida, pela legislação estadual, até o prazo máximo de 3 de novembro de 2026.”
Repare na redação, porque ela muda o que você precisa olhar: o convênio fixa um teto, e quem marca a data de verdade é a lei de Goiás. Pode ser antes — nunca depois. Para quem é de lá, portanto, a pergunta não é “tenho até novembro?”, e sim “até quando a lei estadual estendeu?”.
A janela da Paraíba: 100%, e fecha em 23 de dezembro
Esta não é de setembro, e por isso quase passou também por nós. O Convênio ICMS nº 92, de 28 de julho de 2026 (DOU de 29/07/2026) autoriza a Paraíba a instituir programa de quitação incentivada de débitos de ICMS vencidos até 30 de junho de 2026, inscritos ou não em dívida ativa, inclusive ajuizados.
O corte é o maior de todos os que examinamos: 100% das multas punitivas e moratórias, das multas acessórias e dos juros de mora. Fica devido o imposto; o resto cai inteiro. E, diferente dos programas de Mato Grosso e de Piauí e Rio de Janeiro, aqui não há parcelamento: o pagamento é exclusivamente à vista, em parcela única, e o saldo tem de estar quitado até 23 de dezembro de 2026.
Duas diferenças importam para quem vai decidir. A primeira é que este convênio já foi ratificado nacionalmente, em 17 de agosto de 2026, pelo Ato Declaratório nº 18/26 — ou seja, está em vigor, ao contrário do de Piauí e Rio de Janeiro. A segunda é que ele diz, com todas as letras, multas acessórias: a penalidade por falha de nota ou de escrituração, que é a parte do passivo que mais aparece em provedor que recolheu o imposto certo.
As condições são as mesmas dos demais, e não são pequenas: reconhecer os débitos, estar em dia com o que ficar de fora do programa e desistir de ações, impugnações e recursos, com renúncia ao direito. A data exata de ingresso vem da lei estadual que internalizar o convênio — o 23 de dezembro é o teto do pagamento, fixado no convênio.
O preço de entrar: reconhecer a dívida e abrir mão da defesa
Os dois convênios cobram a mesma coisa, e ela não é dinheiro.
Formalizar o pedido de ingresso implica o reconhecimento dos débitos incluídos e fica condicionado à desistência de ações, exceções de pré-executividade ou embargos à execução fiscal, com renúncia ao direito sobre o qual se fundam, e também à desistência de impugnações, defesas e recursos no âmbito administrativo. No Convênio 79/2020 ainda há prazo para formalizar: o requerimento de desistência deve ser protocolado em até dez dias contados do pagamento.
Isso importa especialmente para multa de obrigação acessória, que é o tipo de autuação que mais frequentemente tem defesa boa — erro de leiaute, divergência de interpretação sobre qual registro usar, entrega feita e não processada. Entrar no programa é desistir dessa discussão em definitivo. É a mesma lógica que já tratamos noutro imposto do setor: parcelar resolve a cobrança, não necessariamente o processo.
Dois detalhes práticos fecham o quadro. O benefício fica condicionado ao pagamento exclusivamente em moeda corrente — nada de compensação ou de outros ativos. E a revogação do parcelamento vem tanto pelo atraso de mais de 90 dias numa parcela quanto pelo não pagamento do ICMS corrente por mais de 90 dias, considerando todos os estabelecimentos da empresa: quem regulariza o passado e desarruma o presente perde as duas coisas. Para quem é optante do Simples, o atraso tem ainda outro efeito, que já detalhamos ao tratar do termo de exclusão.
A outra porta, que é diferente desta
Existe um segundo caminho para dívida de ICMS, e nós já o detalhamos: a transação de dívida inscrita, hoje autorizada em 25 das 27 unidades federadas, com desconto maior para microempresa e empresa de pequeno porte.
Não são a mesma coisa, e a escolha entre elas muda o resultado:
- a transação alcança apenas dívida inscrita em dívida ativa, e admite formas de quitação que a anistia não admite;
- estes programas de anistia e parcelamento alcançam débitos constituídos ou não, inscritos ou não, inclusive ajuizados — mas só aceitam moeda corrente.
Quem tem débito ainda não inscrito não tem escolha: a porta é esta. Quem já tem inscrição em dívida ativa tem as duas, e aí vale comparar desconto contra forma de pagamento antes de decidir. Convém olhar também o risco de deixar como está: a reincidência em ICMS tem consequência regulatória, como mostramos ao tratar do devedor contumaz e do efeito sobre a outorga.
As datas que decidem
Cinco datas resumem tudo o que foi dito acima.
O que fazer com isso
Se a sua empresa é de Mato Grosso, o prazo é agora. São pouco mais de dez semanas até 10 de dezembro, e o pagamento tem de sair até o dia 21. Se houver obrigação acessória não entregue, ela pode ter de ser entregue antes — então o trabalho começa pelo levantamento do que falta, não pelo cálculo do desconto.
Se é de Alagoas, Mato Grosso do Sul ou Rio Grande do Norte, a adesão vai até 30 de dezembro, e o alcance subiu para fatos geradores até abril de 2026. Vale conferir se algum débito que estava fora da janela entrou.
Se é do Piauí ou do Rio de Janeiro, a única coisa a fazer agora é levantar o passivo e acompanhar duas publicações: a ratificação nacional no Diário Oficial da União e, depois dela, a lei do seu estado. Adesão fora disso não existe, por mais que o número de 95% já esteja circulando.
E vale uma observação sobre a leitura dessas notícias. Nenhum convênio do CONFAZ, sozinho, abre programa nenhum: ele autoriza o estado. Entre a autorização e o dia em que o contribuinte consegue clicar em “aderir” há dois atos que não dependem do CONFAZ — a ratificação nacional e a lei estadual. A diferença entre os dois convênios deste mês é exatamente essa: um percorreu o caminho, o outro está no começo dele.
Fontes
Fontes: todas lidas na íntegra em 30 de setembro de 2026.
- Convênio ICMS nº 96, de 4 de setembro de 2026 — publicado no DOU de 09/09/2026, com retificação publicada em 16/09/2026. Cláusulas primeira (§§ 10 e 13), segunda e a nova redação da cláusula sétima-B. Texto no CONFAZ.
- Convênio ICMS nº 79, de 2 de setembro de 2020 — texto consolidado, com o histórico de adesões e prorrogações; cláusulas quinta e sétima-B. Texto no CONFAZ.
- Convênio ICMS nº 111, de 21 de setembro de 2026 — publicado no DOU de 22/09/2026; cláusulas primeira, segunda, quinta, sexta e nona. Texto no CONFAZ.
- Ato Declaratório nº 20, de 25 de setembro de 2026 — ratifica os convênios da 202ª Reunião Ordinária, entre eles o 96/26. DOU de 28/09/2026, Seção 1, p. 50. Texto oficial.
- Convênios ICMS nº 95/26, 97/26, 99/26 e 109/26 — os demais atos de setembro sobre dívida de ICMS, conferidos um a um na lista do Ato Declaratório nº 20 e nos textos do CONFAZ em 30/09/2026.
- Convênio ICMS nº 91, de 28 de julho de 2026 — Goiás; DOU de 29/07/2026, ratificado em 31/07/2026 pelo Ato Declaratório nº 16/26. Texto no CONFAZ.
- Convênio ICMS nº 92, de 28 de julho de 2026 — Paraíba; publicado no DOU de 29/07/2026 e ratificado nacionalmente em 17/08/2026 pelo Ato Declaratório nº 18/26. Texto no CONFAZ.
- Lei Complementar nº 24, de 7 de janeiro de 1975, arts. 4º e 5º — o rito e os prazos da ratificação. Texto no Planalto.
- Perguntas frequentes sobre a NFCom — Receita Estadual do Rio Grande do Sul. Fonte de natureza diferente das anteriores: é orientação operacional, não norma. Usada aqui para identificar quais são as obrigações acessórias do provedor (modelo 62, Bloco D, registros D700, D730 e D750). FAQ oficial.
Uma nota de método, porque ela explica o ângulo deste texto. Ao procurar o que já havia sido publicado sobre o Convênio 96/26, encontramos farta cobertura do Convênio 111/26 — veículos contábeis, bancas e portais especializados, todos em 22 de setembro — e nenhuma matéria sobre o 96/26 e o prazo de dezembro. Não afirmamos que não exista: afirmamos que procuramos e não achamos, e que a atenção pública foi para o convênio que ainda não pode ser usado.
