
Num boleto de R$ 100, cobrar R$ 65 de internet, R$ 10 de aluguel do roteador e R$ 25 de e-book reduz o ICMS e o ISS da fatura de R$ 18,00 para R$ 12,45 no Lucro Presumido ou Real: 31% a menos (exemplo ilustrativo, ICMS de 18% e ISS de 3%). A economia de ICMS cai de 2029 a 2032 e acaba em 2033, junto com o imposto. Só o e-book pode continuar fora do IBS e da CBS depois disso, porque o livro é imune pela Constituição (art. 150, VI, “d”) e pela lei da Reforma (LC 214/2025, art. 9º, IV). Para isso, o acervo tem de ser de livros de verdade, cobrado a preço real.
Atualizado em 11/11/2026. Exemplo ilustrativo: confirme com o seu contador, porque o resultado muda com o estado e o regime.
Neste artigo
- A conta do boleto de R$ 100
- Até quando cada parte economiza
- O roteador alugado: o cuidado em São Paulo
- No Simples Nacional, o ganho é pequeno
- As 5 regras para não ter problema com o fisco
- Perguntas frequentes
- Onde conferir
A conta do boleto de R$ 100
O cliente paga o mesmo; muda a divisão da fatura. A internet (SCM) paga ICMS. O aluguel do roteador não paga ISS (no Simples, sai do DAS sem a fatia do ISS: veja aluguel de equipamento no DAS), porque o STF decidiu que locação de bem não é serviço (Súmula Vinculante 31). O e-book não é telecomunicação, então fica fora do ICMS, e o ISS respeita a imunidade do livro (LC 116/2003, item 1.09 da lista). Base legal em SVA paga ICMS? A diferença entre SCM e SVA.
| Parte do boleto | Só internet | Internet + roteador + e-book | E-book aceito como livro |
|---|---|---|---|
| Internet (SCM), ICMS 18% | R$ 100 → R$ 18,00 | R$ 65 → R$ 11,70 | R$ 65 → R$ 11,70 |
| Aluguel do roteador | — | R$ 10 → sem ICMS e sem ISS | R$ 10 → sem ICMS e sem ISS |
| E-book (SVA) | — | R$ 25 → ISS 3% = R$ 0,75 | R$ 25 → sem ISS |
| ICMS + ISS do boleto | R$ 18,00 | R$ 12,45 (−31%) | R$ 11,70 (−35%) |
PIS e Cofins ficam fora desta conta; Fust e Funttel só incidem na parte de telecom.
Até quando cada parte economiza
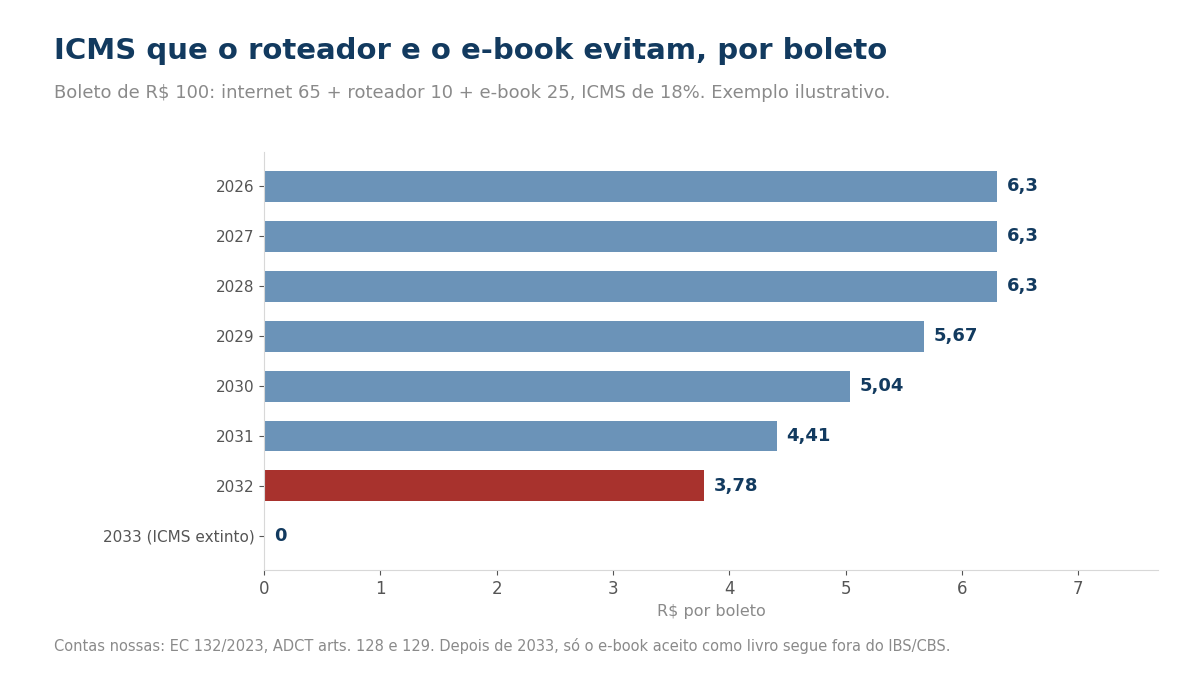
O ICMS e o ISS caem para 9/10, 8/10, 7/10 e 6/10 da alíquota de 2029 a 2032 e são extintos em 2033 (EC 132/2023, ADCT arts. 128 e 129). Por isso a economia fica em 31% até 2032, mas o valor em reais cai. Só no ICMS, ela é de R$ 6,30 por boleto até 2028, R$ 5,67 em 2029, R$ 5,04 em 2030, R$ 4,41 em 2031, R$ 3,78 em 2032 e zero em 2033. O calendário completo, com a regra geral de que separar deixa de reduzir imposto em 2033, está em separar internet e SVA ainda reduz imposto na Reforma?.
Depois de 2033, internet, roteador e qualquer SVA comum (streaming, curso, antivírus) pagam o mesmo IBS e a mesma CBS (LC 214/2025, art. 4º). A exceção é o livro: o art. 9º, IV, da LC 214 diz que são imunes ao IBS e à CBS os fornecimentos “de livros, jornais, periódicos e do papel destinado a sua impressão”. O STF estendeu a imunidade ao livro eletrônico (Súmula Vinculante 57). A conta do SVA de livros no Simples e no Presumido está em Simples ou Lucro Presumido para o provedor. Assim, o e-book aceito como livro fica fora da CBS já em 2027 e continua economizando depois de 2033 — quanto, depende da alíquota final, ainda não fixada.
O que a lei não diz: nenhuma norma fala em “acervo de livros por assinatura”. A imunidade só alcança conteúdo que é livro (título, autor, ISBN); curso e vídeo não são.
O roteador alugado: o cuidado em São Paulo
O STJ decidiu que o ICMS de comunicação só incide sobre a comunicação em si, e não sobre atividades-meio e serviços suplementares (Tema 427, REsp 1.176.753). Mas o Tribunal de Impostos e Taxas de São Paulo (TIT-SP) decidiu em sentido contrário num caso de aluguel de modem. Em decisão publicada em 04/09/2026 (Processo 5023652, 5ª Câmara), manteve o ICMS sobre o aluguel, porque o cliente “não contrataria a locação de equipamentos, como um modem, se não houvesse a prestação efetiva do serviço de comunicação” (segundo a Rota da Jurisprudência). Em SP, a economia do roteador depende de discutir o caso.
No Simples Nacional, o ganho é pequeno
No Simples o ICMS vem dentro do DAS, e na 3ª faixa do Anexo III a parte do ISS é maior que a do ICMS: um SVA comum chega a custar mais que a internet (detalhe em qual o anexo do Simples do provedor).
| Parte | Presumido ou Real | Simples (3ª faixa, faturamento de cerca de R$ 600 mil em 12 meses; aproximado) |
|---|---|---|
| Internet | ICMS 18% | cerca de 9,5% (DAS com ICMS no lugar do ISS) |
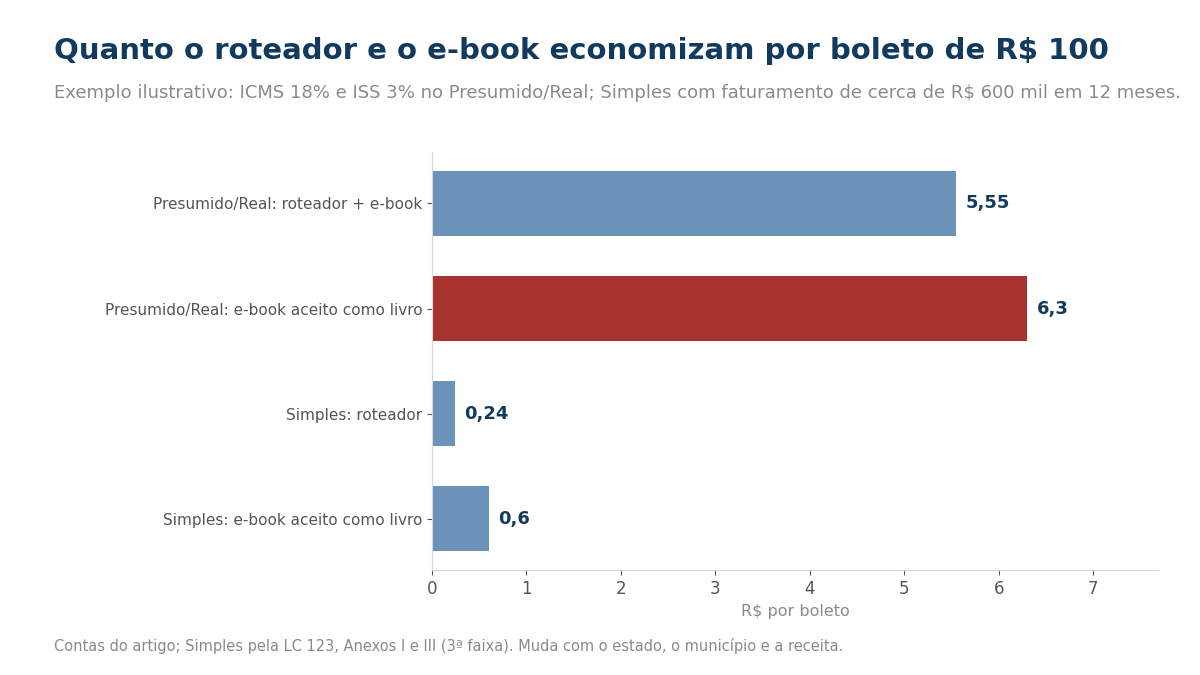
| Roteador alugado | Sem ICMS e sem ISS | cerca de 7,1%: economia de cerca de R$ 0,24 por boleto |
| E-book comum | ISS de 2% a 5% (3% no exemplo) | cerca de 10,6%: paga mais que a internet |
| E-book aceito como livro | Sem ISS | cerca de 7,1%: economia de cerca de R$ 0,60 por boleto |
As 5 regras para não ter problema com o fisco
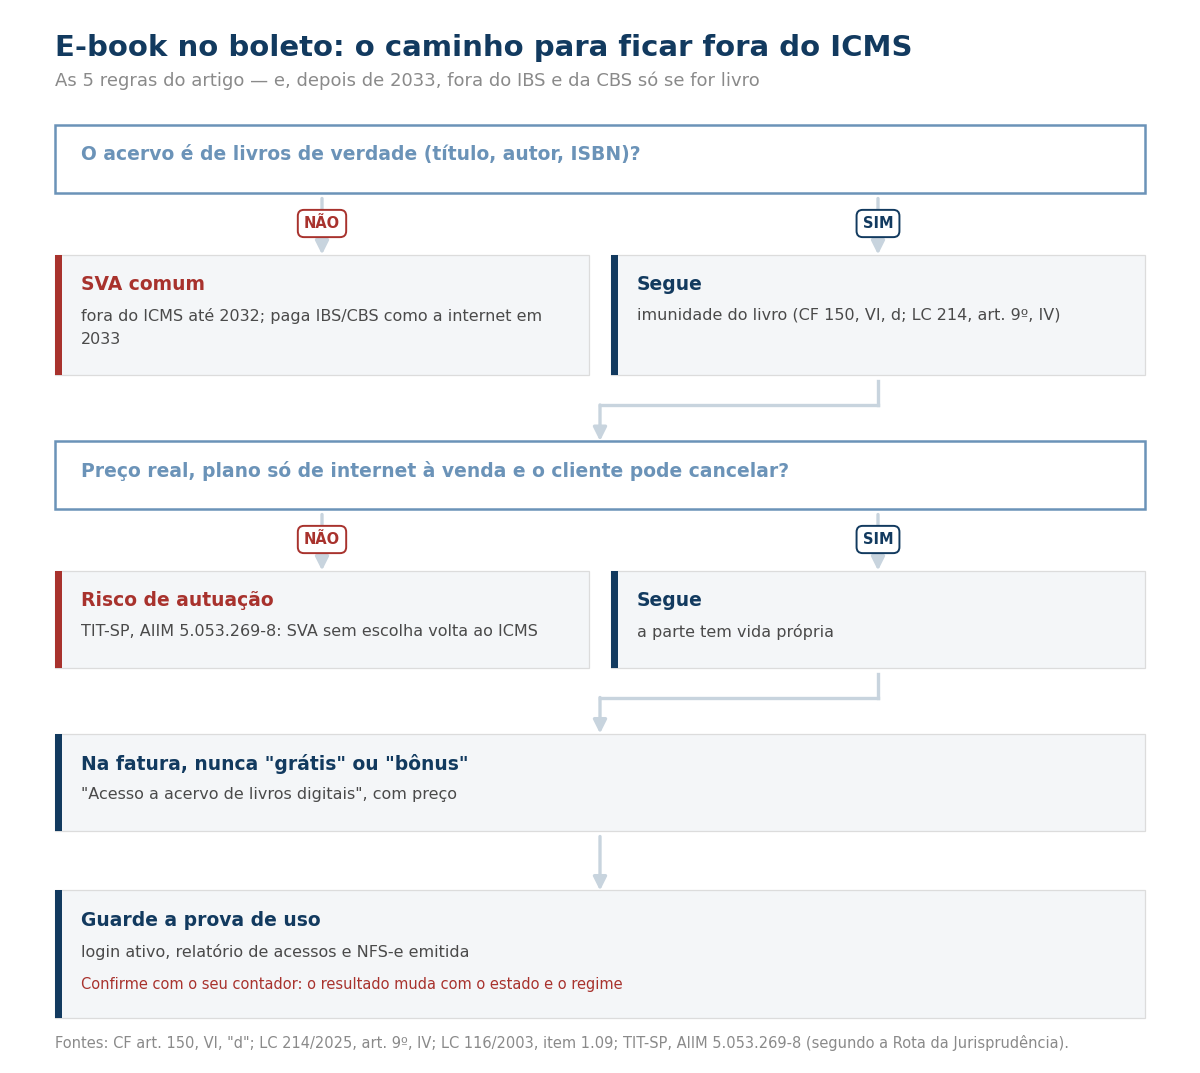
Em decisão publicada em 26/10/2026 (AIIM 5.053.269-8), a 5ª Câmara do TIT-SP manteve por unanimidade o ICMS sobre SVAs que uma operadora apresentava aos clientes “como benefícios gratuitos integrantes dos planos”. Faltava “fruição independente ou efetiva liberdade de escolha pelo usuário” (segundo a Rota da Jurisprudência). Daí as regras:
- Um SVA bem feito, não vários: quanto mais partes, mais a fatura parece dividida para fugir do imposto.
- Preço justo. O e-book precisa ter um preço que alguém pagaria por ele sozinho.
- O cliente escolhe. Ter à venda um plano só de internet, e o e-book pode ser cancelado.
- Nunca “grátis” ou “bônus”. Na fatura: “Acesso a acervo de livros digitais”.
- Prova de uso. Login ativo, relatório de acessos e NFS-e emitida.
Se o roteador alugado é um kit mesh, veja como o provedor monta o mesh na casa do assinante.
Perguntas frequentes
O e-book no boleto continua economizando depois de 2033?
Sim, se for aceito como livro. O livro é imune ao IBS e à CBS (LC 214/2025, art. 9º, IV; CF art. 150, VI, “d”), e o STF estendeu a imunidade ao livro eletrônico (Súmula Vinculante 57). Os outros SVAs pagam o mesmo que a internet a partir de 2033.
Aluguel de roteador paga ICMS?
Pelo STJ, não: atividade-meio não paga ICMS de comunicação (Tema 427). Mas o TIT-SP manteve ICMS sobre aluguel de modem em 2026. Em SP, a questão está em disputa.
Quanto o provedor economiza com roteador e e-book?
No exemplo de R$ 100 com ICMS de 18%: R$ 5,55 por boleto (31%), ou R$ 6,30 (35%) se o e-book for aceito como livro. No Simples, cerca de R$ 0,24 do roteador e R$ 0,60 do e-book aceito como livro.
Posso chamar o e-book de brinde?
Não. Foi esse o motivo da autuação mantida pelo TIT-SP em outubro de 2026: SVA “gratuito” e sem escolha do cliente volta para a base do ICMS.
Onde conferir
Fontes: CF art. 150, VI, “d”; EC 132/2023; LC 214/2025; LC 116/2003; STF, SV 31 e 57; STJ, Tema 427; TIT-SP (via Rota da Jurisprudência).
- Constituição Federal: planalto.gov.br
- Lei Complementar 214/2025: planalto.gov.br
- Lei Complementar 116/2003: planalto.gov.br
- STJ, REsp 1.176.753 (Tema 427): stj.jus.br
