
Desde janeiro de 2026, o provedor que paga a um mesmo sócio mais de R$ 50.000 de lucro no mês retém 10% de Imposto de Renda sobre o valor inteiro (Lei 9.250/1995, art. 6º-A, incluído pela Lei 15.270/2025), inclusive no Simples Nacional. No ano, o sócio que recebe mais de R$ 600.000 entra no imposto mínimo de até 10%, apurado na declaração de 2027, e o que foi retido no mês é descontado (art. 16-A, § 5º). Os juros sobre capital próprio têm regra própria: 17,5% retidos desde 2026 (LC 224/2025) e dedução só para a empresa do Lucro Real (Lei 9.249/1995, art. 9º). A declaração de 2027 da pessoa física também muda: veja quem teve até R$ 60 mil em 2026 não paga.
Atualizado em 10/11/2026.
Neste artigo
- O que muda para o sócio do provedor
- A conta de quem retira R$ 80 mil por mês
- Lucros de 2025 e anos anteriores
- E os juros sobre capital próprio?
- Na prática
- Perguntas frequentes
- Onde conferir
O que muda para o sócio do provedor
| Situação | O que acontece | Norma |
|---|---|---|
| Até R$ 50.000 no mês, da mesma empresa ao mesmo sócio | Sem retenção | Lei 9.250, art. 6º-A |
| Acima de R$ 50.000 no mês | 10% sobre o total pago, sem dedução; vários pagamentos no mês somam | art. 6º-A, caput, §§ 1º e 2º |
| Empresa no Simples Nacional | Mesma retenção de 10% | Receita Federal, Perguntas e Respostas, questão 10 |
| Lucro incorporado ao capital | Conta como “emprego”: também retém | art. 6º-A; Perguntas e Respostas, questão 12 |
| Sócio com mais de R$ 600.000 no ano | Imposto mínimo de 0% a 10% na declaração de 2027; desconta o retido | art. 16-A, §§ 2º e 5º |
| Lucro de até 2025, aprovado até 31/12/2025 | Fora da retenção, se pago como a ata previu; fora do imposto mínimo se, além disso, for pago até 2028 | art. 6º-A, § 3º; art. 16-A, § 1º, XII |
DARF código 1841, até o último dia útil do segundo decêndio do mês seguinte (Perguntas e Respostas, questões 6 e 11). A retenção mensal está em provedor que distribui lucro acima de R$ 50 mil no mês; aqui o foco é o fechamento do ano e o JCP.
A conta de quem retira R$ 80 mil por mês
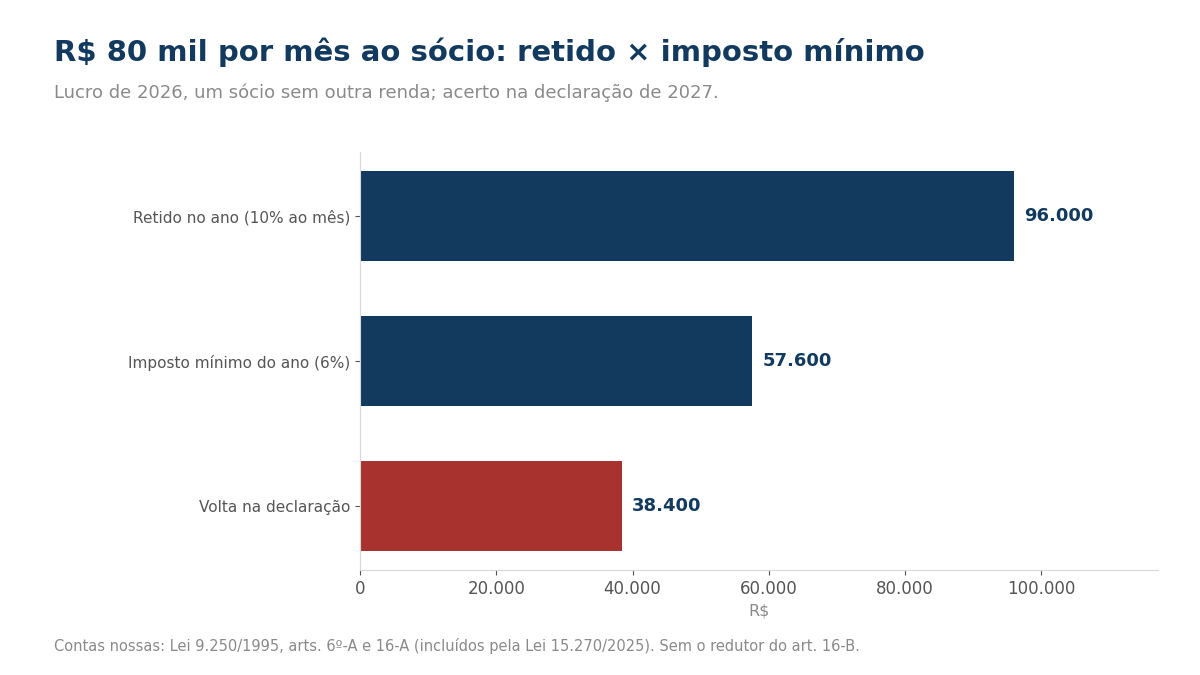
Exemplo: provedor no Lucro Presumido paga R$ 80.000 de lucro de 2026 por mês a um único sócio, que não tem outra renda.
- No mês: 10% × R$ 80.000 = R$ 8.000 retidos. No ano, R$ 96.000.
- Na declaração de 2027: renda de R$ 960.000. A alíquota mínima é (960.000 ÷ 60.000) − 10 = 6% (art. 16-A, § 2º, II). 6% × R$ 960.000 = R$ 57.600.
- Acerto: R$ 57.600 − R$ 96.000 retidos = R$ 38.400 a favor do sócio, que entram como saldo a restituir (art. 16-A, §§ 5º e 6º).
Contas nossas, sem o redutor do art. 16-B (só quando empresa e sócio juntos passam de 34%). Quem retira R$ 50.000 por mês fecha o ano em R$ 600.000: sem retenção e sem imposto mínimo, que só vale acima disso.
Lucros de 2025 e anos anteriores
Lucro apurado até 2025 fica fora da retenção e do imposto mínimo se a distribuição foi aprovada até 31/12/2025 pelo órgão competente da empresa e for paga nos termos da ata (art. 6º-A, § 3º); para ficar também fora do imposto mínimo, o pagamento tem de sair até 2028 (art. 16-A, § 1º, XII). O prazo de 31/12/2025 passou: lucro antigo sem aprovação até lá segue a regra nova.
E os juros sobre capital próprio?
Os juros sobre capital próprio (JCP) não são dividendo e não entram no limite de R$ 50.000. A empresa só pode deduzi-los “para efeitos da apuração do lucro real” (Lei 9.249/1995, art. 9º, caput): no Lucro Presumido e no Simples, pagar JCP não reduz o imposto da empresa.
Desde 01/01/2026, o JCP pago ao sócio tem 17,5% de Imposto de Renda retido, e não mais 15% (art. 9º, § 2º, na redação do art. 8º da LC 224/2025, com efeitos pelo art. 14, III). Para a pessoa física, essa retenção é definitiva (art. 9º, § 3º, II). No fechamento do ano, o JCP soma na renda do imposto mínimo, mas o imposto já retido nele é descontado (Lei 9.250, art. 16-A, § 1º e § 3º). Veja a base do Presumido em Lucro Presumido em 2026.
Na prática
- Separe na contabilidade o lucro até 2025 aprovado em ata e o lucro de 2026 em diante: só o segundo entra na retenção.
- Siga o cronograma da ata de 2025: pagar fora dos termos aprovados tira a proteção.
- Some por sócio e por mês tudo o que a empresa pagar ou incorporar ao capital; passou de R$ 50.000, retenha 10% do total.
- Recolha o DARF 1841 até o último dia útil do segundo decêndio do mês seguinte.
- Guarde as demonstrações financeiras: o redutor do art. 16-B depende delas (§ 4º). Quem não é do Lucro Real pode usar o cálculo simplificado do § 6º.
Na escolha do regime, o imposto do sócio passa a entrar na conta. Veja Simples ou Lucro Presumido para provedores.
Perguntas frequentes
Sou sócio de provedor no Simples, vou pagar imposto sobre o lucro que retiro?
Sim, se passar de R$ 50.000 no mês da mesma empresa: 10% sobre o total. A Receita entende que a isenção da LC 123 deixou de valer para isso (Perguntas e Respostas, questão 10).
Se eu retirar R$ 51 mil no mês, pago 10% só sobre o que passou de R$ 50 mil?
Não. A lei manda reter 10% sobre o total pago no mês: R$ 5.100 (Lei 9.250, art. 6º-A, caput).
O imposto retido no mês volta?
Pode voltar. Quem fica abaixo de R$ 600.000 no ano pode ter o retido restituído; acima, ele é descontado do imposto mínimo (questão 4; art. 16-A, § 5º).
Provedor no Lucro Presumido pode pagar juros sobre capital próprio para economizar?
Não economiza na empresa: a dedução do JCP é só no Lucro Real (Lei 9.249/1995, art. 9º). E o sócio tem 17,5% retidos desde 2026 (LC 224/2025).
Distribuir lucro de 2025 em 2026 tem imposto?
Não há retenção se foi aprovado até 31/12/2025 e pago como a ata previu (art. 6º-A, § 3º); e fica fora do imposto mínimo se, além disso, for pago até 2028 (art. 16-A, § 1º, XII).
Onde conferir
Fontes: Lei 15.270/2025 (Planalto e Diário Oficial da União de 27/11/2025), que incluiu os arts. 6º-A, 16-A e 16-B na Lei 9.250/1995; Lei Complementar 224/2025, arts. 8º e 14 (DOU de 26/12/2025, edição extra); Lei 9.249/1995, art. 9º; Receita Federal, “Perguntas e Respostas — Tributação de altas rendas: considerações sobre lucros e dividendos” (dezembro de 2025); Demarest Advogados, nota de 17/12/2025 sobre o Perguntas e Respostas da Receita.
- Lei 15.270/2025: planalto.gov.br
- Diário Oficial da União, 27/11/2025: in.gov.br
- Lei Complementar 224/2025: planalto.gov.br
- Lei 9.249/1995: planalto.gov.br
- Receita Federal, Perguntas e Respostas: gov.br/receitafederal
