
O Diário Oficial de 29 de outubro de 2026 trouxe o Ato Técnico Conjunto RFB/Sufis/CGIBS/Diretoria-Executiva nº 10, de 28 de outubro. Para a NFCom, ele aprova duas notas técnicas. Uma delas é nova e foi feita para quem está no Simples Nacional: a Nota Técnica 2026.005 – Reforma Tributária do Consumo – Simples Nacional, versão 1.00. É a regra que diz como o provedor optante vai mostrar o IBS e a CBS dentro da nota fiscal de telecomunicação.
Em uma frase: a nota passa a dizer se você optou ou não pelo regime regular do IBS e da CBS e, se não optou, a levar a sua alíquota efetiva de IBS e de CBS em cada item. Os campos entram em produção em 16 de novembro de 2026, e as rejeições ligadas a eles, em 14 de dezembro de 2026. E a escolha que decide qual grupo preencher tinha prazo até hoje.
Prazo encerrado hoje, 30/10/2026: a opção do optante pelo Simples por apurar o IBS e a CBS pelo regime regular, válida para janeiro a junho de 2027, terminou hoje (Resolução CGSN nº 194/2026). Quem optou ainda pode cancelar de 3 de novembro a 20 de dezembro de 2026. Quem não optou fica com o IBS e a CBS dentro do DAS e preenche o grupo novo desta nota técnica. A próxima janela é em março de 2027, para valer a partir de julho. Veja o que fazer agora.
Neste artigo
- O que saiu no Diário Oficial
- O que a nota técnica cria: um campo e um grupo
- Qual grupo eu preencho
- As datas: 16 de novembro e 14 de dezembro
- O evento que o fisco vai gerar sobre a sua nota
- A opção fechou hoje: o que fazer agora
- O que a nota técnica não diz
- O que fazer nas próximas semanas
- Onde conferir
O que saiu no Diário Oficial
O Ato nº 10 é assinado em conjunto pela Receita Federal e pelo Comitê Gestor do IBS (CGIBS) e vale desde a publicação (art. 2º). No art. 1º, inciso III, ele aprova para a NFCom, modelo 62:
- a) a Nota Técnica 2026.004 – Reforma Tributária do Consumo – versão 1.01;
- b) a Nota Técnica 2026.005 – Reforma Tributária do Consumo – Simples Nacional – versão 1.00.
A mesma nota técnica do Simples foi aprovada, com o mesmo número, para o CT-e, o BP-e e a NF-e. É um desenho único para todos os documentos fiscais, e isso aparece no texto (veja as lacunas).
A NT 2026.005 tem 12 páginas. Na manhã de 30/10/2026 ela já está na lista de documentos do portal da NFCom. O pacote de schemas (os arquivos que o emissor usa para validar o XML) ainda não traz os campos novos.
A primeira nota técnica, a 2026.004, também mudou: na versão 1.01, o IBS e a CBS deixaram de entrar no valor do item. Explicamos essa mudança em o valor da sua NFCom e a Nota Técnica 2026.004, já atualizado para a versão 1.01. E o motivo de o Simples só entrar agora está em a NFCom entra no IBS e na CBS em outubro, e o Simples só em 2027.
O que a nota técnica cria: um campo e um grupo
A introdução da NT diz o objetivo: viabilizar a apuração assistida do Simples Nacional. Ou seja, capturar em cada item da nota o que o fisco precisa para calcular a receita bruta do mês, a receita dos últimos 12 meses e o IBS e a CBS devidos dentro do Simples.
1. O campo tpRegimeIBSCBS (no grupo do emitente). Ele diz qual é o seu regime de IBS e CBS:
- 1: optante pelo Simples (CRT 1 ou 2) que escolheu o regime regular do IBS e da CBS;
- 2, 3 ou 4: empresa do regime normal (CRT 3) que pediu o Simples, teve o pedido indeferido e está discutindo o indeferimento. A NT diz que essas empresas são consideradas, “para todos os fins, como pertencentes ao regime regular”;
- em branco: em todos os outros casos. O optante que não escolheu o regime regular não informa o campo, e o MEI (CRT 4) nunca informa.
2. O grupo gTribSN (dentro do grupo de IBS e CBS de cada item). Ele traz a parte do IBS e da CBS que o Simples cobra:
- gIBSSN: pIBSSN (alíquota efetiva do IBS para o optante do Simples) e vIBSSN (valor do IBS);
- gCBSSN: pCBSSN (alíquota efetiva da CBS) e vCBSSN (valor da CBS).
No total da nota, um grupo gTribSN soma os valores de IBS e de CBS do Simples dos itens. Se um item tiver o grupo, o total é obrigatório (rejeição 1110). A soma tem de fechar com os itens (rejeições 1111 e 1112).
Ao todo, a NT cria 16 rejeições novas: 1090 a 1092 para o campo do emitente e 1100 a 1112 para os grupos. Ela também muda duas que já existiam: a 315 deixa de exigir o grupo gIBSCBS do CRT 1, 2 e 4, e a 316 passa a exigir, a partir de 2027, CBS com alíquota zero no grupo regular de quem estourou o sublimite sem regime regular.
Qual grupo eu preencho
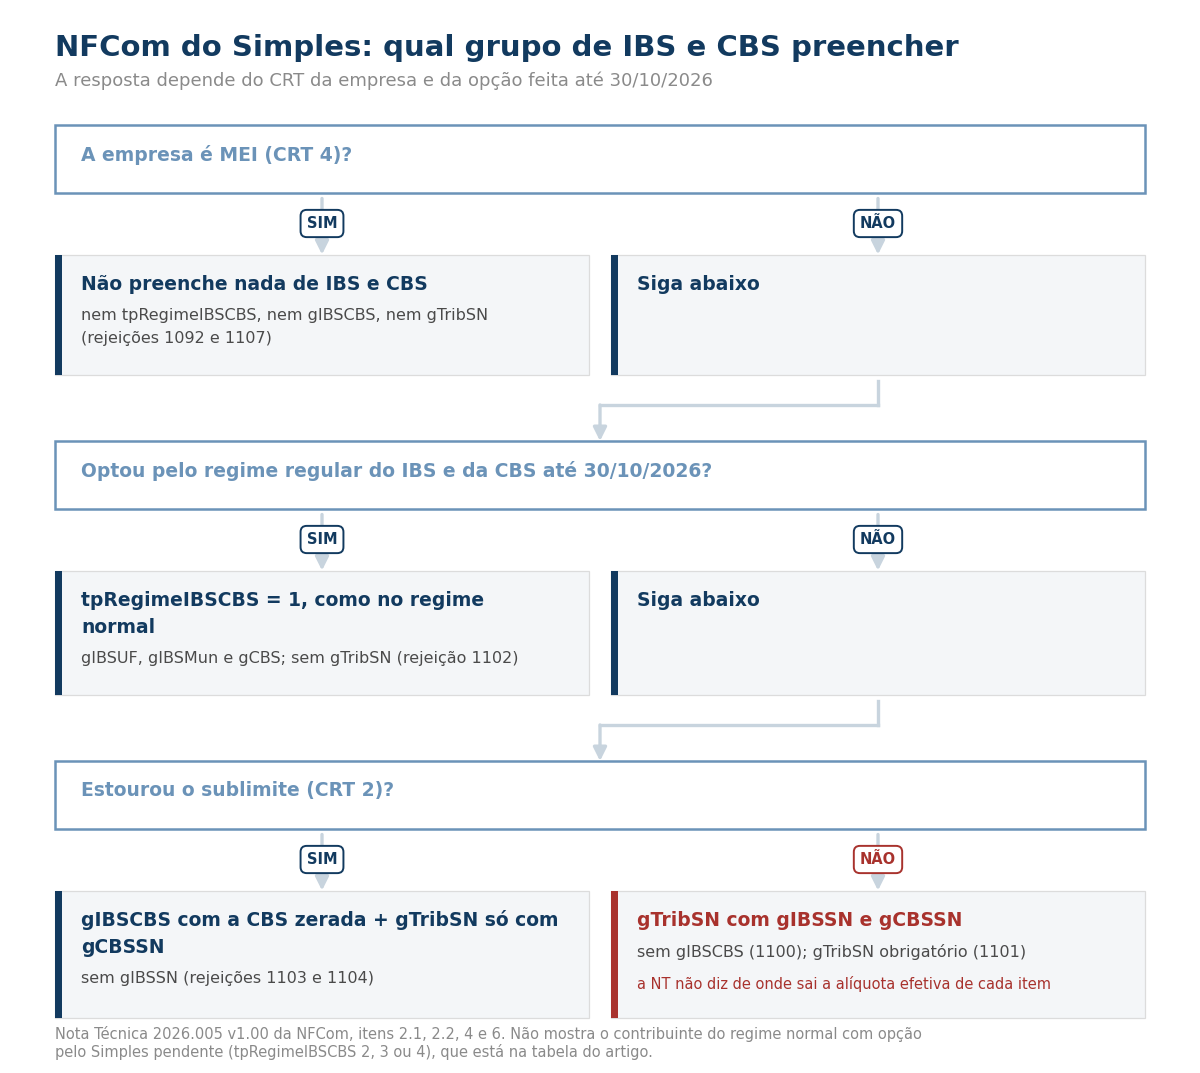
A tabela do item 2.2 da NT responde. A decisão depende do seu CRT e da escolha feita até hoje.
| Sua situação | CRT | tpRegimeIBSCBS | gIBSCBS (regime regular) | gTribSN (Simples) |
|---|---|---|---|---|
| Simples, sem regime regular (não optou até 30/10/2026) | 1 | não informa | não informa (rejeição 1100) | gIBSSN e gCBSSN (rejeição 1101) |
| Simples, com regime regular | 1 ou 2 | 1 | gIBSUF, gIBSMun e gCBS | não informa (rejeição 1102) |
| Sublimite estourado, sem regime regular | 2 | não informa | gIBSUF, gIBSMun e gCBS com alíquota zero | só gCBSSN (rejeições 1103 e 1104) |
| Regime normal com opção pelo Simples pendente, sem regime regular | 3 | 2 (se CRT 1) ou 3 (se CRT 2) | gIBSUF, gIBSMun e gCBS | gIBSSN e gCBSSN (se 2) ou só gCBSSN (se 3) |
| Regime normal com opção pelo Simples pendente, com regime regular | 3 | 4 | gIBSUF, gIBSMun e gCBS | não informa |
| MEI | 4 | não informa (rejeição 1092) | não informa | não informa (rejeição 1107) |
Fonte: NT 2026.005 v1.00, itens 2.1, 2.2, 4 e 6. O gIBSCBS dos regimes regulares vai “caso seja exigido pelo CST”.
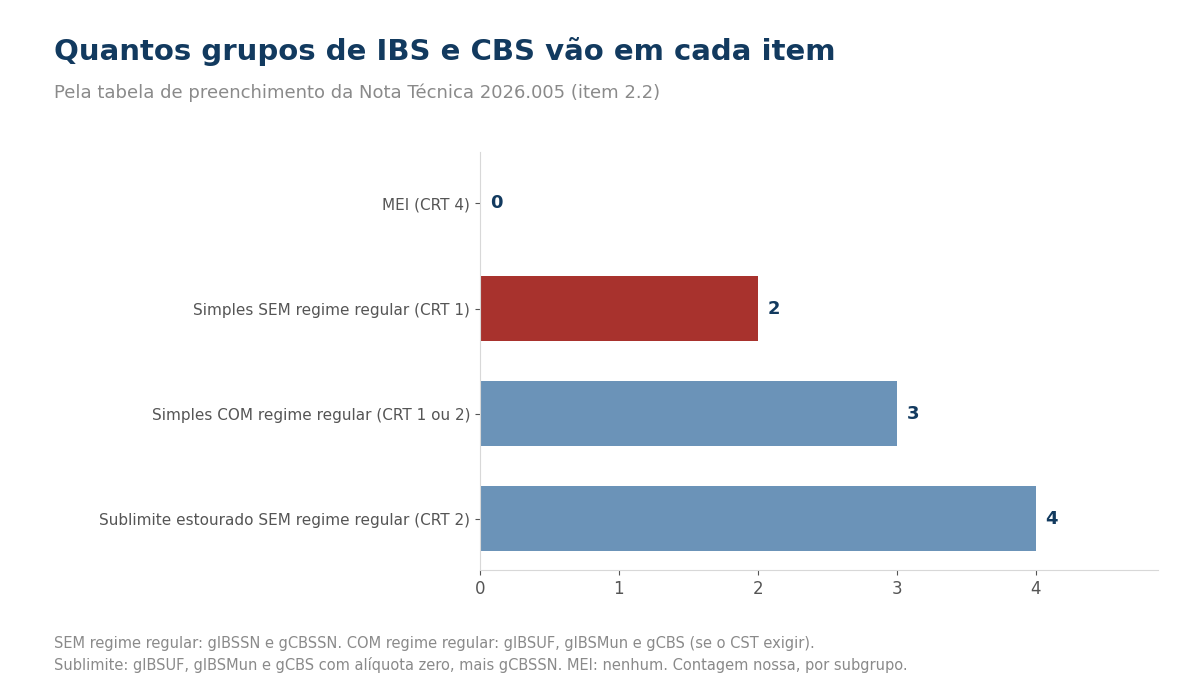
Contando os subgrupos: o optante sem regime regular preenche 2 (gIBSSN e gCBSSN); quem optou pelo regime regular, 3 (gIBSUF, gIBSMun e gCBS); quem estourou o sublimite sem regime regular, 4 (os três do gIBSCBS, com a CBS zerada, mais o gCBSSN); e o MEI, nenhum.
Por que o sublimite fica pela metade? A empresa que passou do sublimite segue no Simples para os tributos federais, mas o sublimite agora vale “para efeito do IBS, do ICMS e do ISS” (Resolução CGSN nº 140, na redação da Resolução CGSN nº 190/2026). Por isso a NT manda a CBS do Simples no gTribSN e o IBS no grupo regular. É a mesma lógica que já vale para o ICMS de quem estoura o sublimite.
Um caso especial: em compra governamental da União, em 2027 e 2028, o pIBSSN deve ser zero e o pCBSSN deve ser a soma das alíquotas efetivas de IBS e de CBS (rejeições 1108 e 1109).
As datas: 16 de novembro e 14 de dezembro
O cronograma da NT (página 3) tem três linhas:
| O que entra | Homologação (testes) | Produção |
|---|---|---|
| Campos novos (tpRegimeIBSCBS e gTribSN) | 26/10/2026 | 16/11/2026 |
| Regras de validação (as rejeições da NT) | 16/11/2026 | 14/12/2026 |
| Evento de tributação do Simples | implementação futura | implementação futura |
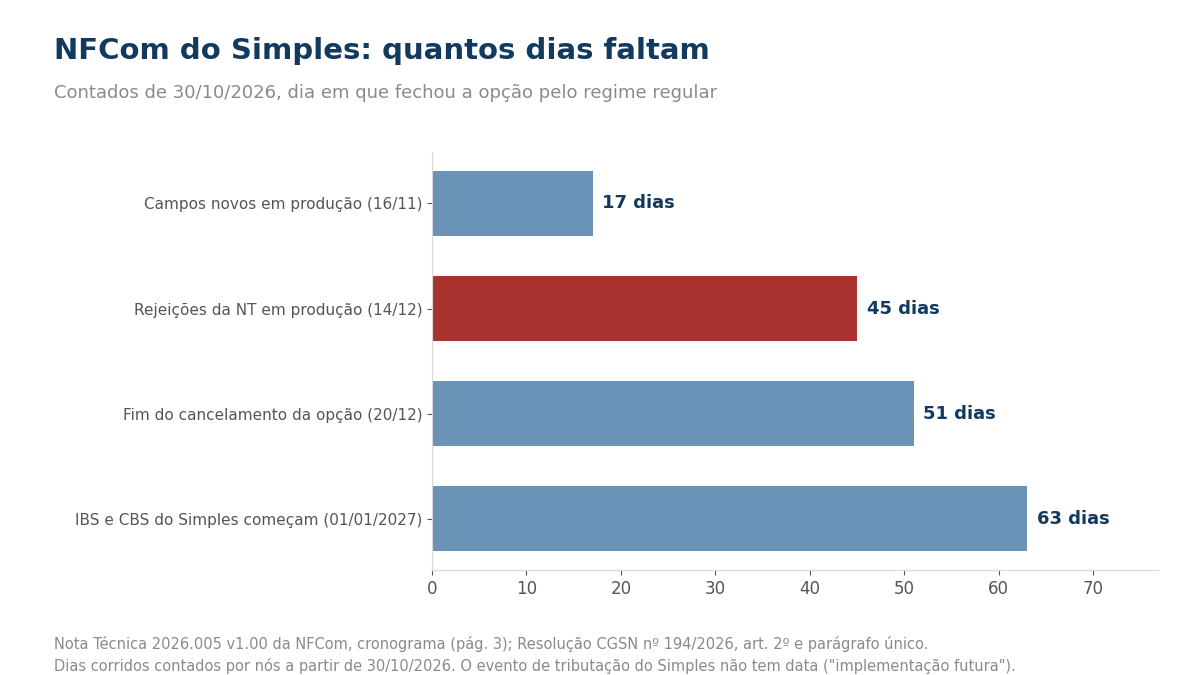
Contando de hoje, 30/10/2026: faltam 17 dias para os campos chegarem à produção, 45 dias para as rejeições valerem, 51 dias para o fim do prazo de cancelamento da opção pelo regime regular (20/12/2026) e 63 dias para 1º de janeiro de 2027, quando a escolha feita até hoje começa a valer (Resolução CGSN nº 194/2026, art. 2º).
Na nossa leitura do cronograma: até 14 de dezembro, o emissor pode preencher os campos novos sem ser barrado. A partir de 14 de dezembro, nota com o grupo errado para a sua situação volta rejeitada.
O evento que o fisco vai gerar sobre a sua nota
A NT cria o Evento de Tributação do Simples Nacional (código 412140) e o evento que o cancela (412141). Quem gera os dois não é você. A NT diz que o evento “será gerado automaticamente pela Administração Tributária, com base nos DFe recebidos e emitidos” pelos optantes, e que “o CGIBS e a RFB usarão os mesmos algoritmos para cálculo dos tributos e verificação de conformidade, tendo como referência inicial as regras implementadas na calculadora de tributos”.
Para cada item da nota, o evento traz o que o fisco calculou: a receita bruta do Simples atribuída ao item, o tipo dessa receita (de 0 a 9, inclusive “9 – fornecimento incompatível com SN”), a alíquota e o valor de IBS e de CBS devidos e o que está pendente ou suspenso.
A função do evento, nas palavras da NT, é a “análise da conformidade da composição da receita bruta, dos valores dos tributos informados e da eventual necessidade de constituição de crédito tributário”.
Em linguagem simples: o fisco vai fazer a própria conta em cima de cada nota sua e guardar o resultado junto dela. Se a conta dele bater com a sua, nada acontece. Se não bater, a diferença pode virar cobrança formal, que é o que “constituição de crédito tributário” quer dizer. O evento não é multa e não muda a nota já autorizada. É a régua com que a sua nota vai ser comparada.
Isso combina com uma regra que já existe. A Resolução CGSN nº 190/2026 diz que, no PGDAS-D assistido, o IBS e a CBS pré-preenchidos “somente poderão ser alterados mediante ajustes realizados nos documentos fiscais eletrônicos” (Resolução CGSN nº 140, art. 38-A, § 2º). Ou seja, se a nota estiver errada, o conserto é na nota, não na declaração.
Por ora, o evento não tem data: está como “implementação futura”, e o schema citado na NT ainda tem número provisório (v9.99).
A opção fechou hoje: o que fazer agora
A Resolução CGSN nº 194/2026 deu nova redação ao art. 2º da Resolução CGSN nº 186/2026: para janeiro a junho de 2027, a opção pelo regime regular do IBS e da CBS “deverá ser exercida no Portal do Simples Nacional no período do dia 01 de setembro de 2026 ao dia 30 de outubro de 2026”, com efeitos a partir de 1º de janeiro de 2027. A base é o art. 41, § 3º, da Lei Complementar nº 214/2025: “os optantes pelo Simples Nacional poderão exercer a opção de apurar e recolher o IBS e a CBS pelo regime regular”. O § 4º manda que a opção siga a lei do Simples, e é por isso que o prazo sai de resolução do Comitê Gestor do Simples Nacional. A janela foi aberta em setembro, e explicamos a escolha em a janela para tirar IBS e CBS da guia única.
Se você optou até hoje:
- a sua NFCom vai com tpRegimeIBSCBS = 1 e com os grupos do regime regular (gIBSUF, gIBSMun e gCBS), sem o gTribSN;
- ainda dá para desistir: a opção “poderá ser cancelada pelo solicitante em caráter irretratável” de 3 de novembro a 20 de dezembro de 2026 (art. 2º, parágrafo único). Se cancelar, volta para a linha “sem regime regular” da tabela;
- avise o fornecedor do emissor agora. Ele precisa saber o seu regime para montar a nota a partir de 16/11.
Se você não optou:
- o IBS e a CBS ficam dentro do DAS no primeiro semestre de 2027, e a sua NFCom leva o gTribSN com a alíquota efetiva de cada item;
- a próxima chance é março de 2027, com efeito a partir de 1º de julho de 2027 (Resolução CGSN nº 140, art. 40-D, II, na redação da Resolução CGSN nº 190/2026). Depois disso, a regra fixa é setembro, para valer em janeiro;
- não há prazo extra para o semestre de janeiro. A Resolução CGSN nº 194 não prevê exceção para quem perdeu a data.
Se a sua empresa abrir CNPJ a partir de 31 de outubro (até 31 de dezembro de 2026), ela não usa esta janela: a opção pelo regime regular é feita junto com a opção pelo Simples, na regra de início de atividade (Resolução CGSN nº 194, art. 3º, II, e Resolução CGSN nº 140, art. 40-D, §§ 3º e 4º).
Se o que você perdeu foi a opção pelo próprio Simples, o caminho é outro. Está em perdeu o prazo do Simples para 2027.
O que a nota técnica não diz
- De onde sai a alíquota efetiva de cada item. A NT manda informar pIBSSN e pCBSSN, mas não diz como calcular nem quem fornece o número. As pistas estão em outra norma. A Resolução CGSN nº 140, art. 58, § 5º (redação da Resolução CGSN nº 190/2026), diz que a alíquota informada no documento fiscal “corresponderá aos percentuais de IBS e CBS previstos nos Anexos I a V” para a faixa de receita bruta do mês. E o art. 144-E fala de uma “alíquota efetiva a ser disponibilizada aos emissores de documentos fiscais”. Nenhuma das duas diz em qual sistema esse número chega ao emissor. Tratamos disso em o seu DAS vai ter uma fatia de CBS e outra de IBS.
- A alíquota vai por item. Se a mesma fatura tem itens de natureza diferente, a NT não explica como chegar à alíquota de cada um.
- As notas de dezembro de 2026. As rejeições valem a partir de 14/12/2026, mas o IBS e a CBS do Simples só começam em 2027. A NT não diz se o gTribSN é exigido nas notas emitidas de 14 a 31 de dezembro, nem com qual alíquota. Para a CBS do regime regular ela diz (0,90% em 2026, rejeição 316). Para o Simples, não.
- Quando o evento começa. “Implementação futura”, sem data.
- O texto é comum a vários documentos. Na descrição do evento, a NT diz que, “se item tributável, RBSNitem = vTPrest”. vTPrest é o nome do valor da prestação no CT-e. A NFCom não tem campo com esse nome. Não muda o que o provedor preenche, mas mostra que o texto ainda pode ser ajustado.
- Os schemas. O pacote de schemas publicado para a NFCom ainda é o da NT 2026.004, versão 1.00. Ele não traz o campo tpRegimeIBSCBS nem o grupo gTribSN da nota.
O que fazer nas próximas semanas
- Confirme o seu regime no Portal do Simples Nacional: optou ou não pelo regime regular? É isso que decide a linha da tabela.
- Pergunte ao fornecedor do emissor se a versão com a NT 2026.005 estará instalada até 16/11 e se ele já testa em homologação. Pergunte também de onde ele vai tirar a alíquota efetiva de cada item.
- Confira o CRT da sua empresa no cadastro do emissor. CRT 1, 2 e 4 levam a grupos diferentes, e o erro de CRT só vai aparecer como rejeição a partir de 14/12.
- Se a sua empresa entra ou volta ao Simples em 2027, confira as receitas anteriores no PGDAS-D até 20 de dezembro de 2026. Sem a sua confirmação, vale o pré-preenchimento da Receita, “inclusive para o cálculo da alíquota efetiva a ser disponibilizada aos emissores” (Resolução CGSN nº 140, art. 144-E, parágrafo único).
- Se optou pelo regime regular e quer desistir, a janela é de 3 de novembro a 20 de dezembro de 2026, e a desistência é definitiva.
Onde conferir
As informações são as publicadas até 30 de outubro de 2026. A NT 2026.005 é a versão 1.00, e datas e regras podem mudar em versões novas.
Fontes: Ato Técnico Conjunto RFB/Sufis/CGIBS/Diretoria-Executiva nº 10, de 28 de outubro de 2026 (DOU de 29/10/2026, edição 205-C, seção 1 – extra C, p. 6; art. 1º, III, e art. 2º); Nota Técnica 2026.005 – Simples Nacional, versão 1.00 (12 páginas, lida inteira; cronograma, itens 1 a 9), na página de documentos do portal da NFCom; Resolução CGSN nº 194, de 25 de setembro de 2026 (DOU de 28/09/2026, edição 183-C, seção 1 – extra C; nova redação dos arts. 1º a 3º da Resolução CGSN nº 186/2026); Resolução CGSN nº 190, de 4 de agosto de 2026 (DOU de 10/08/2026, edição 149-A; arts. 38-A, 40-D, 58 e 144-E da Resolução CGSN nº 140/2018); Lei Complementar nº 214, de 16 de janeiro de 2025 (art. 41, §§ 3º e 4º). Todas lidas em 30/10/2026.
