
Em 2027 muda a conta que define a faixa do DAS. Hoje, o provedor no Simples soma a receita dos 12 meses anteriores ao mês do cálculo. A partir de 1º de janeiro de 2027, passa a somar os 12 meses antes do mês anterior, com um mês a mais de distância.
A mudança está na lei da reforma tributária e foi confirmada pelo Comitê Gestor do Simples em 09/10/2026. O mesmo documento oficial avisa que os exemplos de 2027 ainda vão sair. O único exemplo publicado até agora tem um erro: soma 24 meses no lugar de 12.
Neste artigo
- O que a lei mudou
- O exemplo oficial que soma 24 meses
- Empresa nova em 2027: os dois primeiros meses
- O que isso muda para o provedor
- Onde conferir
O que a lei mudou
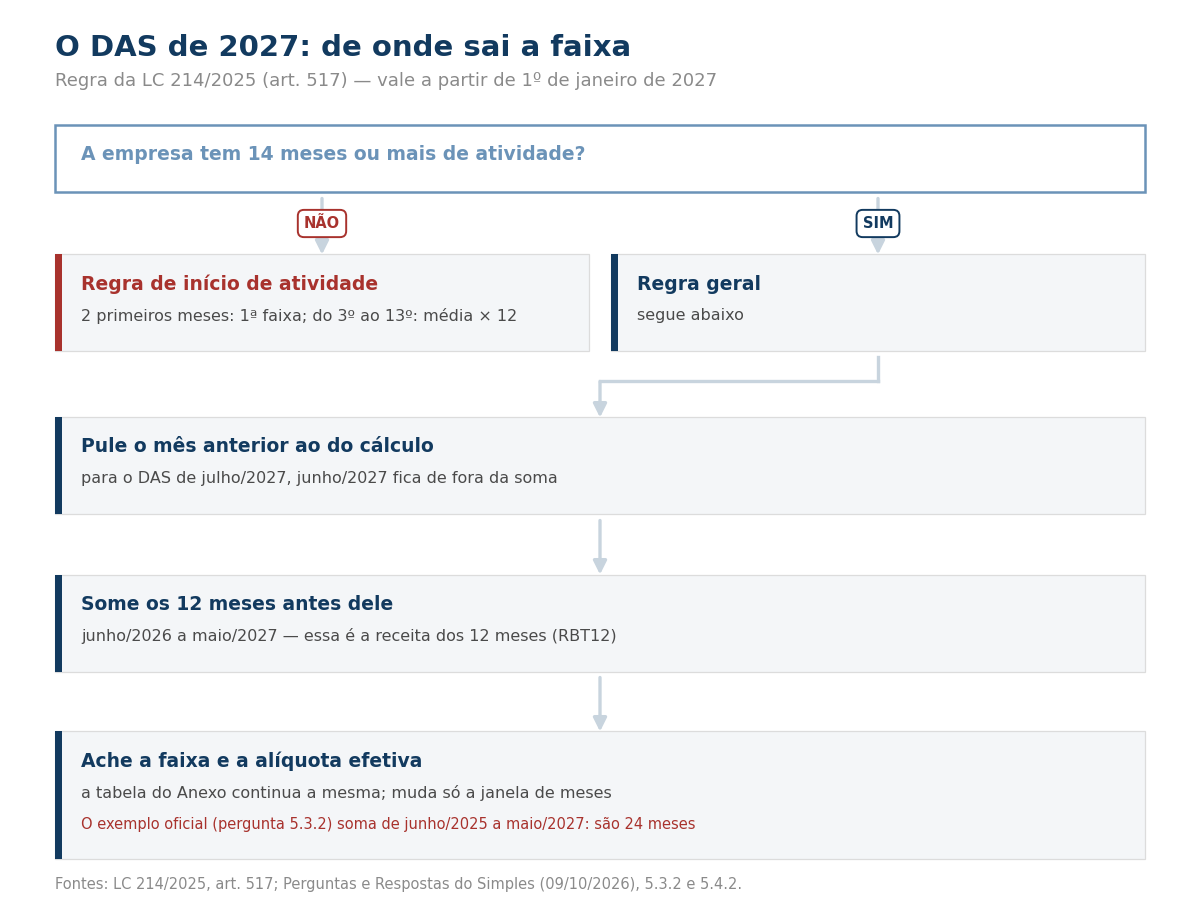
O art. 517 da Lei Complementar nº 214/2025 deu nova redação ao art. 18, § 1º, da LC 123/2006: “Para fins de determinação da alíquota nominal, o sujeito passivo utilizará a receita bruta acumulada nos doze meses antecedentes ao mês anterior ao do período de apuração.” A sigla da conta, RBT12, passou a ter a mesma definição. Pelo art. 544, III, da mesma lei (redação da LC 227/2026), isso vale a partir de 1º de janeiro de 2027.
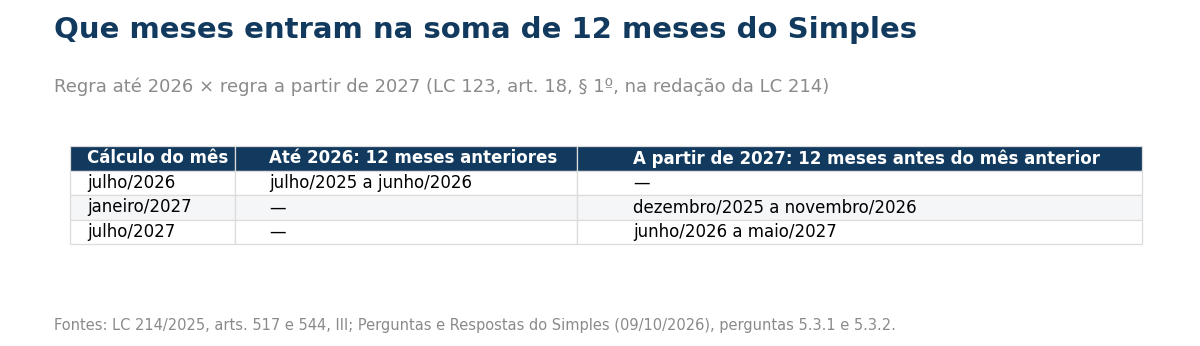
Na prática, o mês imediatamente anterior ao do cálculo fica de fora da soma:
- até 2026: para o DAS de julho/2026, somam-se julho/2025 a junho/2026;
- a partir de 2027: para o DAS de janeiro/2027, somam-se dezembro/2025 a novembro/2026. Para o de julho/2027, junho/2026 a maio/2027.
A tabela de faixas de cada Anexo não muda. Muda só quais meses entram na conta.
O Perguntas e Respostas oficial do Simples (pergunta 5.11) aplica a mesma lógica ao fator “r”, para quem tem receita de serviço sujeita a ele: a folha de salários e a receita passam a ser contadas nos 12 meses antes do mês anterior.
O exemplo oficial que soma 24 meses
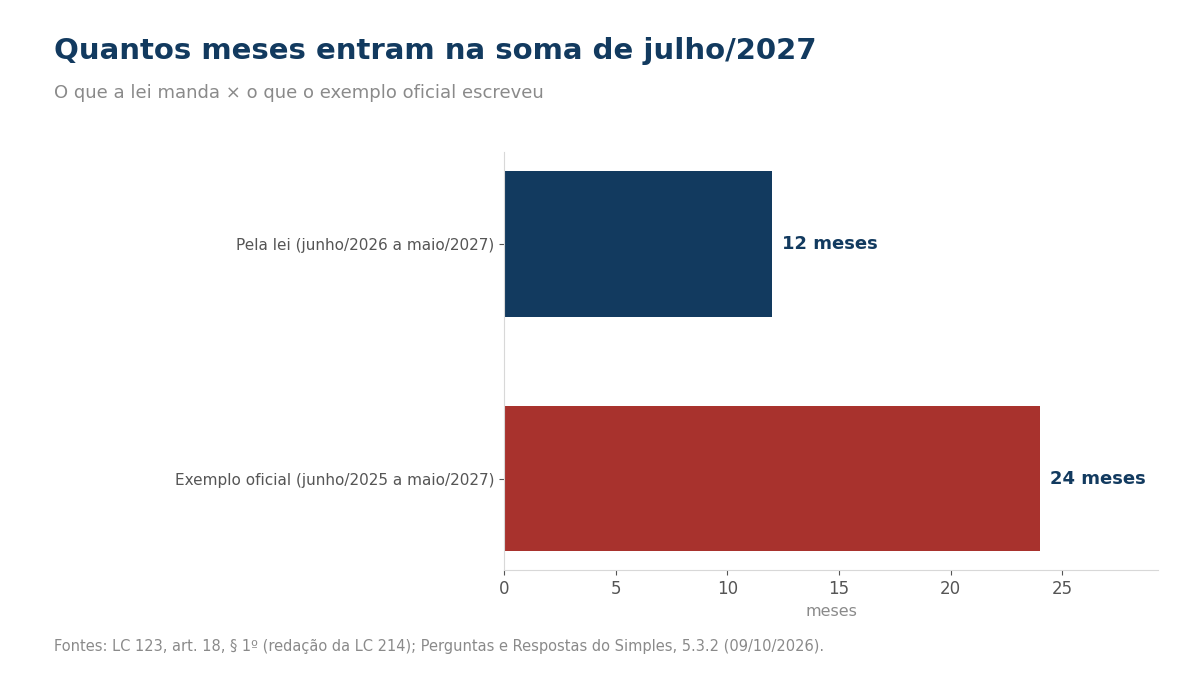
Na pergunta 5.3.2 do Perguntas e Respostas (versão de 09/10/2026), o exemplo para o cálculo de julho/2027 diz que a receita dos 12 meses é “a soma da receita bruta de junho/2025 a maio/2027”. De junho/2025 a maio/2027 são 24 meses, não 12. O mesmo trecho chama a soma de “FS12”, sigla que o documento usa para a folha de salários, quando o assunto é a receita.
Pelo texto da lei, a soma de julho/2027 vai de junho/2026 a maio/2027. O próprio documento avisa: “para exemplos de cálculo a partir de 2027, aguardar atualização deste P&R e do novo manual do PGDAS-RTC (a ser publicado)”. Até lá, vale a lei, e quem montar planilha a partir do exemplo erra a faixa.
Empresa nova em 2027: os dois primeiros meses
A pergunta 5.4.2 traz a regra de início de atividade a partir de 2027:
- nos dois primeiros meses de atividade não há cálculo de receita proporcional: valem as alíquotas da primeira faixa;
- do 3º ao 13º mês, a receita de 12 meses é a média dos meses antes do mês anterior, multiplicada por 12;
- do 14º mês em diante, vale a regra geral.
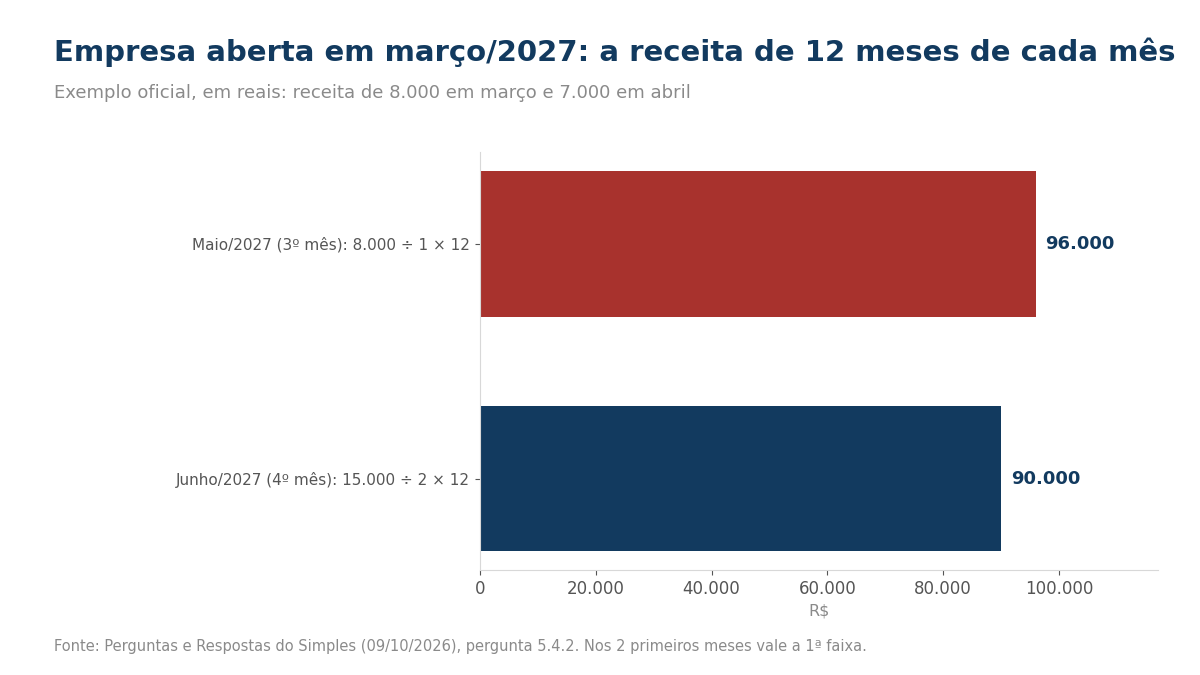
No exemplo oficial, uma empresa aberta em março/2027 faturou R$ 8.000 em março e R$ 7.000 em abril. No cálculo de maio (3º mês), a receita de 12 meses fica em 8.000 ÷ 1 × 12 = R$ 96.000. No de junho (4º mês), em 15.000 ÷ 2 × 12 = R$ 90.000.
O que isso muda para o provedor
Esta é a nossa leitura.
- A faixa passa a refletir a receita com um mês a mais de atraso. Para o provedor que está crescendo, a faixa sobe um mês depois; para o que está perdendo base, a queda também demora um mês para aparecer. Quem está perto da troca de faixa deve refazer a conta com a janela nova antes de projetar o imposto de 2027.
- O DAS de janeiro/2027 ainda olha para trás: ele usa dezembro/2025 a novembro/2026. A receita de dezembro/2026 só entra a partir do cálculo de fevereiro/2027.
- Planilha e sistema de gestão precisam mudar a fórmula. Quem calcula a faixa fora do PGDAS deve trocar a janela em janeiro e não copiar o exemplo oficial de hoje.
Esta mudança soma com as outras do Simples em 2027: o fim do regime de caixa e a fatia de CBS e IBS dentro do DAS. Para quem está decidindo o regime, a comparação está em Simples ou Lucro Presumido para provedores.
Onde conferir
As regras descritas são as publicadas até 14 de outubro de 2026. O Comitê Gestor ainda vai publicar o detalhamento e o novo manual do PGDAS-RTC; confira a versão vigente com seu contador.
Fontes: Lei Complementar nº 214/2025, art. 517 (nova redação do art. 18, § 1º e § 1º-A, I, da LC 123: receita dos doze meses antecedentes ao mês anterior ao do período de apuração) e art. 544, III, na redação da LC 227/2026 (efeitos a partir de 1º de janeiro de 2027), conferidos no Planalto em 14 de outubro de 2026; Perguntas e Respostas do Simples Nacional, versão atualizada parcialmente em 09/10/2026, perguntas 5.3.1 e 5.3.2 (janela até 2026 e a partir de 2027; exemplo de julho/2027), 5.4.2 (início de atividade a partir de 2027, com exemplo) e 5.11 (fator “r” a partir de 2027).
