
Atualizado em 16/10/2026: a opção pelo Simples Nacional para 2027 terminou em 15 de outubro de 2026, sem nova prorrogação (conferido no Diário Oficial de 15/10 e nas notícias da Receita). Quem já estava em atividade e não pediu fica fora do Simples em 2027. Continuam abertos até 30 de outubro de 2026: a regularização das pendências de quem pediu e a escolha do optante por pagar IBS e CBS fora da guia única. Onde o texto abaixo fala em “até 15 de outubro”, trata-se de prazo já encerrado. Perdeu o prazo? Veja o que ainda dá para fazer.
Atualização de 29 de setembro de 2026 — os prazos mudaram, e este texto foi corrigido. A Resolução CGSN nº 194, de 25 de setembro de 2026 (Diário Oficial da União de 28/09/2026, Edição 183-C, Seção 1 — Extra C, página 8) alterou os arts. 1º a 3º da Resolução CGSN nº 186/2026 e adiou as duas janelas: a opção pelo Simples Nacional para 2027 vai até 15 de outubro de 2026, e a opção por apurar IBS e CBS pelo regime regular, até 30 de outubro de 2026. O cancelamento, em caráter irretratável, deixou de ter prazo único e passou a ser de 3 de novembro a 20 de dezembro de 2026. O mesmo ato mexeu numa regra que este texto não trazia: pelo art. 3º, agora com datas novas, quem abriu o CNPJ depois dessas datas fica fora das duas janelas — de 16 de outubro a 31 de dezembro de 2026 no caso do Simples, e de 31 de outubro a 31 de dezembro de 2026 no caso do IBS e da CBS. As datas do texto e do quadro abaixo já são as novas. O endereço desta página continua com a redação antiga, que falava em 30 de setembro, porque mudá-lo quebraria os links de quem já a salvou.
Atenção, 13/10/2026: o Perguntas e Respostas do Simples Nacional (versão atualizada parcialmente em 09/10/2026), na pergunta 2.27, ainda diz que a opção pelo regime regular para o primeiro semestre de 2027 deve ser pedida “durante o mês de setembro de 2026”. Esse texto entrou na versão de 22/09/2026, antes da Resolução CGSN nº 194 (25/09/2026), e não foi corrigido depois. Vale a resolução: o prazo vai até 30 de outubro de 2026.
A mesma resolução mexeu também no que vem depois do pedido: para quem teve a opção pelo Simples indeferida, veja o que acontece se o seu pedido for indeferido — e por que o prazo para regularizar não é mais contado em dias.
Há uma janela aberta agora, e ela fecha em 30 de outubro de 2026. Até essa data, o provedor optante pelo Simples Nacional pode escolher tirar a CBS e o IBS da guia única e apurá-los pelas regras do regime regular.
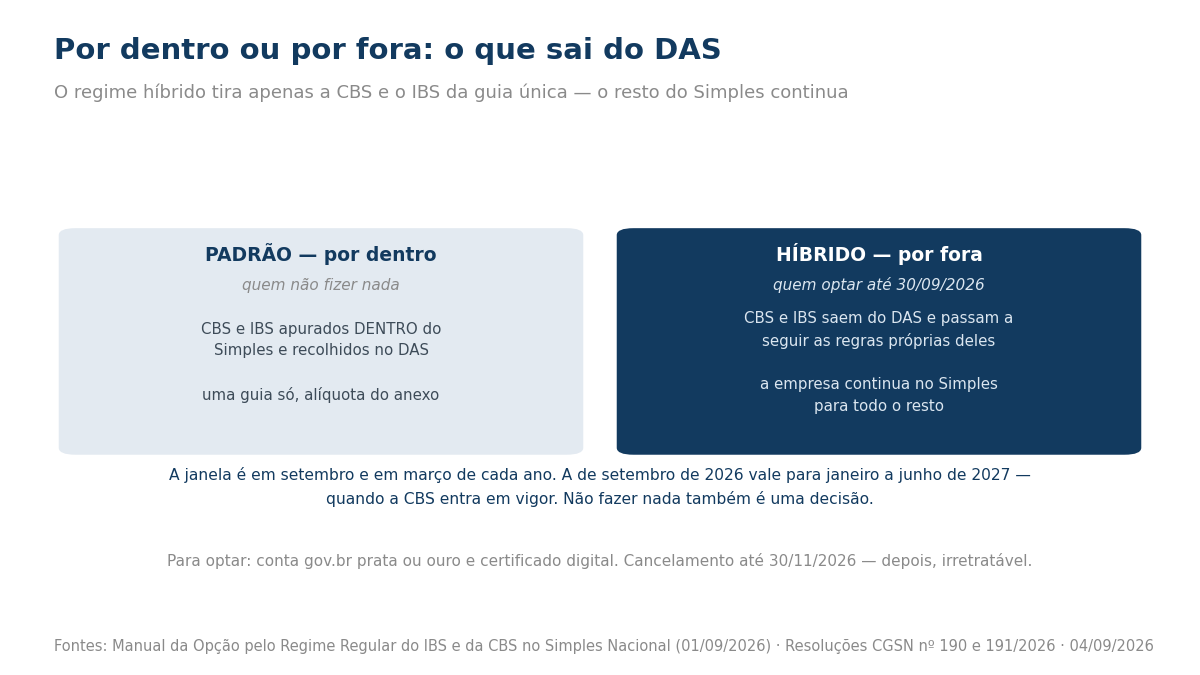
É a opção que a própria Receita chama informalmente de Simples Nacional híbrido. Quem não fizer nada fica com os dois tributos dentro do DAS — o que também é uma decisão, só que tomada por omissão.
Neste artigo
- O que é o regime híbrido
- As duas opções de setembro — e quem faz cada uma
- Como se faz, e até quando dá para desistir
- O detalhe que evita perder a janela
- O que mais muda: sublimite, Defis e MEI
- A leitura: a decisão é sobre a sua carteira, não sobre alíquota
- Onde conferir
O que é o regime híbrido
O manual oficial da opção descreve o desenho em duas frases. Por padrão, as empresas optantes pelo Simples Nacional terão o IBS e a CBS apurados “por dentro” do Simples e recolhidos no DAS. Desejando recolher esses tributos “por fora”, a empresa opta pelo regime regular de apuração e recolhimento de IBS e CBS — o regime híbrido.
Na prática: a empresa continua no Simples Nacional para todo o resto, mas as parcelas de CBS e IBS deixam de ser cobradas no DAS e passam a ser apuradas conforme as regras próprias desses tributos.
A opção não é permanente nem eterna: ela fica disponível nos meses de setembro e março de cada ano. A de setembro vale para o primeiro semestre do ano seguinte; a de março, para o segundo semestre.
Isso se encaixa no calendário da reforma que já publicamos: as alterações produzem efeitos, em regra, a partir de 1º de janeiro de 2027 — exatamente quando a CBS entra em vigor.
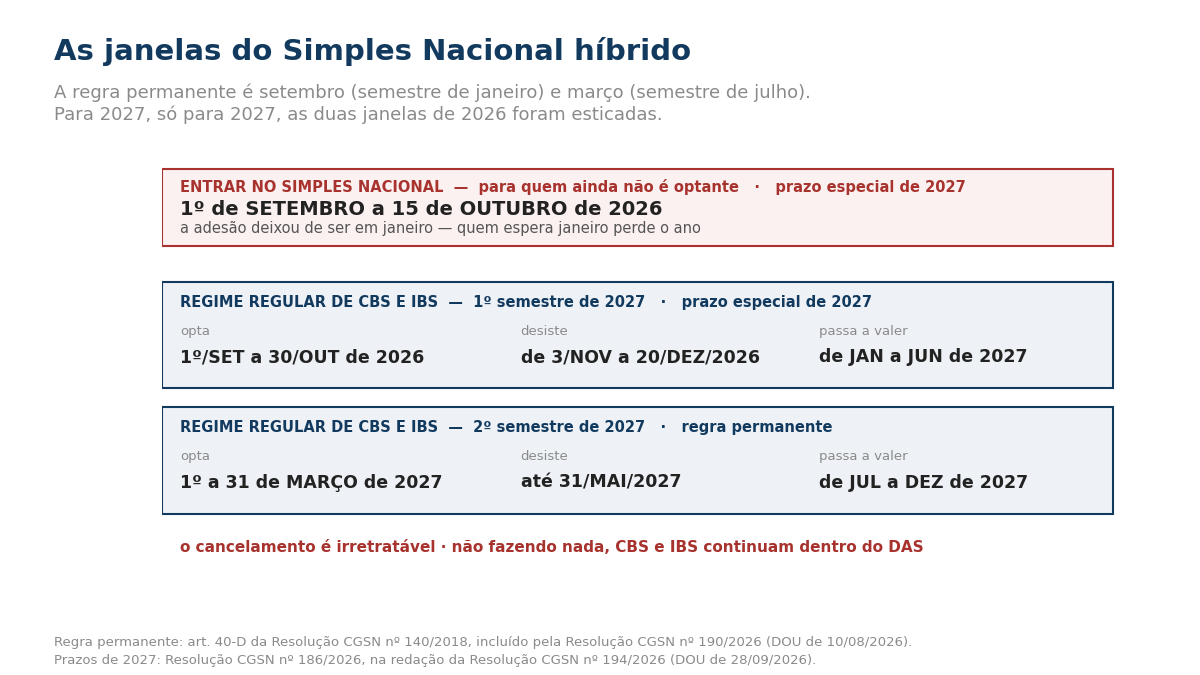
Setembro é a regra; outubro é a exceção de 2027. O art. 40-D da Resolução CGSN nº 140/2018, incluído pela Resolução CGSN nº 190/2026, fixa em caráter permanente que a opção pelo regime regular se faz de 1º a 30 de setembro, para o semestre que começa em janeiro, e de 1º a 31 de março, para o que começa em julho — com cancelamento até 30 de novembro e até 31 de maio, respectivamente. As datas de outubro e de dezembro deste texto valem só para o ano-calendário de 2027, porque a Resolução CGSN nº 186/2026, na redação da nº 194/2026, abriu prazo próprio para essa primeira vez. É por isso que a janela de março de 2027, no quadro acima, continua sendo a de sempre: a regra de 2027 alcança apenas o primeiro semestre. Não vindo ato específico novo, de 2028 em diante volta-se a olhar para setembro.
As duas opções de setembro — e quem faz cada uma
Aqui está a confusão que a própria Receita se preocupou em desfazer: são duas opções diferentes, no mesmo mês.
- Opção pelo Simples Nacional — para quem ainda não é optante. Quem quiser ingressar no regime em janeiro de 2027 deve solicitar entre 1º de setembro e 15 de outubro de 2026, com efeitos a partir de 1º de janeiro do ano seguinte, podendo cancelar de 3 de novembro a 20 de dezembro de 2026.
- Opção pelo regime regular de CBS e IBS — para quem já é optante (ou vai passar a ser) e quer os dois tributos por fora. Também entre 1º de setembro e 30 de outubro, valendo de janeiro a junho de 2027.
Note a mudança de calendário embutida na primeira: a adesão ao Simples Nacional deixa de ser feita em janeiro e passa para setembro. Quem tinha a data de janeiro na cabeça — e é quase todo mundo — perde o prazo sem perceber.
Para o segundo semestre de 2027 há uma segunda janela: a opção pelo regime regular deve ser feita entre 1º e 31 de março, com efeitos de 1º de julho a 31 de dezembro, cancelável até 31 de maio.
E a escolha se prolonga sozinha: feita a opção pelo regime regular, ela continua valendo nos períodos seguintes, salvo renúncia expressa nos prazos da regulamentação.
Como se faz, e até quando dá para desistir
O manual publicado pela Receita em 1º de setembro de 2026 descreve o acesso. Para a empresa já optante pelo Simples, é necessário ter conta gov.br prata ou ouro, e o acesso pode se dar por:
- senha específica do CPF do representante ou procurador digital; ou
- certificado digital da empresa, do seu representante ou do procurador digital.
Sobre desistir, o manual é explícito e vale ler com atenção: em 2026, o contribuinte poderá cancelar a opção pelo regime regular para o primeiro semestre de 2027 de 3/11 a 20/12/2026, em caráter irretratável.
Há uma ressalva de calendário que a Receita registrou: em função da data de publicação da nova alíquota de referência da CBS, o Comitê Gestor poderá postergar a data final do prazo de cancelamento. Ou seja, o 20 de dezembro pode se mover — mas contar com isso é apostar.
O detalhe que evita perder a janela
Esta passagem do manual resolve um problema real de quem está regularizando a empresa e é fácil de não notar.
Quem não é optante do Simples precisa primeiro fazer a opção pelo regime, entre 1º de setembro e 15 de outubro de 2026, e só depois formalizar a escolha pelo regime regular de IBS e CBS. Até aí, previsível. O ponto está na frase seguinte:
mesmo que a opção pelo Simples Nacional não seja aprovada, tendo convicção de que entrará no regime — por regularização ou contestação —, a empresa poderá fazer a opção pelo regime regular de IBS e CBS até o prazo final em 30/10/2026.
Traduzindo para a operação: não espere o deferimento. Uma pendência em análise no fim de setembro não impede a segunda opção, e esperar por ela custa a janela inteira — que só reabre em março, já valendo para o segundo semestre.
É a mesma família de armadilha que já tratamos ao falar da exclusão do Simples e das datas em que ela passa a valer: no Simples Nacional, prazo perdido raramente se recupera por mérito.
O que mais muda: sublimite, Defis e MEI
As mesmas resoluções trazem três mudanças que afetam o provedor diretamente:
- O sublimite passa a incluir o IBS. O sublimite de R$ 3,6 milhões passa a ser considerado para fins de recolhimento de IBS, ICMS e ISS dentro do Simples Nacional. Permanece o limite adicional de R$ 3,6 milhões para exportações, e deixa de existir a antiga referência ao sublimite de R$ 1,8 milhão.
- A Defis deixa de existir como declaração separada. As informações socioeconômicas e fiscais passam a ser prestadas dentro do próprio PGDAS-D, uma vez por ano, entre janeiro e março.
- O MEI ganha regra mais ampla de documento fiscal, com NFS-e de padrão nacional nos serviços e uso preferencial da Nota Fiscal Fácil nas mercadorias.
A primeira é a mais relevante para quem cresce. O sublimite é o teto estadual que já determina como o ICMS é recolhido — e é o mesmo conceito que aparece no código de regime tributário informado em toda NFCom. Ele agora passa a governar também o IBS.
Há ainda um ponto de fiscalização que vale registrar: havendo omissão de receita cuja origem não possa ser identificada, a autuação deverá utilizar a maior alíquota prevista na regulamentação.
A leitura: a decisão é sobre a sua carteira, não sobre alíquota
Esta é a nossa leitura, e ela reformula a pergunta que o provedor costuma fazer.
A tentação é tratar o regime híbrido como uma conta de percentual: “pago mais ou menos?”. Mas o que muda de verdade ao tirar CBS e IBS do DAS é que esses tributos passam a seguir as regras próprias deles — e a regra própria de um tributo não cumulativo inclui o crédito de quem compra.
Daí a pergunta que decide, e ela é sobre a carteira de clientes, não sobre a tabela:
- Você fatura para empresas que aproveitam crédito? Um provedor com base corporativa relevante tem clientes para quem o crédito de CBS e IBS importa — e isso pesa na competitividade da sua proposta.
- Ou a sua base é residencial? Assinante pessoa física não toma crédito de nada. Para uma carteira majoritariamente B2C, a vantagem competitiva do regime regular tende a não existir.
- Você está perto do sublimite? Com o sublimite agora governando também o IBS, a projeção de faturamento deixou de ser assunto só de ICMS.
Nenhuma dessas três perguntas se responde com a alíquota isolada, e nenhuma delas nós podemos responder por você — os números são do seu contador. O que este texto sustenta é qual é a pergunta certa e até quando ela precisa estar respondida: 30 de outubro de 2026.
E vale lembrar o que já escrevemos sobre a nota fiscal que vai carregar IBS, CBS e split payment: a escolha de regime não fica só na apuração — ela chega ao documento fiscal e ao sistema que o emite. Decidir em setembro e avisar o fornecedor do emissor em dezembro é curto.
Onde conferir
Os prazos e as condições descritos são os publicados pela Receita Federal e pelo Comitê Gestor do Simples Nacional em agosto e setembro de 2026, e a própria Receita registra que o prazo final de cancelamento pode ser postergado. A conveniência do regime regular depende de análise dos seus números — confirme com seu contador antes de optar, e lembre que a opção é irretratável depois do prazo de cancelamento.
Fontes: CGSN atualiza regras do Simples Nacional para adequação à Reforma Tributária do Consumo, Receita Federal (Resoluções CGSN nº 190 e nº 191, de 2026, somadas à Resolução CGSN nº 183, de 2025, adaptando a Resolução CGSN nº 140, de 2018, às Leis Complementares nº 214, de 2025, e nº 227, de 2026, com efeitos em regra a partir de 1º de janeiro de 2027; os períodos de opção de setembro e de março; o Simples Nacional híbrido; o sublimite de R$ 3,6 milhões passando a valer para IBS, ICMS e ISS e o fim da referência ao sublimite de R$ 1,8 milhão; a incorporação das informações da Defis ao PGDAS-D; as novas regras de documento fiscal do MEI; e a maior alíquota na autuação por omissão de receita de origem não identificada); e Manual da Opção pelo Regime Regular do IBS e da CBS no Simples Nacional, publicado em 1º de setembro de 2026 no portal do Simples Nacional (apuração “por dentro” e “por fora”; disponibilidade da opção em setembro e março; exigência de conta gov.br prata ou ouro e de certificado digital da empresa, representante ou procurador digital; a possibilidade de optar pelo regime regular até 30/10/2026 mesmo sem aprovação da opção pelo Simples; e o cancelamento de 3/11 a 20/12/2026 em caráter irretratável).
