
A opção pelo Simples Nacional para 2027 terminou em 15 de outubro de 2026, sem prorrogação. Para muita gente, porém, ainda há o que fazer. Depende de uma pergunta: você pediu a opção até aquele dia, ou não?
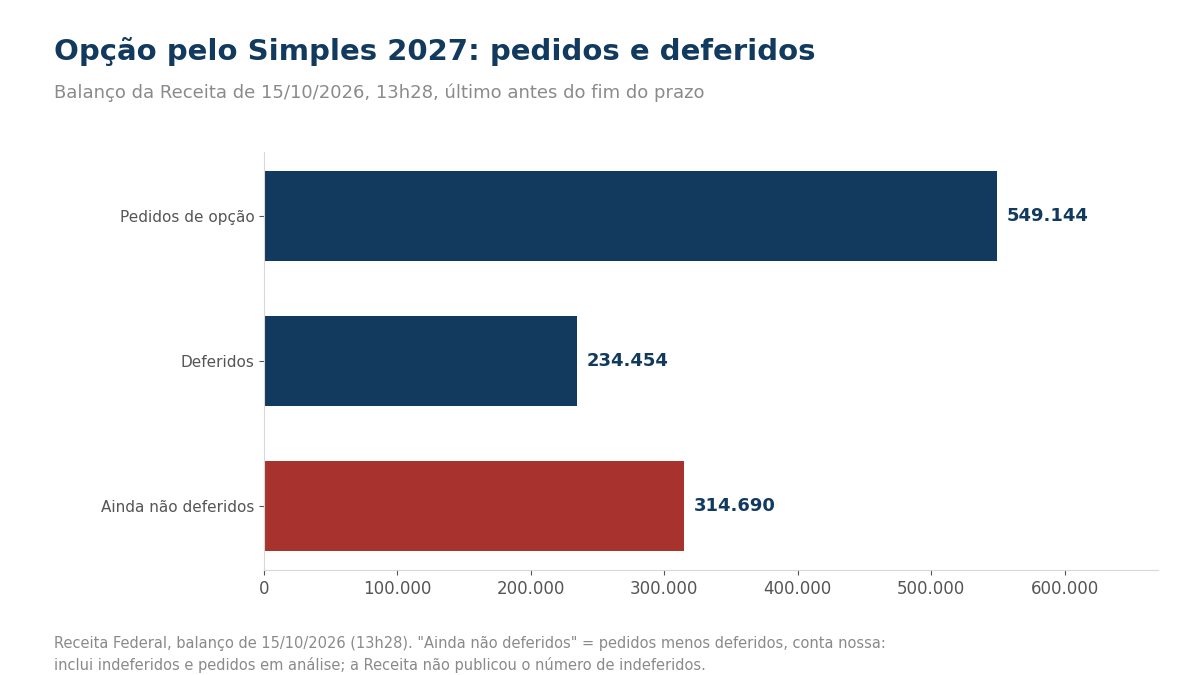
No último balanço antes do fim do prazo, em 15/10 às 13h28, a Receita Federal contava 549.144 pedidos e 234.454 deferidos. A diferença, de 314.690 pedidos, é conta nossa e junta os indeferidos e os que ainda estavam em análise; a Receita não publicou o número de indeferidos. Quem está nesse grupo e recebeu termo de indeferimento tem o prazo mais curto de todos: 30 de outubro de 2026.
Neste artigo
- Pediu até 15/10 e veio indeferimento: até 30/10
- Pediu e se arrependeu: cancelamento de 3/11 a 20/12
- Empresa que ainda vai ser aberta
- Já existe e não pediu: 2027 fora do Simples
- E virar MEI?
- O calendário que sobra
- Onde conferir
Pediu até 15/10 e veio indeferimento: até 30/10
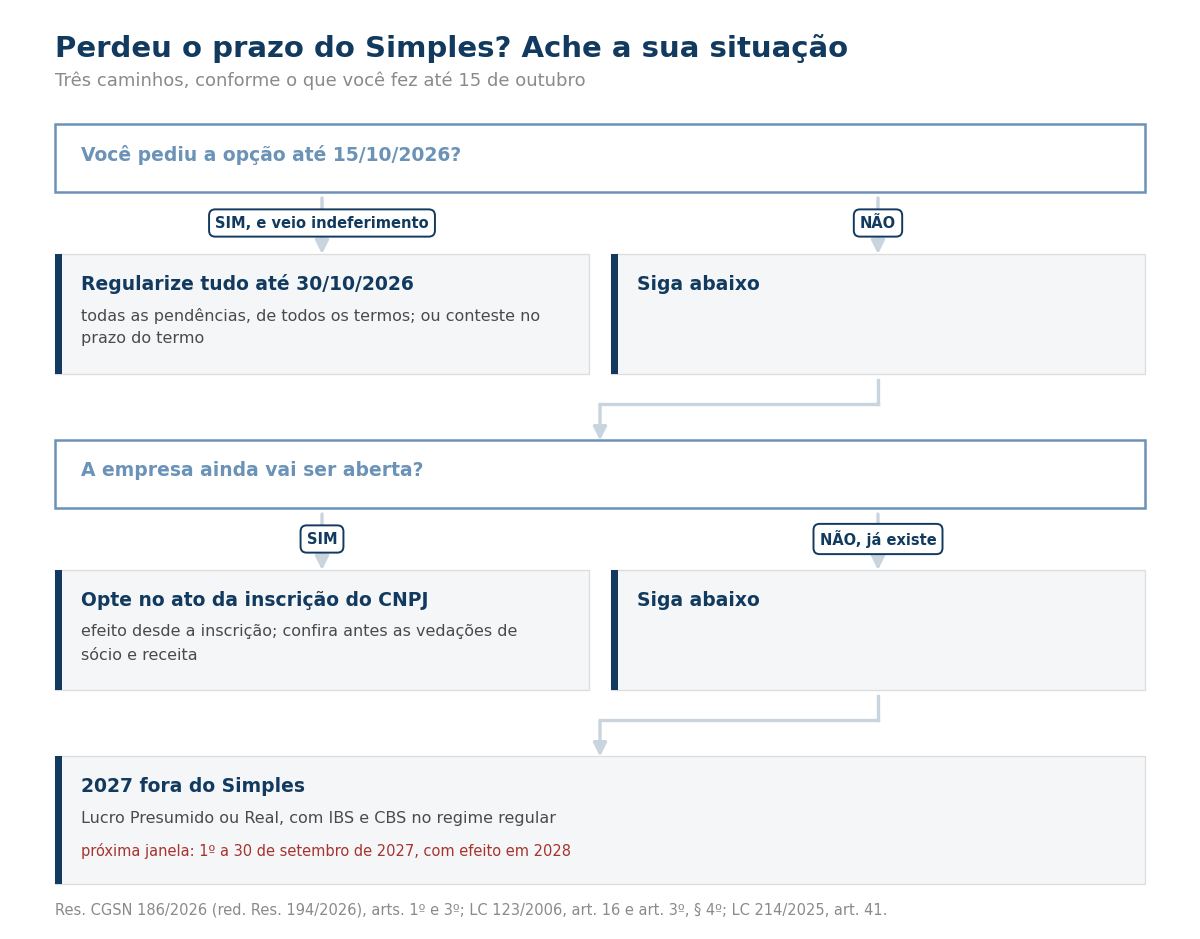
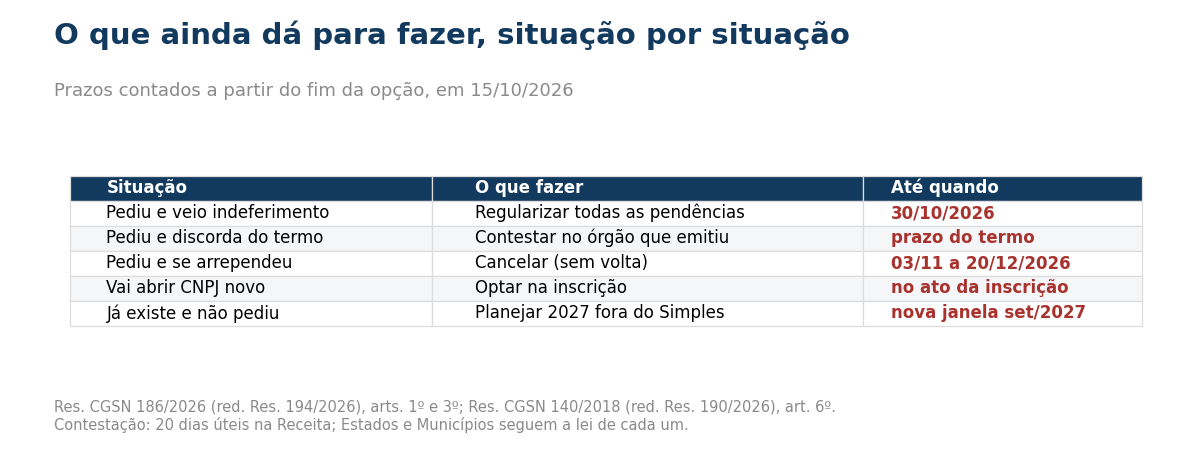
Indeferimento não é recusa definitiva. A Resolução CGSN nº 186/2026, na redação da Resolução CGSN nº 194/2026, diz no art. 1º, § 1º, II, que, se a opção for indeferida, “as pendências impeditivas ao ingresso no Simples Nacional poderão ser regularizadas até o dia 30 de outubro de 2026”. Regularizadas todas as pendências, de todos os termos, a opção é deferida sem novo pedido.
Duas armadilhas:
- A data é fixa. A regra antiga dava 30 dias contados da ciência do termo, e o roteiro da Receita de agosto ainda fala assim. A resolução trocou os 30 dias por uma data só: 30/10/2026. Quem pediu no último dia tem 15 dias, não 30. Explicamos a diferença em A Receita diz 30 dias e a norma diz 30 de outubro.
- Pendência estadual ou municipal depende do outro órgão. Parcelamento de ICMS ou de ISS não se resolve em 48 horas, e é o órgão que emitiu o termo que registra a regularização. A norma não diz se uma regularização feita até 30/10 e processada depois conta como feita no prazo, então comece pelo que depende de terceiros.
Se você discorda do indeferimento, a saída é contestar no órgão que emitiu o termo. Na Receita Federal o prazo é de 20 dias úteis. Nos Estados e Municípios vale a lei de cada um, e o prazo vem escrito no próprio termo.
Pediu e se arrependeu: cancelamento de 3/11 a 20/12
O pedido pode ser cancelado, “em caráter irretratável”, de 3 de novembro a 20 de dezembro de 2026 (art. 1º, § 1º, I). É o caminho de quem pediu por precaução e, fazendo as contas para 2027, concluiu que o Lucro Presumido sai mais barato. Cancelado, não há volta para 2027. A norma não explica por que a janela só abre em 3/11, nem o que acontece se 20/12, um domingo, não for dia útil.
Empresa que ainda vai ser aberta
A empresa inscrita no CNPJ entre 16/10 e 31/12/2026 não depende da janela que fechou. Ela pede o Simples no ato da inscrição, no módulo de administração tributária da Redesim. A opção vale desde a data da inscrição e para todo o ano de 2027 (Res. CGSN 186/2026, art. 3º, e Res. CGSN 140/2018, art. 6º, § 5º). Se vier pendência, são 30 dias contados da inscrição para resolver e 20 dias úteis para contestar. Esse pedido não pode ser cancelado. Na inscrição, o botão do Simples aparece desligado e é preciso ligá-lo. Se ele ficar desligado, a empresa só entra na próxima janela. Mostramos esse botão em Abrir CNPJ agora tem um botão que decide o regime.
Abrir outro CNPJ para escapar do prazo tem limites, e eles estão na lei. O art. 3º, § 4º, da LC 123 tira do Simples a empresa:
- cujo sócio também é sócio de outra empresa do Simples, quando a receita das duas somada passa do limite (inciso III);
- cujo sócio tem mais de 10% de outra empresa fora do Simples, quando a receita somada passa do limite (inciso IV);
- cujo sócio administra outra empresa com fins lucrativos, quando a receita somada passa do limite (inciso V);
- que resulta de cisão ou desmembramento de outra empresa nos últimos 5 anos (inciso IX).
E, se a empresa for aberta em nome de outra pessoa para esconder o dono de verdade, a LC 123 manda excluir e impede a volta por 3 anos, ou 10 se houver fraude (art. 29, IV e §§ 1º e 2º).
Para o provedor há um ponto que não está na norma do Simples. A autorização de SCM, ou a dispensa dela, está ligada ao CNPJ. A empresa nova precisa estar regular na Anatel antes de atender cliente, e os clientes e equipamentos da antiga não passam para ela sozinhos. Veja quando o provedor precisa de outorga de SCM e quando é dispensado.
Já existe e não pediu: 2027 fora do Simples
Para a empresa que já existe e não pediu a opção, ou que estava no Simples, recebeu termo de exclusão, não regularizou nem pediu de novo, não há outro caminho para 2027. Ela passa a seguir as regras das demais empresas: Lucro Presumido ou Real. A escolha entre os dois se faz com o pagamento do imposto do primeiro trimestre de 2027 (Lei 9.430/1996, art. 26, § 1º), então ainda dá tempo de fazer a conta. A comparação para provedor está em Simples ou Lucro Presumido para provedores.
Junto vem o IBS e a CBS no regime regular, que deixa de ser escolha. O art. 41, § 1º, da LC 214/2025 diz que “fica sujeito ao regime regular do IBS e da CBS (…) o contribuinte que não realizar a opção pelo Simples Nacional ou pelo MEI”. Em 2027:
- IBS: 0,05% estadual mais 0,05% municipal (LC 214, art. 344);
- CBS: a alíquota de referência menos 0,1 ponto percentual (art. 347). O número depende de resolução do Senado, que a lei manda publicar até 31 de outubro do ano anterior. Até 16/10/2026 ela não tinha saído, e por isso não damos um percentual aqui;
- PIS e Cofins deixam de existir em 1º de janeiro de 2027 (art. 542).
O ICMS da comunicação, que no Simples vai dentro do DAS, passa a ser apurado pela regra do seu estado. Quem perdeu o Simples por causa de dívida deve olhar também o que custa ficar 2027 fora do regime.
E virar MEI?
Não serve para o provedor. O MEI só pode exercer as ocupações da lista fechada do Anexo XI da Resolução CGSN nº 140/2018 (art. 100, § 1º-C, I), e prestar serviço de internet não está nela. O único código de telecomunicações da lista é o de instalador de rede de computadores, que é instalação, não serviço de comunicação. A opção pelo MEI, para quem pode, continua sendo em janeiro: até 29/01/2027.
O calendário que sobra
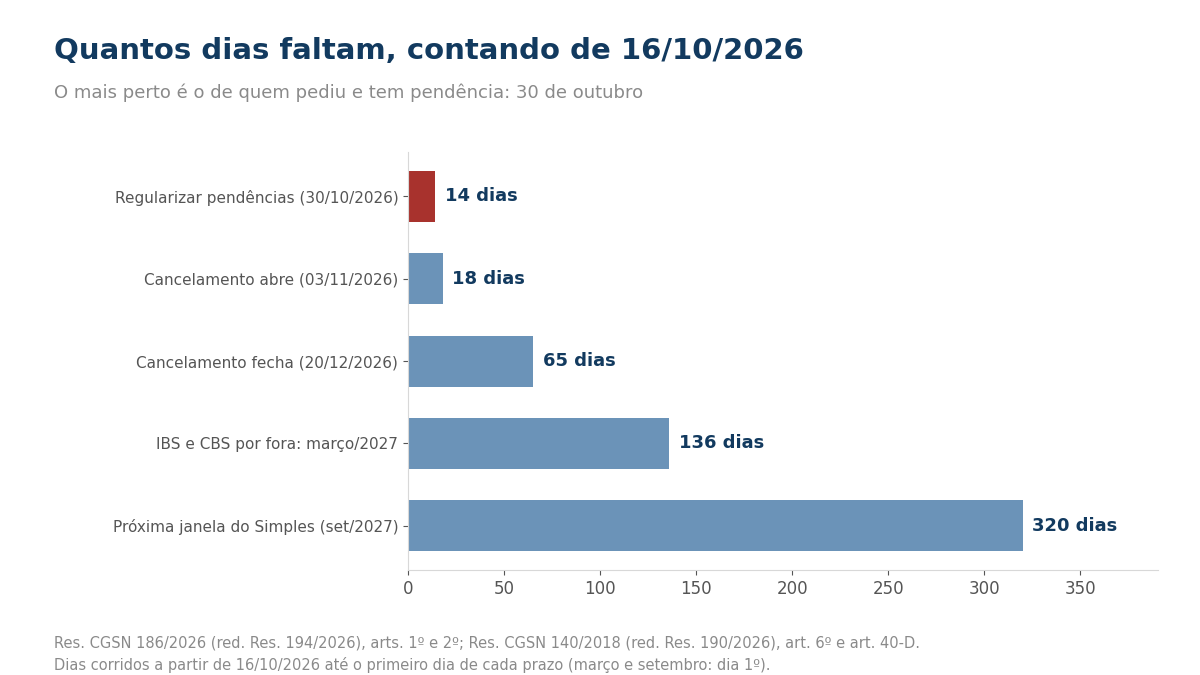
- 30/10/2026, daqui a 14 dias: último dia para regularizar as pendências de quem pediu, e para o optante escolher pagar IBS e CBS fora do DAS no 1º semestre de 2027 (Res. 186, art. 2º);
- 3/11 a 20/12/2026, daqui a 18 e 65 dias: cancelamento do pedido de opção;
- março de 2027, a 136 dias: o optante pode passar a pagar IBS e CBS fora do DAS a partir de julho (Res. 140, art. 40-D, na redação da Res. 190/2026).;
- 1º a 30 de setembro de 2027, a 320 dias: a próxima janela do Simples, com efeito em 1º de janeiro de 2028.
Esta é a nossa leitura do último item. A janela de setembro deixou de ser exceção. O art. 517 da LC 214 dá nova redação ao art. 16, § 2º, da LC 123: a opção “deverá ser realizada no mês de setembro”, e isso vale a partir de 1º de janeiro de 2027. A Res. CGSN 190/2026 repete a regra, de 1º a 30 de setembro, e volta a dar 30 dias corridos para regularizar pendências. A prorrogação até 15 de outubro valeu só para 2027. Nenhuma norma promete que ela se repita. Quem quer o Simples em 2028 deve deixar a casa em ordem antes de setembro de 2027, e não depois.
Onde conferir
As regras descritas são as publicadas até 16 de outubro de 2026. Nenhum ato de prorrogação saiu depois de 15/10, e a notícia da Receita de 13/10 chamou o prazo de “improrrogável”. O roteiro da opção (agosto) e o Perguntas e Respostas do Simples (versão de 09/10) ainda trazem as datas antigas, de 30 de setembro e “30 dias”, e não servem como fonte para os prazos. Confira sua situação no Portal do Simples, em “Acompanhamento da Opção pelo Simples Nacional”, e decida o regime com seu contador.
Fontes: Resolução CGSN nº 194/2026 (DOU de 28/09/2026), que alterou os arts. 1º a 3º da Resolução CGSN nº 186/2026, conferidas também na compilação da Receita; Resolução CGSN nº 190/2026 (art. 6º e art. 40-D da Res. 140, efeitos a partir de 2027); Resolução CGSN nº 140/2018 (art. 6º, § 5º; art. 100 e Anexo XI); Lei Complementar nº 123/2006 (art. 3º, § 4º; art. 29); Lei Complementar nº 214/2025 (arts. 41, 344, 347, 349, 517 e 542, com o art. 544 na redação da LC 227/2026), todas lidas em 16/10/2026; Receita Federal, balanço de 15/10/2026 às 13h28 (549.144 pedidos e 234.454 deferidos).
