
O Diário Oficial de 1º de outubro de 2026 trouxe o ato que aprova mais uma mudança no leiaute da NFCom. É o Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria Executiva nº 8, de 29 de setembro de 2026, e o que interessa ao provedor está no inciso III do art. 1º: fica aprovada, para a NFCom, a Nota Técnica 2026.004 — Reforma Tributária do Consumo — versão 1.00.
A nota tem dez páginas e faz cinco coisas. A mais pesada delas não é técnica, é comercial: a partir de 2027, o IBS e a CBS passam a compor o valor do item na nota. O número que o seu cliente lê como “valor do serviço” cresce sem que você tenha mexido no preço — e a nota técnica cria, no mesmo movimento, dois campos novos para mostrar quanto daquele valor é serviço e quanto é imposto.
O primeiro prazo é curto: 13 de outubro para homologação e 16 de novembro de 2026 para produção.
O que você vai ler
- O ato de hoje, e os seis documentos que receberam a mesma nota
- O valor do item cresce — e o motivo não é aumento de preço
- As três datas, e por que elas não são uma só
- Os campos novos, um a um
- O que derruba a nota no validador
- A alíquota de 2027 que ainda não existe
- O campo que decide para qual município vai o imposto
- Quem cobra adiantado ganha um grupo novo
- O que dá para fazer nas próximas semanas
- Fontes
O ato de hoje, e os seis documentos que receberam a mesma nota
O ato é assinado em conjunto pela Receita Federal e pelo Comitê Gestor do IBS, com fundamento nos arts. 112 e 116 do Decreto nº 12.955, de 29 de abril de 2026. Pelo art. 2º, ele entra em vigor e produz efeitos na data da publicação — ou seja, hoje.
Vale abrir o art. 116 desse decreto, porque é ele que transforma um documento técnico em obrigação. O inciso II diz que os obrigados à emissão de documento fiscal deverão observar “os leiautes, prazos, campos obrigatórios e padrões definidos na respectiva documentação técnica”. Não é recomendação de portal: a nota técnica vincula por força do regulamento, e o ato de hoje é o que a traz para dentro dele.
Vale reparar em uma coisa que o ato mostra de graça. A mesma “Nota Técnica 2026.004 — Reforma Tributária do Consumo — versão 1.00” foi aprovada para seis documentos diferentes:
- o CT-e, do transporte (inciso II);
- a NFCom, modelo 62, que é a sua (inciso III);
- o BP-e, da passagem (inciso IV);
- a NF3e, da energia elétrica (inciso V);
- a NFAg, da água e saneamento (inciso VI);
- a NFGas, do gás (inciso VII).
Para a NF-e e a NFC-e o mesmo assunto veio em nota separada — a Nota Técnica 2026.008 — Reforma Tributária do Consumo — Valor Líquido do Produto. Repare no nome dela: “valor líquido do produto”. É o mesmo tema.
Isso diz que a mudança não é uma peculiaridade da NFCom. É o modelo nacional de documento fiscal eletrônico se ajustando de uma vez, e as faturas de serviço contínuo — comunicação, energia, água, gás — entraram juntas, pelo mesmo número de nota.
Sobre o caminho pelo qual essas notas passam a valer, já tratamos aqui quando ele mudou: o leiaute da NFCom passou a ser aprovado por ato no Diário Oficial, e não mais apenas publicado num portal. Desta vez o ato e o portal estão na mesma versão: a 1.00 aprovada é a 1.00 que está lá para baixar.
O valor do item cresce — e o motivo não é aumento de preço
A introdução da nota técnica explica a lógica com todas as letras, e convém ler devagar porque ela parece contraditória à primeira vista:
“O IBS e a CBS são tributos calculados por fora, não integrando suas próprias bases de cálculo. Para fins de preenchimento da NFCom, os valores do IBS e da CBS incidentes na prestação do serviço de comunicação deverão ser acrescidos ao valor do serviço, compondo o valor informado no campo vProd.”
Ou seja: o imposto continua sendo calculado por fora — ele não entra na própria base —, mas aparece dentro do valor do serviço na hora de preencher a nota. A própria nota técnica corta a dúvida na frase seguinte: “A inclusão dos valores do IBS e da CBS no campo vProd não implica sua inclusão na base de cálculo desses tributos.”
E há uma segunda consequência, que evita cobrança em dobro: como o IBS e a CBS já estão no valor do serviço, eles não são somados outra vez no total da nota. O texto é expresso ao dizer que os valores destacados nos grupos tributários passam a ser “meramente informativos, uma vez que já estão compreendidos no vProd”.
Daí vêm os dois campos novos. A nota diz que eles existem para “ampliar a transparência na formação do preço da operação” e “preservar a rastreabilidade” — em bom português, para que ainda se consiga dizer, olhando a nota, qual era o preço do serviço antes de os tributos entrarem nele.
As três datas, e por que elas não são uma só
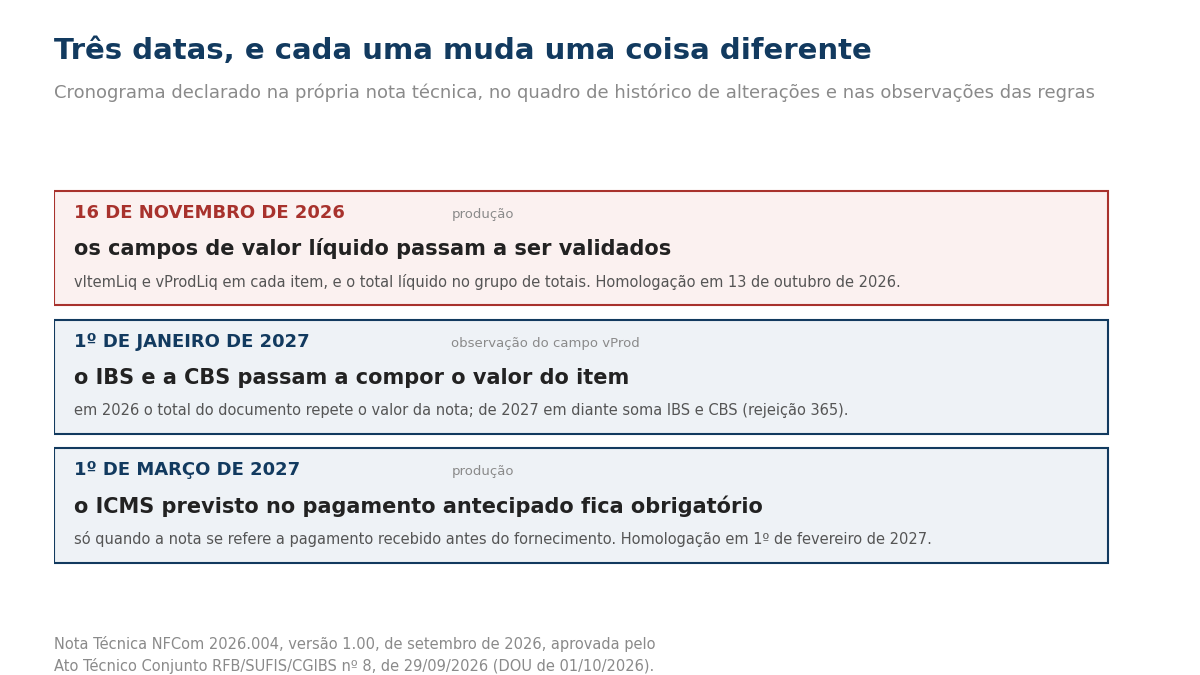
O quadro de histórico da nota técnica traz uma data só para o pacote inteiro: homologação em 13 de outubro de 2026 e produção em 16 de novembro de 2026. Mas o corpo do documento não acompanha essa data em dois pontos, e é bom saber disso antes de montar o cronograma do seu fornecedor de sistema.
- A observação do campo
vProddiz: “A partir 2027, os valores de IBS e CBS compõem o Valor Total do Item”. A regra do total (rejeição 365) confirma: em 2026 o total do documento repete o valor da nota; de 2027 em diante ele passa a somar IBS e CBS. - As validações do grupo de ICMS previsto em pagamento antecipado trazem observação própria: homologação em 1º de fevereiro de 2027 e produção em 1º de março de 2027.
Então não é um prazo: são três momentos distintos, e cada um muda uma coisa diferente.
Os campos novos, um a um
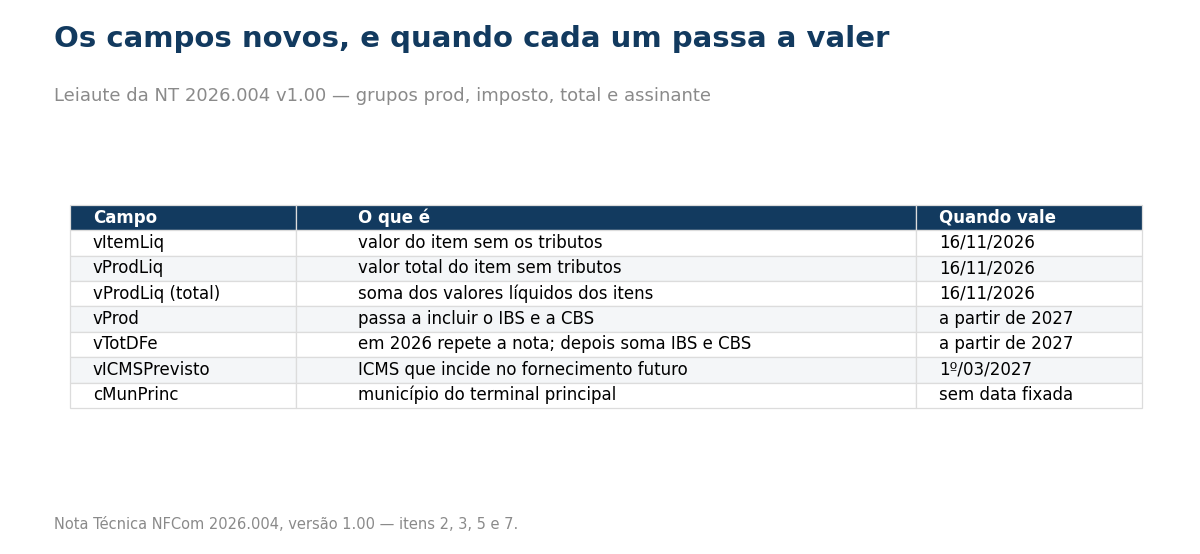
São dois campos de valor líquido no item, um no grupo de totais, um grupo novo de ICMS, um campo de município e um grupo de IBS e CBS dentro do processo judicial referenciado.
No detalhamento do item (det\prod) entram vItemLiq — “informar o valor unitário do item sem tributos” — e vProdLiq — “valor líquido total do item sem tributos”, com a conta explicitada no próprio leiaute: vProdLiq = vItemLiq x qFaturada. Os dois aparecem com ocorrência 1-1, isto é, um e apenas um por item.
No grupo de totais entra a soma dos valores líquidos, com ocorrência 0-1, e uma regra que confere se essa soma bate com os itens.
Há ainda, no grupo de processo judicial referenciado, um conjunto novo de campos de IBS e CBS que registra os valores “a serem considerados sem a aplicação do processo judicial” — quem tem decisão judicial afastando tributo passa a informar também quanto seria devido sem ela.
O que derruba a nota no validador
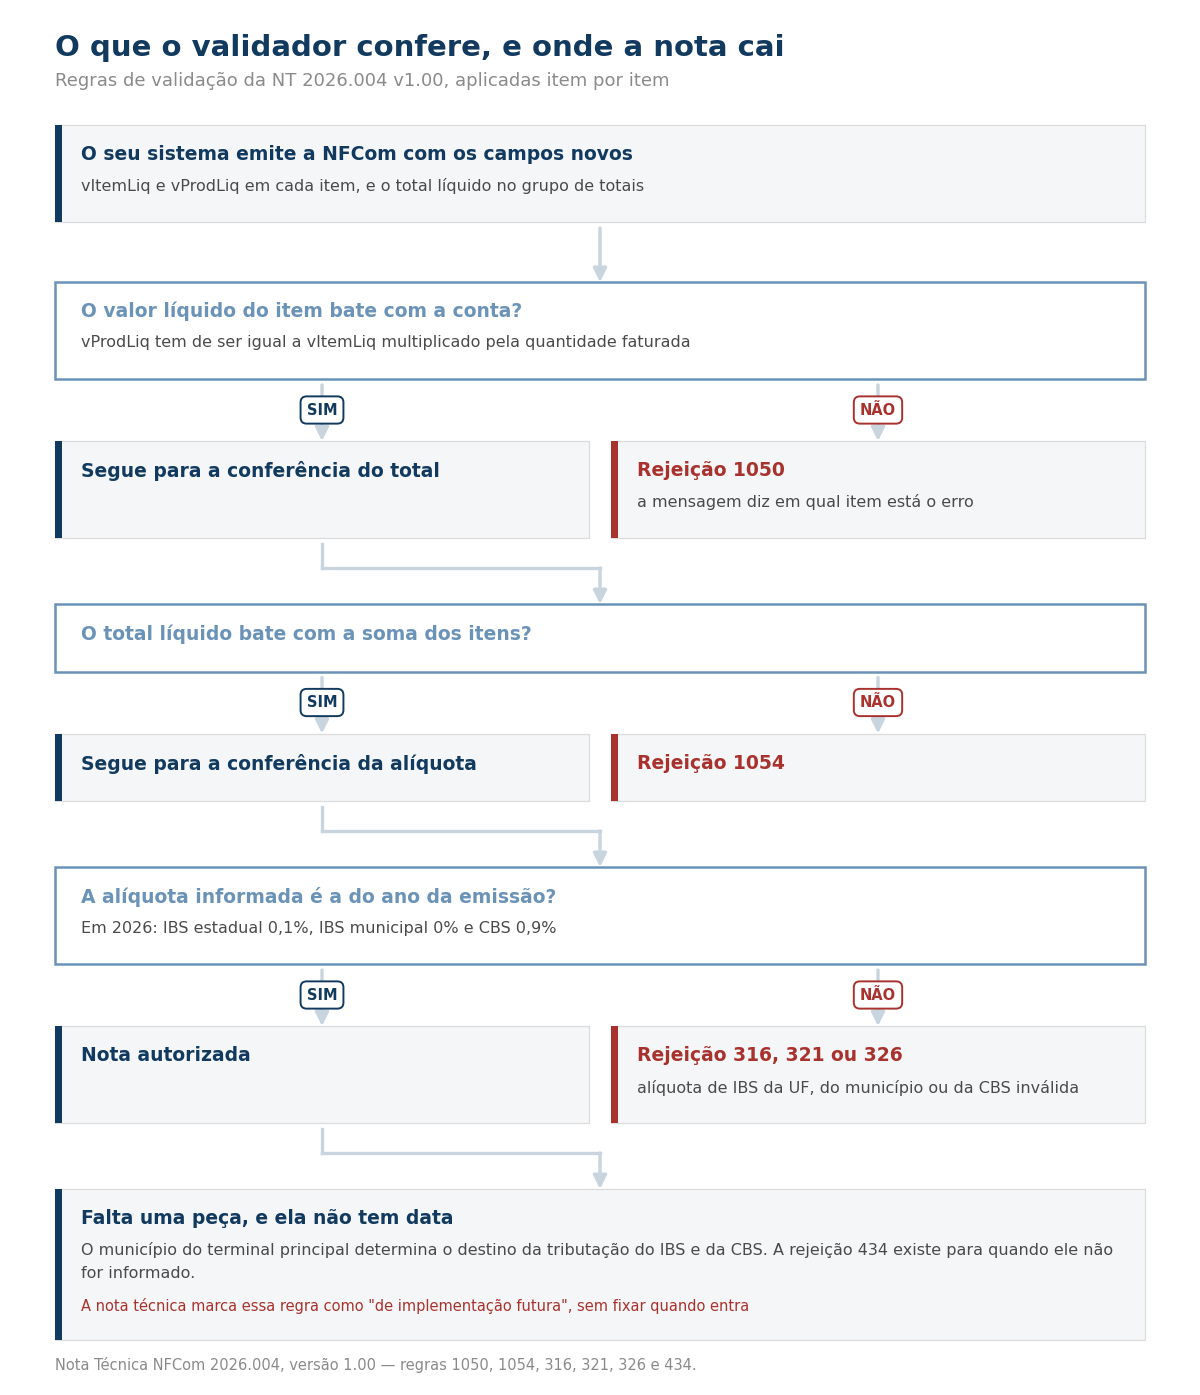
As validações são aplicadas item por item, e a nota técnica manda que a mensagem de erro traga o número do item entre colchetes. Três delas são novas e tratam só do valor líquido e do total:
- 1050 — o valor líquido do produto difere do valor líquido do item multiplicado pela quantidade faturada;
- 1054 — o total líquido difere do somatório dos itens;
- 365 — o total geral do documento está fora da fórmula do ano.
Outras três chegam junto e tratam de doação: a 1055 barra doação em que o CNPJ-base do emitente é igual ao do destinatário; a 1056 e a 1057 cruzam o indicador de doação com o código de classificação tributária — uma barra quando o código veda a doação, a outra quando o código a exige e o campo não veio. Esse código de classificação é o mesmo que já tratamos ao mostrar que apenas 16 das 164 classificações do IBS e da CBS valem para a NFCom.
Vale lembrar o que uma rejeição significa na prática para quem fatura todo mês: nota rejeitada é nota não emitida. Não é multa, é faturamento parado até alguém corrigir o arquivo.
A alíquota de 2027 que ainda não existe
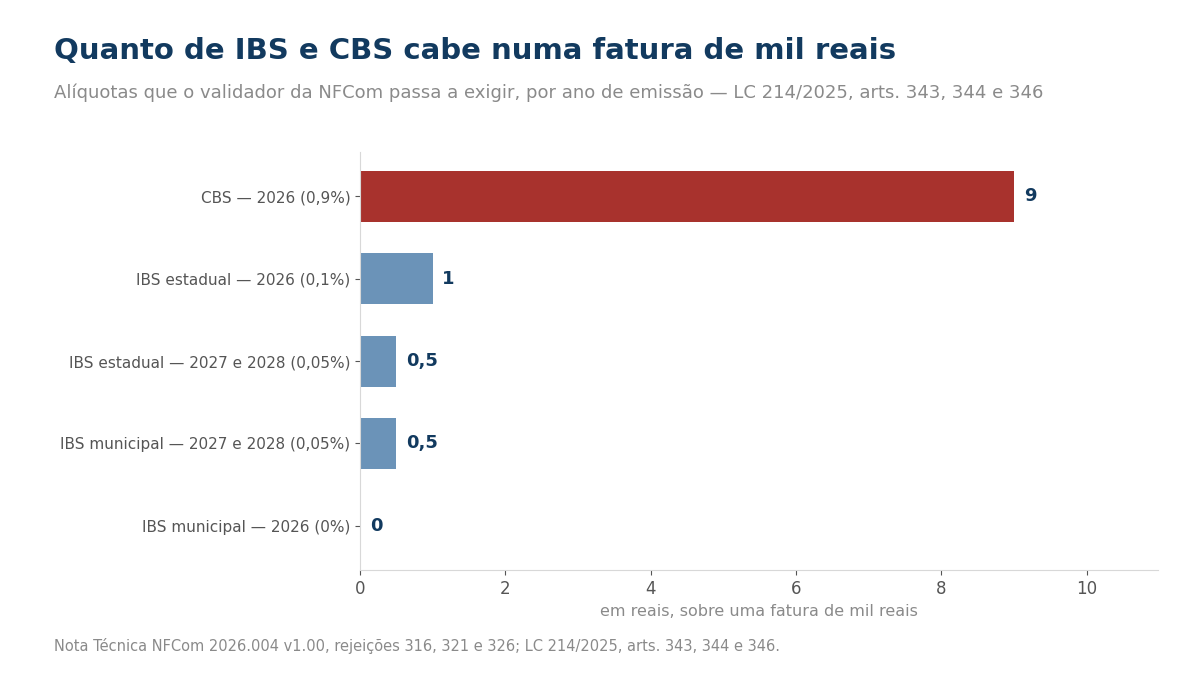
As rejeições 316, 321 e 326 conferem se a alíquota informada é a do ano da emissão. Os números que o validador aceita saem direto da lei, e conferimos cada um na Lei Complementar nº 214, de 2025:
- IBS estadual, 2026: 0,1% — o art. 343 diz que, nos fatos geradores de 1º de janeiro a 31 de dezembro de 2026, “o IBS será cobrado mediante aplicação da alíquota estadual de 0,1%”. A lei fala só da estadual, e é por isso que o validador exige 0% na municipal neste ano;
- IBS estadual e municipal, 2027 e 2028: 0,05% cada — art. 344;
- CBS, 2026: 0,9% — art. 346.
Agora o ponto que merece atenção. A nota técnica traz uma exceção redigida assim: “Até que seja publicada a alíquota de referência da CBS para 2027, deverá ser informada a alíquota de 2026, inclusive para testes de simulação de 2027 no ambiente de homologação”.
Isso é razoável do lado do sistema — ele precisa de algum número para validar. Mas 0,9% não é a alíquota de 2027. O art. 347 da mesma lei complementar diz que, de 1º de janeiro de 2027 a 31 de dezembro de 2028, a alíquota da CBS será a de referência fixada nos termos do inciso I do caput e dos §§ 2º e 3º do art. 14, reduzida em 0,1 ponto percentual. É outra ordem de grandeza, e ela ainda não foi publicada.
A consequência prática é direta: um teste de 2027 feito hoje roda com um número de espera. Serve para validar o formato do arquivo; não serve para dimensionar preço, margem ou fluxo de caixa de 2027.
Duas exceções fecham o quadro das alíquotas, e as duas podem valer para provedor:
- se o código de classificação tributária tiver indicador de tributação regular, as alíquotas devem ir zeradas;
- a CBS pode ser zero quando emitente e município do fato gerador estiverem na Zona Franca de Manaus — a nota lista Manaus, Rio Preto da Eva e Itacoatiara — ou no mesmo par de municípios de uma Área de Livre Comércio, e a nota traz a tabela desses pares, em Tabatinga, Guajará-Mirim, Boa Vista, Bonfim, Macapá, Santana, Brasileia, Epitaciolândia e Cruzeiro do Sul.
O campo que decide para qual município vai o imposto
Este é o item 7 da nota, o mais curto do documento e provavelmente o de maior efeito no médio prazo. O texto:
“Criado campo de município de instalação do terminal principal, este campo deverá ser preenchido prestando informação que será utilizada pela apuração do IBS e CBS para determinação do destino da tributação.”
Leia de novo a última parte: determinação do destino da tributação. É esse campo que vai dizer qual município recebe a parcela municipal do IBS sobre a sua fatura. E, para provedor, ele não é óbvio: o município onde o terminal está instalado pode não ser o município do endereço de cobrança, nem o da sede do assinante, nem o da sua estação.
Há três rejeições associadas. A 409 confere se as duas primeiras posições do código do município batem com a UF informada; a 410 recusa município que não existe na tabela do IBGE. E a 434, que recusa a nota quando o campo não for informado, vem com uma observação de uma linha: “Regra de implementação futura”.
Sem data. A nota técnica cria a rejeição, descreve o que ela faz e não diz quando entra. No leiaute o campo aparece com ocorrência 0-1 — opcional, por enquanto.
Essa combinação — campo opcional hoje, obrigatório numa data que ninguém fixou, decidindo para onde vai o imposto — é exatamente o tipo de item que vale tratar com antecedência. Não porque haja prazo correndo, mas porque o dado não está no sistema de quem nunca precisou dele: saber o município de instalação de cada terminal é levantamento de cadastro, não é ajuste de arquivo.
Quem cobra adiantado ganha um grupo novo
O quinto item da nota cria o grupo gICMSPrevistoPagtoAntecip, com um único campo dentro: o valor do ICMS que vai incidir no momento do fornecimento futuro. A finalidade está escrita no leiaute: o grupo é usado “exclusivamente na determinação da base de cálculo de IBS e CBS em cenários específicos de pagamento antecipado”.
Ele vale em três hipóteses, e só nelas: pagamento antecipado de serviços não continuados; pagamento de serviços continuados antes da prestação; e recebimento do pagamento com fornecimento posterior em operação com ente governamental.
Essa última reaproveita o grupo de compra governamental, que já tratamos quando mostramos que vender para a prefeitura muda a NFCom inteira.
As travas aqui são simétricas, e as duas rejeitam: informar o grupo quando não é caso dele (1051 e 1052) e não informar quando é (1053). Quem fatura mensalidade cobrada no início do mês — isto é, antes do mês de serviço — deve olhar com atenção para a segunda hipótese. E a nota deixa um alívio para o caso comum: “em cenários onde não há valor de ICMS devido, informar 0”.
O que dá para fazer nas próximas semanas
Nada aqui exige decisão tributária. Exige conversa com quem cuida do seu sistema de emissão e uma olhada no cadastro.
- Perguntar ao fornecedor do sistema a data dele, não a da nota técnica. A nota diz 13 de outubro e 16 de novembro; o que interessa é quando o seu emissor estará pronto. Essa pergunta cabe num e-mail.
- Checar se o sistema calcula o total pela fórmula do ano. Em 2026 o total do documento repete o valor da nota; em 2027 passa a somar IBS e CBS. Quem deixar a fórmula de 2026 fixa no código quebra na virada do ano, e a rejeição 365 só aparece na primeira nota de janeiro.
- Decidir como o valor líquido aparece na fatura do cliente. O campo existe no arquivo; mostrar ou não no documento que o assinante recebe é escolha sua — e ela fica mais fácil de tomar agora do que em dezembro de 2026.
- Levantar o município de instalação por assinante. É o único item desta lista que não depende de software. E é o que decide, lá na frente, para qual município vai a sua parcela do imposto.
- Não dimensionar 2027 pela alíquota de teste. Os 0,9% da CBS são o número de 2026, usado como espera até a alíquota de referência sair.
E convém separar duas coisas que costumam se confundir: esta nota técnica trata do arquivo, do leiaute e das validações. Quem ainda está resolvendo a entrada da NFCom no IBS e na CBS — que obrigação nasce, para quem e quando — encontra o quadro no nosso artigo sobre a entrada da NFCom no IBS e na CBS, com o Simples só em 2027.
Fontes
Fontes: o ato e a nota técnica foram lidos na íntegra em 1º de outubro de 2026; os artigos da LC 214 e do decreto, no texto do Planalto, na mesma data.
- Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria Executiva nº 8, de 29 de setembro de 2026 — Diário Oficial da União de 1º de outubro de 2026.
- Nota Técnica NFCom 2026.004 — Reforma Tributária do Consumo — versão 1.00, de setembro de 2026, no portal da NFCom (SVRS).
- Lei Complementar nº 214, de 16 de janeiro de 2025 — arts. 343, 344, 346 e 347.
- Decreto nº 12.955, de 29 de abril de 2026 — arts. 112 e 116, fundamento do ato.
Conferido no texto do ato e da nota técnica em 1º de outubro de 2026.
