
Atualização de 1º de outubro de 2026 — a Receita ajustou o texto. No balanço publicado em 30 de setembro, o quarto da série, a frase mudou: onde se lia “ainda estão no prazo legal de 30 dias para regularização”, passou a constar apenas “ainda estão no prazo legal para regularização”. A expressão que contradizia a norma saiu. Os três balanços anteriores continuam publicados com o texto antigo, e quem os consultar hoje ainda lê “30 dias” — por isso mantivemos abaixo o registro da divergência, agora no passado. A orientação prática não mudou: o prazo é 30 de outubro de 2026, data fixa.
A Receita Federal publicou quatro balanços seguidos das solicitações de opção pelo Simples Nacional para 2027. O último, de 30 de setembro, traz um número que ninguém somou: 246.601 pedidos indeferidos contra 145.516 deferidos. Quase dois em cada três.
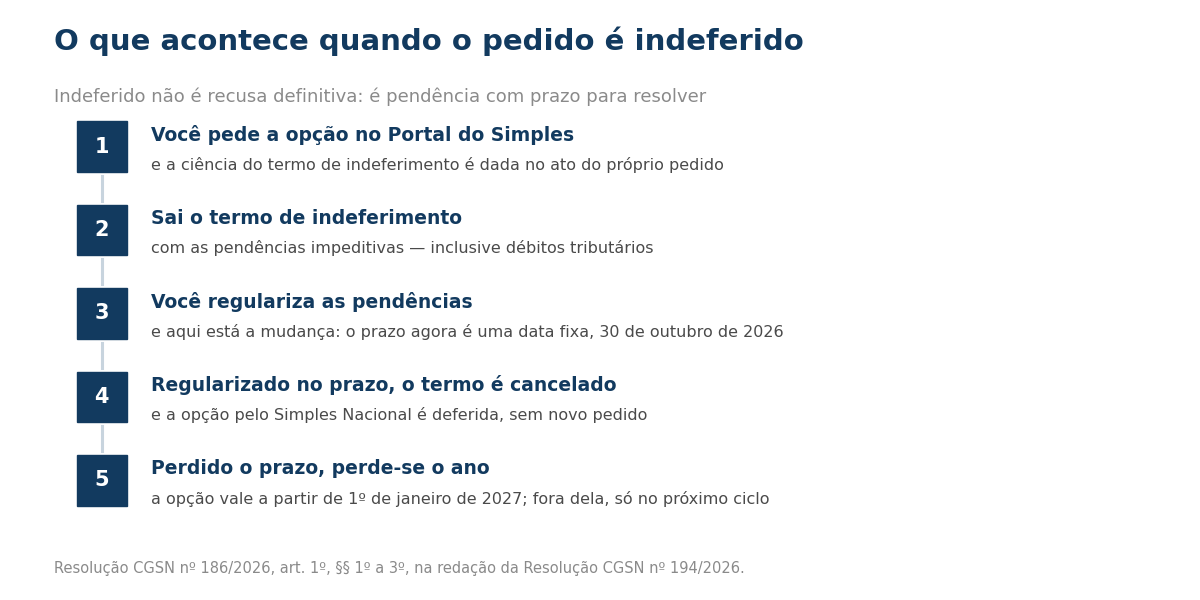
Antes de qualquer susto: indeferido, aqui, não é recusa definitiva. É pendência impeditiva — quase sempre débito — com prazo para resolver. Resolvida a pendência, o termo de indeferimento é cancelado e a opção é deferida, sem novo pedido.
O problema é o prazo. Os três primeiros balanços diziam que os indeferidos “ainda estão no prazo legal de 30 dias” — e o quarto, de 30 de setembro, corrigiu para “prazo legal”, sem o número. A norma em vigor não diz mais isso: ela fixou uma data. E quem contar trinta dias a partir da notificação vai marcar novembro na agenda quando o prazo termina em 30 de outubro.
O que você vai ler
- As duas fontes oficiais, e o que cada uma diz
- O que mudou em 25 de setembro
- Quem é atingido pela diferença
- O que acontece com um pedido indeferido
- Os números, e o que eles não dizem
- A virada: o regime regular passou o Simples
- O calendário que vale agora
- O que fazer esta semana
- Fontes
As duas fontes oficiais, e o que cada uma diz
As duas são da administração tributária, e não dizem a mesma coisa.
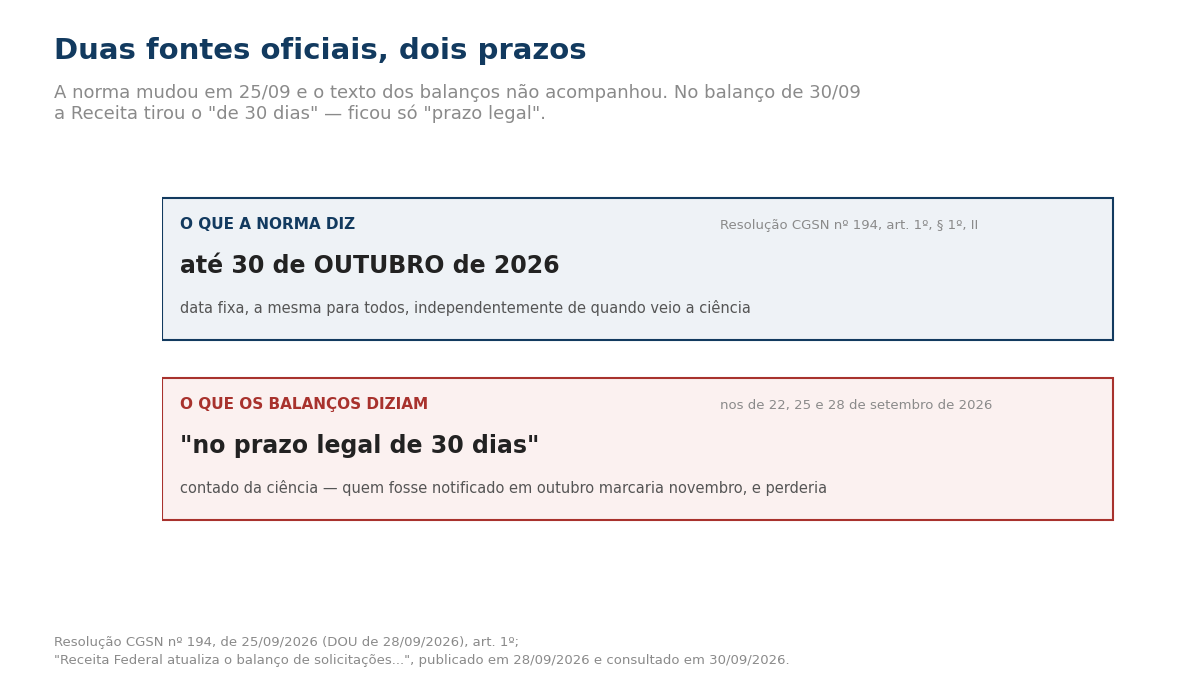
A Resolução CGSN nº 194, de 25 de setembro de 2026, deu nova redação ao art. 1º da Resolução CGSN nº 186/2026. O inciso II do § 1º ficou assim, com estas palavras:
“caso seja indeferida, as pendências impeditivas ao ingresso no Simples Nacional poderão ser regularizadas até o dia 30 de outubro de 2026.”
Os balanços da Receita Federal de 22, 25 e 28 de setembro dizem, os três, a mesma frase: os pedidos indeferidos “ainda estão no prazo legal de 30 dias para regularização das pendências impeditivas”.
Não é contradição de má-fé, e vale dizer por quê: até 25 de setembro, “trinta dias” era exatamente o que a norma dizia. A redação original da Resolução 186 mandava regularizar “no prazo de até 30 (trinta) dias corridos contados a partir da ciência do termo de indeferimento”. A Resolução 194 trocou esse prazo móvel por uma data fixa — e o texto padrão do balanço não acompanhou. O balanço de 28 de setembro saiu no mesmo dia em que a alteração foi publicada no Diário Oficial.
Mas quem lê hoje, e lê só o balanço, conta errado.
O que mudou em 25 de setembro
A diferença entre as duas redações não é de forma. Ela muda quem tem quanto tempo.
- Antes: 30 dias corridos contados da ciência — cada empresa tinha o seu próprio relógio, e a ciência é dada no momento da solicitação, conforme o § 2º do mesmo artigo. Quem pediu em 20 de outubro teria até 19 de novembro.
- Agora: até 30 de outubro de 2026 — a mesma data para todos, não importa quando veio a ciência. Quem pedir em 20 de outubro tem dez dias, não trinta.
Repare no efeito perverso: quanto mais tarde você pede, menos tempo tem para corrigir. A data de regularização (30 de outubro) é quinze dias posterior ao fim do prazo de opção pelo Simples (15 de outubro) — então quem deixar o pedido para o último dia ficará com quinze dias para resolver pendência que pode envolver parcelamento de débito em mais de um ente federado.
Quem é atingido pela diferença
Ninguém que pediu em setembro. Para quem foi notificado no começo do mês, os trinta dias caíam em outubro de qualquer forma, e os dois prazos dão quase no mesmo lugar.
A diferença morde quem pede em outubro — e, pelos balanços, é justamente aí que o volume está crescendo. Um provedor que solicitar a opção em 10 de outubro e for indeferido tem, pela leitura do balanço, até 9 de novembro; pela norma, até 30 de outubro. São vinte dias de diferença, e do lado errado.
O que acontece com um pedido indeferido
Vale destrinchar o procedimento, porque a palavra “indeferido” assusta mais do que deveria.
Pelo § 2º do art. 1º, a ciência do termo de indeferimento é dada no momento da própria solicitação — você não recebe uma carta depois, fica sabendo na hora. E pelo § 3º, regularizadas as pendências no prazo, o termo é cancelado e a opção é deferida: não é preciso pedir de novo.
Ou seja, o indeferimento no Simples funciona menos como uma negativa e mais como uma lista de tarefas com data de entrega — do mesmo jeito que o termo de exclusão do Simples, que em parte dos casos não precisa nem ser contestado. O que muda tudo é saber qual é a data.
Os números, e o que eles não dizem
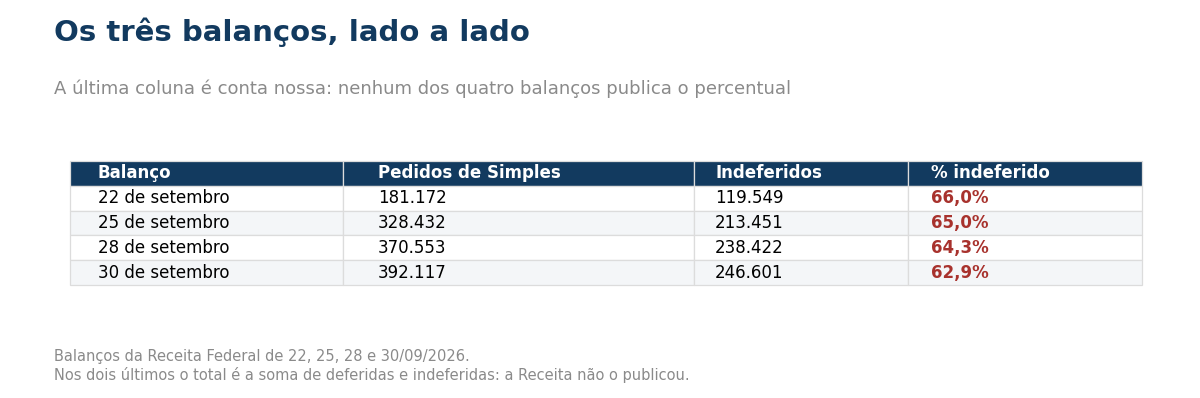
A taxa de indeferimento é alta e vem cedendo devagar: 66,0% no balanço de 22 de setembro, 65,0% no de 25, 64,3% no de 28 e 62,9% no de 30. Nenhum dos três publica esse percentual — é conta nossa, a partir dos números que eles trazem.
Duas observações sobre os dados, para quem for usá-los:
Primeiro, os balanços de 28 e de 30 de setembro não publicam o total de solicitações de Simples — só as deferidas e as indeferidas. Os totais de 370.553 e 392.117 que usamos são a soma das duas, e a conferimos contra os balanços anteriores, em que a soma bate com o total publicado.
Segundo, os números são cumulativos e móveis: a própria Receita avisa que serão atualizados à medida que novos pedidos forem feitos. Um pedido indeferido hoje pode estar deferido na semana que vem, sem que nada tenha sido “revertido” — foi só a pendência resolvida dentro do prazo.
A virada: o regime regular passou o Simples
Há um segundo movimento nos balanços que passou despercebido, e ele diz respeito à decisão de tirar IBS e CBS da guia única.
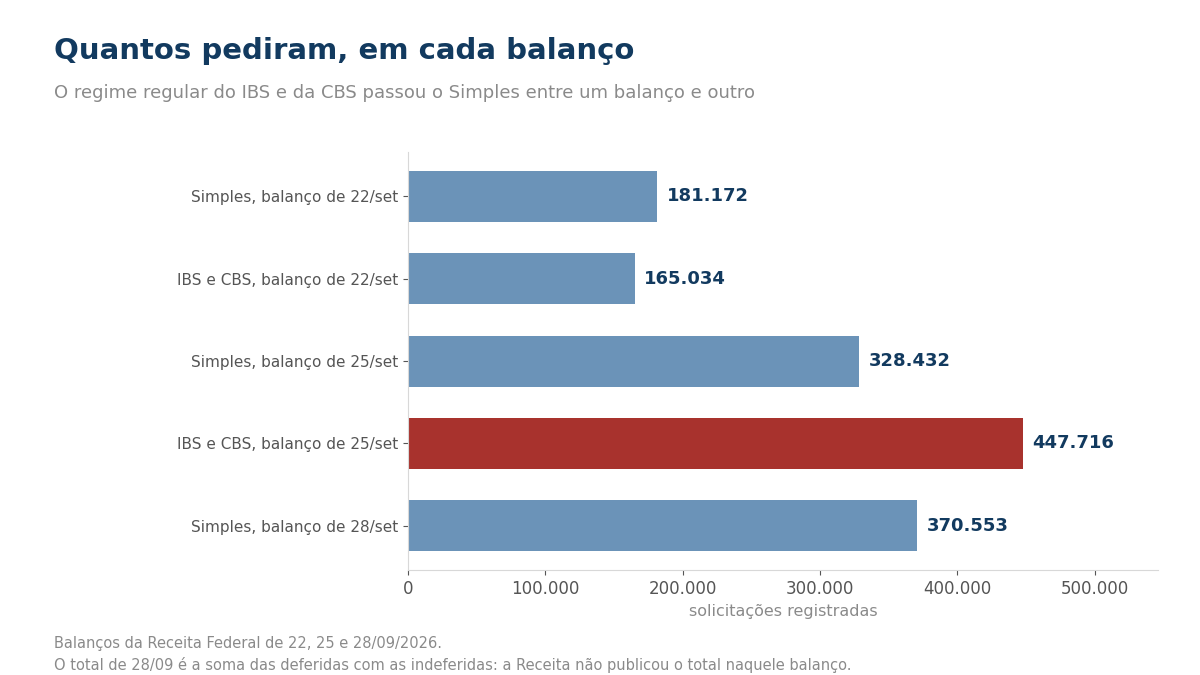
No balanço de 22 de setembro, com dados até o dia 18, havia 181.172 solicitações de opção pelo Simples e 165.034 pelo regime regular do IBS e da CBS — o regime regular estava atrás. No balanço de 25 de setembro, três dias depois, eram 328.432 contra 447.716: o regime regular passou o Simples e abriu vantagem.
Entre um balanço e outro — a mesma janela para os dois — os pedidos de regime regular cresceram 171% e os de Simples, 81%. Não é pouca gente decidindo apurar IBS e CBS por fora do DAS — é o dobro de quem está pedindo para entrar no regime. Para o provedor, a decisão conversa diretamente com a entrada da NFCom no IBS e na CBS.
Esse número não decide nada sozinho: a conta de cada provedor depende do seu perfil de receita e de crédito, e nós já a detalhamos ao comparar Simples Nacional e Lucro Presumido para provedores de SCM e SVA. Mas serve de alerta contra a inércia: a opção é irretratável e tem janela, e “não fazer nada” também é uma escolha — ela mantém CBS e IBS dentro do DAS.
O calendário que vale agora
As datas da opção também mudaram em setembro, e nós as corrigimos no texto sobre a janela do regime regular. Em resumo: a opção pelo Simples para 2027 vai até 15 de outubro; a opção pelo regime regular do IBS e da CBS, até 30 de outubro; e o cancelamento, em caráter irretratável, de 3 de novembro a 20 de dezembro.
A data de regularização de pendências — 30 de outubro — coincide com o fim da janela do regime regular, e não com o fim da janela do Simples. É mais um motivo para não deixar o pedido para a última semana.
O que fazer esta semana
Se você já pediu e foi indeferido: a data é 30 de outubro, não trinta dias. Levante hoje quais são as pendências — elas são informadas no termo, cuja ciência você recebeu no ato do pedido — e trate as que dependem de terceiros primeiro. Parcelamento de débito estadual ou municipal não se resolve em 48 horas, e o ente que indeferiu é o que precisa registrar a regularização.
Se ainda não pediu: peça agora, não em 15 de outubro. Pedir cedo não custa nada e converte o indeferimento em tempo de conserto. Pedir no último dia deixa quinze dias para resolver o que aparecer.
Se a decisão ainda está em aberto: repare que são duas opções diferentes, com prazos diferentes, e que a segunda não depende da primeira ter sido deferida. A própria Resolução 186 prevê que a empresa possa optar pelo regime regular de IBS e CBS mesmo com a opção pelo Simples ainda pendente.
E uma recomendação de leitura, que vale além deste assunto: quando um comunicado oficial e uma norma discordarem sobre prazo, o prazo é o da norma. Comunicado não revoga resolução — e, neste caso, o comunicado foi escrito quando a regra era outra.
Fontes
Fontes: todas lidas na íntegra em 30 de setembro de 2026.
- Resolução CGSN nº 194, de 25 de setembro de 2026 — DOU de 28/09/2026, Edição 183-C, Seção 1 – Extra C, p. 8. Dá nova redação aos arts. 1º a 3º da Resolução CGSN nº 186/2026. Texto oficial.
- Resolução CGSN nº 186, de 9 de abril de 2026 — redação original, usada aqui para mostrar o que o prazo era antes. Texto oficial.
- Balanços da Receita Federal — fonte de natureza diferente das anteriores: é dado público divulgado pela administração, não norma. Três publicações, consultadas em 30/09/2026: 22 de setembro, 25 de setembro e 28 de setembro.
Sobre a divergência apontada: ela foi conferida nos dois documentos, não deduzida. A frase “no prazo legal de 30 dias” está nos três balanços, incluindo o publicado em 28 de setembro e consultado por nós em 30 de setembro. A frase “até o dia 30 de outubro de 2026” está no art. 1º, § 1º, II, da Resolução 186 na redação da Resolução 194. Procuramos, na listagem de notícias da Receita de setembro, balanço mais recente que corrigisse a informação: há três, e os três trazem a mesma frase.
