
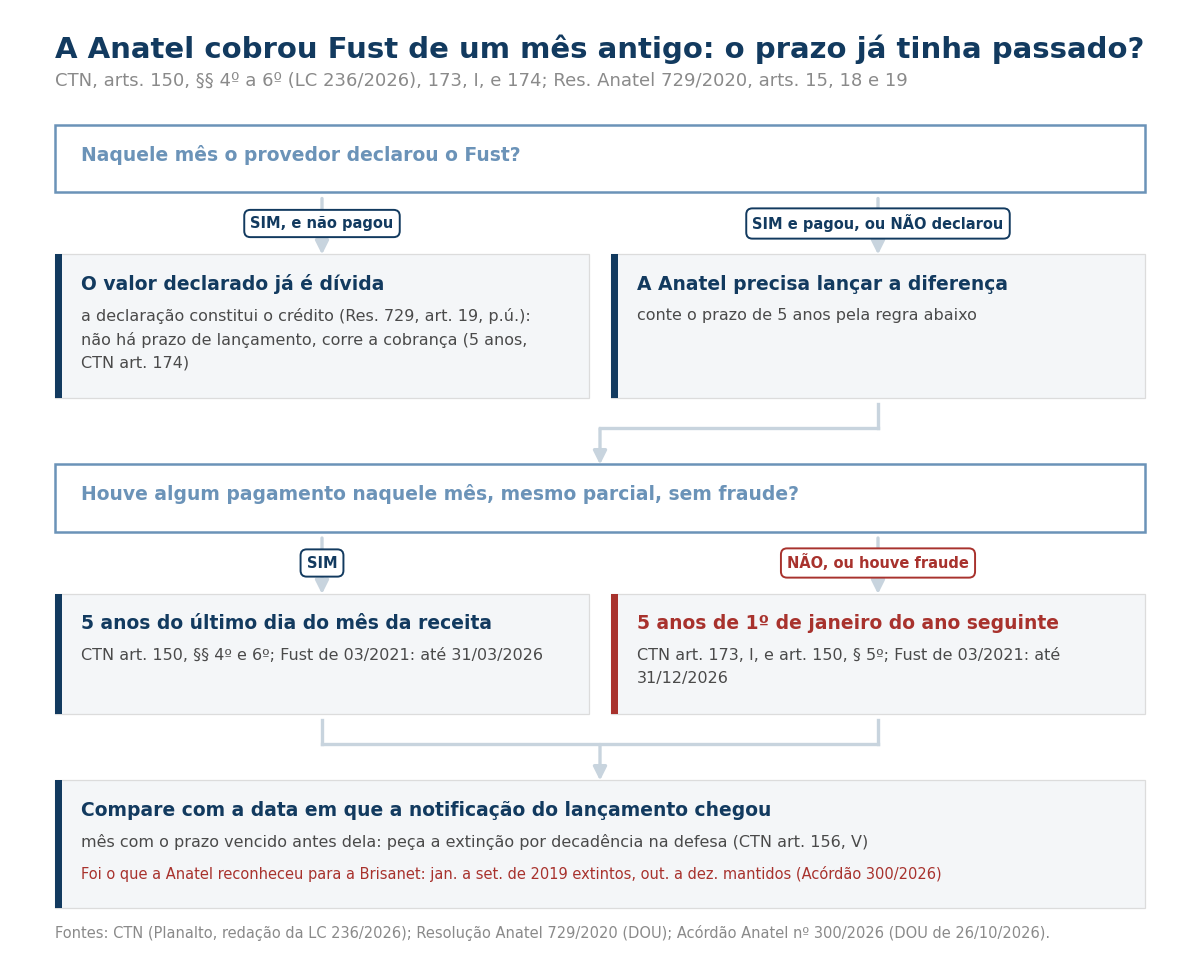
Quando a Anatel cobra Fust de um mês antigo, ela só pode lançar a diferença dentro de cinco anos. Se o provedor declarou e pagou alguma coisa naquele mês, os cinco anos contam do último dia do mês da receita. Se não pagou nada, ou se houve fraude, contam de 1º de janeiro do ano seguinte (Código Tributário Nacional, art. 150, §§ 4º a 6º, e art. 173, I). Em 22/10/2026 a Anatel aplicou essa conta num caso concreto. No Acórdão nº 300/2026 ela declarou extinto o Fust de janeiro a setembro de 2019 cobrado da Brisanet e manteve a cobrança de outubro a dezembro. Desde setembro de 2026, a Lei Complementar nº 236 escreve no próprio Código que o pagamento parcial também conta do mês.
Atualizado em 14/11/2026. Vale para o provedor fora do Simples: o optante é isento do Fust (Resolução Anatel 729/2020, art. 31). Confira com o seu contador antes de responder a uma cobrança.
Neste artigo
- O que a Anatel decidiu em outubro
- Os três prazos, lado a lado
- O que a LC 236/2026 mudou no Código
- O que o provedor confere ao receber a cobrança
- Perguntas frequentes
- Onde conferir
O que a Anatel decidiu em outubro
O Conselho Diretor julgou o recurso da Brisanet contra o lançamento do Fust de 2019 e, por unanimidade, reconheceu “a decadência do direito de constituir o crédito tributário” de janeiro a setembro daquele ano, “nos termos do art. 150, § 4º, do Código Tributário Nacional”. Os meses de outubro a dezembro ficaram de fora porque, na data do lançamento, ainda não tinham completado cinco anos. O acórdão saiu no Diário Oficial de 26/10/2026.
No mesmo Diário, outro acórdão (nº 293/2026) manteve o Fust de 2010 cobrado da Orange. Não é contradição: o processo é de 2015, pelo número. A demora do julgamento não apaga a cobrança, porque depois do lançamento o prazo que corre é outro, o da cobrança (art. 174), e ele só começa quando a decisão fica definitiva. O que decide é a data em que o lançamento foi notificado.
Os três prazos, lado a lado
| Situação do mês | Os 5 anos contam de | Exemplo: Fust de março de 2021 | Onde está |
|---|---|---|---|
| Declarou e pagou, mesmo em parte, sem fraude | Último dia do mês da receita (fato gerador) | Lançamento até 31/03/2026 | CTN, art. 150, §§ 4º e 6º; Res. 729, art. 15, § 1º |
| Não pagou nada | 1º de janeiro do ano seguinte | Lançamento até 31/12/2026 | CTN, art. 173, I |
| Dolo, fraude ou simulação | 1º de janeiro do ano seguinte | Lançamento até 31/12/2026 | CTN, art. 150, § 5º (LC 236/2026) |
| Declarou e não pagou | Não há prazo de lançamento: a declaração já é a dívida | Corre o prazo de cobrança, 5 anos | Res. 729, art. 19, parágrafo único; CTN, art. 174 |
O fato gerador do Fust ocorre no último dia de cada mês, e a contribuição vence no dia 10 do mês seguinte (Resolução 729/2020, arts. 15 e 18). Por isso cada mês tem a sua própria data-limite: um lançamento único de um ano inteiro pode pegar alguns meses dentro do prazo e outros fora, como no caso de 2019.
O que a LC 236/2026 mudou no Código
A Lei Complementar nº 236, de 4 de setembro de 2026, em vigor desde a publicação, acrescentou dois parágrafos ao art. 150 do Código Tributário Nacional. O § 5º diz que, havendo dolo, fraude ou simulação, o prazo passa a contar de 1º de janeiro do ano seguinte. O § 6º diz que, “no caso de pagamento parcial do tributo sujeito a lançamento por homologação, o prazo decadencial é contado da ocorrência do fato gerador”.
Para o Fust, o § 6º é o que pesa. A cobrança típica da Anatel é de diferença: receita que o provedor deixou fora da base (o caso do SVA, em discussão na Agência; veja o Fust sobre internet de SVA). Quem recolheu algum Fust no mês está, agora com texto expresso, na regra mais curta. A mesma lei mexeu também na multa: veja a escada de redução no artigo sobre o devedor contumaz.
O que o provedor confere ao receber a cobrança
Primeiro, a data em que a notificação do lançamento chegou: é ela que fecha a conta, não a data da decisão. Segundo, mês a mês, se houve declaração e pagamento, com o comprovante de cada GRU. Terceiro, os meses que já tinham passado do prazo naquela data: a decadência extingue o crédito (CTN, art. 156, V) e deve ser pedida na defesa, com a prova. O Conselho Diretor já negou recurso de provedor por falta de documento (veja o provedor que perdeu por prova, não por tese). Para os meses que ficam, a conta da multa está em atrasei o Fust: qual a multa.
Perguntas frequentes
A Anatel pode cobrar Fust de seis anos atrás?
Só se lançou dentro do prazo. Com pagamento no mês, são cinco anos do último dia do mês da receita (CTN, art. 150, § 4º); sem pagamento, cinco anos de 1º de janeiro do ano seguinte (art. 173, I). Lançamento notificado depois disso cai por decadência, como no Acórdão Anatel nº 300/2026.
Paguei só parte do Fust. Qual prazo vale?
O mais curto, contado do fato gerador. É o que diz o § 6º do art. 150 do CTN, incluído pela Lei Complementar nº 236/2026.
O processo está parado na Anatel há anos. A cobrança caduca?
Não por isso. Depois que o lançamento foi notificado dentro do prazo, a demora do julgamento não extingue o crédito: o prazo de cobrança (CTN, art. 174) só corre da decisão definitiva. Foi o caso do Fust de 2010 mantido em 2026 (Acórdão nº 293/2026).
Onde conferir
Fontes: Acórdãos do Conselho Diretor da Anatel nº 300, de 22/10/2026 (Brisanet, Fust de 2019, Análise nº 86/2026/EH), e nº 293, de 21/10/2026 (Fust de 2010), ambos no DOU de 26/10/2026; Código Tributário Nacional, arts. 150, §§ 4º a 6º, 156, V, 173, I, e 174, na redação compilada do Planalto; Lei Complementar nº 236, de 4 de setembro de 2026, art. 1º (§§ 5º e 6º do art. 150) e art. 3º; Resolução Anatel nº 729/2020, arts. 15, 18, 19 e 31; Lei nº 9.998/2000, art. 6º, IV.
- Acórdãos de 22/10/2026 no Diário Oficial: in.gov.br
- Acórdãos de 21/10/2026 no Diário Oficial: in.gov.br
- Código Tributário Nacional (compilado): planalto.gov.br
- Lei Complementar nº 236/2026: planalto.gov.br
- Resolução Anatel nº 729/2020 no Diário Oficial: in.gov.br
