
O provedor pequeno costuma ter a mesma configuração: uma empresa registrada no Crea, e o dono da empresa é o próprio responsável técnico dela, também registrado. Duas inscrições, duas anuidades — a da pessoa jurídica e a da pessoa física.
Desde 1º de janeiro de 2026 isso mudou, e mudou por norma: a Resolução nº 1.158, de 27 de novembro de 2025, do Confea, acrescentou o art. 7º-A à resolução que fixa a cobrança das anuidades. O profissional titular único da empresa que recolhe a anuidade da pessoa jurídica “estará isento” da anuidade de pessoa física.
⭐⭐ E o detalhe que quase ninguém viu é o que essa mesma resolução apagou: o benefício anterior era um desconto de até 90%, que o Crea podia conceder ou não. Ele foi revogado. No lugar de um favor de até 90%, entrou uma isenção integral — com duas datas que a derrubam.
Neste artigo
- A norma, e o que ela revogou
- Quem se enquadra — e a palavra que decide
- As duas datas que derrubam o benefício
- É automática? O que a norma diz e o que o Crea-SP diz
- O elo fraco: a isenção depende do registro da empresa
- O que fazer com isso
- O que este artigo não diz
- Onde conferir
A norma, e o que ela revogou
A Resolução nº 1.066, de 25 de setembro de 2015 é a que fixa os critérios de cobrança de anuidades, serviços e multas no Sistema Confea/Crea. Ela executa, no sistema, o que a Lei nº 12.514/2011 delega ao conselho federal: valor, descontos e critérios de isenção.
A Resolução nº 1.158/2025 fez três coisas, em três artigos curtos:
- Art. 1º — acrescentou o art. 7º-A, com a isenção do titular único;
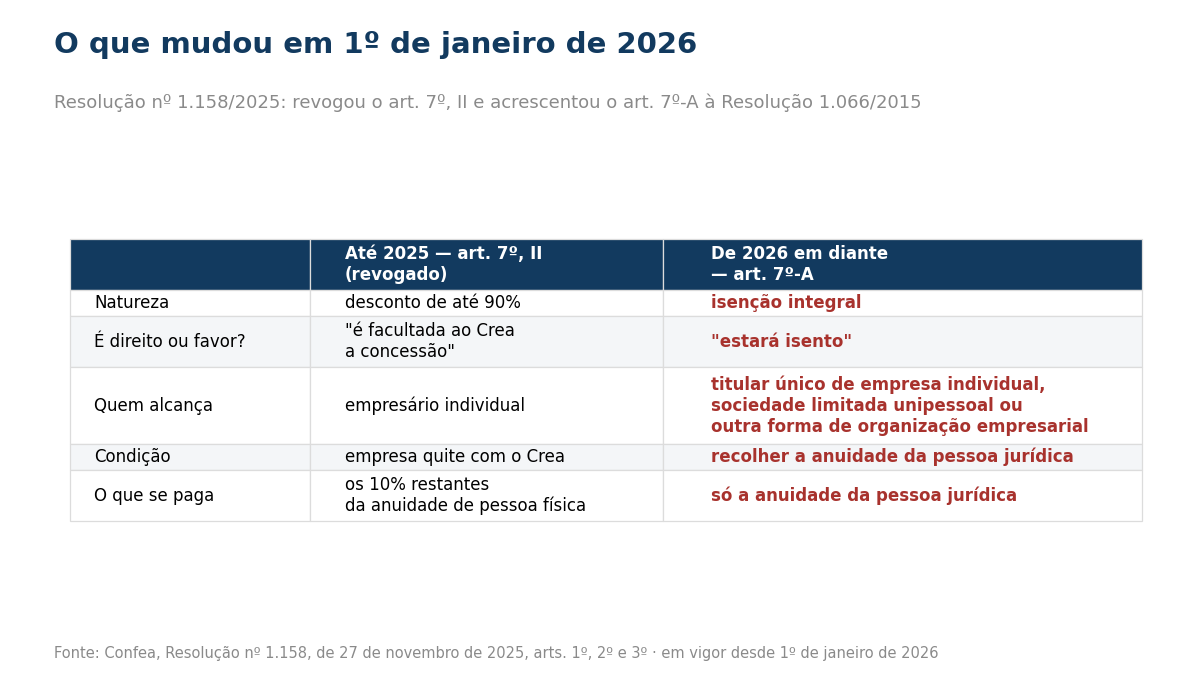
- Art. 2º — revogou o inciso II do art. 7º, que previa desconto de até 90% ao “empresário individual, desde que a respectiva empresa esteja quite com o Crea”;
- Art. 3º — fixou a vigência em 1º de janeiro de 2026.
📌 A diferença entre os dois textos não é de tamanho, é de natureza. O art. 7º começa com “é facultada ao Crea a concessão de desconto” — favor, que o regional concede se quiser e no percentual que decidir. O art. 7º-A diz “estará isento” — não há juízo de conveniência no meio.
⚠️ Quem acompanhava o benefício antigo precisa saber que ele não existe mais. Procurar pelo desconto de 90% do empresário individual em 2026 é procurar por inciso revogado.
Quem se enquadra — e a palavra que decide
O texto do art. 7º-A alcança o “profissional titular único de empresa individual, sociedade limitada unipessoal ou outra forma de organização empresarial, nos termos da legislação aplicável, que recolher a anuidade da pessoa jurídica perante o Crea”.
⭐ Repare na ampliação em relação ao texto revogado. O inciso antigo falava em “empresário individual”. O novo alcança também a sociedade limitada unipessoal — que é, hoje, o formato em que boa parte das empresas de um dono só está constituída — e ainda abre para “outra forma de organização empresarial”.
📌 A palavra que decide é “único”. Não é ser sócio, nem ser sócio majoritário, nem ser o responsável técnico: é ser o titular único. Entrou um segundo sócio, a hipótese do art. 7º-A não é a sua.
E há uma segunda condição, no mesmo caput: quem recolhe a anuidade da pessoa jurídica é o titular. A isenção da pessoa física não é gratuita — ela é a troca de duas anuidades por uma.
As duas datas que derrubam o benefício
Os dois parágrafos do art. 7º-A são curtos e é neles que mora o risco:
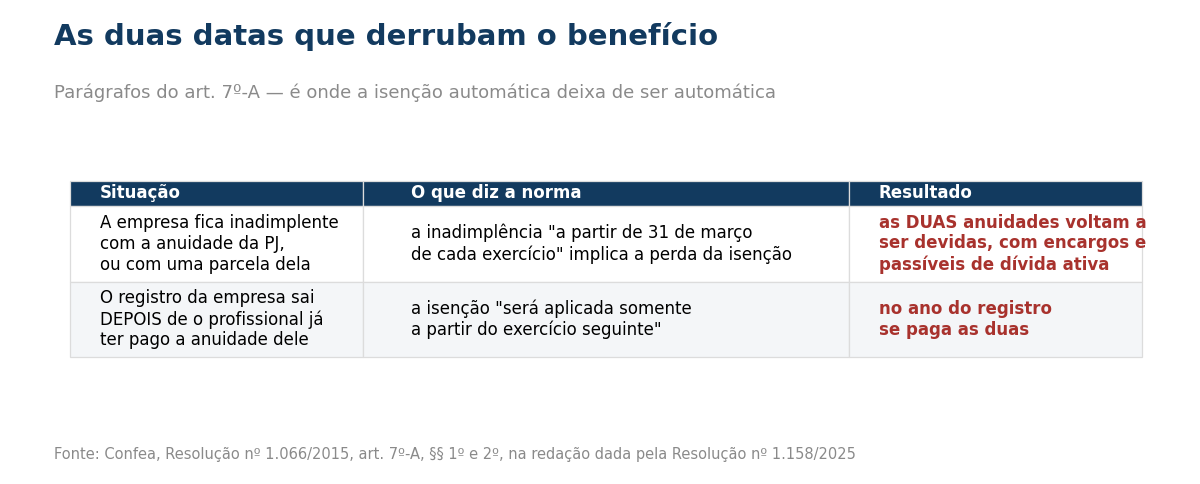
⚠️ § 1º — a inadimplência da pessoa jurídica “a partir de 31 de março de cada exercício” implica a perda da isenção concedida à pessoa física, e os débitos de ambas as anuidades ficam “passíveis de encargos e de inscrição em dívida ativa”. Não é só perder o desconto do ano: é ver a anuidade de pessoa física, que parecia resolvida, voltar como dívida. E vale para a parcela, não só para o valor cheio — o texto diz “da anuidade devida, ou de suas parcelas“.
⚠️ § 2º — se o registro da pessoa jurídica for efetivado depois de o profissional já ter pago a anuidade dele, a isenção “será aplicada somente a partir do exercício seguinte”. Quem abrir a empresa no meio do ano, depois de ter pago a anuidade pessoal, paga as duas naquele exercício. Quem está pensando em formalizar tem aí um motivo concreto para olhar o calendário.
⭐⭐ A leitura prática do § 1º é esta: a isenção de 2026 não está garantida em janeiro. Ela é confirmada em 31 de março, e continua dependente do pagamento das parcelas ao longo do exercício. Quem está inadimplente com a anuidade da empresa não tem uma pendência, tem duas.
É automática? O que a norma diz e o que o Crea-SP diz
O art. 7º-A não exige requerimento: ele diz que o profissional “estará isento”, sem condicionar a pedido, formulário ou prazo de solicitação. Mas quem executa o registro é cada Crea regional, e é aí que a resposta operacional aparece.
O Crea-SP publicou em setembro de 2026 um vídeo oficial sobre a regra, e nele afirma: “a isenção é automática, desde que a empresa permaneça regular junto ao Crea-SP e a anuidade da pessoa jurídica seja paga”. É a confirmação operacional que falta no texto da norma — e vem do regional que concentra o maior número de registros do país.
⚠️ Uma divergência de data que vale registrar, para quem for conferir: a norma fala em inadimplência “a partir de 31 de março de cada exercício” — é regra anual, e o primeiro marco dela foi 31 de março de 2026. Já o vídeo do Crea-SP menciona 31 de março de 2027. Quem assistir só ao vídeo pode concluir que 2026 não tem data — e o texto da resolução diz que tem, todo ano. Na dúvida sobre a sua situação, a régua é a resolução.
O elo fraco: a isenção depende do registro da empresa
Há uma consequência em cadeia que o texto não explicita e que interessa a quem tem empresa parada. A isenção da pessoa física se apoia inteiramente no registro ativo e regular da pessoa jurídica. Se esse registro cai, cai também a base da isenção.
E ele pode cair por inatividade: já mostramos que a empresa inativa perde o registro no CREA e a dívida continua existindo. Somando as duas regras: a empresa parada perde o registro, o registro perdido derruba a isenção, e as duas dívidas seguem de pé.
⚠️ E cabe a delimitação, porque no nosso setor ela erra com frequência: esta regra é do Sistema Confea/Crea. O técnico registrado no CFT tem outro conselho, outra anuidade e outra norma de cobrança — vale conhecer as diferenças entre CREA e CFT e o que mudou com o surgimento do CFT antes de supor que o benefício se repete lá.
📌 Para o provedor, a leitura é direta: manter o registro da empresa regular deixou de ser só uma obrigação de quem emite ART — virou também a condição para não pagar a segunda anuidade. E vale lembrar que o profissional tem outra frente de regularidade no mesmo conselho, a da identificação: a carteira antiga não dá certificado digital, e a janela de isenção para trocar dura 12 meses.
O que fazer com isso
- Confira se você é titular único. Empresa individual, sociedade limitada unipessoal ou outra forma equivalente, com um dono só. Dois sócios já saem da hipótese.
- Trate 31 de março como data de calendário, não como detalhe. É o marco em que a inadimplência da empresa derruba a isenção da pessoa física.
- Se parcelou a anuidade da empresa, acompanhe cada parcela. O § 1º fala em “anuidade devida, ou de suas parcelas”.
- Se vai abrir a empresa agora, veja o que já foi pago. Registro da PJ depois do pagamento da anuidade pessoal joga a isenção para o exercício seguinte.
- Não procure mais o desconto de 90% do empresário individual: aquele inciso foi revogado. O que existe hoje é a isenção integral do art. 7º-A.
- Confirme no seu Crea. O Crea-SP diz que a isenção é automática; cada regional executa a cobrança, e é ele quem confirma a sua situação.
O que este artigo não diz
- Não avaliamos o seu caso. Enquadramento societário e situação cadastral se conferem com o contrato social e o registro na mão.
- Não medimos como cada Crea aplica a regra. Lemos a norma do Confea, que vale para o sistema, e o material oficial do Crea-SP. Os outros 26 regionais podem ter rotina própria de conferência.
- Não sabemos se há requerimento em algum regional. A norma não exige; o Crea-SP diz que é automática. Não conferimos os demais.
- Não tratamos do valor. Quanto custa a anuidade da pessoa jurídica por faixa de capital social é assunto de outro texto nosso, linkado acima.
- Não é orientação contábil nem jurídica. Descrevemos o que a resolução diz.
- A divergência de data entre a norma e o vídeo do Crea-SP foi registrada, não resolvida. Não afirmamos qual foi a intenção do regional ao citar 2027.
Onde conferir
Fontes: a norma que criou a isenção, a norma alterada e o material oficial do regional.
- Resolução nº 1.158, de 27 de novembro de 2025 — acrescenta o art. 7º-A, revoga o inciso II do art. 7º e fixa a vigência em 1º/1/2026: normativos.confea.org.br/Ementas/Visualizar/82673
- Resolução nº 1.066, de 25 de setembro de 2015 — o texto consolidado, onde se leem o art. 7º-A e seus parágrafos: normativos.confea.org.br/Ementas/Visualizar/57696
- Crea-SP — vídeo oficial explicando a isenção e afirmando que ela é automática: youtube.com/watch?v=Bu2JMz2YH2s