
Em agosto a Receita Federal respondeu, com efeito vinculante para toda a administração, uma pergunta que custa dinheiro a quem monta rede: construir rede de telecomunicações é obra de construção civil. E, sendo obra, no Simples Nacional a receita não vai para o Anexo III — vai para o Anexo IV.
A diferença não é de papel. No Anexo IV, a contribuição previdenciária patronal sai do DAS e passa a ser recolhida à parte, pelas regras das demais empresas. E a mesma classificação puxa uma segunda consequência: 11% do valor bruto da nota ficam retidos quando o serviço é prestado por empreitada ou cessão de mão de obra.
A decisão é a Solução de Consulta Cosit nº 141, de 10 de agosto de 2026, publicada no Diário Oficial de 11 de agosto. Ela interessa aos dois lados do balcão: a quem constrói rede para terceiros e a quem contrata alguém para construir a sua.
O que você vai ler
- O que a Receita decidiu, nas palavras dela
- Onde a obra começa e termina — a linha fica no código
- O efeito no DAS: o INSS patronal sai de dentro
- Os 11%, e por que eles não são um custo novo
- O outro lado: se é você quem contrata a obra
- O que muda em 2027 — e o que volta em 2029
- Um detalhe no texto oficial, para quem for conferir
- O que dá para fazer com isso
- Fontes
O que a Receita decidiu, nas palavras dela
A ementa tem três afirmações encadeadas, e vale lê-las na ordem:
“A atividade de construção de redes de telecomunicações é tributada pelo Anexo IV da Lei Complementar nº 123, de 2006, por se classificar como atividade de construção civil ou obra complementar.”
“As microempresas e empresas de pequeno porte tributadas na forma do Anexo IV (…) estão sujeitas à retenção da contribuição social previdenciária incidente sobre o valor bruto da nota fiscal, da fatura ou do recibo de prestação de serviços executados mediante cessão de mão de obra ou empreitada.”
“Na construção civil ou obra complementar, sujeita-se à retenção de 11% (onze por cento) do valor bruto da nota fiscal ou fatura, a prestação de serviços tais como os discriminados no Anexo VI da Instrução Normativa RFB nº 2.110, de 2022, dentre os quais estão a construção de redes de telecomunicações (obra).”
Uma Solução de Consulta Cosit não vale só para quem perguntou: ela vincula a Receita Federal inteira. Na prática, é a resposta oficial para qualquer empresa na mesma situação.
Onde a obra começa e termina — a linha fica no código
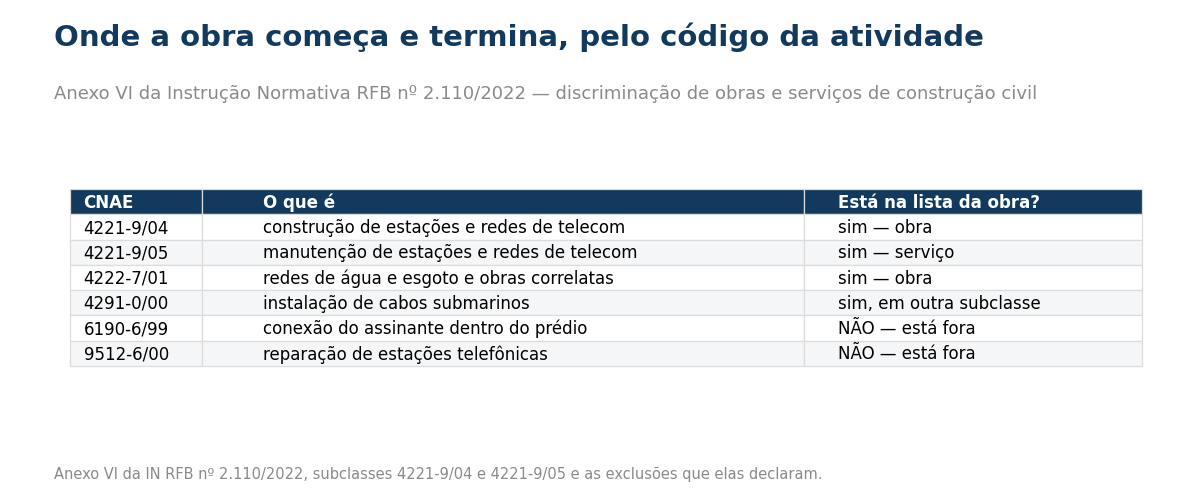
Essa é a parte que a ementa não detalha e que decide o caso concreto. Fomos ao Anexo VI da IN RFB nº 2.110/2022, que é a “discriminação de obras e serviços de construção civil” por código de atividade. A subclasse citada é a 4221-9/04 — Construção de estações e redes de telecomunicações (obra), e o próprio anexo diz o que ela abrange:
- as obras para implantação de serviços de telecomunicações;
- a construção de redes de longa e média distância de telecomunicações;
- a execução de projetos de instalações para estações de telefonia e centrais telefônicas.
E, logo abaixo, declara o que ela não abrange. Esta exclusão é a mais importante para um provedor:
“Esta subclasse não compreende: (…) a manutenção de conexões operacionais à rede de telecomunicações em prédios residenciais, comerciais, industriais, etc. (6190-6/99).”
Ou seja: a rede troncal é obra; a ligação do assinante dentro do prédio, não. São atividades distintas, com códigos distintos, e só a primeira está na lista que puxa o Anexo IV e a retenção. A 4221-9/05, de manutenção de estações e redes de longa e média distância, também está no Anexo VI — classificada como serviço, não como obra.
Essa fronteira conversa com outra que já tratamos aqui, e as duas juntas desenham o mapa inteiro: a diferença entre manutenção por chamado, que é empreitada, e equipe à disposição, que é cessão de mão de obra. Aquele artigo responde como o serviço é executado; este responde o que ele é.
E a mesma fronteira decide um segundo efeito, que não é de imposto: a obra precisa ser inscrita no Cadastro Nacional de Obras, em 30 dias — a manutenção, não. Quem constrói a própria rede é o dono da obra, e é ele quem inscreve.
O efeito no DAS: o INSS patronal sai de dentro
A base disso é o art. 18, § 5º-C, I, da Lei Complementar nº 123/2006, e o texto é explícito ao dizer o que acontece:
“as atividades de prestação de serviços seguintes serão tributadas na forma do Anexo IV (…), hipótese em que não estará incluída no Simples Nacional a contribuição prevista no inciso VI do caput do art. 13, devendo ela ser recolhida segundo a legislação prevista para os demais contribuintes ou responsáveis: I — construção de imóveis e obras de engenharia em geral, inclusive sob a forma de subempreitada (…).”
A contribuição do inciso VI é a patronal previdenciária. Traduzindo: no Anexo III ela vem embutida na guia única; no Anexo IV, não vem — a empresa apura e recolhe sobre a folha, como qualquer outra.
Quem quiser ver isso em números tem um exemplo oficial, e ele está num lugar inesperado: o Manual do PGDAS-D, o manual do próprio programa de cálculo. Num exemplo de retificação, a Receita mostra lado a lado a apuração de uma mesma receita pelos dois anexos. Na coluna do Anexo IV, a linha da CPP marca 0,00; na coluna do Anexo III, marca R$ 473,02. O total do DAS pelo Anexo IV é menor — mas só porque aquela parcela saiu da guia para ser paga por fora.
É por isso que trocar de anexo não é “pagar menos” nem “pagar mais” por si só. Depende inteiramente da sua folha de pagamento: empresa com folha pequena em relação ao faturamento tende a sair ganhando no Anexo IV; empresa com folha pesada, o contrário. Quem está comparando regimes encontra o quadro geral no artigo sobre Simples Nacional ou Lucro Presumido para provedores de SCM e SVA — a classificação de anexo é mais uma variável nessa conta.
Os 11%, e por que eles não são um custo novo
Aqui é fácil se assustar à toa, então vale ser preciso.
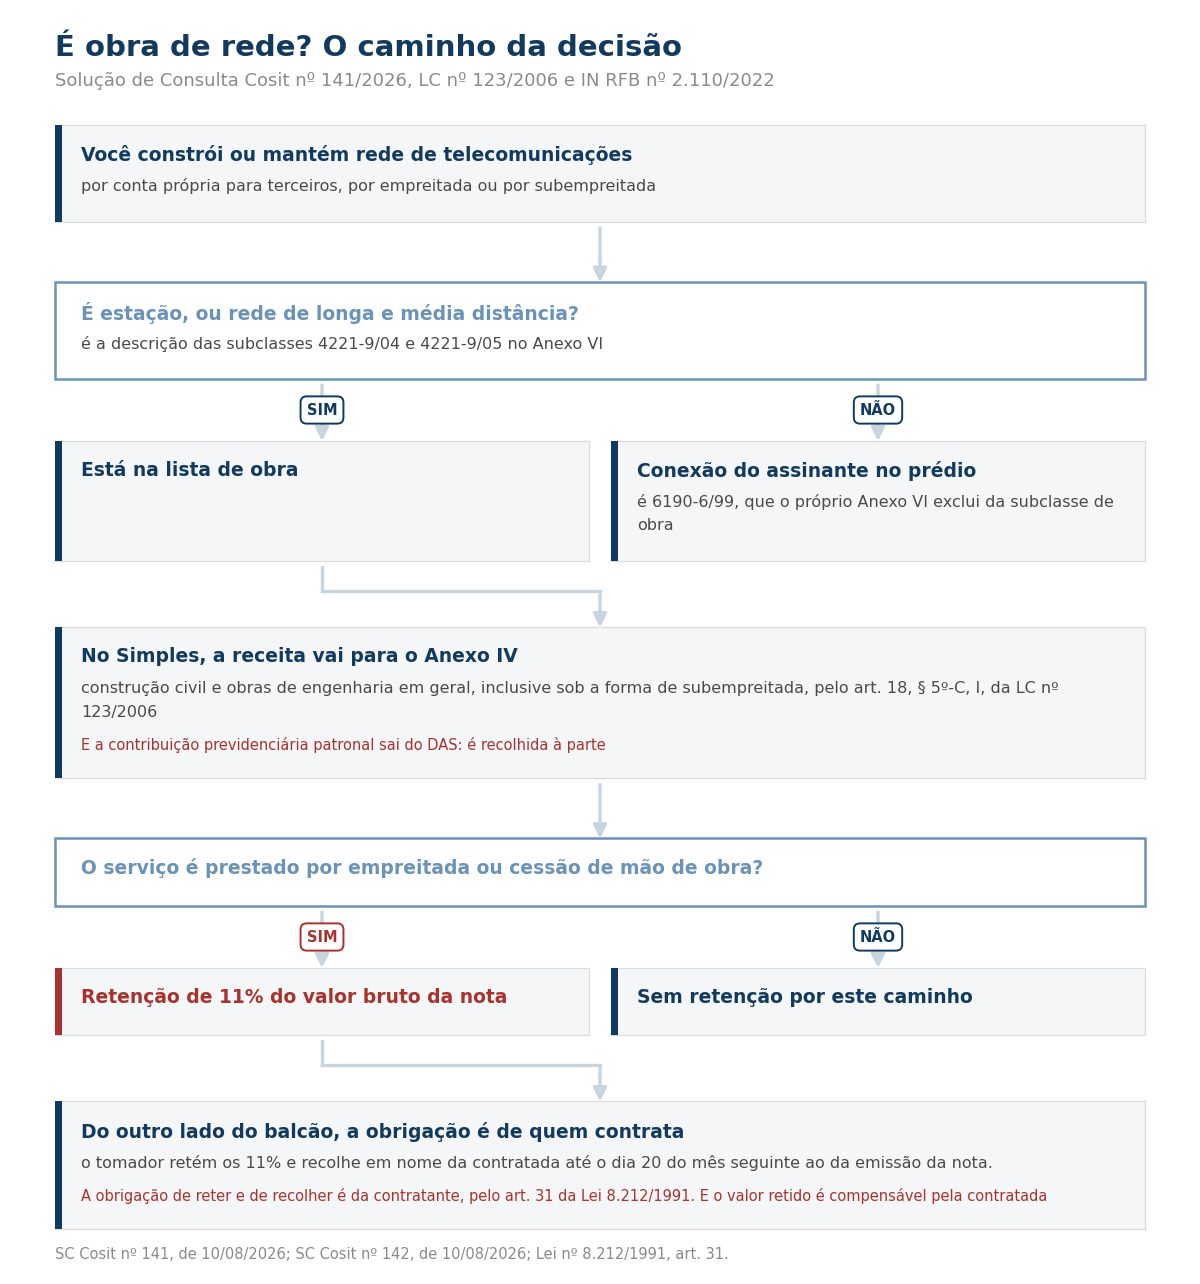
O art. 31 da Lei nº 8.212/1991 determina que a empresa contratante de serviços executados mediante cessão de mão de obra retenha 11% do valor bruto da nota e recolha a importância retida, em nome da contratada, até o dia 20 do mês seguinte ao da emissão — ou no dia útil anterior, se não houver expediente bancário. O art. 219 do Decreto nº 3.048/1999 estende isso à empreitada, e é esse o caminho pelo qual a obra de rede entra.
Agora o ponto que muda a leitura. O § 1º do mesmo art. 31 diz que o valor retido deve ser destacado na nota e será compensado pela contratada quando ela recolher as contribuições sobre a folha dos seus segurados. E o § 2º: se não houver compensação integral, o saldo remanescente é objeto de restituição.
Então os 11% não são um imposto a mais. São uma antecipação do que a empresa pagaria sobre a folha. O efeito real é de caixa, e ele é desigual: quem tem folha pequena diante do faturamento retém mais do que deve e fica com crédito acumulado, esperando compensação ou pedido de restituição. Quem tem folha pesada compensa tudo e não sente.
O outro lado: se é você quem contrata a obra
Este trecho é para o provedor que não constrói — que contrata uma empresa para puxar a rede.
A obrigação de reter e recolher é de quem contrata. Está no caput do art. 31: “a empresa contratante (…) deverá reter”. Não é opção comercial nem cláusula negociável, e o fato de a contratada ser optante do Simples não afasta a retenção quando ela está no Anexo IV — é exatamente isso que a Solução de Consulta 141 confirma.
Na mesma página do Diário Oficial saiu a Solução de Consulta Cosit nº 142, do mesmo dia, que repete o procedimento em outro setor e deixa o prazo escrito com todas as letras: reter 11% e recolher “até o dia 20 (vinte) do mês subsequente ao da emissão da respectiva nota fiscal ou fatura, ou até o dia útil imediatamente anterior se não houver expediente bancário naquele dia”.
E há o passo seguinte, que é onde o provedor costuma tropeçar: a retenção precisa ser declarada. É a EFD-Reinf que recebe essa informação, assunto do artigo sobre as quatro obrigações antigas que a EFD-Reinf veio engolir. Reter sem declarar troca um problema por outro.
O que muda em 2027 — e o que volta em 2029
A própria Solução de Consulta aponta para a reforma tributária nos dispositivos que cita, e fomos conferir o que está lá.
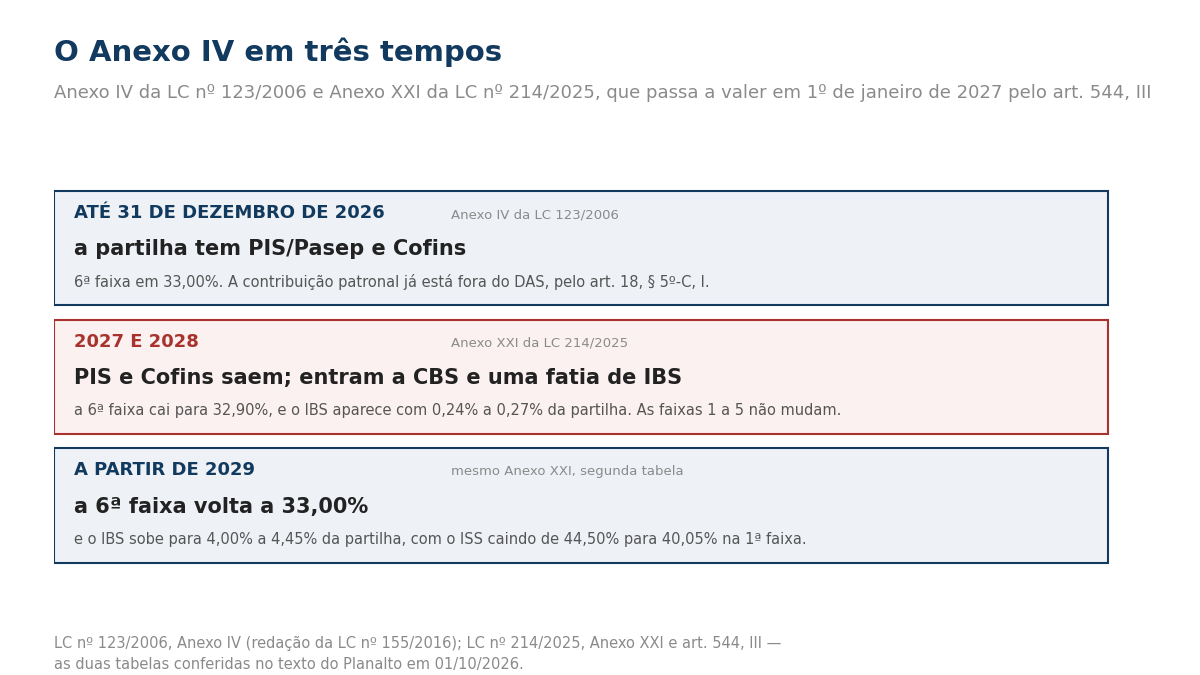
O art. 519 da Lei Complementar nº 214/2025 determina que os Anexos I a V da LC 123 “passam a vigorar com a redação dos Anexos XVIII a XXII desta Lei Complementar”. O art. 544, III diz quando: 1º de janeiro de 2027. O Anexo IV de hoje, portanto, será substituído pelo Anexo XXI da LC 214.
Comparamos as duas tabelas, linha a linha. O resultado é mais modesto do que o nome sugere:
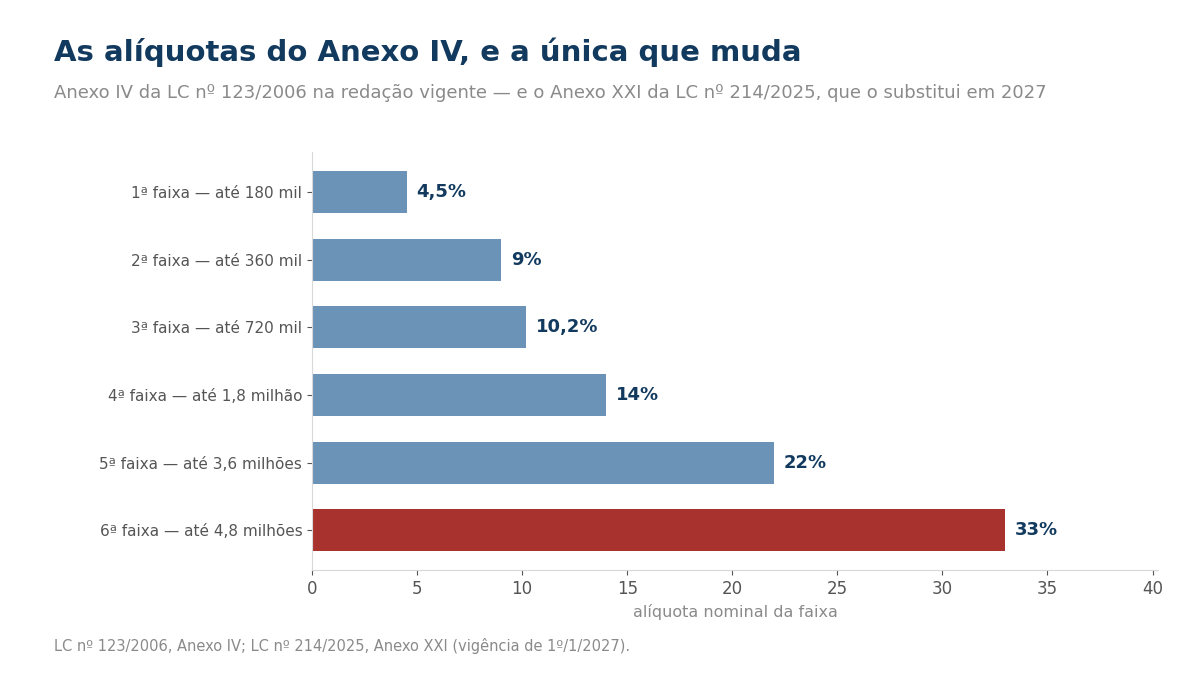
- as alíquotas das faixas 1 a 5 não mudam — 4,50%, 9,00%, 10,20%, 14,00% e 22,00%, com os mesmos valores a deduzir;
- a 6ª faixa (de R$ 3,6 a R$ 4,8 milhões) cai de 33,00% para 32,90% em 2027 e 2028 — e volta a 33,00% em 2029;
- a partilha muda de verdade: PIS/Pasep e Cofins saem e entra a CBS, e aparece uma fatia de IBS — de 0,24% a 0,27% em 2027 e 2028, subindo para 4,00% a 4,45% a partir de 2029, com o ISS caindo de 44,50% para 40,05% na primeira faixa.
Ou seja: para quem está no Anexo IV, 2027 quase não mexe no bolso; o que muda é para onde vai o dinheiro dentro da guia. A queda de um décimo de ponto na 6ª faixa é real, mas é temporária e alcança só quem fatura perto do teto.
Um detalhe no texto oficial, para quem for conferir
Na lista de dispositivos legais da Solução de Consulta 141 consta “Lei Complementar nº 2014, de 2025, art. 519 c/c 544, III”. Não existe Lei Complementar nº 2.014. Os artigos citados — 519 e 544, III — correspondem exatamente à Lei Complementar nº 214, de 2025, e foi lá que conferimos o conteúdo. É erro de digitação no texto publicado, e registramos só para poupar a busca de quem for atrás da norma pelo número errado.
O que dá para fazer com isso
- Olhar o CNAE que está na sua nota de obra de rede. Se for 4221-9/04 ou 4221-9/05, a atividade está na lista do Anexo VI. Se for 6190-6/99, está fora dela — e o enquadramento é outro.
- Conferir em qual anexo o PGDAS-D está declarando essa receita. O manual do programa avisa que os serviços dos subitens 7.02 e 7.05 da lista do ISS “devem ser informados em item específico” — não basta marcar o grupo genérico.
- Se você contrata a obra, verificar se está retendo. A obrigação é sua, o prazo é dia 20 do mês seguinte, e a contratada ser do Simples não dispensa nada.
- Se você presta o serviço, acompanhar o saldo retido. Os 11% são antecipação compensável; crédito que se acumula sem ninguém olhar vira dinheiro parado.
- Não corrigir anexo sozinho, de memória. Retificar o PGDAS-D muda os tributos devidos e pode gerar DAS complementar — o próprio manual traz o exemplo de quem trocou Anexo IV por Anexo III e recebeu uma guia a mais.
Fontes
Fontes: todas lidas no texto original em 1º de outubro de 2026. O Anexo VI da Instrução Normativa foi lido na íntegra — e vale o aviso de método: a mesma Instrução Normativa tem um Anexo I com uma tabela de CNAEs que se parece muito com a lista certa, mas é de graus de risco, não de retenção.
- Solução de Consulta Cosit nº 141, de 10 de agosto de 2026 — Diário Oficial de 11/08/2026. A página do Diário reúne as Soluções 137, 139, 140, 141 e 142, e é indexada pelo número da primeira; a 141 está no meio dela.
- Instrução Normativa RFB nº 2.110, de 17 de outubro de 2022 — Anexo VI, subclasses 4221-9/04 e 4221-9/05.
- Lei Complementar nº 123, de 14 de dezembro de 2006 — art. 18, § 5º-C, I, e Anexo IV.
- Lei nº 8.212, de 24 de julho de 1991 — art. 31, caput e §§ 1º e 2º.
- Decreto nº 3.048, de 6 de maio de 1999 — art. 219, caput e §§ 3º e 4º.
- Lei Complementar nº 214, de 16 de janeiro de 2025 — arts. 519 e 544, III, e Anexo XXI.
- Manual do PGDAS-D — fonte de natureza diferente das anteriores: é o manual operacional do programa de cálculo, com as opções de declaração do Anexo IV e o exemplo numérico de retificação entre anexos.
