
Em agosto a Receita Federal decidiu, com efeito vinculante, que construir rede de telecomunicações é obra de construção civil. Tratamos aqui do primeiro efeito dessa classificação: o anexo do Simples muda e 11% ficam retidos na nota.
Há um segundo efeito, e ele não é de imposto — é de cadastro. Obra de construção civil, no Brasil, tem de ser inscrita no Cadastro Nacional de Obras, o CNO. E quem responde pela inscrição, quando a empresa constrói para si mesma, é a própria empresa.
A pergunta prática é direta: o provedor que puxa a própria fibra precisa abrir matrícula de obra? A resposta está em duas normas que se encaixam — e o encaixe tem um defeito que vale conhecer antes de procurar a lista.
O que você vai ler
- A cadeia de normas, e o elo que está revogado
- A palavra entre parênteses que decide tudo
- As duas dispensas, e por que nenhuma costuma servir
- O prazo é de 30 dias, e o atraso tem multa
- Quem inscreve, conforme quem faz a obra
- O que isso muda na prática
- O que dá para fazer com isso
- Fontes
A cadeia de normas, e o elo que está revogado
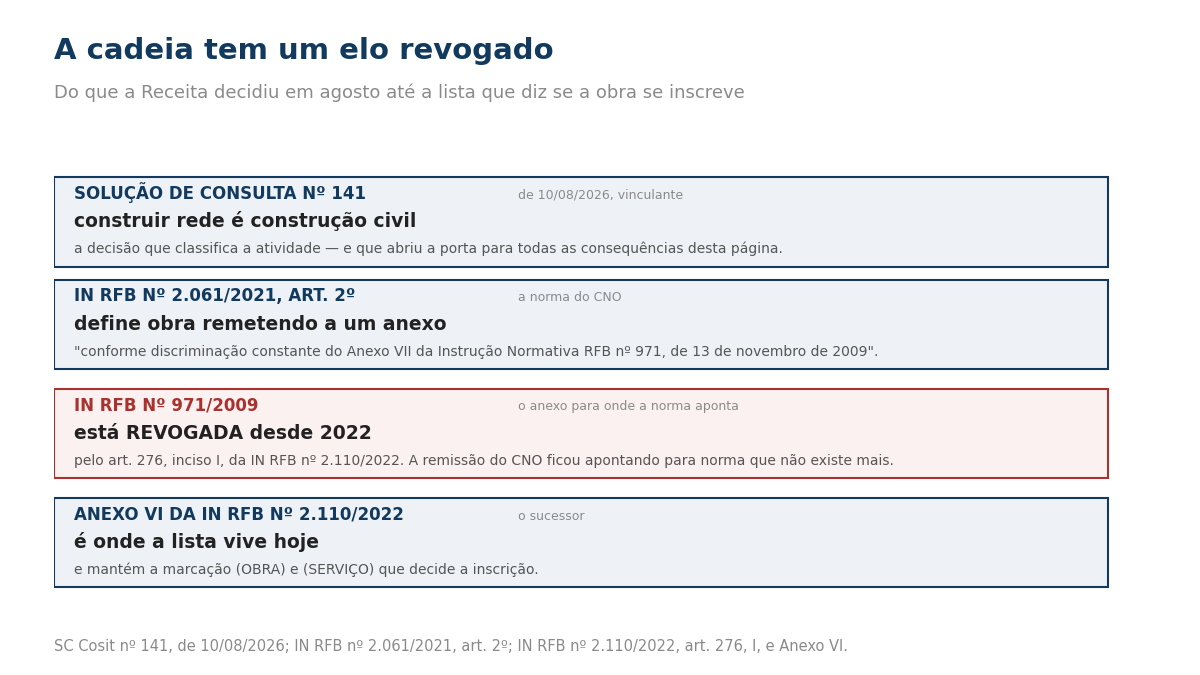
A norma do CNO é a Instrução Normativa RFB nº 2.061, de 2021. O art. 2º define o que é obra, e é uma definição larga:
“Considera-se obra de construção civil, a construção, a demolição, a reforma, a ampliação de edificação ou qualquer outra benfeitoria agregada ao solo ou ao subsolo, conforme discriminação constante do Anexo VII da Instrução Normativa RFB nº 971, de 13 de novembro de 2009.”
“Benfeitoria agregada ao solo ou ao subsolo” descreve bem uma rede de fibra — poste, duto, vala, caixa de emenda. E o art. 3º é taxativo: “Devem ser inscritas no CNO todas as obras de construção civil”, salvo as exceções do artigo seguinte.
Agora o defeito. A definição remete ao Anexo VII da IN RFB nº 971/2009 — e essa instrução normativa está revogada. Quem a revogou foi a IN RFB nº 2.110/2022, no art. 276, inciso I. A norma do CNO continua apontando para uma lista que, formalmente, não existe mais.
Na prática a remissão migra para a norma sucessora: a mesma lista, com o mesmo formato e a mesma marcação, está hoje no Anexo VI da IN RFB nº 2.110/2022. Não é um vazio — é uma remissão desatualizada. Mas vale saber antes de abrir o endereço citado e encontrar uma norma revogada.
A palavra entre parênteses que decide tudo
Aqui está o mecanismo, e ele é mais simples do que parece. O art. 4º, parágrafo único, da IN 2.061 diz:
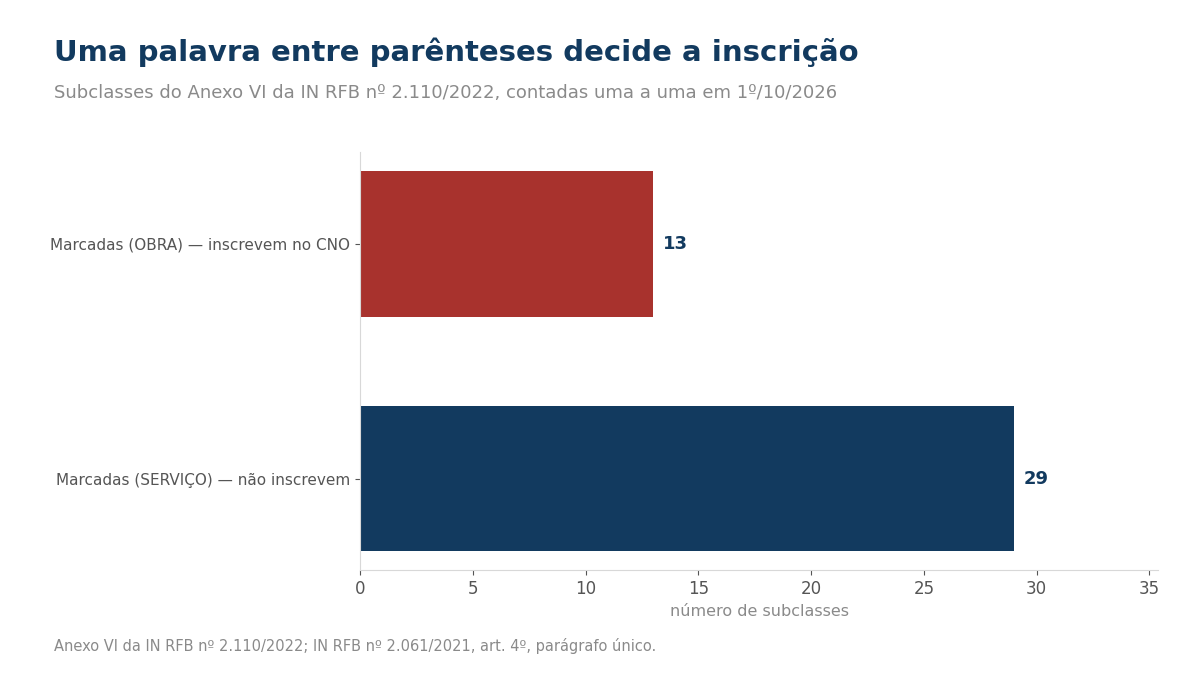
“Os serviços de construção civil destacados no Anexo VII (…) com a expressão “(SERVIÇO)”, independentemente da forma de contratação, não devem ser inscritos no CNO.”
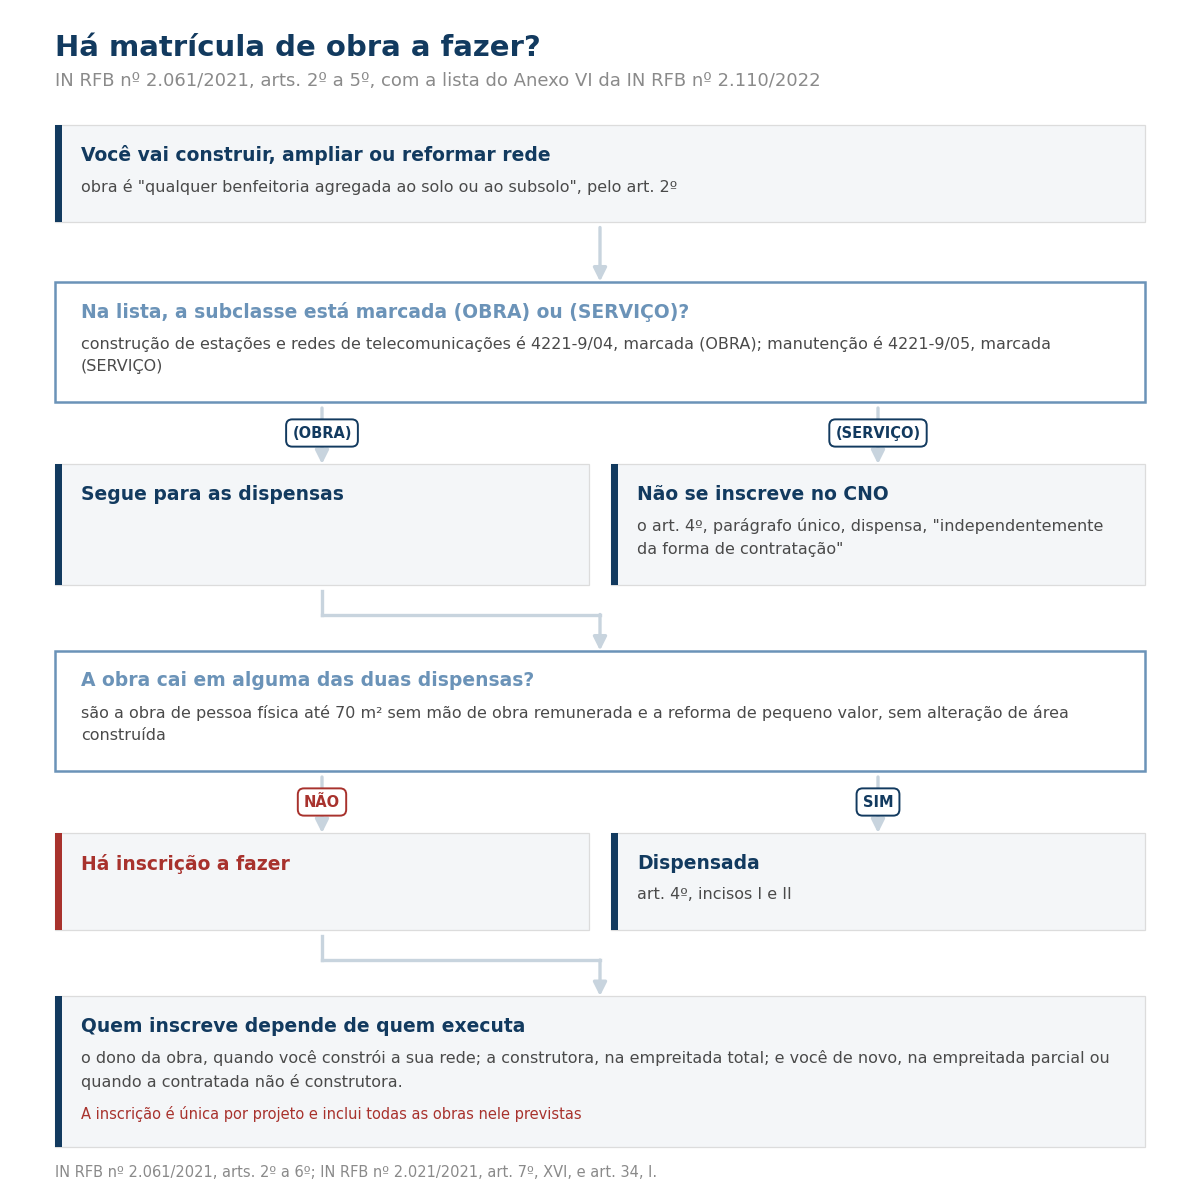
Ou seja: cada subclasse da lista vem marcada com (OBRA) ou (SERVIÇO), e essa marcação decide. Contamos as subclasses do anexo uma a uma: são 13 marcadas (OBRA) e 29 marcadas (SERVIÇO).
E as duas atividades de rede caem em lados opostos:
- 4221-9/04 — Construção de estações e redes de telecomunicações (OBRA). Inscreve.
- 4221-9/05 — Manutenção de estações e redes de telecomunicações (SERVIÇO). Não inscreve.
É a mesma linha divisória que já aparecia no outro efeito da classificação — a que separa a rede troncal da ligação do assinante no prédio, descrita no artigo sobre construir rede como obra, o Anexo IV do Simples e os 11% retidos na nota. Uma decisão de agosto, dois efeitos diferentes, e o mesmo par de códigos resolvendo os dois.
Vale reparar numa consequência prática: manutenção não inscreve “independentemente da forma de contratação”. Não importa se é empreitada, se é equipe própria, se é contrato anual. A dispensa é da atividade, não do arranjo.
As duas dispensas, e por que nenhuma costuma servir
O art. 4º dispensa da inscrição duas situações, e as duas remetem à IN RFB nº 2.021/2021. Lemos as duas, porque dispensa que não se aplica é pior do que dispensa nenhuma — ela cria falsa segurança.
A primeira é a do art. 34, inciso I: obra cujo dono seja pessoa física, que não possua outro imóvel, e que seja residencial, unifamiliar, de até 70 m², de uso próprio, do tipo econômico ou popular e executada sem mão de obra remunerada. São sete condições cumulativas, e a primeira já exclui qualquer provedor: a obra tem de ser de pessoa física.
A segunda é a reforma de pequeno valor, definida no art. 7º, inciso XVI: aquela de responsabilidade de pessoa jurídica com escrituração contábil regular, em que não há alteração de área construída, e cujo custo total — material e mão de obra — não ultrapasse 20 vezes o limite máximo do salário de contribuição vigente na data de início da obra.
Esta pode servir em um caso específico: a reforma de uma estação existente, sem ampliar área, dentro do teto. Não serve para rede nova, que é justamente ampliação. E o valor do teto muda todo ano, com o reajuste do salário de contribuição — não fixamos aqui o número porque ele precisa ser o do ano da obra, e um valor desatualizado num texto é pior que nenhum.
O prazo é de 30 dias, e o atraso tem multa
Esta é a parte que transforma o assunto de cadastro em assunto de caixa. O art. 18 da IN 2.061 é curto e direto:
“A inscrição no CNO deverá ser realizada no prazo de até 30 (trinta) dias, contado da data do início da obra, na qual deverão ser informados todos os seus responsáveis.”
O prazo corre do início da obra, não da assinatura do contrato nem da emissão da nota. E o § 1º do mesmo artigo diz o que acontece se passar: o descumprimento “sujeita o responsável à multa estabelecida pelo art. 92 da Lei nº 8.212, de 1991” — uma multa variável conforme a gravidade da infração, cujo valor é fixado em regulamento e atualizado periodicamente. Não citamos aqui um número porque ele precisa ser o vigente na data, e valor desatualizado em texto fiscal é pior que valor nenhum.
Há ainda duas multas vizinhas, para quem inscreve mas informa mal: prestar informação incorreta ou incompleta sujeita à multa do art. 57, inciso III, da Medida Provisória nº 2.158-35/2001; e descumprir a intimação para corrigir, à do inciso II do mesmo artigo. Pelo art. 19, alterações cadastrais também têm 30 dias, contados da ocorrência.
Para o provedor em expansão, o detalhe operacional é este: cada projeto novo começa um relógio. Não é algo que se resolva no fechamento do mês.
Quem inscreve, conforme quem faz a obra
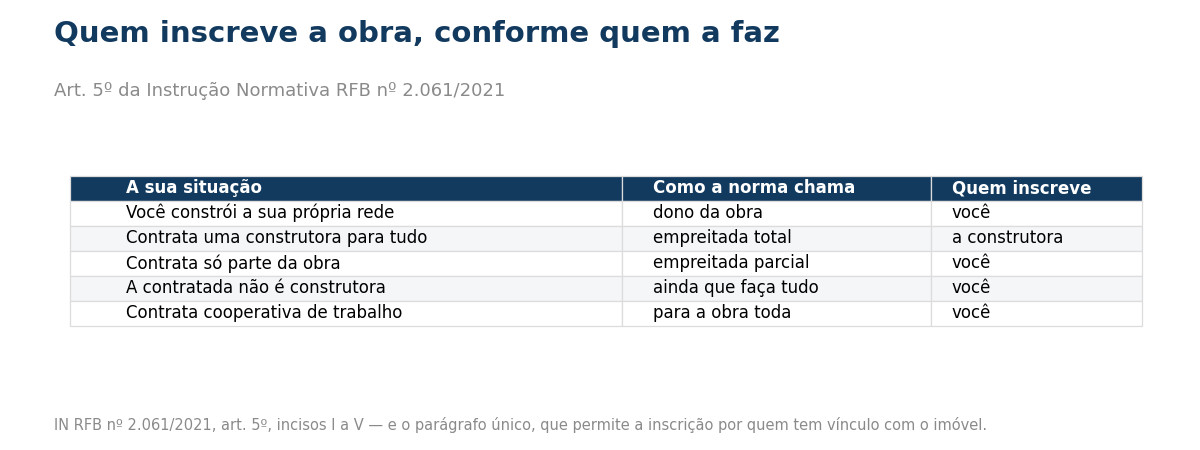
O art. 5º da IN 2.061 distribui a responsabilidade, e para o provedor ela cai mais vezes do que se imagina:
- se você constrói a sua própria rede, você é o dono da obra — e inscreve;
- se contrata uma construtora para a obra inteira (empreitada total), quem inscreve é ela;
- se contrata parte da obra (empreitada parcial), volta para você;
- se a contratada não é construtora, ainda que execute tudo, também é você;
- e se contrata cooperativa de trabalho para a obra toda, idem.
Repare no desenho: a responsabilidade só sai das suas mãos em uma das cinco situações — a empreitada total com construtora. Em todas as outras, a matrícula é sua.
E há uma regra de forma que evita retrabalho: pelo art. 6º, a inscrição é única por projeto e inclui todas as obras nele previstas. Não é uma matrícula por poste nem por trecho.
O que isso muda na prática
Três coisas, e nenhuma delas aparece no balancete.
A obra vira um estabelecimento. A IN RFB nº 2.110/2022 trata a obra de construção civil executada sob responsabilidade da empresa como estabelecimento dela, ao lado de matriz e filiais. Isso tem efeito em folha e em declaração: o pessoal alocado na obra é informado por aquela matrícula.
A retenção e a obra conversam. Se você contrata a construção por empreitada, há os 11% de retenção previdenciária que descrevemos no outro artigo — e essa retenção é declarada na EFD-Reinf, assunto do artigo sobre as quatro obrigações antigas que a EFD-Reinf veio engolir. Matrícula, retenção e declaração são três faces do mesmo fato.
A fronteira volta a ser a mesma. O que define tudo — anexo do Simples, retenção, matrícula — é se a atividade é construção ou manutenção. É a distinção que já tratamos ao separar manutenção por chamado, que é empreitada, de equipe à disposição, que é cessão. Quem acerta a classificação uma vez acerta nos três lugares.
O que dá para fazer com isso
- Separar, nos seus contratos e ordens de serviço, construção de manutenção. Não é preciosismo de linguagem: é a palavra entre parênteses que decide se há matrícula.
- Levantar se há obra de rede em andamento sem matrícula. Expansão, nova rota, nova estação — é obra nova, não reforma.
- Verificar quem contratou o quê. Se a execução foi fatiada entre fornecedores, é empreitada parcial, e a responsabilidade pela inscrição é sua, não deles.
- Conferir o teto da reforma de pequeno valor no ano da obra, se for o caso de reforma sem ampliação de área.
- Não procurar a lista pelo endereço que a norma do CNO cita. Ele aponta para a IN 971/2009, revogada. A lista viva é o Anexo VI da IN 2.110/2022.
Fontes
Fontes: todas lidas no texto publicado em 1º de outubro de 2026, e a contagem das subclasses marcadas (OBRA) e (SERVIÇO) foi feita no texto do anexo, uma a uma.
- Instrução Normativa RFB nº 2.061, de 20 de dezembro de 2021 — a norma do CNO: arts. 2º, 3º, 4º, 5º e 6º.
- Instrução Normativa RFB nº 2.110, de 17 de outubro de 2022 — Anexo VI, com a lista e a marcação; e o art. 276, inciso I, que revoga a IN nº 971/2009.
- Instrução Normativa RFB nº 2.021, de 16 de abril de 2021 — art. 7º, inciso XVI (reforma de pequeno valor) e art. 34, inciso I (a obra de pessoa física).
- Cadastro Nacional de Obras — página de orientação da Receita Federal — fonte de natureza diferente das normas acima: é a orientação operacional, com o manual do CNO e o caminho de acesso pelo e-CAC e pelo portal do eSocial. É onde a inscrição é efetivamente feita.
- Solução de Consulta Cosit nº 141, de 10 de agosto de 2026 — fonte de natureza diferente das anteriores: é decisão vinculante, não norma, e é ela que classifica a construção de redes de telecomunicações como construção civil. A página do Diário reúne as Soluções 137 a 142 e é indexada pela primeira.
