
Há uma vedação do Simples Nacional que não olha para o seu faturamento nem para a sua atividade: olha para como o contrato foi executado. Prestar serviço mediante cessão ou locação de mão de obra impede o ingresso e a permanência no regime.
Para o provedor, isso alcança duas situações comuns: quem presta manutenção de rede para terceiros — prefeituras, condomínios, empresas — e quem é contratado para o campo. Uma solução de consulta de abril de 2026 desenhou a fronteira, e ela tem um nome: obrigação de resultado.
Neste artigo
- Manutenção de equipamento é Anexo III — em regra
- A fronteira: equipe à disposição ou obrigação de resultado
- Os três requisitos que configuram a cessão
- A definição da lei de licitações não vale aqui
- Não depende de quem dá as ordens
- Existe uma exceção — e o provedor não está nela
- A leitura: o risco está na forma de executar, não no objeto
- Onde conferir
Manutenção de equipamento é Anexo III — em regra
A resposta começa pelo enquadramento, e ele é tranquilo: a atividade de manutenção e reparo de equipamentos sujeita-se, em regra, à tributação pelo Anexo III da lei do Simples.
É a mesma tabela em que cai boa parte da receita de serviço do provedor. Até aqui, nenhuma novidade — e é justamente por isso que a armadilha passa despercebida: o problema não está na atividade, está no contrato.
Porque a mesma resposta continua: “a realização desses serviços mediante cessão ou locação de mão de obra enseja a vedação ao ingresso ou à permanência no Simples Nacional”, nos termos do inciso XII do art. 17 da lei complementar.
Repare no alcance da palavra permanência. Não é só quem quer entrar: quem já está no regime e passa a executar assim fica impedido de continuar — e sair do Simples no meio do caminho tem custo próprio, como se vê no termo de exclusão.
A fronteira: equipe à disposição ou obrigação de resultado
O trecho que resolve a dúvida na prática é este, e vale ler com o contrato ao lado:
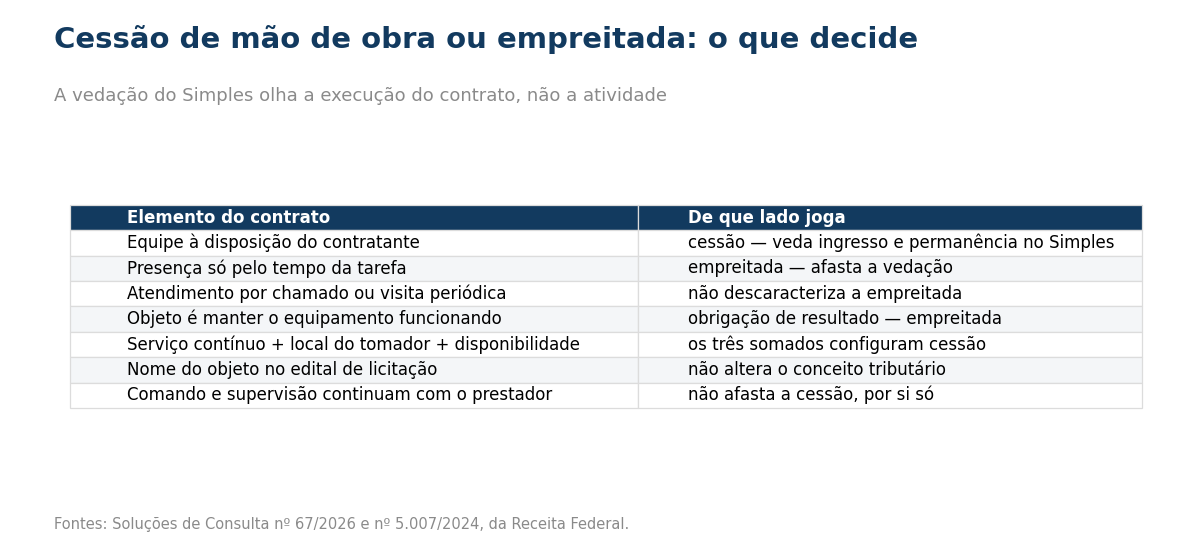
“A cessão de mão de obra pressupõe a colocação de trabalhadores à disposição da contratante. Já o serviço de manutenção, ainda que prestado mediante chamados ou visitas periódicas, no qual inexiste a colocação de equipe à disposição e a presença nas dependências do tomador ocorre apenas pelo tempo estritamente necessário à execução da tarefa, visando ao funcionamento do equipamento (configurando obrigação de resultado), caracteriza empreitada.”
E a conclusão: “a execução por empreitada afasta a configuração de cessão de mão de obra e, consequentemente, a vedação ao regime tributário simplificado”.
Três elementos, portanto, salvam o contrato de manutenção:
- não há equipe à disposição do contratante;
- a presença no local dura apenas o tempo estritamente necessário à tarefa;
- o que se contrata é o funcionamento do equipamento — obrigação de resultado, não de disponibilidade.
E a resposta é expressa ao dizer que chamados e visitas periódicas não descaracterizam a empreitada. Atendimento recorrente, por si só, não é cessão.
Os três requisitos que configuram a cessão
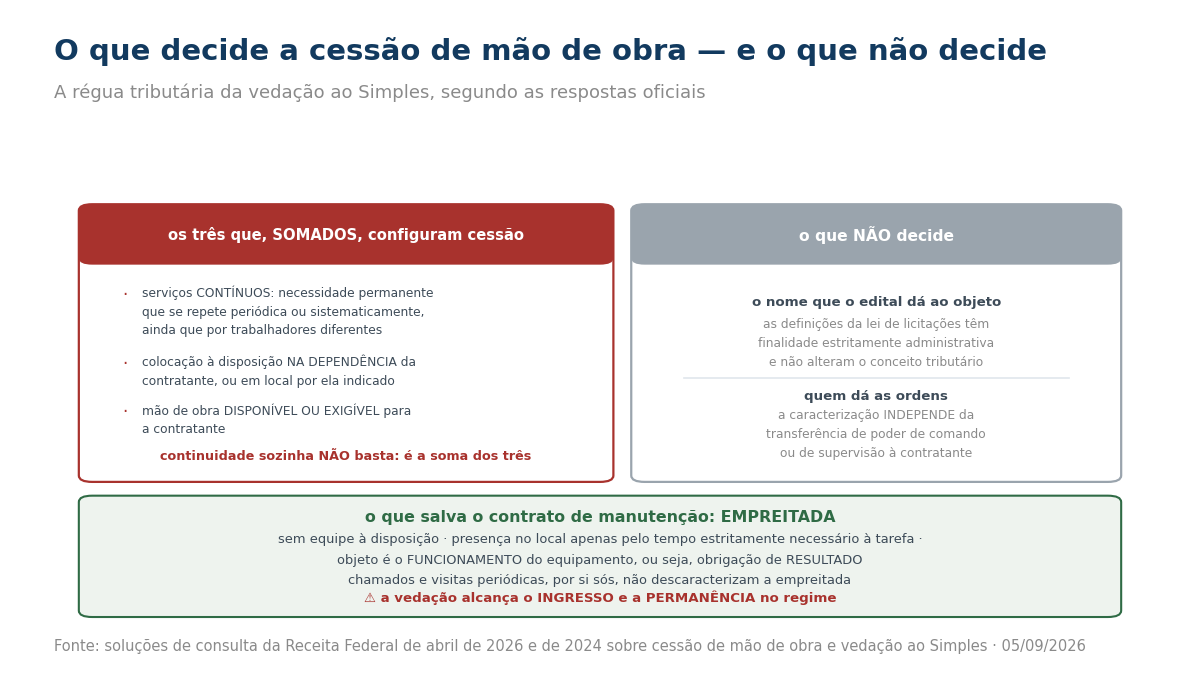
Do outro lado da fronteira, outra solução de consulta — de 2024, sobre um contrato de transporte — lista os requisitos que, somados, configuram a cessão de mão de obra:
- o contrato envolver prestação de serviços contínuos, entendidos como os que atendem a uma necessidade permanente da contratante, repetindo-se periódica ou sistematicamente, ainda que executados de forma intermitente ou por diferentes trabalhadores;
- a colocação à disposição se dar na dependência da contratante ou em dependência de terceiros — esta última entendida como o local indicado pela contratante que não seja sua própria dependência nem pertença ao prestador;
- haver colocação de mão de obra à disposição, configurada quando a mão de obra permanece disponível ou exigível para o contratante.
Note o desenho: continuidade sozinha não basta. É a soma de continuidade, local e disponibilidade que fecha o enquadramento — e é por isso que o contrato de manutenção por chamado escapa: falta o terceiro elemento.
A definição da lei de licitações não vale aqui
Um detalhe que interessa a quem atende poder público, e que a resposta enfrenta de frente:
as definições trazidas pela lei de licitações de 2021 “possuem finalidade estritamente administrativa, não tendo o condão de alterar o conceito tributário de cessão de mão de obra”.
Ou seja: o edital pode chamar o objeto do jeito que quiser — “serviço contínuo”, “posto de serviço”, “mão de obra dedicada” — que isso não decide a questão tributária. E o inverso também vale: um edital que evita essas palavras não protege um contrato executado com equipe à disposição.
Não depende de quem dá as ordens
Fecha a resposta o ponto que derruba a defesa mais comum: “para fins tributários, a caracterização da cessão independe da transferência de poder de comando ou supervisão para a contratante”.
É frequente ouvir que não há cessão porque “a equipe continua sendo comandada por nós”. Esse argumento não decide nada aqui. O que decide é se a mão de obra está disponível ou exigível para o contratante, no local dele, de forma contínua.
Existe uma exceção — e o provedor não está nela
A vedação por cessão de mão de obra tem uma porta de saída, e ela está na própria lei do Simples. O art. 18, § 5º-H, da Lei Complementar nº 123 diz: “A vedação de que trata o inciso XII do caput do art. 17 desta Lei Complementar não se aplica às atividades referidas no § 5º-C deste artigo.”
E o § 5º-C tem hoje só três itens em vigor — os incisos II a V foram revogados:
- construção de imóveis e obras de engenharia em geral, inclusive sob a forma de subempreitada (inciso I);
- serviço de vigilância, limpeza ou conservação (inciso VI);
- serviços advocatícios (inciso VII).
Suporte, manutenção e operação de rede não estão na lista. A empresa de limpeza pode manter gente fixa no cliente e seguir no Simples; o provedor que deixa um técnico à disposição do contratante, não.
A Receita aplicou exatamente essa leitura em setembro, num caso de serviço contábil. Na Solução de Consulta nº 182, de 23 de setembro de 2026, ela decidiu que manter profissional nas dependências do cliente, “em caráter não eventual”, para atender às demandas de rotina “conforme elas surjam” é colocação de mão de obra à disposição — e que a empresa nessa situação “não pode optar pelo Simples Nacional nem nele permanecer, por não estar abrangida pela exceção prevista no § 5º-H, combinado com o § 5º-C”. E derrubou de uma vez quatro defesas comuns: o suporte dado pela sede, a execução externa de parte do trabalho, a responsabilidade técnica mantida pela contratada e a ausência de transferência do poder de direção. O caso é de contabilidade, mas o raciocínio é o mesmo do técnico de rede residente.
E aqui o assunto cruza com outro: construir rede é obra, e obra está no inciso I. Na nossa leitura, a mesma empresa pode estar protegida na parte de obra e exposta na parte de suporte — e o que separa uma da outra não é o nome do contrato, é como o serviço é executado.
A leitura: o risco está na forma de executar, não no objeto
Esta é a nossa leitura: a exclusão do Simples por cessão de mão de obra não é risco de quem tem determinada atividade no CNAE — é risco de quem escreve, ou executa, o contrato de um certo jeito. E o mesmo serviço técnico cabe dos dois lados da linha.
Para o provedor há duas frentes. Na primeira, ele é prestador: mantém rede de terceiros, atende contrato corporativo, cuida do parque de um cliente grande. Na segunda, ele é contratante — e aí o risco é do fornecedor, mas o efeito volta, porque perder o fornecedor no meio do contrato é problema de operação. Vale lembrar que a partir de 2027 boa parte desse prestador pequeno nem documento fiscal vai emitir.
Vale notar como isso conversa com o que já vimos: a receita de instalação e manutenção é tratada como serviço de telecomunicação para PIS e Cofins mesmo quando executada por outra empresa. Um mesmo contrato de campo, portanto, é olhado por réguas diferentes conforme o tributo.
Três consequências práticas:
- Leia o seu contrato procurando “à disposição”. Cláusula de equipe dedicada, posto fixo ou permanência no local é o que aproxima da cessão — não o fato de o atendimento ser recorrente.
- Descreva o objeto como resultado. Manter o equipamento em funcionamento, com prazo de atendimento, é obrigação de resultado; disponibilizar técnico por período é outra coisa.
- Não se apoie no edital. A definição da lei de licitações é administrativa e, segundo a resposta, não altera o conceito tributário.
A pergunta útil para fechar: “nos nossos contratos de manutenção, a gente vende o funcionamento do equipamento — ou vende gente à disposição do cliente?”
Onde conferir
As soluções de consulta refletem o entendimento da Receita Federal na data de publicação, foram respondidas em casos concretos e vinculam nos termos da legislação do processo de consulta. A caracterização de cessão de mão de obra depende dos fatos e da execução real do contrato, não só da redação — trate com seu contador e com o jurídico antes de assinar ou de alterar contratos, e não conclua pela exclusão ou permanência no regime a partir desta leitura.
Fontes: Solução de Consulta nº 67, de 23 de abril de 2026, da Coordenação-Geral de Tributação da Receita Federal, publicada no Diário Oficial da União na mesma página da Solução de Consulta nº 66, de 23 de abril de 2026 (ementa segundo a qual a atividade de manutenção e reparo de equipamentos sujeita-se, em regra, à tributação pelo Anexo III da Lei Complementar nº 123, de 2006, mas a realização desses serviços mediante cessão ou locação de mão de obra enseja a vedação ao ingresso ou à permanência no Simples Nacional, conforme o inciso XII do art. 17 da mesma lei complementar; que a cessão de mão de obra pressupõe a colocação de trabalhadores à disposição da contratante, ao passo que o serviço de manutenção, ainda que prestado mediante chamados ou visitas periódicas, no qual inexiste a colocação de equipe à disposição e a presença nas dependências do tomador ocorre apenas pelo tempo estritamente necessário à execução da tarefa, visando ao funcionamento do equipamento, configurando obrigação de resultado, caracteriza empreitada, que afasta a configuração de cessão de mão de obra e a vedação ao regime; que as definições trazidas pela Lei nº 14.133, de 2021, possuem finalidade estritamente administrativa e não têm o condão de alterar o conceito tributário de cessão de mão de obra; e que, para fins tributários, a caracterização da cessão independe da transferência de poder de comando ou supervisão para a contratante, com indicação, entre os dispositivos legais, do art. 31 da Lei nº 8.212, de 1991, dos arts. 108, 110 e 112, inciso XIV, da Instrução Normativa RFB nº 2.110, de 2022, e dos arts. 13, § 5º-B, inciso IX, 17, inciso XII, 18 e Anexo III da Lei Complementar nº 123, de 2006); e a Solução de Consulta nº 5.007, de 7 de junho de 2024, da Divisão de Tributação da 5ª Região Fiscal, vinculada às Soluções de Consulta Cosit nº 232, de 2017, nº 23, de 2021, nº 31, de 2015, e nº 75, de 2021, localizada na base de normas da Receita Federal (ementa que enuncia os requisitos para a configuração de cessão de mão de obra: o contrato envolver prestação de serviços contínuos, entendidos como os que atendem a uma necessidade permanente da contratante, que se repetem periódica ou sistematicamente, ainda que executados de forma intermitente ou por diferentes trabalhadores; a colocação à disposição se dar na dependência da contratante ou na dependência de terceiros, esta última correspondendo ao local indicado pela empresa contratante que não seja sua própria dependência e não pertença ao prestador de serviço; e haver a colocação de mão de obra à disposição do contratante, configurada quando a mão de obra permanece disponível ou exigível para o contratante; além de registrar que a empresa do Simples Nacional que incorrer nessa vedação deve providenciar a comunicação obrigatória de sua exclusão do regime).
Acrescentado em 6 de outubro de 2026: Lei Complementar nº 123, de 2006, art. 18, §§ 5º-C e 5º-H, no texto compilado do Planalto, lidos na íntegra nesta data (o § 5º-H afasta a vedação do art. 17, XII, para as atividades do § 5º-C, cujos incisos vigentes são o I — construção de imóveis e obras de engenharia em geral —, o VI — vigilância, limpeza ou conservação — e o VII — serviços advocatícios; os incisos II a V estão revogados); e Solução de Consulta nº 182, de 23 de setembro de 2026, da Coordenação-Geral de Tributação, publicada no DOU na mesma página das Soluções de Consulta nº 181, 183 e 184, lida na íntegra em 8 de outubro de 2026.
