
Em setembro escrevemos aqui, duas vezes, que o Comitê Gestor do IBS tinha aprovado manuais do split payment que não apareciam no repositório indicado pelo próprio ato. Era uma pendência registrada, com data e endereço.
Ela fechou. O repositório hoje tem quinze arquivos, entre eles os seis documentos do Ato Técnico Conjunto nº 5 — incluindo um Manual de Segurança, que é novo — e os dois que o Ato nº 4 havia aprovado em agosto: o Manual de Habilitação de Participantes e o de Redes — este já na versão 1.0.1, que o Ato nº 5 aprovou depois, e não na 1.0.0 do Ato nº 4. Estão lá também os formulários de habilitação, que nenhum dos dois atos lista. O PDF do manual de habilitação é datado de 24 de setembro de 2026.
Lemos o manual inteiro, dezenove páginas, procurando a única pergunta que interessa a quem presta serviço de comunicação: eu preciso me habilitar a alguma coisa? A resposta está na segunda página e é curta — não. E o que vem depois dela é que vale o artigo.
O que você vai ler
- O que chegou, e o que ainda não
- Quem se habilita: uma frase resolve
- As três situações da apuração — e por que nenhuma é a sua
- O que sobra para o provedor: uma escolha e um direito
- Do lado em que você paga, o canal muda sem você pedir
- O documento que falta é justamente o dos prazos
- O que dá para fazer com isso
- Fontes
O que chegou, e o que ainda não
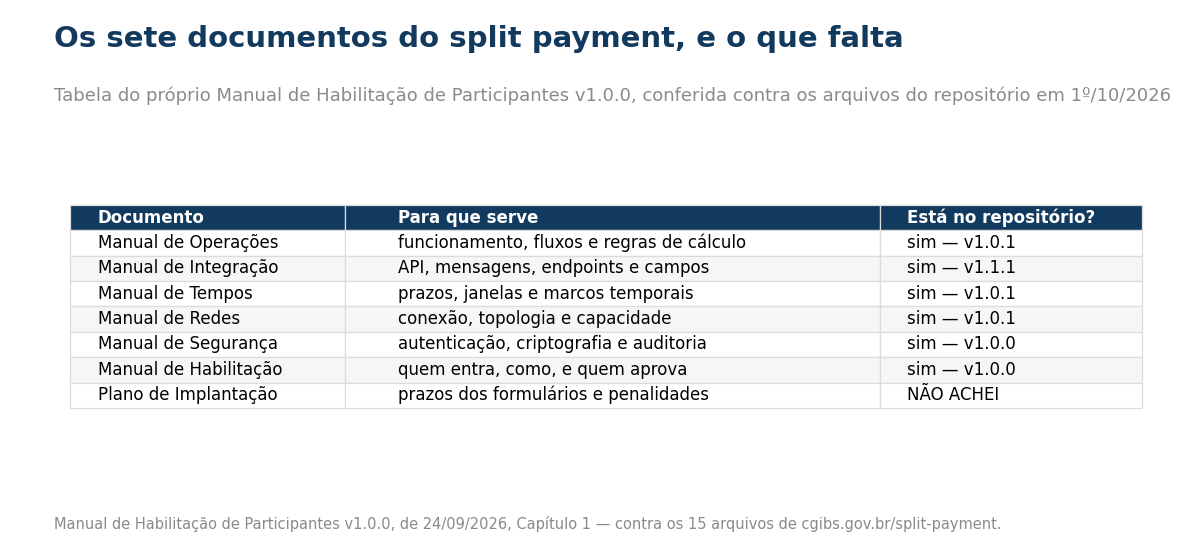
O próprio manual traz, logo na abertura, a tabela dos documentos que compõem o conjunto do split payment. São sete. Fomos conferir um a um contra os arquivos que estão no ar.
Seis estão lá: Operações (v1.0.1), Integração e o documento OpenAPI (v1.1.1), Tempos (v1.0.1), Redes (v1.0.1), Segurança (v1.0.0) e o próprio Habilitação de Participantes (v1.0.0). Falta o sétimo, e é preciso dizer com precisão o que medimos: não o encontramos entre os quinze arquivos da página do split payment. Não afirmamos que não tenha sido publicado em outro lugar — a página de documentos técnicos do mesmo site é montada por JavaScript e já nos devolveu “zero itens” que eram do molde, não do conteúdo.
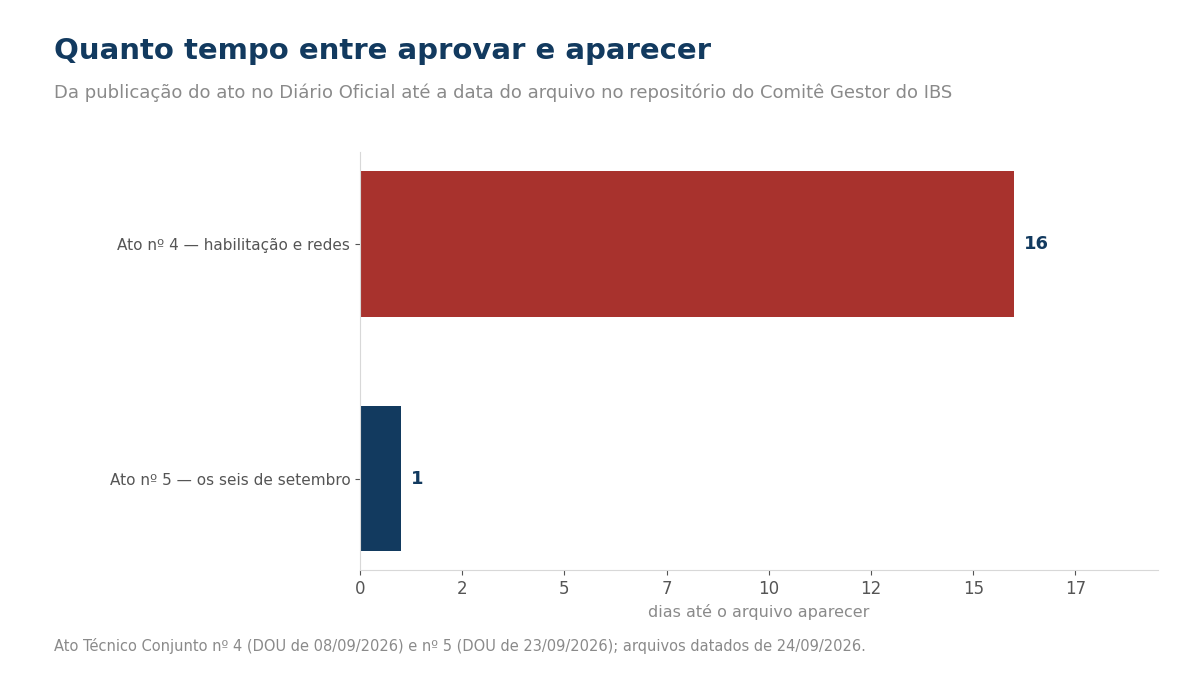
Sobre a demora, que é o assunto dos nossos dois artigos anteriores, dá para medir: o Ato nº 4 saiu no Diário Oficial de 8 de setembro e os arquivos que ele aprovou têm data de 24 de setembro — dezesseis dias depois. O Ato nº 5 saiu em 23 de setembro e os seus arquivos apareceram no dia seguinte. A defasagem existiu e encurtou.
Quem acompanhou o caso pelo lado das formas de cobrança encontra o quadro no artigo sobre as seis formas de receber que entram no split payment, e as três que não avisam antes do pagamento.
Quem se habilita: uma frase resolve
A Seção 2.1 do manual abre assim, e é a frase mais útil do documento inteiro:
“O único perfil de participante é o PSP — Prestador de Serviços de Pagamento, instituição autorizada a funcionar pelo Banco Central que operacionaliza arranjos de pagamento. A expressão instituição autorizada a funcionar pelo Banco Central abrange tanto as instituições financeiras quanto as instituições de pagamento.”
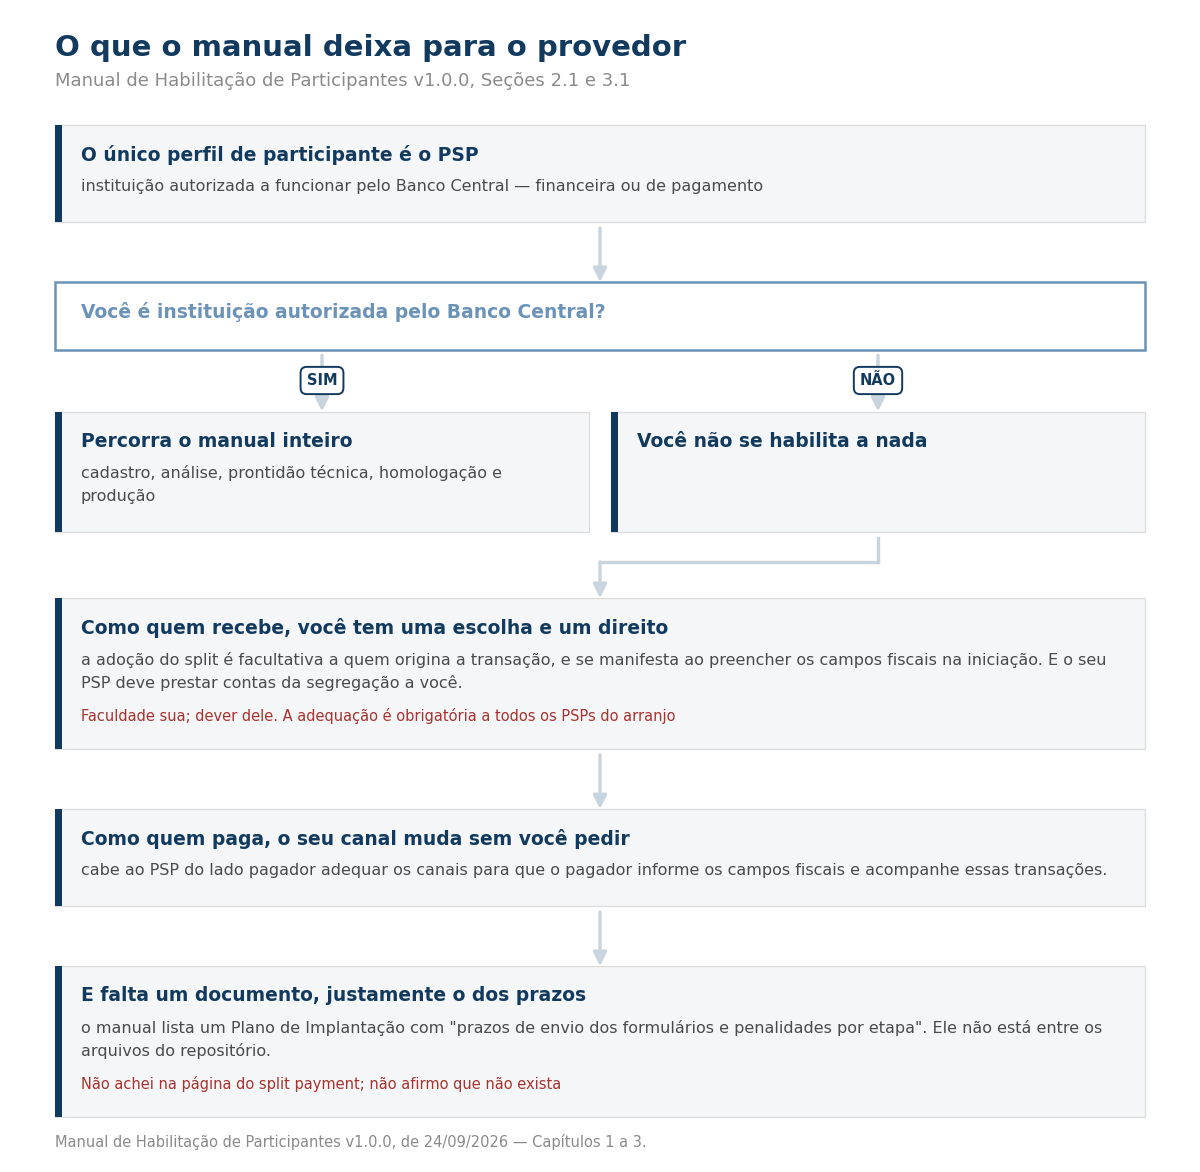
Só isso. Não há perfil de participante para quem vende, para quem presta serviço, para quem emite a nota. O provedor não entra no manual, não preenche formulário e não percorre homologação.
Dentro do perfil único há quatro papéis, e eles decidem as obrigações de cada instituição: PSP Recebedor Direto, que responde perante a Plataforma Pública pela comunicação dos informes (exceto no Boleto, cumprido pela Núclea), pelo acionamento do mecanismo de ocorrências e pelo repasse financeiro; PSP Recebedor Indireto, que tem a relação com quem recebe e opera por meio de um direto; e os equivalentes do lado de quem paga, Pagador Direto e Pagador Indireto.
As três situações da apuração — e por que nenhuma é a sua
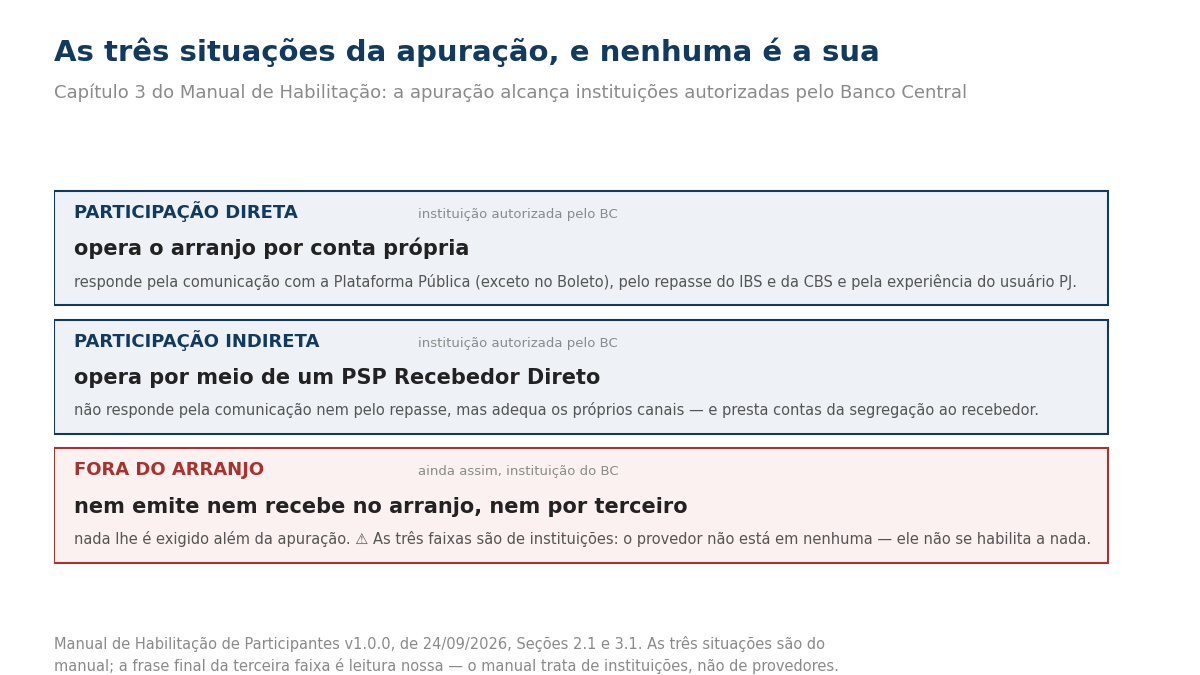
O Capítulo 3 descreve uma apuração que toda instituição autorizada pelo Banco Central precisa responder, e ela termina em uma de três situações: participação direta, participação indireta ou fora do arranjo.
Repare que as três são sobre instituições. O provedor não está em nenhuma porque não é instituição — a apuração não lhe é dirigida. Isso parece óbvio depois de dito, mas não era: um documento chamado “habilitação de participantes”, publicado num projeto que mexe com a sua cobrança, legitimamente levanta a dúvida de se há alguma inscrição a fazer. Não há.
Vale guardar, porém, uma frase do mesmo capítulo que é fácil de passar batido: “A adoção do Split Payment é facultativa ao originador da transação, que a manifesta ao preencher os campos fiscais na iniciação, mas a adequação ao Split Payment é obrigatória a todos os PSPs que participam do arranjo.”
Faculdade de um lado, dever do outro. É a assimetria que organiza todo o resto.
O que sobra para o provedor: uma escolha e um direito
Não estar no manual não é o mesmo que estar fora do assunto. O documento deixa duas coisas para quem recebe.
A escolha. Quem origina a transação decide se ela entra no split, e decide preenchendo os campos fiscais na iniciação. Não há adesão, cadastro ou termo: a manifestação é o próprio preenchimento. Isso conversa diretamente com o que já tratamos sobre os eventos que o provedor passa a registrar na própria NFCom — o documento fiscal e a cobrança deixaram de ser assuntos separados.
O direito. Este merece atenção porque ninguém o escreveu com essas palavras ainda. Ao tratar das obrigações de quem não percorre os marcos de homologação, o manual diz:
“Ao PSP Recebedor Indireto cabe trocar com o PSP Recebedor Direto os dados das transações sujeitas ao Split Payment e prestar contas da segregação ao Recebedor.”
O “Recebedor”, aqui, é você. A instituição que opera a sua cobrança tem de prestar contas, a você, da parcela que separou. Não é cortesia nem relatório opcional: está no documento aprovado por ato conjunto. Se o split começar a operar na sua conta e você não souber dizer quanto foi separado em cada transação, a pergunta tem destinatário.
Do lado em que você paga, o canal muda sem você pedir
Provedor compra tanto quanto vende: equipamento, transporte de dados, energia, serviço de campo. Nesse lado, a frase do manual é outra:
“Ao PSP Pagador Indireto, adequar seus canais para que o Pagador informe os campos fiscais e acompanhe essas transações.”
Ou seja: o seu internet banking, o seu aplicativo, a sua tela de pagamento de boleto vão ganhar campos fiscais. Não é obrigação sua construir nada — é obrigação do banco oferecer. Mas é mudança que aparece na rotina de quem paga as contas da empresa, e vem sem aviso prévio seu.
O escopo de tudo isso continua sendo a Fase 1, chamada B2B Opcional, nos arranjos Boleto, Pix Dinâmico, Pix Automático, Pix Estático, TED e TEF. Quem quiser revisar qual meio de cobrança cai em qual regra encontra em quem vai separar o seu imposto é o seu meio de pagamento.
O documento que falta é justamente o dos prazos
A tabela de documentos do manual descreve o Plano de Implantação em uma linha: “cronograma de implantação, marcos, prazos de envio dos formulários e penalidades por etapa“.
É o único dos sete que não encontramos no repositório. E é o que carrega as duas informações que qualquer um procuraria primeiro: quando e o que acontece se atrasar.
Para o provedor isso não cria obrigação — ele não envia formulário nenhum. Mas tem efeito indireto e vale saber: enquanto os prazos e as penalidades não estão públicos, não dá para saber quando o seu banco estará pronto. A pergunta “a partir de quando posso usar o split na minha cobrança?” não tem resposta documentada hoje, e a razão é essa.
Também é o tipo de pendência que convém reconferir: foi exatamente assim com os dois manuais deste artigo, que estavam aprovados e ausentes, e apareceram dezesseis dias depois.
O que dá para fazer com isso
- Riscar da lista a preocupação com habilitação. Se alguém perguntar se o provedor precisa se cadastrar no split payment, a resposta está na Seção 2.1 do manual, e é não.
- Perguntar ao seu banco, por escrito, como ele vai prestar contas da segregação. A obrigação dele está no documento; o formato, não. Perguntar agora é mais barato que descobrir depois.
- Avisar quem paga as contas na empresa de que as telas de pagamento vão ganhar campos fiscais. É mudança de rotina, não de sistema seu.
- Não tratar o preenchimento dos campos fiscais como detalhe técnico. É ele que manifesta a adesão à transação com split — a decisão é comercial e fiscal, não de TI.
- Reconferir o Plano de Implantação daqui a algumas semanas. Enquanto ele não sai, não há data confiável para nada.
E, para quem está montando o calendário inteiro da reforma, o quadro geral do que já valeu e do que vem está em reforma tributária para provedor de internet: o que já valeu, o que vem e o que falta documento.
Fontes
Fontes: o manual foi lido na íntegra, nas suas dezenove páginas, em 1º de outubro de 2026, e os arquivos do repositório foram contados na mesma data.
- Repositório do split payment no Comitê Gestor do IBS — onde estão os quinze arquivos, incluindo o Manual de Habilitação de Participantes v1.0.0, de 24 de setembro de 2026, e o Manual de Segurança v1.0.0.
- Ato Técnico Conjunto RFB/SUARA/CGIBS nº 4, de 28 de agosto de 2026 — Diário Oficial de 8 de setembro de 2026.
- Ato Técnico Conjunto RFB/SUARA/CGIBS nº 5, de 22 de setembro de 2026 — Diário Oficial de 23 de setembro de 2026.
