
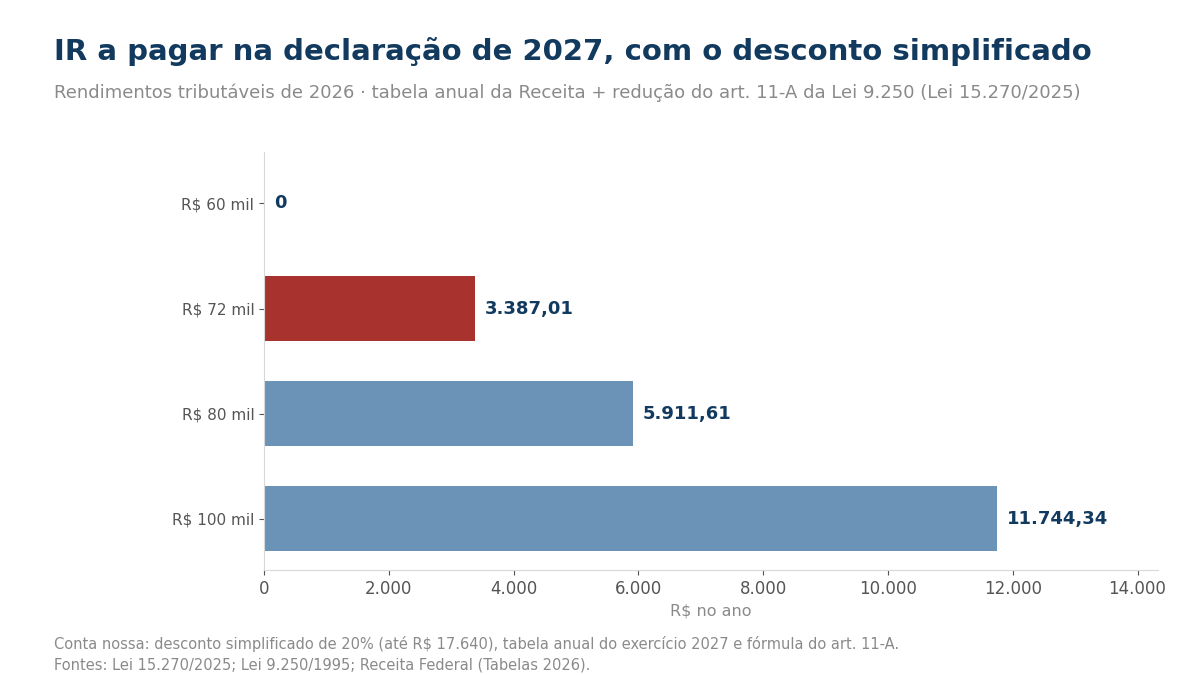
Na declaração do Imposto de Renda de 2027, que olha para os rendimentos de 2026, quem teve até R$ 60 mil de rendimentos tributáveis no ano fica sem imposto a pagar, e quem ficou entre R$ 60 mil e R$ 88,2 mil tem um desconto que diminui até zerar. A regra é o novo art. 11-A da Lei 9.250/1995, incluído pela Lei nº 15.270/2025. Com o desconto simplificado, R$ 72 mil no ano davam R$ 4.935,34 de imposto pela tabela e agora dão R$ 3.387,01 (conta nossa, com as tabelas da Receita Federal). Na folha de pagamento a mesma lógica vale desde janeiro de 2026, com o limite de R$ 5 mil por mês, e vale também no 13º: veja o IR do 13º de 2026.
Atualizado em 14/11/2026. Texto informativo; cada declaração tem deduções próprias. Confira o seu caso com o seu contador.
Neste artigo
- A regra: zero até R$ 60 mil, desconto até R$ 88,2 mil
- Quanto fica, em quatro rendas
- Na folha: até R$ 5 mil por mês, desde janeiro
- O que conferir antes de declarar
- Perguntas frequentes
- Onde conferir
A regra: zero até R$ 60 mil, desconto até R$ 88,2 mil
A tabela do imposto não mudou de faixa. O que a lei criou é um desconto sobre o imposto, calculado pelo total de rendimentos tributáveis do ano. Até R$ 60.000,00, o desconto é de até R$ 2.694,15, “de modo que o imposto devido seja zero”. De R$ 60.000,01 a R$ 88.200,00, o desconto é R$ 8.429,73 menos 0,095575 vezes o rendimento, e vai diminuindo até sumir. Acima de R$ 88.200,00, não há desconto (Lei 9.250/1995, art. 11-A, §§ 1º e 2º). Vale a partir da declaração de 2027 (exercício 2027, ano-calendário 2026).
O desconto nunca passa do próprio imposto calculado (§ 1º). Por isso, com deduções altas, ele pode ser menor que o teto da tabela.
Quanto fica, em quatro rendas
| Rendimentos tributáveis em 2026 | Base com o desconto simplificado | Imposto pela tabela anual | Desconto da Lei 15.270 | Imposto a pagar no ano |
|---|---|---|---|---|
| R$ 60.000 | R$ 48.000 | R$ 2.694,15 | R$ 2.694,15 | R$ 0 |
| R$ 72.000 | R$ 57.600 | R$ 4.935,34 | R$ 1.548,33 | R$ 3.387,01 |
| R$ 80.000 | R$ 64.000 | R$ 6.695,34 | R$ 783,73 | R$ 5.911,61 |
| R$ 100.000 | R$ 82.360 | R$ 11.744,34 | R$ 0 | R$ 11.744,34 |
As contas são nossas: desconto simplificado de 20% dos rendimentos, limitado a R$ 17.640,00 (Lei 9.250, art. 10, e tabela da Receita), tabela anual do exercício 2027 publicada pela Receita Federal e fórmula do art. 11-A. O imposto a pagar no ano é antes de descontar o que já foi retido na fonte; a diferença é que define se sobra imposto ou restituição. Quem recebe aluguel ou serviço de pessoa física recolhe mês a mês pelo carnê-leão.
Na folha: até R$ 5 mil por mês, desde janeiro
Para o desconto mensal na folha, a regra é o novo art. 3º-A: desde janeiro de 2026, o rendimento de até R$ 5.000,00 por mês tem redução de até R$ 312,89, “de modo que o imposto devido seja zero”; de R$ 5.000,01 a R$ 7.350,00 a redução cai até zerar. Exemplo da conta: R$ 5.000 com o desconto simplificado mensal de R$ 607,20 dá base de R$ 4.392,80 e imposto de R$ 312,89, que a redução zera. Quem recebe pró-labore ou salário de uma empresa já vê isso no holerite.
A mesma lei criou a tributação mínima de quem tem renda alta e a retenção de 10% sobre lucros e dividendos acima de R$ 50 mil por mês (veja o imposto sobre o lucro do sócio em 2026 e a retenção de 10% na distribuição).
O que conferir antes de declarar
Primeiro, some só os rendimentos tributáveis: rendimento isento e o tributado só na fonte não entram na conta do desconto. Segundo, compare o desconto simplificado com as deduções completas: o programa da Receita faz a conta, mas o desconto da Lei 15.270 depende do rendimento, não da escolha. Terceiro, guarde os informes: quem recebe carta da Receita depois precisa provar os números (veja a carta da malha fina).
Perguntas frequentes
A isenção de R$ 5 mil vale na declaração de 2026?
Não. A declaração entregue em 2026 é a do ano de 2025. A redução anual vale a partir da declaração de 2027, sobre os rendimentos de 2026 (Lei 9.250, art. 11-A). Na folha, vale desde janeiro de 2026 (art. 3º-A).
Quem ganha R$ 6 mil por mês paga imposto?
Paga menos. Entre R$ 5.000,01 e R$ 7.350,00 por mês a redução diminui aos poucos; a partir de R$ 7.350,00, não há redução (art. 3º-A, § 2º).
O desconto anual pode passar do imposto?
Não. Ele fica limitado ao imposto calculado pela tabela anual (art. 11-A, § 1º). Com muitas deduções, o desconto efetivo é menor.
Onde conferir
Fontes: Lei nº 15.270, de 26 de novembro de 2025 (DOU de 27/11/2025), art. 2º, que inclui os arts. 3º-A e 11-A na Lei nº 9.250/1995; Lei nº 9.250/1995, art. 10 (desconto simplificado), texto compilado do Planalto; Receita Federal, página “Tabelas 2026” (incidência mensal a partir de janeiro de 2026 e anual do exercício 2027, com as tabelas de redução), lida em 14/11/2026.
- Lei nº 15.270/2025: planalto.gov.br
- Lei nº 15.270/2025 no Diário Oficial: in.gov.br
- Lei nº 9.250/1995: planalto.gov.br
- Tabelas do IRPF 2026 na Receita Federal: gov.br/receitafederal
