
Desde 1º de janeiro de 2026, o provedor que distribui lucro aos sócios passou a ter uma linha nova para preencher — e, acima de um certo valor, imposto retido na fonte. A regra vale inclusive para quem é optante pelo Simples Nacional, o que pega a maior parte dos provedores de pequeno porte.
A mudança está na Nota Técnica EFD-Reinf nº 02/2026, publicada pela Receita Federal em 8 de maio de 2026. Ela não muda o quanto a empresa pode distribuir. Muda como isso é declarado — e cria retenção onde antes não havia.
Neste artigo
- O que mudou, em uma frase
- O limite de R$ 50 mil é por mês, não por ano
- Optante pelo Simples também declara
- O que o provedor precisa conferir agora
- Por que isso apareceu agora
- O que a lei deixa de fora — e a regra do mês
- Onde conferir
O que mudou, em uma frase
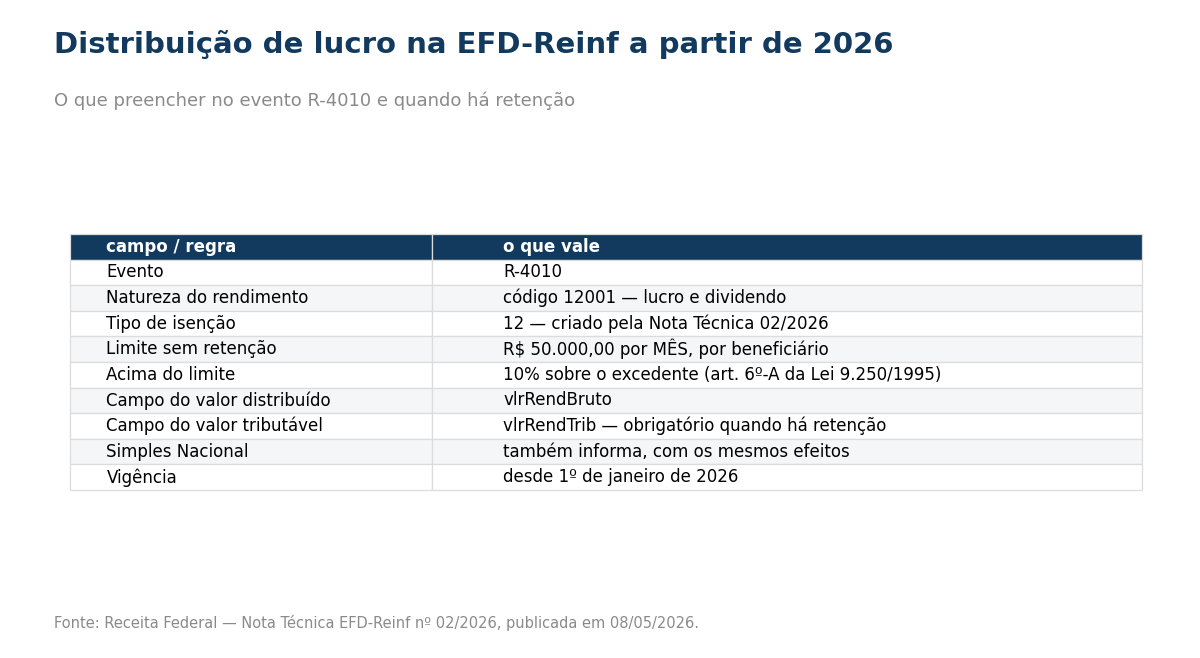
Lucros e dividendos distribuídos agora têm um tipo de isenção próprio na EFD-Reinf, e passam a ser informados no evento R-4010. Até R$ 50.000,00 por mês, por beneficiário, não há retenção. Acima disso, a alíquota de 10% incide sobre o TOTAL do valor pago no mês — não apenas sobre a parte que excede os R$ 50 mil.
⚠️ Correção publicada em 15/09/2026. A primeira versão deste texto dizia que os 10% incidiam “sobre o valor que exceder”. Está errado, e o erro subestimava o imposto: a lei manda calcular sobre o total. Quem distribui R$ 60 mil num mês não retém R$ 1 mil — retém R$ 6 mil. A redação da norma é expressa ao dizer “à alíquota de 10% (dez por cento) sobre o total do valor pago, creditado, empregado ou entregue“, e o § 1º acrescenta que “são vedadas quaisquer deduções da base de cálculo”.
Na prática, três campos importam:
- Código de natureza do rendimento 12001 — “Lucro e dividendo”
- Tipo de isenção 12 — criado por esta nota técnica
- vlrRendBruto — onde entra o valor distribuído
Quando houver retenção, o valor sujeito aos 10% também precisa aparecer no campo vlrRendTrib, o de rendimento tributável. É esse par de campos que a Receita cruza.
O limite de R$ 50 mil é por mês, não por ano
Esse é o ponto que mais gera erro. O texto da nota técnica é explícito: dentro de um mesmo mês, o evento R-4010 pode conter valores sem retenção até o limite de R$ 50.000,00, ou valores com retenção quando o montante for superior a esse limite.
Para um provedor com dois ou três sócios, o limite é contado por beneficiário. Se houver entrada de sócio novo ou mudança no quadro societário, o cálculo muda junto. Uma distribuição de R$ 120 mil dividida entre três sócios fica abaixo do teto para cada um. A mesma distribuição concentrada em um sócio só não fica.
É uma decisão de calendário, não de contabilidade criativa: distribuir R$ 60 mil num mês e R$ 40 mil no outro tem efeito diferente de distribuir R$ 100 mil de uma vez.
Optante pelo Simples também declara
A nota técnica encerra uma dúvida que circulava entre contadores de provedor. Ela diz, com todas as letras, que o código de natureza de rendimento 12001 pode ser utilizado para informar lucros e dividendos distribuídos por empresas optantes pelo Simples Nacional, produzindo os mesmos efeitos.
Ou seja: ser Simples não tira a empresa da EFD-Reinf nesse ponto. Quem distribui, declara.
O que o provedor precisa conferir agora
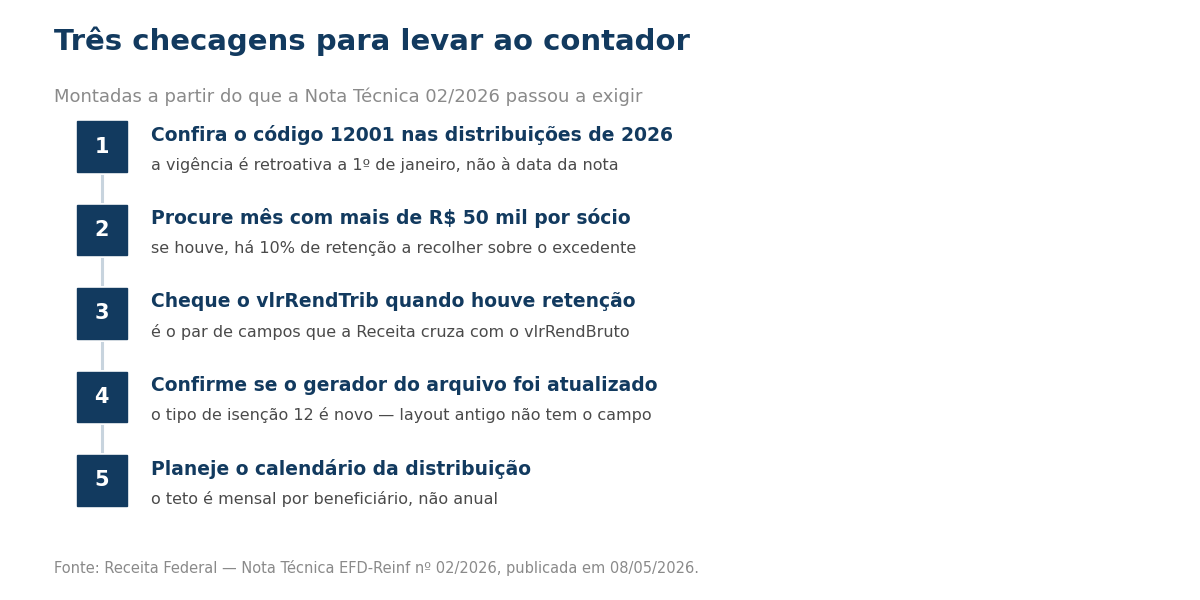
Três checagens que cabem numa conversa com o contador:
- A distribuição de 2026 já está sendo informada com o código 12001? A vigência é retroativa a 1º de janeiro, não à data da publicação da nota.
- Alguém ultrapassou R$ 50 mil em algum mês? Se sim, houve retenção de 10% a recolher — e ela precisa constar no vlrRendTrib.
- O sistema que gera o arquivo já foi atualizado? O tipo de isenção 12 é novo. Layout antigo não tem o campo.
Por que isso apareceu agora
A EFD-Reinf vem recebendo ajustes em sequência ao longo de 2026. Além da nota sobre dividendos, a Receita republicou a Nota Técnica 01/2026 em março, tratando das alíquotas de contribuição previdenciária e do RAT, e publicou a Nota Técnica 03/2026 em maio, com o CNPJ alfanumérico e os ajustes de leiaute da versão 2.1.2, previstos para produção a partir de julho.
Para quem opera um provedor, a leitura prática é simples: a EFD-Reinf deixou de ser uma obrigação estável de fundo e virou um ponto que muda várias vezes por ano. Vale colocar na rotina de verificação mensal, junto com as demais obrigações acessórias — do mesmo jeito que já se acompanha a contribuição ao FUST. Vale principalmente para o provedor de pequeno porte, que costuma ter estrutura contábil enxuta.
O que a lei deixa de fora — e a regra do mês
A norma que criou a retenção traz duas regras que mudam a conta e que não estavam neste texto:
1. Vários pagamentos no mesmo mês são somados. Se houver mais de um pagamento, crédito, emprego ou entrega de lucros da mesma empresa para a mesma pessoa no mesmo mês, o valor retido deve ser recalculado para considerar o total do mês. Dividir a distribuição em parcelas dentro do mês não afasta a retenção.
2. Três hipóteses não se sujeitam à retenção — e a primeira alcança a maior parte do lucro acumulado de um provedor:
- lucros e dividendos relativos a resultados apurados até o ano-calendário de 2025;
- aqueles cuja distribuição tenha sido aprovada até 31 de dezembro de 2025;
- e os exigíveis nos termos da legislação civil ou empresarial, desde que o pagamento, crédito, emprego ou entrega ocorra nos termos originalmente previstos no ato de aprovação.
Ou seja: o que é lucro de exercício até 2025 não entra nesta retenção. O que a empresa precisa saber dizer, e provar, é de que resultado vem cada distribuição — e isso se resolve na ata e na contabilidade, não no preenchimento da declaração.
Onde conferir
Todo o conteúdo acima vem das notas técnicas publicadas no portal do SPED, da Receita Federal. As datas de publicação são 31 de março, 8 de maio e 22 de maio de 2026. Antes de tomar decisão de distribuição, confirme com seu contador o enquadramento do seu caso — o limite, a alíquota e o campo variam conforme a natureza do rendimento.
Fontes: Receita Federal — Nota Técnica EFD-Reinf 02/2026, sobre lucros e dividendos (publicada em 08/05/2026); Nota Técnica 01/2026 republicada (31/03/2026); Nota Técnica 03/2026, CNPJ alfanumérico e leiaute 2.1.2 (22/05/2026). Portal do SPED.; e a Lei nº 15.270, de 26 de novembro de 2025, no texto publicado pelo Planalto, que acrescentou à legislação do imposto de renda da pessoa física o Capítulo II-A, da tributação mensal de altas rendas, com o art. 6º-A — pelo qual, a partir do mês de janeiro do ano-calendário de 2026, o pagamento, o creditamento, o emprego ou a entrega de lucros e dividendos por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil em montante superior a R$ 50.000,00 em um mesmo mês fica sujeito à retenção na fonte do IRPF à alíquota de 10% sobre o total do valor pago, creditado, empregado ou entregue; cujo § 1º veda quaisquer deduções da base de cálculo; cujo § 2º determina o recálculo do valor retido para considerar o total dos valores do mês quando houver mais de um pagamento; e cujo § 3º afasta a incidência sobre os lucros e dividendos relativos a resultados apurados até o ano-calendário de 2025, sobre aqueles cuja distribuição tenha sido aprovada até 31 de dezembro de 2025, e sobre os exigíveis nos termos da legislação civil ou empresarial, desde que o pagamento ocorra nos termos originalmente previstos no ato de aprovação
