
O provedor do Simples Nacional só passa a ser obrigado a emitir a NFCom com os campos do IBS e da CBS em 1º de março de 2027, e não mais em 1º de janeiro. A mudança é do Ato Conjunto RFB/CGIBS nº 7, de 11 de novembro de 2026, publicado no Diário Oficial em 13/11/2026, que reescreveu o § 1º do art. 1º do Ato Conjunto nº 4. A NFS-e do SVA, da locação do roteador e dos demais serviços do ISS continua em 1º de janeiro de 2027 para o optante. Fora do Simples, a NFCom segue obrigatória desde 1º de outubro de 2026; o que mudou foram as notas de serviço que estavam marcadas para 1º de dezembro.
Atualizado em 13/11/2026. Confira com o seu contador em qual alínea entra cada serviço que você fatura.
Neste artigo
- O que o Ato Conjunto 7 mudou
- As datas do provedor, antes e depois
- O SVA e o roteador alugado
- Perguntas frequentes
- Onde conferir
O que o Ato Conjunto 7 mudou
O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, fixou as datas em que cada documento fiscal eletrônico passa a ser obrigatório com o IBS e a CBS (art. 112 dos regulamentos dos dois tributos). Para o optante do Simples, o § 1º dizia uma data só: 1º de janeiro de 2027 para todos os documentos.
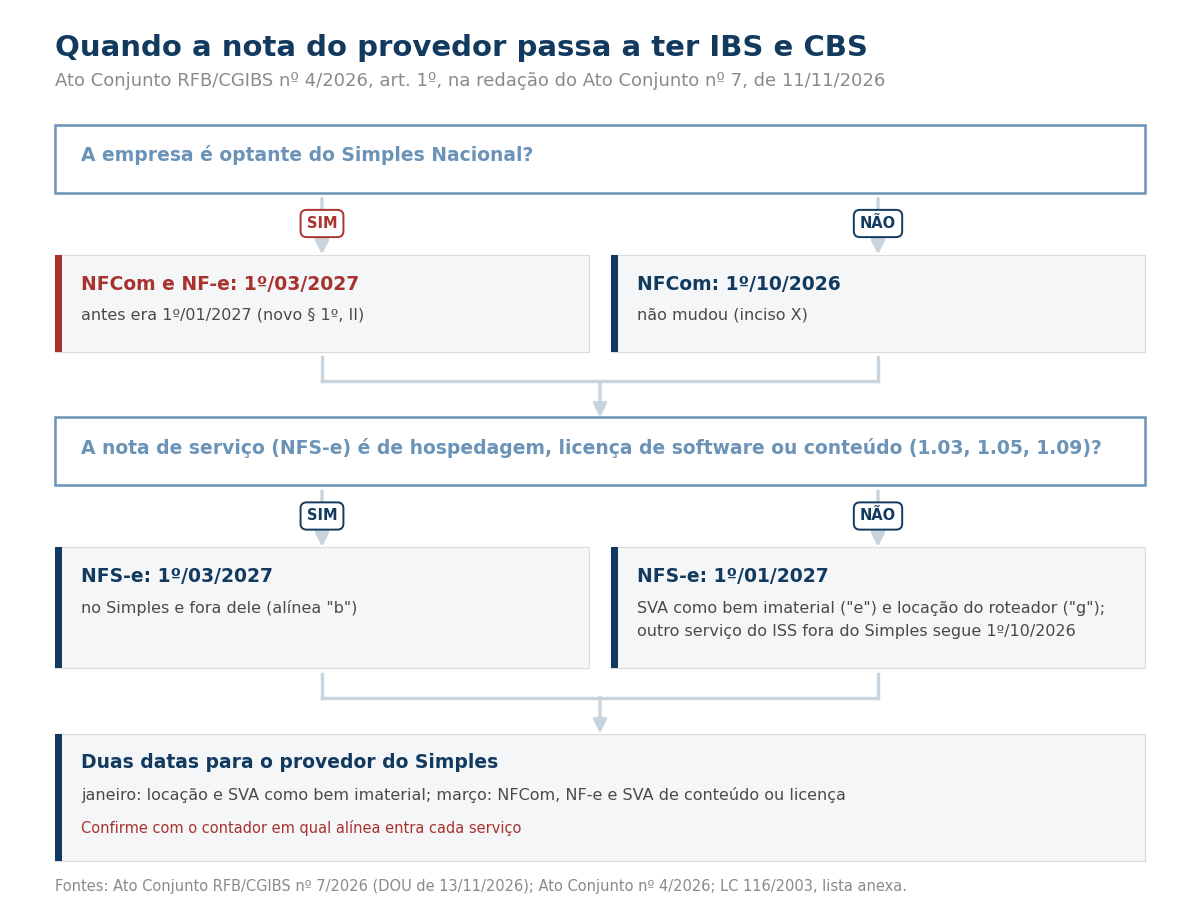
O Ato Conjunto nº 7 trocou essa data única por duas. Pelo novo § 1º, o optante do Simples começa em 1º de janeiro de 2027 nas notas de serviço das alíneas “d” a “h” do inciso III (serviços do ISS em geral, bens imateriais, condomínio, locações e demais serviços) e em 1º de março de 2027 em todas as outras hipóteses do artigo. A NFCom (inciso X) e a NF-e da venda de equipamento (inciso I) estão nessas outras hipóteses. Por isso a NFCom do provedor do Simples foi para março.
O ato também adiou datas de quem não está no Simples. As notas de serviço que estavam marcadas para 1º de dezembro de 2026 foram para 1º de janeiro ou 1º de março de 2027. A NFCom de quem está no Lucro Presumido ou no Real não mudou: continua 1º de outubro de 2026 (veja a NFCom entra no IBS e na CBS em 1º de outubro). O ato vale desde a publicação (art. 3º).
As datas do provedor, antes e depois
| Documento | Regime | Antes (Ato 4) | Agora (Ato 7) |
|---|---|---|---|
| NFCom, modelo 62 (internet, SCM) | Simples | 1º/01/2027 | 1º/03/2027 |
| NF-e (venda de equipamento) | Simples | 1º/01/2027 | 1º/03/2027 |
| NFS-e de serviço do ISS em geral, bem imaterial e locação (alíneas “d” a “h”) | Simples | 1º/01/2027 | 1º/01/2027 |
| NFS-e de hospedagem, licença de software e conteúdo pela internet (subitens 1.03, 1.05 e 1.09) | Simples | 1º/01/2027 | 1º/03/2027 |
| NFCom, modelo 62 | Presumido ou Real | 1º/10/2026 | 1º/10/2026 |
| NFS-e de outro serviço do ISS (alínea “d”) | Presumido ou Real | 1º/10/2026 | 1º/10/2026 |
| NFS-e de bem imaterial fora do ISS e do ICMS (alínea “e”) | Presumido ou Real | 1º/12/2026 | 1º/01/2027 |
| NFS-e de locação de bem móvel (alínea “g”) | Presumido ou Real | 1º/12/2026 | 1º/01/2027 |
| NFS-e dos subitens 1.03, 1.05 e 1.09 (alínea “b”) | Presumido ou Real | 1º/12/2026 | 1º/03/2027 |
Os subitens são os da lista anexa à LC 116/2003: o 1.03 é processamento, armazenamento ou hospedagem de dados; o 1.05, licenciamento ou cessão de direito de uso de programas; o 1.09, disponibilização de conteúdo de áudio, vídeo, imagem e texto pela internet.
O SVA e o roteador alugado
A data do SVA depende de como ele está classificado. Se o seu contador trata o SVA como bem imaterial fora da lista do ISS e fora do ICMS, ele está na alínea “e”: 1º de janeiro de 2027 nos dois regimes. Se o serviço é conteúdo pela internet (1.09) ou licença de programa (1.05), está na alínea “b”: 1º de março de 2027 nos dois regimes. A locação do roteador é a alínea “g”, também em 1º de janeiro de 2027 (sobre o imposto dessas duas receitas, veja roteador alugado e e-book no boleto).
Na prática, o provedor do Simples que fatura internet, SVA e locação terá duas datas: janeiro para a locação e para o SVA tratado como bem imaterial (alínea “e”), e março para a NFCom e também para o SVA de conteúdo ou licença de programa (1.09 ou 1.05). Vale testar a emissão antes da data, com o seu sistema de notas. O calendário completo da reforma para o provedor está em reforma tributária para provedor de internet.
Perguntas frequentes
Estou no Simples. Quando a minha NFCom precisa ter IBS e CBS?
Em 1º de março de 2027. O Ato Conjunto RFB/CGIBS nº 7/2026 mudou o § 1º do art. 1º do Ato Conjunto nº 4, e a NFCom (inciso X) ficou entre as “demais hipóteses” do novo inciso II.
Estou no Lucro Presumido. A minha NFCom também foi adiada?
Não. Para quem não é do Simples, a NFCom continua obrigatória com IBS e CBS desde 1º de outubro de 2026 (Ato Conjunto nº 4, art. 1º, X), e o Ato nº 7 não alterou esse inciso.
E a nota do SVA e da locação do roteador?
Bem imaterial fora do ISS e do ICMS (alínea “e”) e locação de bem móvel (alínea “g”): 1º de janeiro de 2027, no Simples e fora dele. Conteúdo pela internet ou licença de programa (alínea “b”): 1º de março de 2027.
Quando o Ato Conjunto 7 começou a valer?
Na publicação, em 13/11/2026 (art. 3º). Ele foi assinado em 11/11/2026 pelo Secretário Especial da Receita Federal e pelo Presidente do Comitê Gestor do IBS.
Onde conferir
Fontes: Ato Conjunto RFB/CGIBS nº 7, de 11 de novembro de 2026 (DOU de 13/11/2026, arts. 1º a 3º), e o mesmo texto no site do Comitê Gestor do IBS; Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, art. 1º, incisos I, III e X, e § 1º (redação original); LC 116/2003, lista anexa, subitens 1.03, 1.05 e 1.09. O adiamento também foi noticiado pela imprensa contábil, que não tratou da NFCom.
- Ato Conjunto RFB/CGIBS nº 7/2026 no Diário Oficial: in.gov.br
- O mesmo ato no Comitê Gestor do IBS: cgibs.gov.br
- Ato Conjunto RFB/CGIBS nº 4/2026: in.gov.br
- Lei Complementar 116/2003: planalto.gov.br
