
Não: o imposto que o provedor põe na proposta de licitação tem de ser o do regime real da empresa, e o órgão tem de pedir a prova quando confere se o preço se paga. Em 03/11/2026 o TCU (Acórdão 5394/2026, 2ª Câmara) deu ciência a um órgão federal que aceitou, só com uma declaração, a proposta de uma empresa que se dizia do Lucro Presumido enquanto os balanços de 2023 e 2024 mostravam deduções do Simples Nacional. Quando o edital manda cotar pela média dos recolhimentos dos últimos 12 meses, como no caso, a planilha tem de seguir essa média, e quem fica no Simples precisa ter os DAS que a provam.
Atualizado em 12/11/2026. Antes de montar a proposta, confira o regime e as alíquotas com o seu contador.
Neste artigo
- O que o TCU decidiu
- Onde está a regra
- O que o provedor deve levar pronto
- Perguntas frequentes
- Onde conferir
O que o TCU decidiu
O caso foi um pregão eletrônico da Academia da Força Aérea para terceirizar impressão. A empresa vencedora informou, na diligência sobre a exequibilidade da proposta, que era do Lucro Presumido. Uma concorrente apontou que os balanços patrimoniais de 2023 e 2024 da vencedora traziam deduções a título de Simples Nacional. O edital, no item 5.6, mandava cotar os tributos de percentual variável pela média do que a empresa recolheu nos últimos 12 meses.
O TCU registrou que o órgão aceitou a proposta “com base em declaração genérica da licitante”, sem obter os documentos que comprovassem as alíquotas devidas. Concluiu que isso fere o princípio da vinculação ao edital (Lei 14.133/2021, art. 5º). Como não houve prejuízo nem preço acima do mercado comprovado, a falha foi tratada como formal: o tribunal julgou a representação parcialmente procedente, deu ciência ao órgão de que a aceitação afrontou os itens 5.6 e 7.6.4 do edital e arquivou o processo. A decisão saiu na Ata 38/2026 da 2ª Câmara, publicada no Diário Oficial da União.
Onde está a regra
| Ponto | O que vale | Onde está |
|---|---|---|
| Regime da proposta | O imposto da planilha tem de ser o do regime real, provado por documento | TCU, Acórdão 5394/2026-2ª Câmara |
| Alíquota variável | No Simples, a alíquota efetiva muda com a receita dos últimos 12 meses; se o edital pedir, cota-se a média recolhida | LC 123/2006, art. 18, § 1º; item 5.6 do edital do caso |
| Diligência | O órgão pode conferir a exequibilidade ou exigir que o licitante a demonstre | Lei 14.133/2021, art. 59, IV e § 2º |
| Pedido de outro licitante | Qualquer interessado pode pedir a diligência, com provas ou indícios | IN SEGES/MP 5/2017, Anexo VII-A, item 9.5 |
| Cessão de mão de obra | ME ou EPP contratada com cessão de mão de obra não se beneficia do Simples, salvo as exceções do art. 18, § 5º-C, da LC 123 | IN SEGES/MP 5/2017, Anexo VII-A, item 5.2 |
| Declaração falsa | Infração do licitante; sanções de advertência a declaração de inidoneidade | Lei 14.133/2021, arts. 155, VIII, e 156 |
A Lei 14.133 manda desclassificar a proposta que não tiver a exequibilidade demonstrada quando o órgão exigir (art. 59, IV). E a regra da média de 12 meses conversa com a própria LC 123: o § 1º do art. 18 manda usar a receita bruta acumulada nos 12 meses anteriores para achar a alíquota do Simples. Por isso a alíquota do provedor optante muda mês a mês, e o edital pede a média.
O que o provedor deve levar pronto
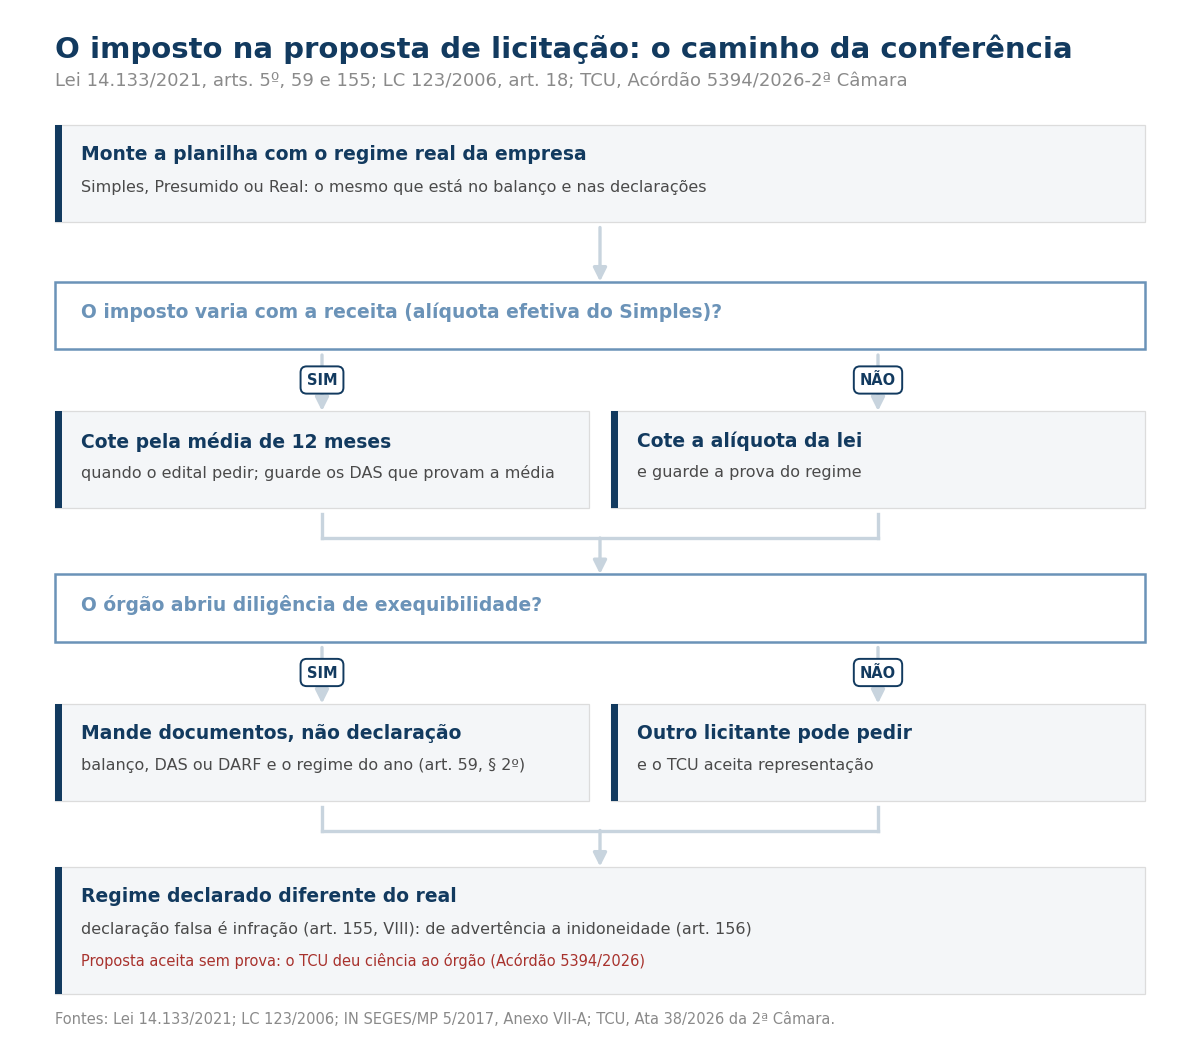
O provedor que disputa link de prefeitura, escola ou órgão federal deve ter três coisas à mão antes do pregão. A primeira é a prova do regime do ano, com o balanço e as declarações. A segunda são os DAS ou DARF dos últimos 12 meses, que sustentam a alíquota da planilha. A terceira é a conta da média, no formato que o edital pedir.
Duas armadilhas são comuns no nosso setor. Quem está no Simples e cota o imposto do Presumido, ou o contrário, abre espaço para o concorrente pedir a diligência, e a declaração sozinha não basta. E quem põe equipe à disposição do órgão pode cair na cessão de mão de obra, que tira a empresa do Simples nesse contrato (veja manutenção por chamado × cessão de mão de obra).
Para saber qual é a sua alíquota, comece pelo anexo do Simples do provedor e a tabela de faixas. Se a dúvida é o regime, veja a comparação Simples × Lucro Presumido para provedores. E, se a licitação for das reservadas a ME e EPP, o teto muda em 2027 (veja licitação só para ME e EPP).
Perguntas frequentes
Posso cotar o imposto do Lucro Presumido se estou no Simples?
Não. A planilha tem de refletir o regime real da empresa. O TCU (Acórdão 5394/2026) apontou como falha aceitar a proposta sem documentos que confirmassem as premissas tributárias.
O órgão pode pedir meus DAS e meu balanço na licitação?
Pode. A Lei 14.133/2021, art. 59, § 2º, permite diligências para conferir a exequibilidade ou exigir que o licitante a demonstre. Proposta sem exequibilidade demonstrada, quando exigida, é desclassificada (art. 59, IV).
Como cotar a alíquota do Simples, que muda todo mês?
Pelo critério do edital. No caso julgado, o edital mandava usar a média dos recolhimentos dos últimos 12 meses. A alíquota efetiva do Simples sai da receita dos 12 meses anteriores (LC 123/2006, art. 18, § 1º).
O que acontece se eu declarar um regime que não é o meu?
Declaração falsa na licitação é infração (Lei 14.133/2021, art. 155, VIII), com sanções que vão de advertência a declaração de inidoneidade (art. 156).
Onde conferir
Fontes: TCU, Acórdão 5394/2026-2ª Câmara (Ata 38, de 3 de novembro de 2026, DOU); Lei 14.133/2021, arts. 5º, 59, 155 e 156; LC 123/2006, art. 18, § 1º; IN SEGES/MP 5/2017, Anexo VII-A, itens 5.2 e 9.5.
- Ata 38/2026 da 2ª Câmara do TCU: in.gov.br
- Lei 14.133/2021: planalto.gov.br
- Lei Complementar 123/2006: planalto.gov.br
- IN SEGES/MP 5/2017: gov.br/compras
