
O provedor que vende internet para escola pública só continua com a isenção de ICMS em 2027 se, em 31/12/2026, a venda já cumpria a condição do Convênio ICMS 47/2008: a receita sem PIS/Cofins. É o que diz o Convênio ICMS 132/2026, aprovado pelo Confaz em 17/11/2026 e publicado no DOU de 18/11/2026. Ele existe porque o PIS e a Cofins acabam em 2027 e dão lugar à CBS.
Atualizado em 18/11/2026. Conferido nos textos dos Convênios ICMS 132/2026, 47/2008 e 28/2026, no ADCT da Constituição e na Lei Complementar 224/2025, lidos na mesma data.
Neste artigo
- O que o Confaz aprovou
- A isenção da internet nas escolas e a sua condição
- Os três convênios em uma tabela
- O que o provedor confere agora
- O que o convênio não diz
- Perguntas frequentes
- Fontes
O que o Confaz aprovou
Na 436ª Reunião Extraordinária, em 17/11/2026, o Confaz aprovou o Convênio ICMS 132/2026. Ele trata dos benefícios de ICMS que só valem se a operação também estiver livre de PIS/Pasep, Cofins ou IPI. A partir de 2027 essas contribuições deixam de existir, e o IPI vai a zero, exceto na Zona Franca de Manaus (ADCT, art. 126, incisos II e III). Sem regra nova, a condição ficaria impossível de cumprir.
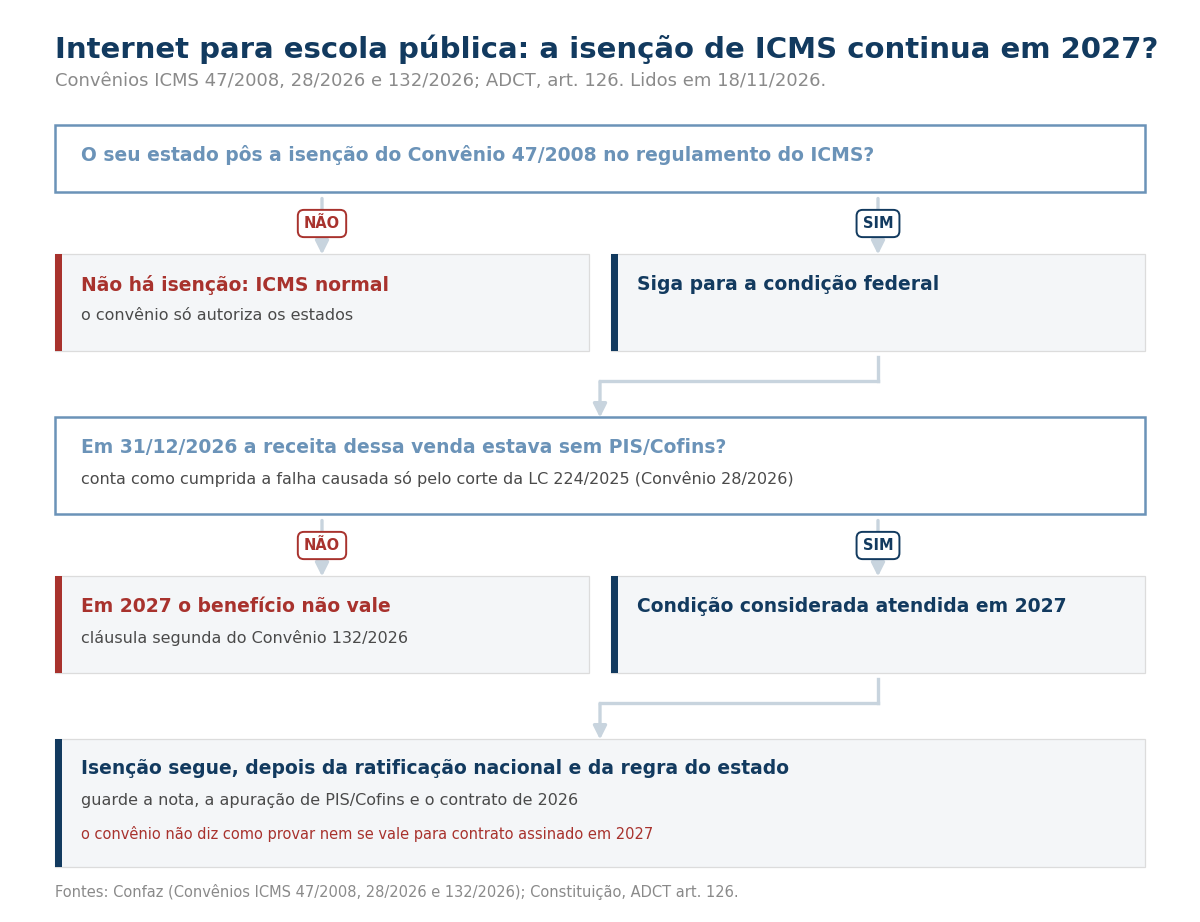
A saída do Confaz foi esta: os estados ficam autorizados a considerar a condição atendida quando, em 31/12/2026, a operação ou a prestação a cumpria (cláusula primeira). Desde 1º/01/2027, o benefício só vale para quem se enquadrar nessa regra (cláusula segunda). O anexo lista 37 convênios. O item 22 é o do provedor: o Convênio ICMS 47/2008.
A isenção da internet nas escolas e a sua condição
O Convênio ICMS 47/2008 autoriza os estados a isentar de ICMS o acesso à internet e a conectividade em banda larga destinados a escolas públicas federais, estaduais, distritais e municipais. A isenção vale também para a doação de equipamentos usados nesse serviço.
A isenção tem duas condições. A primeira é que o equipamento tenha isenção ou alíquota zero de imposto de importação ou de IPI. A segunda pesa mais para o provedor: a receita bruta dessa venda tem de estar livre de PIS/Pasep e Cofins (parágrafo único, inciso II). O convênio também permite manter o crédito de ICMS das compras ligadas a essa venda (cláusula segunda).
Em 2026 já houve um ajuste. A Lei Complementar 224/2025 cortou incentivos federais de PIS/Pasep e Cofins (art. 4º). O Convênio ICMS 28/2026 mandou considerar cumprida a condição quando ela falhasse só por causa desse corte, com efeitos de 1º/01 a 31/12/2026. O Convênio 132 diz que esse caso também conta como “cumpria em 31/12/2026” (cláusula primeira, parágrafo único).
O Convênio ICMS 133/2026, do mesmo dia, levou a regra a outros 26 convênios, até 31/12/2027; nenhum trata de internet.
Os três convênios em uma tabela
| Norma | O que diz | O que muda para o provedor |
|---|---|---|
| Convênio ICMS 47/2008 | Autoriza isenção de ICMS na internet para escola pública, se a receita estiver sem PIS/Cofins | Só vale no estado que pôs a isenção no regulamento do ICMS |
| Convênio ICMS 28/2026 | Condição cumprida quando a falha vem do corte da LC 224/2025 | Vale de 1º/01 a 31/12/2026, sem devolução do que já foi pago |
| Convênio ICMS 132/2026 | Condição cumprida em 2027 se era cumprida em 31/12/2026 | A prestação que estava sem PIS/Cofins em 31/12/2026 segue isenta (se o estado adotar); a que pagava, não |
| ADCT, art. 126 | PIS e Cofins extintos a partir de 2027; IPI a zero | A condição deixa de poder ser cumprida do jeito antigo |
| Exemplo de conta | Contrato de R$ 10.000 por mês, ICMS de 18% (SP) | R$ 1.800 por mês de ICMS em jogo |
A alíquota de 18% é a geral de São Paulo, explicada em qual a alíquota de ICMS do provedor. O valor do contrato é só um exemplo de conta.
O que o provedor confere agora
Primeiro, se o seu estado adotou a isenção do Convênio 47/2008. O convênio só autoriza: sem a regra no regulamento estadual, não há isenção. Segundo, se a receita do contrato com a escola saiu sem PIS/Cofins nas apurações de 2026. Terceiro, guarde até o fim do ano a prova da situação em 31/12/2026: a nota fiscal, a apuração do PIS/Cofins e o contrato.
Isso pesa na proposta. Quem cota sem ICMS um contrato que não cumpre a condição paga o imposto do próprio bolso. Como cotar o imposto numa licitação está em provedor em licitação pode cotar o imposto que quiser?. O que vai na assinatura do contrato com o órgão está em contrato com órgão público.
O que o convênio não diz
O Convênio 132 não diz como provar que a condição era cumprida em 31/12/2026, nem se o contrato assinado em 2027 entra na regra. A dúvida é se “a prestação” é a do contrato antigo ou a mesma espécie de serviço. O convênio também não fala da CBS, que substitui o PIS e a Cofins. Por fim, ele só entra em vigor com a ratificação nacional no DOU (cláusula terceira), e cada estado ainda precisa adotar a regra.
Há também um prazo maior. O ICMS cai para 9/10 em 2029 e para 6/10 em 2032, e os benefícios caem na mesma proporção (ADCT, art. 128, § 1º). O ICMS acaba em 2033 (art. 129). O caminho completo da reforma está no guia fiscal do provedor.
Perguntas frequentes
Todo provedor que atende escola pública é isento de ICMS?
Não. O Convênio ICMS 47/2008 só autoriza os estados. A isenção existe no estado que a colocou no regulamento, e só para a receita sem PIS/Cofins.
Meu contrato com a prefeitura começou em 2026. Continua isento em 2027?
Continua, se em 31/12/2026 a prestação cumpria a condição e o seu estado adotar o Convênio ICMS 132/2026.
O Convênio 132 já vale?
Foi publicado no DOU de 18/11/2026 e entra em vigor com a ratificação nacional, que também sai no DOU.
Vale para o provedor do Simples Nacional?
O convênio não separa por regime. O provedor do Simples paga o ICMS dentro do DAS, e o efeito da isenção depende de como o estado e o PGDAS-D tratam essa receita. Confira com o contador antes de cotar.
Fontes
Fontes:
- Convênio ICMS nº 132, de 17/11/2026 (DOU de 18/11/2026, Despacho 54/26), cláusulas primeira a terceira e item 22 do Anexo Único: confaz.fazenda.gov.br
- Convênio ICMS nº 47, de 04/04/2008, cláusulas primeira e segunda: confaz.fazenda.gov.br
- Convênio ICMS nº 28, de 27/03/2026 (ratificado no DOU de 06/04/2026): confaz.fazenda.gov.br
- Constituição Federal, ADCT, arts. 126, 128 e 129 (EC 132/2023): planalto.gov.br
- Lei Complementar nº 224, de 26/12/2025, art. 4º: planalto.gov.br
