
Provedor que fecha contrato com prefeitura, autarquia federal, escola pública ou fundação costuma descobrir o problema no primeiro pagamento: o valor chega menor do que a nota. O órgão retém imposto na fonte porque a lei o obriga a isso — e a obrigação é dele, não sua.
Quem está no Simples Nacional não deveria sofrer essa retenção, porque o DAS já recolhe os mesmos tributos. Mas a dispensa não é automática: ela depende de um papel. E uma resposta oficial da Receita fixou quando esse papel tem de ser entregue — e o momento não é o que quase todo mundo supõe.
Neste artigo
- Por que o órgão retém, e de quem é a obrigação
- Por que o optante do Simples fica fora dessa retenção
- A declaração: assinatura e prorrogação, não só pagamento
- O que a consulta ao portal resolve — e o que não resolve
- Cuidado com o nome: existem dois “Anexo IV”
- A leitura: a dispensa é sua, a retenção é dele
- Onde conferir
Por que o órgão retém, e de quem é a obrigação
A base está numa lei de 1996, e ela é direta:
“Os pagamentos efetuados por órgãos, autarquias e fundações da administração pública federal a pessoas jurídicas, pelo fornecimento de bens ou prestação de serviços, estão sujeitos à incidência, na fonte, do imposto sobre a renda, da contribuição social sobre o lucro líquido, da contribuição para seguridade social — COFINS e da contribuição para o PIS/PASEP.”
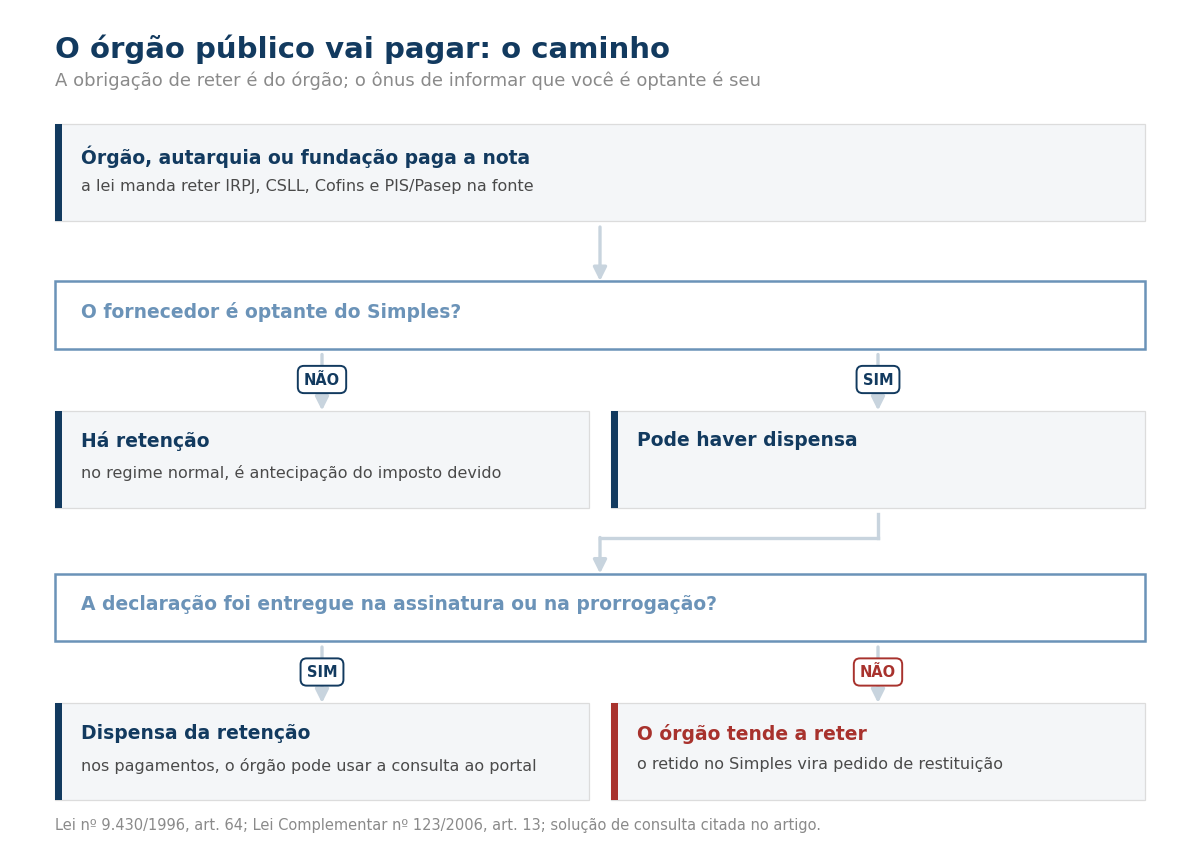
E o parágrafo seguinte define de quem é o dever: “A obrigação pela retenção é do órgão ou entidade que efetuar o pagamento.”
Dois pontos práticos saem daí. Primeiro, quem responde pela retenção é o pagador — o que explica por que o setor de contabilidade do órgão tende a reter por precaução quando tem dúvida. Segundo, a mesma lei diz que o valor retido é antecipação do que o contribuinte deve dos mesmos tributos: no regime normal, não é perda, é caixa que sai antes.
E prefeitura, estado e autarquia estadual? O texto da lei fala em administração pública federal, mas a Receita entende que o imposto de renda também é retido por eles na mesma forma. Na Solução de Consulta nº 10.012, publicada em 5 de outubro de 2026 — vinculada à Solução de Consulta Cosit nº 118/2024 e apoiada no Tema 1.130 do Supremo —, ela diz que os pagamentos de Estados, Distrito Federal, Municípios e suas autarquias e fundações “estão sujeitos à incidência do Imposto sobre a Renda na fonte na forma do art. 64 da Lei nº 9.430”, com 4,8% sobre serviços em geral. A consulta não trata do optante do Simples; o que vale para ele é a dispensa explicada a seguir, que depende da declaração.
Por que o optante do Simples fica fora dessa retenção
Para quem está no Simples, a conta não fecha do mesmo jeito — e a razão está na natureza do regime. A lei do Simples define que o regime “implica o recolhimento mensal, mediante documento único de arrecadação”, de uma lista de tributos que inclui, nos primeiros incisos, exatamente os que o órgão retém: IRPJ, CSLL, Cofins e a contribuição para o PIS/Pasep.
Ou seja: os mesmos quatro tributos que a lei de 1996 manda reter na fonte já estão dentro do DAS. Reter na fonte e recolher no DAS seria pagar duas vezes o mesmo tributo, e o valor retido não teria como ser aproveitado como antecipação — porque no Simples não há apuração separada desses tributos para compensar.
É por isso que existe a dispensa. E é por isso que ela precisa ser comprovada: o órgão que paga não tem como saber, olhando a nota, se aquele fornecedor é optante.
A declaração: assinatura e prorrogação, não só pagamento
Aqui está o ponto que uma solução de consulta da Receita fixou, e que muda o processo comercial de quem vende para o poder público. A resposta é literal:
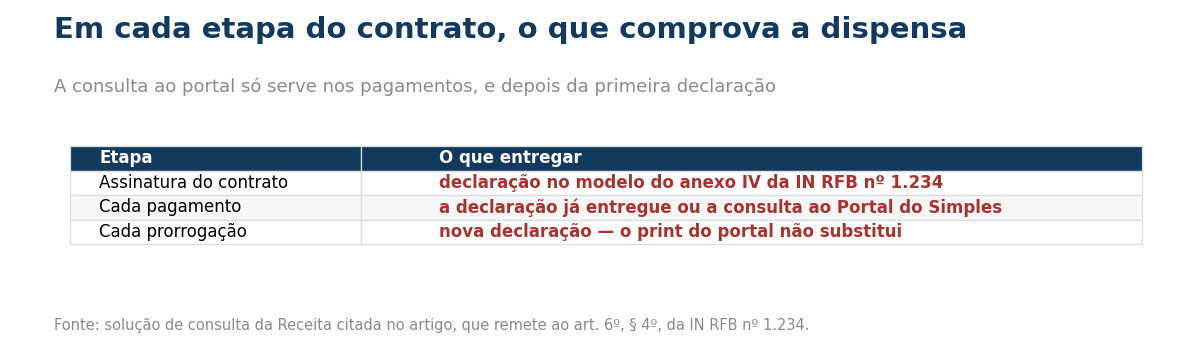
“Na celebração de novos contratos ou na prorrogação dos atuais, a pessoa jurídica optante do Simples Nacional deve apresentar ao órgão ou à entidade contratante declaração de acordo com o modelo constante do anexo IV da Instrução Normativa RFB nº 1.234.”
Leia de novo o começo da frase: na celebração de novos contratos ou na prorrogação dos atuais. Não é no primeiro pagamento, não é quando a retenção aparece — é na assinatura, e de novo a cada prorrogação.
Para quem tem contrato plurianual com órgão público — e contrato de internet para prédio público costuma ser assim —, isso significa que cada renovação reabre a obrigação de entregar a declaração. É o tipo de etapa que passa em branco porque o contrato “continua o mesmo”.
O que a consulta ao portal resolve — e o que não resolve
Existe um atalho conhecido: em vez de guardar a declaração, o órgão consulta o Portal do Simples Nacional e imprime a comprovação de que a empresa está optante. A mesma resposta oficial trata disso — e delimita:
“A faculdade prevista no § 4º do art. 6º da referida IN, que permite ao contratante, já informado, inicialmente, através da declaração, substituí-la por cópia da consulta ao Portal do Simples Nacional na internet, no qual se verifique que o contratado continua cadastrado como optante pelo Simples Nacional, somente se aplica à etapa dos pagamentos.”
Três condições nessa frase, e todas importam:
- o contratante tem de estar “já informado, inicialmente, através da declaração” — a consulta substitui a repetição, não a primeira entrega;
- a consulta serve para verificar que a empresa continua optante;
- e a faculdade “somente se aplica à etapa dos pagamentos”.
Traduzindo: o print do portal não substitui a declaração na assinatura nem na prorrogação. Ele serve para os pagamentos ao longo da execução, depois que a declaração já foi apresentada uma vez.
Cuidado com o nome: existem dois “Anexo IV”
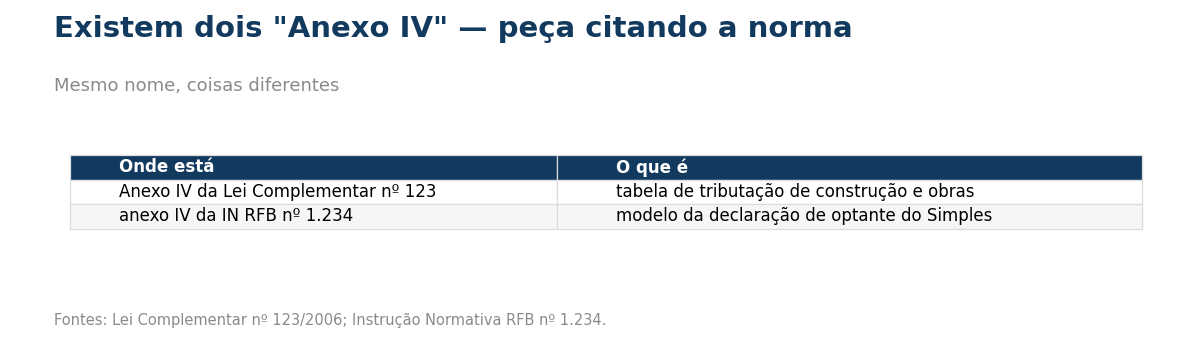
Uma armadilha de vocabulário que atrapalha a conversa com o contador e com o setor de compras do órgão: “Anexo IV” nomeia duas coisas diferentes no universo do Simples Nacional.
- o Anexo IV da Lei Complementar 123 é uma tabela de tributação — a das atividades de construção e obras, em que a contribuição previdenciária fica fora do DAS;
- o anexo IV da Instrução Normativa RFB 1.234 é o modelo de declaração de que trata este texto.
Pedir “o Anexo IV” sem dizer de qual norma é receita para receber o documento errado. Vale citar a norma junto com o número — e, se a conversa é sobre qual anexo tributa a receita do provedor, aí sim o assunto é a tabela, não a declaração.
A leitura: a dispensa é sua, a retenção é dele
Esta é a nossa leitura: a lei põe a obrigação de reter no órgão que paga, e não dá a ele meio de adivinhar que o fornecedor é optante. O ônus de informar, portanto, é do fornecedor — e o momento de informar é o da assinatura, não o da cobrança. Quem descobre a retenção no extrato está descobrindo tarde.
E há uma diferença de consequência entre os dois regimes que vale explicitar. No regime normal, retenção é antecipação: o dinheiro sai antes, mas volta na apuração. Para o optante do Simples, o valor retido indevidamente não tem onde ser compensado na apuração do DAS — ele vira um pedido de restituição, com processo, prazo e espera. O prejuízo não é do tributo; é do tempo.
Vale o contraste com outra retenção que o provedor já conhece: quando fatura para empresa privada em certos serviços, 4,65% ficam retidos. São regras diferentes, com fundamentos diferentes — e é justamente por isso que tratar “retenção” como assunto único gera erro.
Três consequências práticas:
- Entregue a declaração na assinatura. A resposta oficial é expressa: na celebração de novos contratos e na prorrogação dos atuais.
- Prorrogação é evento, não continuidade. Contrato renovado reabre a obrigação de apresentar a declaração — não basta a que foi entregue na primeira assinatura.
- O print do portal é para os pagamentos. Ele substitui a repetição da declaração durante a execução, não a entrega inicial nem a da renovação.
A pergunta útil para fechar: “nos nossos contratos com órgão público, alguém entrega a declaração de optante na assinatura e em cada prorrogação — ou a gente só reage quando o pagamento chega menor?”
Onde conferir
Acrescentado em 10 de outubro de 2026: Solução de Consulta Disit/SRRF10 nº 10.012, publicada em 05/10/2026, lida nesta data na base de normas da Receita (pagamentos de Estados, DF e Municípios sujeitos ao IR na fonte do art. 64 da Lei nº 9.430/1996; prevalência sobre o art. 714 do RIR/2018; alíquota de 4,8% para serviços em geral; vinculada à SC Cosit nº 118/2024).
As soluções de consulta refletem o entendimento da Receita Federal na data da publicação, são respondidas em casos concretos e vinculam nos termos da legislação do processo de consulta. O texto integral da Instrução Normativa RFB nº 1.234 não foi lido diretamente nesta apuração — a base de normas da Receita exige navegador para o texto completo, e o conteúdo dos seus arts. 4º e 6º aqui descrito é o reproduzido pela própria solução de consulta citada. As regras de retenção por órgãos públicos variam conforme o ente (federal, estadual ou municipal), o objeto do contrato e o regime do contratado, e há hipóteses próprias não tratadas aqui. Trate com o seu contador e com o setor de contratos antes de assinar ou renovar contrato com órgão público; este texto não substitui orientação contábil ou jurídica.
Fontes: Solução de Consulta nº 61, de 23 de junho de 2020, da Coordenação-Geral de Tributação da Receita Federal, publicada no Diário Oficial da União de 29 de junho de 2020, Edição 122, Seção 1, página 21, na mesma página da Solução de Consulta nº 60 da mesma data — motivo pelo qual o endereço acima é o da publicação conjunta (assunto Simples Nacional; ementa segundo a qual, na celebração de novos contratos ou na prorrogação dos atuais, a pessoa jurídica optante do Simples Nacional deve apresentar ao órgão ou à entidade contratante declaração de acordo com o modelo constante do anexo IV da Instrução Normativa RFB nº 1.234; e segundo a qual a faculdade prevista no § 4º do art. 6º da referida instrução normativa, que permite ao contratante já informado inicialmente através da declaração substituí-la por cópia da consulta ao Portal do Simples Nacional na internet, no qual se verifique que o contratado continua cadastrado como optante, somente se aplica à etapa dos pagamentos; com indicação dos arts. 4º e 6º da referida instrução normativa entre os dispositivos legais, e registro de ineficácia parcial da consulta quanto ao que não trata de interpretação da legislação tributária); a Lei nº 9.430, de 27 de dezembro de 1996, art. 64, no texto publicado pelo Planalto (que sujeita à incidência na fonte do imposto sobre a renda, da contribuição social sobre o lucro líquido, da Cofins e da contribuição para o PIS/Pasep os pagamentos efetuados por órgãos, autarquias e fundações da administração pública federal a pessoas jurídicas pelo fornecimento de bens ou prestação de serviços; cujo § 1º atribui a obrigação pela retenção ao órgão ou entidade que efetuar o pagamento; e cujo § 3º dispõe que o valor retido será considerado como antecipação do que for devido pelo contribuinte em relação ao mesmo imposto e às mesmas contribuições); e a Lei Complementar nº 123, de 14 de dezembro de 2006, art. 13, também no texto do Planalto (segundo o qual o Simples Nacional implica o recolhimento mensal, mediante documento único de arrecadação, dos impostos e contribuições que relaciona, entre eles, nos incisos I, III, IV e V, o Imposto sobre a Renda da Pessoa Jurídica, a Contribuição Social sobre o Lucro Líquido, a Contribuição para o Financiamento da Seguridade Social e a Contribuição para o PIS/Pasep — os mesmos tributos alcançados pela retenção do art. 64 da Lei nº 9.430, de 1996).
