
O provedor que parcelou no Pert um auto de infração com multa de 150% por fraude tem direito a ver essa multa cair para 100% nas parcelas que ainda não pagou. É o que diz o Ato Declaratório Interpretativo RFB nº 6, publicado no Diário Oficial de 13/11/2026. A Receita manda refazer a conta pelo valor original do lançamento, antes dos descontos do Pert, e cortar a parte da multa que passar de 100% do tributo.
Atualizado em 18/11/2026. Conferido no texto do ato no Diário Oficial, na Lei 9.430/1996, no Código Tributário Nacional e na Instrução Normativa RFB nº 2.205/2024, lidos na mesma data.
Neste artigo
- O que a Receita publicou
- Quem ganha com isso
- Como fica a conta
- O ato em uma tabela
- O que o ato não diz
- Perguntas frequentes
- Fontes
O que a Receita publicou
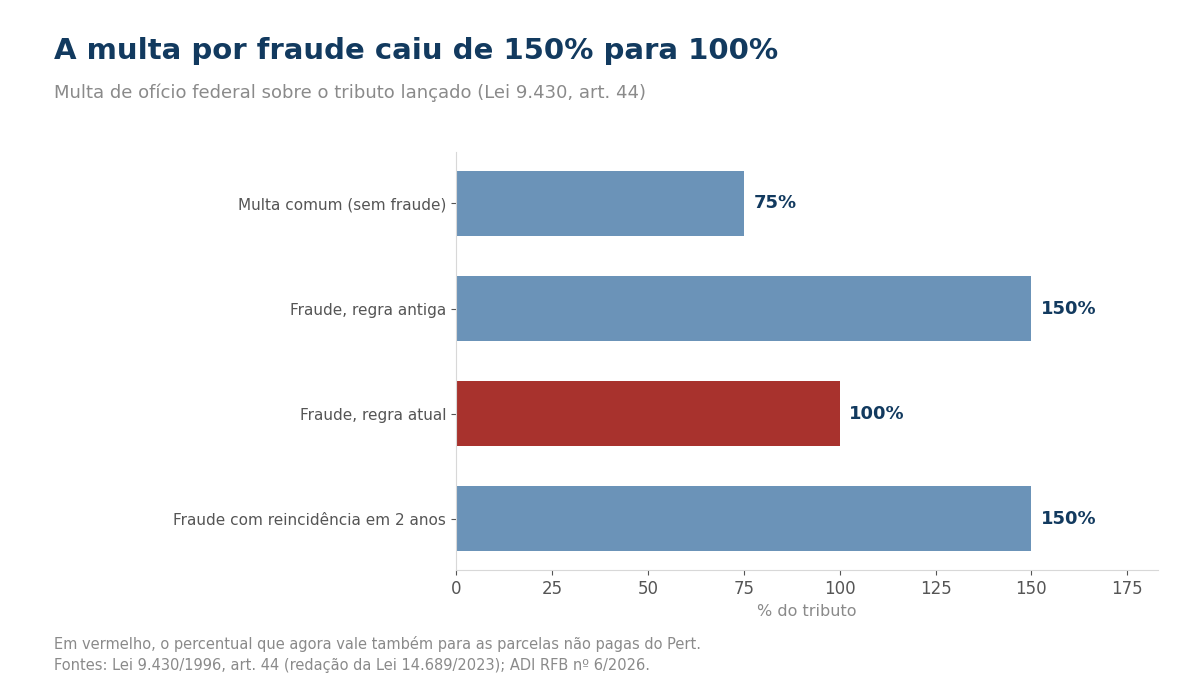
Em 2023, a Lei 14.689 mudou a multa de ofício federal nos casos de fraude, sonegação ou conluio. A multa qualificada, que era o dobro da multa comum de 75%, passou a ser de 100% do tributo lançado. Os 150% ficaram só para quem repete a conduta dentro de 2 anos (Lei 9.430/1996, art. 44, § 1º, incisos VI e VII, e § 1º-A).
Faltava dizer como isso chega a quem já tinha parcelado a dívida no Programa Especial de Regularização Tributária, o Pert, criado pela Lei 13.496/2017. O ADI RFB nº 6, de 6/11/2026, responde em três pontos. Primeiro, a multa cai para o novo percentual por “revisão de ofício do montante original do lançamento, antes de outras reduções eventualmente aplicáveis” (art. 2º). Segundo, isso vale só para as parcelas não extintas na data em que a Lei 14.689 foi publicada. Terceiro, os descontos do Pert e o corte da multa acima de 100% do tributo, previsto no art. 14 da Lei 14.689, entram depois, um sobre o outro (art. 3º).
A base é o Código Tributário Nacional. A lei vale para fato passado quando o ato não foi definitivamente julgado e a lei nova “lhe comine penalidade menos severa” (CTN, art. 106, inciso II, alínea “c”).
Quem ganha com isso
O ato serve ao provedor que tem três coisas juntas: um auto de infração da Receita com multa qualificada, essa dívida dentro do Pert e parcelas ainda em aberto. Quem já quitou tudo não é alcançado: o ato fala só das parcelas não extintas.
Quem está pensando em parcelar dívida agora tem outros programas abertos, explicados em onde parcelar imposto atrasado. E deixar parcelas atrasarem tem outro risco, descrito em devedor contumaz e a outorga.
Como fica a conta
Um exemplo hipotético mostra a ordem que o ato manda seguir. Um tributo lançado de R$ 100 mil com multa qualificada de 150% somava R$ 150 mil de multa. Pela revisão do art. 2º, a multa passa a R$ 100 mil, ou 100% do tributo. Só então entram os descontos do Pert, calculados sobre os R$ 100 mil, e não sobre os R$ 150 mil.
O ato em uma tabela
| Ponto | O que vale | Onde está |
|---|---|---|
| Multa de ofício comum | 75% do tributo | Lei 9.430, art. 44, I |
| Multa por fraude, sonegação ou conluio | 100% do tributo (antes, 150%) | Lei 9.430, art. 44, § 1º, VI |
| Reincidência em 2 anos | 150% do tributo | Lei 9.430, art. 44, § 1º, VII e § 1º-A |
| Parcelas do Pert alcançadas | As não extintas na publicação da Lei 14.689 | ADI RFB nº 6/2026, art. 2º, parágrafo único |
| Ordem do cálculo | Primeiro a multa nova, depois os descontos do Pert | ADI RFB nº 6/2026, arts. 2º e 3º |
| Corte da multa acima de 100% | Parcelas não extintas em 22/12/2023 | ADI RFB nº 6/2026, art. 3º, parágrafo único |
| Dívida mantida por voto de qualidade no Carf | Segue a IN RFB nº 2.205/2024: multa excluída e 12 parcelas sem juros, com pedido em até 90 dias | ADI RFB nº 6/2026, art. 4º |
O que o ato não diz
O texto fala em revisão de ofício, ou seja, feita pela própria Receita. Mas não dá prazo para ela acontecer nem diz se o saldo do parcelamento será refeito sozinho no sistema. Também não trata das parcelas já pagas. O caminho prático é conferir o saldo do Pert no e-CAC depois da revisão. Se o valor não mudar, o provedor pode pedir a revisão com base no ADI nº 6.
A multa qualificada nem se aplica quando a Receita não comprova a conduta dolosa ou quando há absolvição na área penal com julgamento do mérito (Lei 9.430, art. 44, § 1º-C). Quando o auto foi mantido no Carf por voto de qualidade, a IN RFB nº 2.205/2024 exclui as multas mantidas pelo voto de qualidade e permite pagar em até 12 parcelas sem juros de mora (art. 5º), se o requerimento sair em até 90 dias do resultado definitivo (art. 6º). Discussão sobre prova em recurso já apareceu aqui em recurso de Fust perdido por prova.
Perguntas frequentes
Tenho Pert com multa de 150%. Preciso fazer alguma coisa?
Pelo ato, a Receita revisa de ofício. Vale conferir o saldo no e-CAC e, se a multa continuar em 150% nas parcelas em aberto, pedir a revisão citando o ADI RFB nº 6/2026.
Recebo de volta o que já paguei a mais?
O ato não fala em devolução. Ele alcança só as parcelas que não estavam extintas na data de publicação da Lei 14.689.
A multa de 75% também muda?
Não. A multa comum de ofício continua em 75% do tributo (Lei 9.430, art. 44, I). A mudança é só na multa qualificada por fraude, sonegação ou conluio.
Fontes
Fontes:
- Ato Declaratório Interpretativo RFB nº 6, de 6/11/2026, Diário Oficial de 13/11/2026: in.gov.br
- Lei nº 9.430/1996, art. 44 (redação da Lei 14.689/2023): planalto.gov.br
- Código Tributário Nacional (Lei 5.172/1966), art. 106: planalto.gov.br
- Instrução Normativa RFB nº 2.205, de 22/07/2024: in.gov.br
