
O Tribunal de Contas da União calculou em 11,3% a alíquota de referência da CBS para 2027, o imposto federal que substitui PIS e Cofins em janeiro. O Senado ainda não fixou o número: em 18/11/2026 a Comissão de Assuntos Econômicos fez a segunda audiência sobre o cálculo, e o relator, Eduardo Braga, acha a conta conservadora. Para o provedor, a pergunta é prática: com que percentual montar o preço e a nota de janeiro.
Atualizado em 19/11/2026. Conferido na Lei Complementar 214/2025, no painel do TCU sobre o cálculo e em duas notícias da Agência Senado (03/11 e 18/11/2026), lidos na mesma data.
Neste artigo
- O que o TCU calculou e o que o Senado discute
- O que a lei manda
- Os números em uma tabela
- O que o provedor faz agora
- O que ainda não está decidido
- Perguntas frequentes
- Fontes
O que o TCU calculou e o que o Senado discute
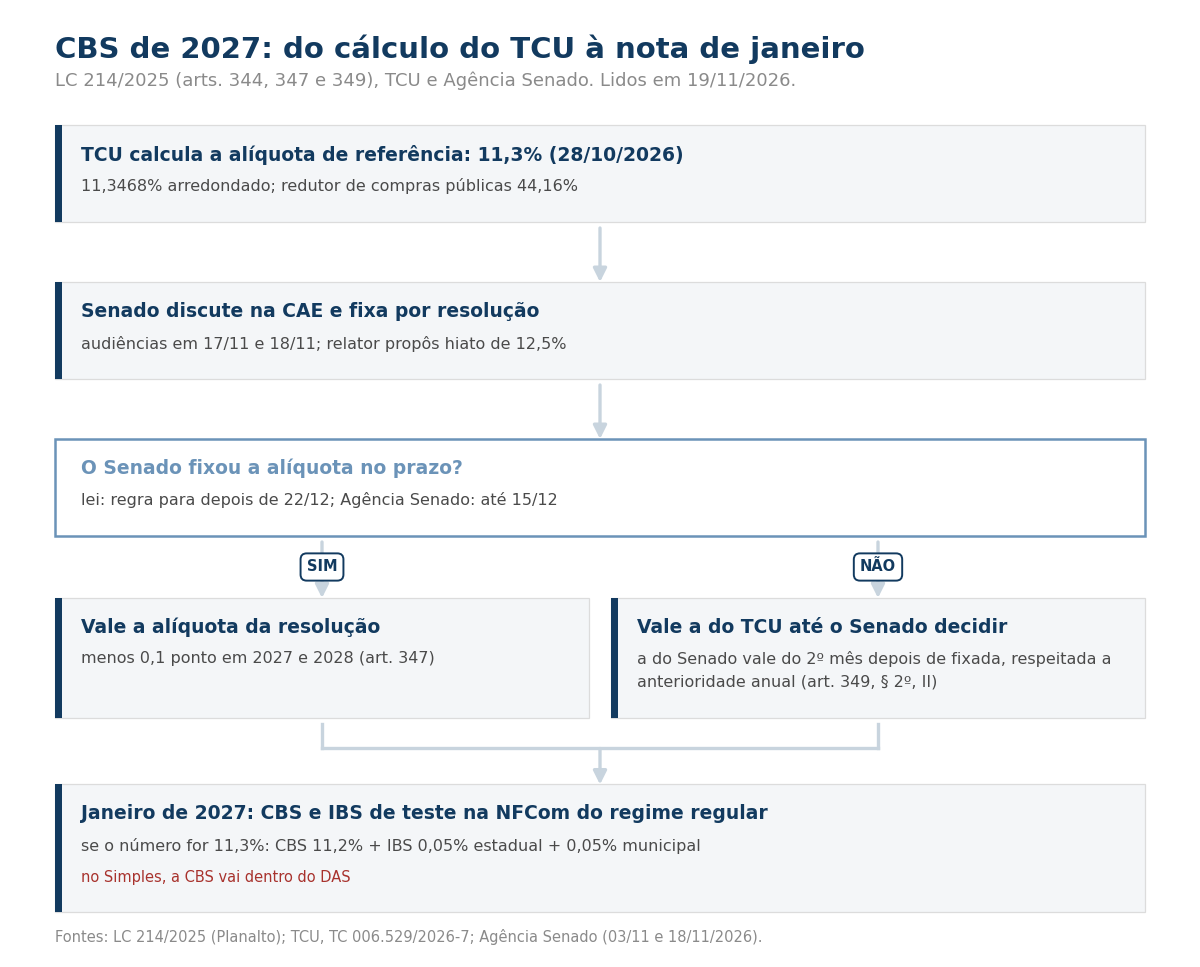
Em 28/10/2026 o TCU aprovou o cálculo (processo TC 006.529/2026-7): a alíquota exata deu 11,3468%, arredondada para 11,3% como manda a lei. O mesmo cálculo fixou em 44,16% o redutor das compras feitas por órgãos públicos. Segundo a Agência Senado, a estimativa considerada antes era de 9,21%.
O ponto da briga é o chamado hiato de conformidade, a parte do imposto que deveria entrar e não entra por sonegação ou erro. A Receita usou 22,6%, o hiato atual de PIS e Cofins. O TCU usou 15,9%. O relator lembrou que os estudos feitos durante a reforma trabalhavam com 10% a 15%, o que daria uma CBS entre 8% e 9,3%, e propôs um hiato de 12,5%, a média entre 10% e 15%. Na audiência de 18/11, o vice-presidente do Conselho Federal de Contabilidade, Márcio Schuch, disse que os estudos do TCU e da Receita foram feitos sob sigilo e pediu acompanhamento frequente da arrecadação para ajustar a alíquota. A comissão aprovou pedido para o TCU e o Ministério da Fazenda mandarem os detalhes dos dois cálculos.
O que a lei manda
A alíquota de referência da CBS de 2027 a 2033 é fixada por resolução do Senado, com base no cálculo do TCU (LC 214/2025, arts. 18 e 349). Enquanto a União não fizer lei própria com outra alíquota, vale a de referência (art. 14, § 3º). Em 2027 e 2028 a CBS cobrada é essa alíquota menos 0,1 ponto (art. 347), e o IBS entra com 0,05% estadual e 0,05% municipal (art. 344). Se o Senado fixar os 11,3%, a CBS de 2027 fica em 11,2%.
Quanto ao prazo, o texto compilado da lei que lemos diz que o Senado fixa até 31 de outubro do ano anterior. Se passar de 22 de dezembro, vale a alíquota do TCU até o Senado decidir, e a do Senado passa a valer no segundo mês depois de fixada, respeitada a anterioridade anual da Constituição (art. 150, III, b): um aumento não valeria no mesmo ano (art. 349, §§ 1º e 2º). As notícias da Agência Senado de 03/11 e 18/11 dão outra data: o Senado teria até 15 de dezembro, e sem decisão os 11,3% do TCU seriam adotados provisoriamente. Não achamos o 15 de dezembro no texto da lei; leia o calendário nas duas versões.
Os números em uma tabela
| Item | Número | De onde vem |
|---|---|---|
| Alíquota de referência calculada | 11,3468%, arredondada para 11,3% | TCU, TC 006.529/2026-7 |
| CBS cobrada em 2027 se o Senado mantiver | 11,2% (menos 0,1 ponto) | LC 214/2025, art. 347 |
| IBS em 2027 | 0,05% estadual + 0,05% municipal | LC 214/2025, art. 344 |
| Hiato de conformidade | TCU 15,9%; Receita 22,6%; relator propôs 12,5% | Agência Senado, 18/11/2026 |
| Redutor das compras públicas | 44,16% | TCU |
| Prazo do Senado | Lei: 31/10, com regra para depois de 22/12; Agência Senado: 15/12 | LC 214/2025, art. 349; Agência Senado |
O que o provedor faz agora
Quem está no regime regular vai destacar a CBS na NFCom a partir de janeiro. Três cuidados saem do calendário acima. Primeiro, deixe o sistema de faturamento pronto para os 11,2% e para trocar o percentual sem refazer o cadastro, porque o número pode mudar até dezembro. Segundo, confira se os contratos com empresas e órgãos públicos dizem como o preço acompanha mudança de tributo; nas vendas a órgão público, o redutor de 44,16% muda a conta. Terceiro, não feche tabela de preço de 2027 antes da resolução do Senado, ou feche dizendo que ela segue a alíquota fixada.
Quem fica no Simples em 2027 paga a CBS dentro do DAS, como explicamos em a fatia de CBS e IBS no DAS. O calendário completo da reforma está em CBS em 2027, IBS de 2029 a 2033.
O que ainda não está decidido
Não há resolução do Senado até 19/11/2026. O relator disse que o relatório vai exigir publicações “bimensais” sobre a alíquota. A lei não diz que a alíquota de 2027 será revista no meio do ano; os ajustes previstos nela são para 2030 e 2035 (arts. 368 e 369).
Perguntas frequentes
A CBS de 2027 já é 11,3%?
Ainda não. É o cálculo do TCU. Quem fixa é o Senado, por resolução, e ele discute baixar o número.
Por que 11,2% e não 11,3%?
Porque em 2027 e 2028 a lei manda cobrar a CBS 0,1 ponto abaixo da alíquota fixada, nos mesmos anos em que cobra 0,1% de IBS (0,05% + 0,05%, art. 344).
E se o Senado não decidir a tempo?
Vale a alíquota calculada pelo TCU até o Senado fixar a dele, que passa a valer no segundo mês seguinte, respeitada a anterioridade anual. A data-limite aparece como 22/12 na lei que lemos e como 15/12 nas notícias do Senado.
Fontes
Fontes:
- Lei Complementar nº 214/2025, arts. 14, 18, 344, 347, 349, 368 e 369 (texto compilado do Planalto, cópia lida em 11/11/2026; o site está fora do ar desde 18/11): planalto.gov.br
- Tribunal de Contas da União, “Cálculo da alíquota de referência da CBS para 2027” (TC 006.529/2026-7): tcu.gov.br
- Agência Senado, 18/11/2026, “CAE debate redução da sonegação como saída para baixar alíquota da futura CBS”: senado.leg.br
- Agência Senado, 03/11/2026, cálculo do TCU e prazo do Senado: senado.leg.br
- Conselho Federal de Contabilidade, 18/11/2026, “No Senado, CFC defende transparência no cálculo da alíquota da CBS” (citado pelo nome)
