
Em outubro, a Receita Federal mandou cartas a 498.487 pessoas com a declaração do imposto de renda de 2026 presa na malha fina. É o Projeto Cartas 2026. Entre elas pode estar o sócio do provedor ou um funcionário.
Resposta curta: a carta não é multa nem intimação. É um aviso para corrigir por conta própria. Quem corrige antes de ser intimado paga, no máximo, o imposto com juros e multa de mora de até 20%. Quem espera a intimação pode receber multa de ofício de 75% sobre a diferença.
Neste artigo
- O que é a carta
- Por que a declaração fica presa
- O que fazer ao receber
- Quanto custa esperar
- E a empresa? As outras malhas
- Na prática
- Onde conferir
O que é a carta
Segundo a notícia da Receita de 06/10/2026, as cartas saíram em lotes semanais, de 5 a 20 de outubro, para pessoas físicas com o IRPF 2026 retido em malha. É uma “ação institucional anual”, para a pessoa “providenciar sua própria regularização, evitando multas”.
Pela tabela da notícia, só São Paulo recebeu 163.159 cartas, e o Sudeste somou 267.234.
A notícia não fixa prazo. O que encerra a chance de corrigir sem a multa pesada é a intimação, que não tem data marcada.
Por que a declaração fica presa
A Receita lista sete erros mais comuns. Três deles são rendimento que alguém pagou e a pessoa não declarou:
- esquecer rendimento recebido de forma pontual no ano;
- não incluir os rendimentos do dependente;
- não informar toda a aposentadoria, quando há mais de uma fonte pagadora;
- errar o ano da despesa médica;
- errar o valor da despesa médica;
- deduzir como despesa médica o que não pode ser deduzido;
- deduzir o plano VGBL, que “não é previdência privada”.
Os três primeiros mostram o cruzamento com o que a fonte pagadora informou. Na nossa leitura, isso toca o provedor duas vezes: o sócio precisa declarar o mesmo valor de pró-labore que a empresa informou; e, se a empresa informou errado o que pagou ou reteve de um funcionário, ele cai na malha por um erro que nasceu no provedor. A retenção que a empresa escritura está explicada em a EFD-Reinf e a série R-4000.
O que fazer ao receber
O caminho está na notícia e na página de malha da Receita:
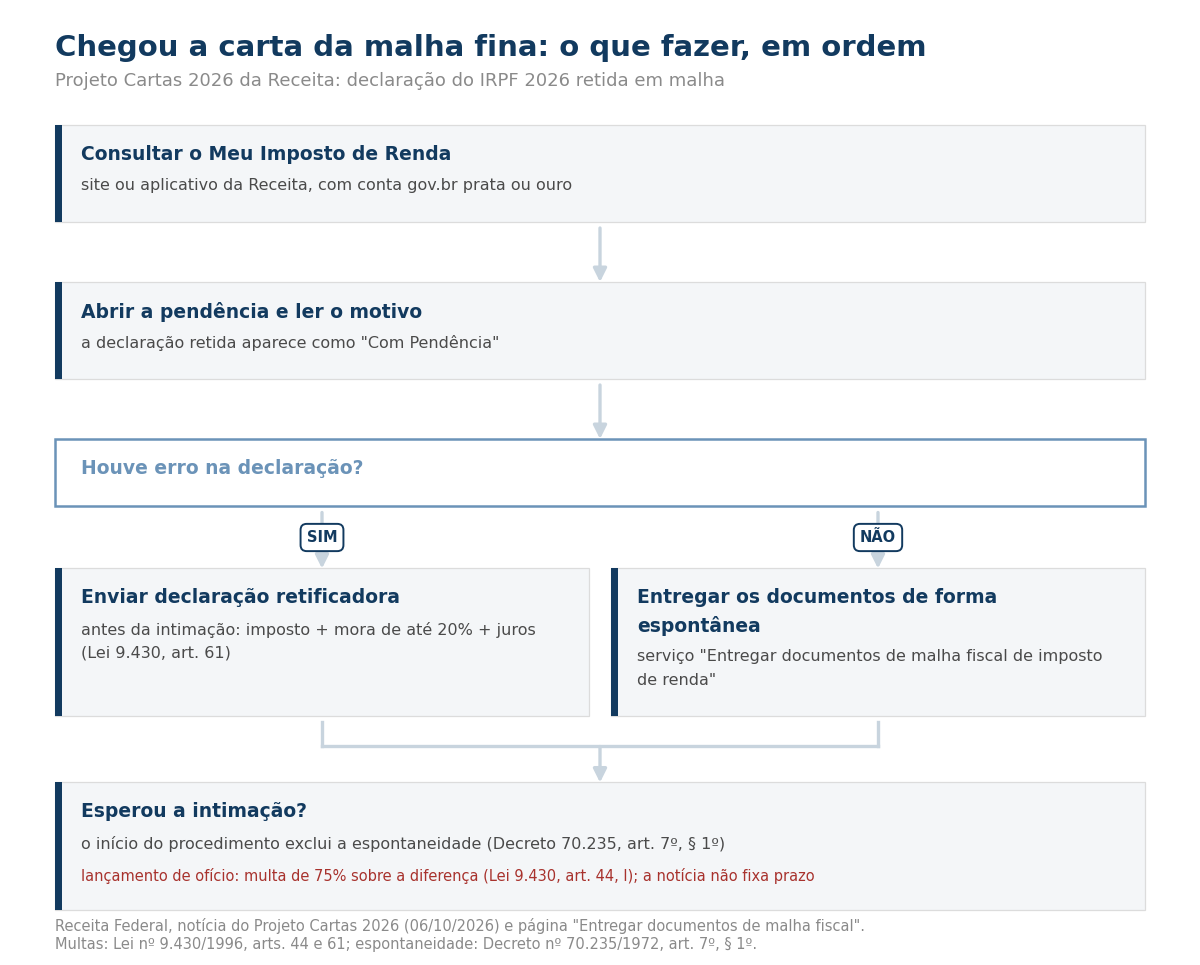
- Consultar. Entrar no Meu Imposto de Renda (site ou aplicativo), com conta gov.br prata ou ouro. A declaração presa aparece como “Com Pendência”.
- Ver o motivo. O link da pendência mostra por que a declaração foi retida e como corrigir.
- Se houve erro: enviar uma declaração retificadora. Não é preciso ir a uma unidade da Receita.
- Se a declaração está certa: juntar os comprovantes e usar o serviço “Entregar documentos de malha fiscal de imposto de renda”, que aceita documentos “de forma espontânea”, sem esperar a intimação.
Se já chegou Notificação de Lançamento, o caminho é impugnação ou revisão, pelos serviços de Defesas e Recursos.
Quanto custa esperar
- Antes da intimação: o imposto que faltou é pago com multa de mora de 0,33% por dia, limitada a 20%, e juros pela taxa Selic (Lei nº 9.430/1996, art. 61).
- Depois do início da fiscalização: a correção deixa de ser espontânea. O Decreto nº 70.235/1972 (art. 7º, § 1º) diz que o início do procedimento “exclui a espontaneidade” do contribuinte.
- No lançamento de ofício: multa de 75% sobre a diferença do imposto, nos casos de “declaração inexata” (Lei nº 9.430/1996, art. 44, I), além dos juros.
A Receita lembra outro custo: corrigir cedo evita o atraso da restituição.
E a empresa? As outras malhas
O Projeto Cartas é só da pessoa física. Mas a página “Entregar documentos de malha fiscal” da Receita mostra que a empresa também tem malhas próprias:
| Malha | Quem, no provedor | Serviço da Receita |
|---|---|---|
| Imposto de renda (IRPF) | Sócio, funcionário, técnico pessoa física | Entregar documentos de malha fiscal de imposto de renda |
| ITR | Sócio com imóvel rural | Entregar documentos de malha DITR |
| DCTF | A empresa (débitos declarados) | Solicitar análise de débitos retidos em Malha DCTF |
| GFIP | A empresa (informações da folha) | Entregar documentos de malha GFIP |
| PGDAS-D | A empresa no Simples Nacional | Solicitar análise de declarações retidas em Malha PGDAS-D |
A lógica é a mesma: a Receita cruza o que você declarou com outra informação e avisa antes de cobrar. Foi o caso com o cruzamento da EFD-Contribuições com a DCTF, que explicamos em a Receita está cruzando sua EFD-Contribuições com a DCTF. A diferença: lá o aviso era para a empresa, com prazo fixo; aqui, a carta é para a pessoa física e não tem data.
Na prática
- Peça aos sócios que abram o Meu Imposto de Renda e confiram se a declaração de 2026 está “Com Pendência”.
- Se o motivo envolver valor pago pelo provedor, confira o que a empresa informou (veja como EFD-Reinf, eSocial e DCTFWeb se encaixam no mês do provedor) antes de o sócio retificar.
- Funcionário na malha por causa do informe da empresa: corrija a origem na empresa.
Onde conferir
Conferido em 02/11/2026. A notícia não traz o número da norma que criou o projeto; o projeto é descrito como ação anual da Receita.
Fontes: Receita Federal, “Projeto Cartas 2026 incentiva autorregularização de declarações retidas em malha fiscal” (06/10/2026, atualizada em 08/10/2026); Receita Federal, Entregar documentos de malha fiscal; Lei nº 9.430/1996 (arts. 44 e 61); Decreto nº 70.235/1972 (art. 7º, § 1º).
