
Um provedor no Lucro Real sabe que a receita de internet não entra no PIS e na Cofins não cumulativos: ela fica no regime antigo, com alíquota menor e sem direito a crédito. O que quase ninguém percebeu é que existe uma segunda porta para o mesmo regime antigo — e ela não alcança uma receita, alcança a empresa inteira.
Quem abre essa porta é a venda de monitoramento de câmera ou de alarme ao assinante. Desde setembro de 2024 essa atividade é, por lei, serviço de segurança privada. Em setembro de 2026 a Receita Federal fechou a leitura: quem a exerce fica no regime cumulativo “submetendo todas as suas receitas a esse regime de apuração” — equipamento, locação, instalação, tudo.
Neste artigo
- O que mudou em 2024 e só agora apareceu na conta
- Dois incisos vizinhos: um fala em receitas, o outro em pessoas
- A conta, no mesmo faturamento
- A fronteira: monitorar via não é monitorar alarme
- O teste prático: a Polícia Federal regula o que você vende?
- Quem não é alcançado por nada disso
- A leitura: uma decisão comercial virou decisão tributária
- Onde conferir
O que mudou em 2024 e só agora apareceu na conta
A Lei nº 14.967, de 9 de setembro de 2024, instituiu o Estatuto da Segurança Privada e revogou a Lei nº 7.102, de 1983, que regia o assunto desde antes da internet comercial. No art. 5º, inciso VI, o novo Estatuto lista entre os serviços de segurança privada o “monitoramento de sistemas eletrônicos de segurança e rastreamento de numerário, bens ou valores”.
Na lei antiga isso não estava escrito. E a diferença não é de redação: até 2024, uma empresa que só monitorava sistemas eletrônicos, sem ser autorizada como empresa de vigilância, não era empresa de segurança privada para fins tributários — e, no Lucro Real, apurava PIS e Cofins pelo regime não cumulativo, com crédito. Foi exatamente o que a Receita Federal disse na Solução de Divergência Cosit nº 1, de 17 de outubro de 2025.
Com o Estatuto novo, a resposta virou. E a Receita vem sendo perguntada sobre isso o tempo todo.
Dois incisos vizinhos: um fala em receitas, o outro em pessoas
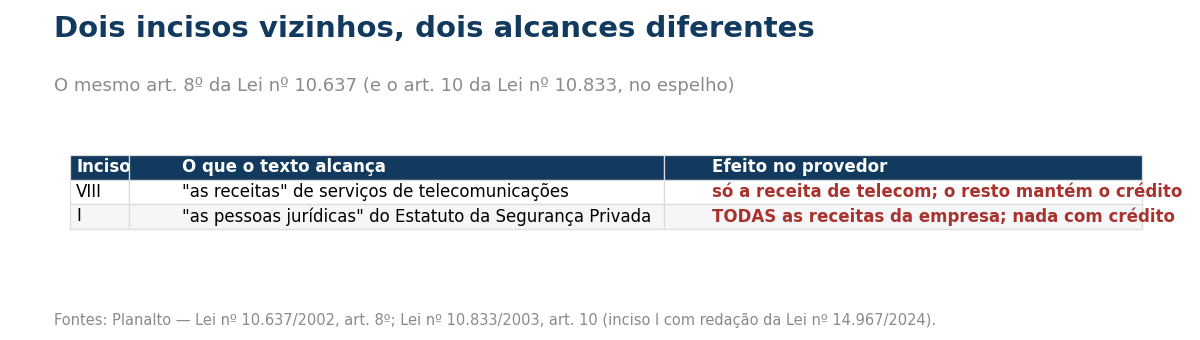
Aqui está o ponto que decide dinheiro, e ele cabe dentro de um artigo só. O art. 8º da Lei nº 10.637, de 2002 lista quem permanece no regime antigo do PIS. O art. 10 da Lei nº 10.833, de 2003, faz o mesmo para a Cofins, com a mesma estrutura. Em ambos convivem dois desenhos diferentes:
- inciso VIII — “as receitas decorrentes de prestação de serviços de telecomunicações”. O alcance é a receita: só o que é telecom fica no regime antigo.
- inciso I — “as pessoas jurídicas referidas (…) na Lei que institui o Estatuto da Segurança Privada e da Segurança das Instituições Financeiras”, com redação dada pela Lei nº 14.967, de 2024. O alcance é a pessoa: a empresa inteira.
Duas palavras, dois mundos. Pelo inciso VIII, o provedor fica cumulativo naquilo que vende como telecomunicação e mantém o direito a crédito sobre o resto. Pelo inciso I, não sobra resto. Já tratamos da primeira porta em o que põe o provedor de internet no regime cumulativo; este texto é sobre a segunda, que quase ninguém viu.
A conta, no mesmo faturamento
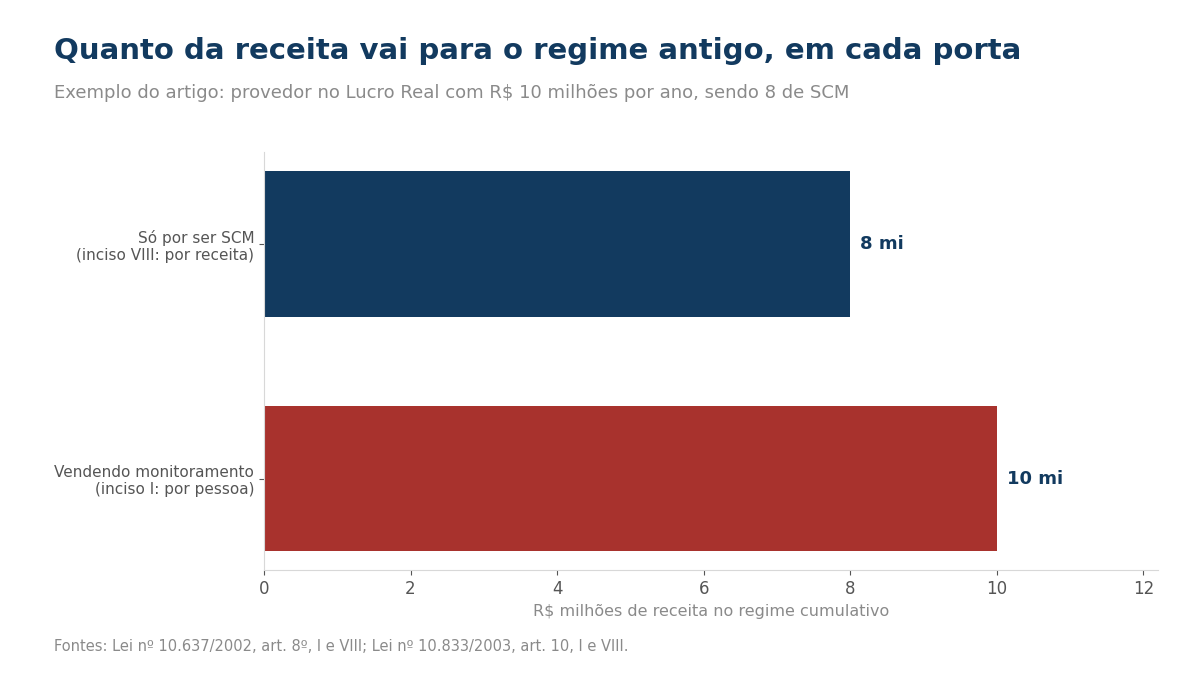
Tome um provedor no Lucro Real com R$ 10 milhões de receita no ano, sendo R$ 8 milhões de SCM e R$ 2 milhões de outras receitas — venda de equipamento, locação de roteador, instalação.
Pela porta do inciso VIII, vão para o regime cumulativo os R$ 8 milhões de telecom. Os R$ 2 milhões restantes ficam no não cumulativo: alíquota maior (1,65% de PIS, pelo art. 2º da Lei nº 10.637, e 7,6% de Cofins, pelo art. 2º da Lei nº 10.833), mas com direito a desconto de créditos sobre os insumos daquela operação — e a escolha do método de apropriação desses créditos, como já mostramos, trava o ano inteiro e tem de ser o mesmo nas duas contribuições.
Pela porta do inciso I, vão os R$ 10 milhões. Tudo passa a ser calculado a 0,65% de PIS (art. 8º, I, da Lei nº 9.715, de 1998) e 3% de Cofins (art. 8º da Lei nº 9.718, de 1998) — e nenhum crédito é descontado de nada.
Repare que a alíquota cai. É por isso que o problema passa despercebido: a guia do mês pode até diminuir. O que desaparece é o crédito sobre tudo o que a empresa compra para a parte não telecom — e, para quem compra equipamento, é aí que mora o dinheiro.
A fronteira: monitorar via não é monitorar alarme
Antes de qualquer susto, é preciso dizer onde a regra não chega — e isso está provado em duas decisões da mesma Coordenação-Geral, publicadas com uma semana de diferença:
| Decisão | Atividade | Resultado |
|---|---|---|
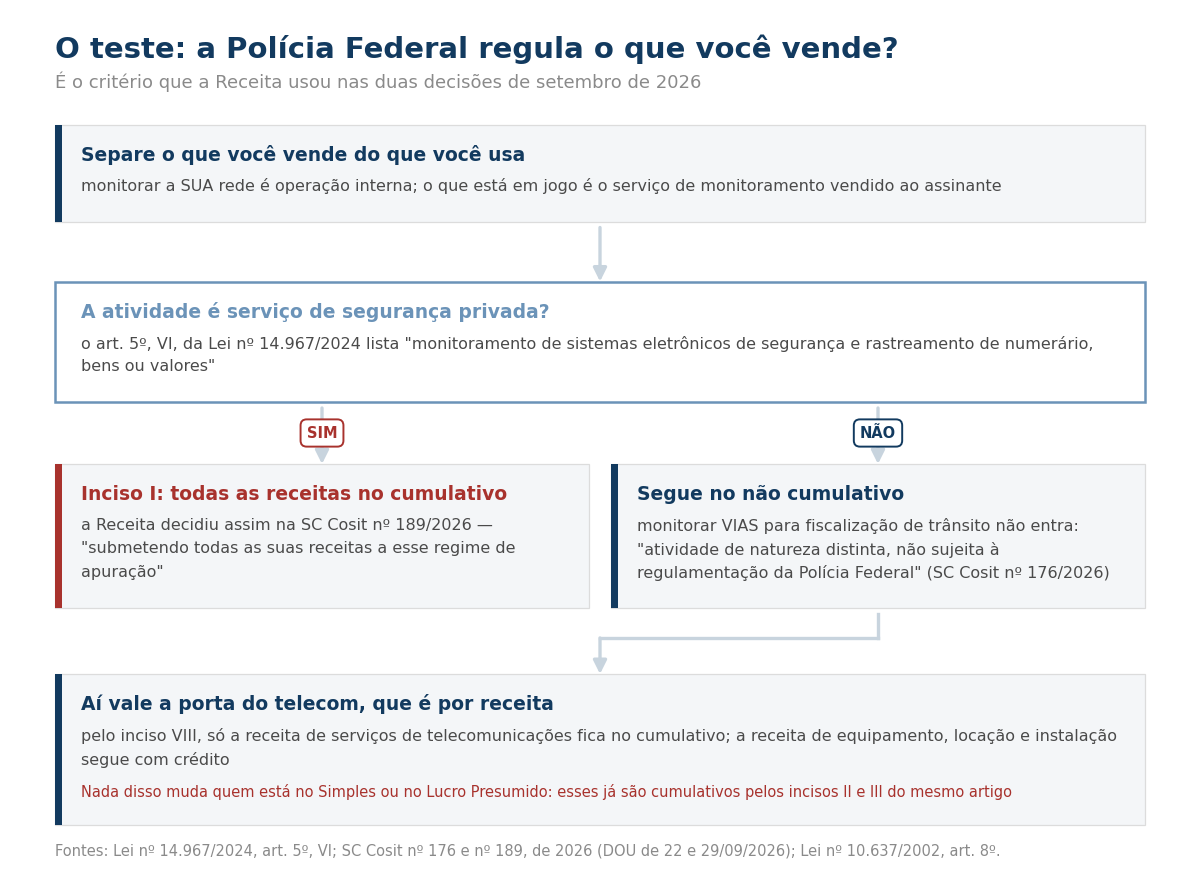
| SC Cosit nº 176, de 18/09/2026 (DOU de 22/09/2026) | monitoramento de vias, com equipamentos e sistemas para fiscalização de trânsito | não é segurança privada → segue no não cumulativo |
| SC Cosit nº 189, de 25/09/2026 (DOU de 29/09/2026) | monitoramento de sistemas eletrônicos de segurança | é segurança privada → cumulativo em todas as receitas |
A palavra “monitoramento” aparece nas duas, e o resultado é oposto. O que separa está escrito na própria SC nº 176: trata-se de “atividade de natureza distinta, não sujeita à regulamentação da Polícia Federal“.
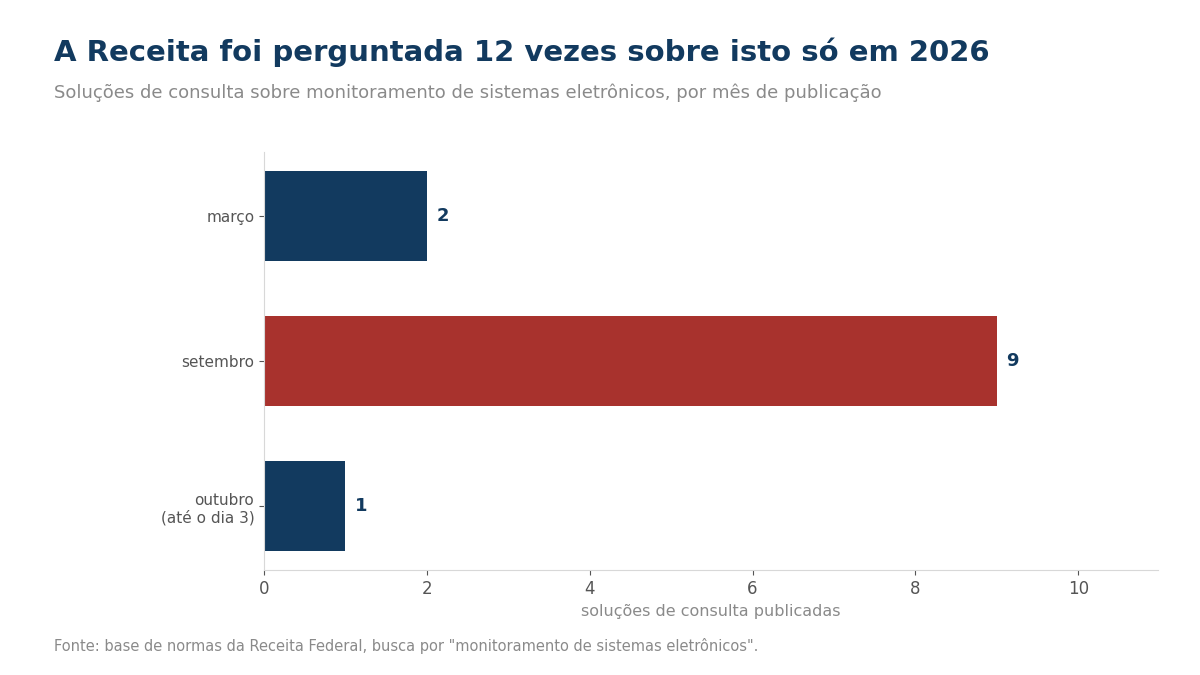
Não é dúvida de um contribuinte isolado. Na base de normas da Receita Federal, a busca por “monitoramento de sistemas eletrônicos” devolve 12 soluções de consulta publicadas só em 2026 — duas em março, nove em setembro e uma em outubro, até o dia 3.
O teste prático: a Polícia Federal regula o que você vende?
O critério da SC nº 176 é operacional, e dá para aplicar sem advogado. A Polícia Federal, que autoriza o funcionamento das empresas do setor, trata “empresas de monitoramento” como categoria própria: no portal da segurança privada há um serviço chamado “Autorização de funcionamento para empresas de monitoramento”, ao lado do de “empresas de serviços de segurança privada”.
Então a pergunta a fazer é simples: para vender isso, eu preciso de autorização da Polícia Federal? Se precisa, é segurança privada — e o inciso I alcança a empresa inteira. Se não precisa, como no caso das vias de trânsito, a atividade segue fora.
Três situações que costumam ser confundidas:
- Monitorar a própria rede (NOC, alarmes de equipamento, links): é operação interna do provedor, não é serviço vendido. Não entra.
- Vender e instalar a câmera, sem monitorar: é venda de equipamento com instalação. O Estatuto fala em monitoramento, não em venda do aparelho.
- Vender o monitoramento — a central que recebe o evento, aciona e responde: é a atividade do art. 5º, VI.
Quem não é alcançado por nada disso
A limitação é importante e tem de vir antes da conclusão: isto só muda algo para quem apura pelo Lucro Real. Quem está no Simples Nacional ou no Lucro Presumido já é cumulativo — pelos incisos III e II do mesmo art. 8º, que nada têm a ver com segurança privada. Para esses, a venda de monitoramento não altera o regime de PIS e Cofins.
O mesmo vale, em sentido inverso, para o provedor no Lucro Real que não vende monitoramento: continua valendo o desenho do inciso VIII, que já tratamos em receita de telecomunicação fica fora do PIS e Cofins não cumulativos.
A leitura: uma decisão comercial virou decisão tributária
O que esse conjunto mostra é que uma escolha de portfólio — acrescentar um pacote de monitoramento ao combo de internet — deixou de ser só comercial. Ela muda a estrutura de apuração de duas contribuições federais sobre toda a empresa, e o efeito não aparece na margem do produto novo: aparece no crédito que se deixa de tomar nos outros.
Dois cuidados práticos. Primeiro, a conta de viabilidade do pacote de monitoramento precisa incluir o crédito perdido no resto da operação, e não só a margem do serviço. Segundo, se o monitoramento já é vendido, a pergunta sobre o regime é de agora: a Lei nº 14.967 produz efeitos desde 2024, e as decisões de setembro de 2026 apenas explicitam a leitura da Receita sobre esse período.
E vale registrar o que a Receita não disse: nenhuma das decisões trata de provedor de internet. Elas respondem a empresas do setor de segurança. A aplicação ao provedor que vende monitoramento é leitura nossa, apoiada no texto dos dois incisos — que fala em “pessoas jurídicas”, sem distinguir qual é a atividade principal de quem as exerce.
Onde conferir
Fontes: Lei nº 14.967, de 9 de setembro de 2024, art. 5º, VI, no texto publicado pelo Planalto; Lei nº 10.637, de 30 de dezembro de 2002, arts. 2º e 8º, incisos I, II, III e VIII; Lei nº 10.833, de 29 de dezembro de 2003, arts. 2º e 10; Lei nº 9.715, de 25 de novembro de 1998, art. 8º, I; Solução de Consulta Cosit nº 189, de 25 de setembro de 2026, e Solução de Consulta Cosit nº 176, de 18 de setembro de 2026, ambas da Coordenação-Geral de Tributação da Receita Federal, publicadas no Diário Oficial da União de 29 de setembro e de 22 de setembro de 2026 — atenção: as páginas do Diário reúnem vários atos e são indexadas pelo primeiro deles; a Solução de Divergência Cosit nº 1, de 17 de outubro de 2025; e o portal de segurança privada da Polícia Federal, na relação de serviços de autorização de funcionamento.
