
A Receita Federal publicou em 16/11/2026, em edição extra do Diário Oficial, a Portaria RFB nº 745, sobre a divulgação pública dos benefícios fiscais de cada empresa, pelo CNPJ. Para o provedor, parte disso já era público desde 2023: a redução de 75% do imposto de renda da Sudam e da Sudene declarada na ECF e a lista das empresas habilitadas no REPNBL-Redes, o regime da banda larga. A nova portaria reúne essas listas, inclui os benefícios declarados mês a mês na Dirbi, com código, tributo e valor, e fixa as regras: dados de 2015 em diante, atualização a cada seis meses e correção a pedido da empresa. A portaria não cria imposto nem obrigação nova.
Atualizado em 18/11/2026. Conferido no texto da Portaria RFB nº 745/2026 no Diário Oficial e nas páginas da Receita sobre a divulgação de 2023, lidos na mesma data.
Neste artigo
- O que a portaria determina
- O que já era público desde 2023
- Onde o provedor pode aparecer
- O que sai em cada lista
- O que conferir agora
- Perguntas frequentes
- Fontes
O que a portaria determina
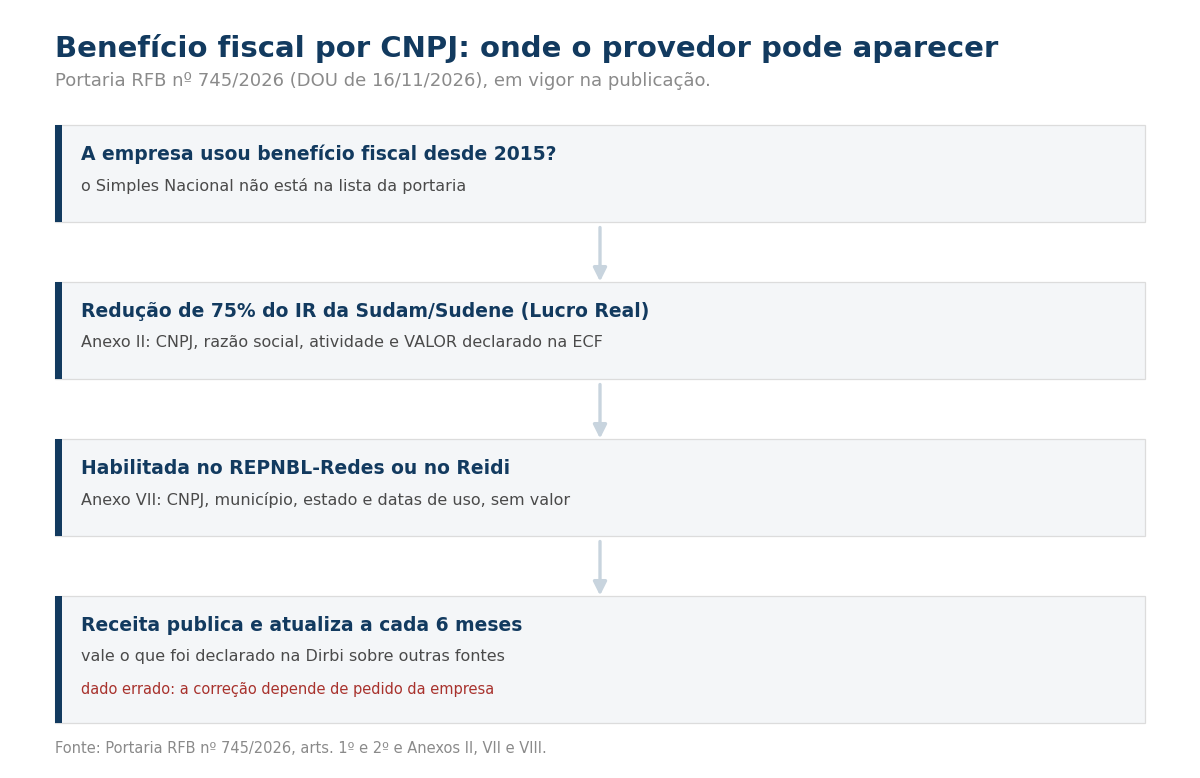
A portaria trata da “transparência ativa” de incentivo, renúncia, benefício ou imunidade tributária de pessoa jurídica (art. 1º). As informações cobrem de 2015 em diante, são atualizadas no máximo a cada seis meses e corrigidas, a pedido do titular, quando estiverem incompletas, inexatas ou desatualizadas (art. 2º). Quando o benefício foi declarado na Dirbi, a declaração mensal de benefícios, vale o que está nela (art. 1º, § 2º). Uma subcomissão interna reavalia a lista a cada seis meses para ampliá-la aos poucos (art. 3º). A portaria vale desde a publicação (art. 6º).
O que já era público desde 2023
Em maio de 2023, a Portaria RFB nº 319 previu cinco conjuntos de dados: benefícios declarados na ECF, empresas imunes e isentas, empresas habilitadas em regimes especiais e dois conjuntos da importação. Segundo a Receita, os três primeiros foram ao ar naquele mês, em planilhas no site do órgão (Receita Federal, 16/05/2023). A Receita também mantém um painel com os valores informados na Dirbi.
A Portaria 745 traz esses cinco conjuntos nos Anexos II, IV, V, VI e VII. A lista dela tem ainda a receita desonerada na EFD-Contribuições (Anexo III, hoje só com o Perse, do setor de eventos) e os benefícios da Dirbi por empresa, mês a mês (Anexo I). Parte dessas regras já valia desde maio de 2026, quando a Portaria RFB nº 688 alterou a 319 para dar prevalência à Dirbi, prever a atualização semestral e incluir a receita desonerada da EFD-Contribuições, como registramos em provedor não é empresa de TI para a Receita.
Onde o provedor pode aparecer
A maior parte da lista é de setores sem ligação com telecomunicação, como cinema, estádios e petróleo. Dois itens tocam o provedor.
Sudam e Sudene. A redução de 75% do imposto de renda sobre o lucro da exploração, para projeto em setor prioritário nessas áreas, está no Anexo II, com o valor declarado na ECF. É benefício de quem apura pelo Lucro Real; explicamos a ECF em ECD em junho, ECF em julho e o Lucro Real obrigatório em acima de R$ 78 milhões.
REPNBL-Redes. O regime da banda larga trata da suspensão de PIS, Cofins e IPI na venda, no mercado interno, de equipamentos novos e materiais de construção para projetos de redes que suportem acesso à internet em banda larga, de empresas habilitadas pela Receita (Lei 12.715/2012, arts. 28 a 33, como descrito no anexo). Ele está no Anexo VII, com o Reidi: saem CNPJ, razão social, atividade, município e estado da matriz e as datas de início e fim do uso, sem valor.
O que sai em cada lista
| Lista da portaria | O que sai publicado | Onde o provedor entra |
|---|---|---|
| Anexo II: benefícios declarados na ECF (já em 2023) | CNPJ, razão social, atividade e valor declarado | Redução de 75% do IR da Sudam/Sudene |
| Anexo VII: habilitadas em regimes especiais (já em 2023) | CNPJ, razão social, atividade, município, estado e datas; sem valor | REPNBL-Redes e Reidi |
| Anexo III: receita desonerada na EFD-Contribuições | CNPJ, razão social, atividade e receita desonerada (não o imposto) | Hoje só o Perse, do setor de eventos |
| Dirbi: benefícios mês a mês | CNPJ, razão social, município, estado, atividade, mês, ano, código, tributo e valor | Benefício que a empresa declarou na Dirbi |
| Regras para todas | De 2015 em diante, atualização a cada 6 meses, correção a pedido | Art. 2º |
O que conferir agora
O Simples Nacional não está entre os benefícios da portaria. O provedor do Lucro Real que usou a redução da Sudam ou da Sudene, ou foi habilitado no REPNBL-Redes ou no Reidi, deve conferir com o contador três pontos: se o que foi declarado na ECF e na Dirbi desde 2015 bate com o que a empresa usou; se as datas de habilitação estão certas; e, havendo erro, juntar a prova, porque a correção depende de pedido da empresa.
A portaria não diz quando sai a primeira lista no formato novo nem por qual canal se pede a correção. Diz só quem corrige (Anexo VIII): a Fiscalização para os Anexos II e III e a área de Cadastros e Benefícios Fiscais para a Dirbi.
Perguntas frequentes
A portaria cria imposto ou obrigação nova?
Não. Ela trata da divulgação de dados que a empresa já declarou ou que a Receita já tem.
O valor do meu benefício vai aparecer?
Depende da lista. Na ECF (Anexo II) e na Dirbi sai o valor. Na EFD-Contribuições sai a receita desonerada, não o imposto. Na lista das habilitadas (Anexo VII), como o REPNBL-Redes, saem só as datas.
E se o dado estiver errado?
A correção é feita a pedido do titular, pela área do Anexo VIII. O canal do pedido não está no texto publicado.
Fontes
Fontes:
- Portaria RFB nº 745, de 28 de outubro de 2026, arts. 1º a 6º e Anexos I a VIII, DOU de 16/11/2026 (edição extra B): in.gov.br
- Receita Federal, 16/05/2023, notícia da Portaria RFB nº 319 e dos cinco conjuntos de dados: gov.br/receitafederal
- Receita Federal, página Benefícios Fiscais (painel da Dirbi e dados abertos): gov.br/receitafederal
- Contábeis e Grupo Fiscoplan, notícias sobre a Portaria 745 (citados pelo nome)
