
A Receita liberou em 17/11/2026 a API do RAD, o Recolhimento como Adquirente. Com ela, a empresa que compra pode gerar um DARF e pagar ela mesma a CBS que está na nota do fornecedor. O pagamento quita o débito do fornecedor e garante o crédito de quem comprou. Para o provedor no regime regular, que compra link, trânsito IP e equipamento, é a forma de não depender do fornecedor para ter o crédito. Em 2026 a conta ainda é de teste; o peso real começa em 2027.
Atualizado em 17/11/2026. Conferido na notícia da Receita, na documentação da API e na Lei Complementar 214/2025, lidas na mesma data.
Neste artigo
- O que a Receita liberou
- Por que isso mexe com o crédito do provedor
- O RAD em uma tabela
- Em 2026 vale pagar?
- O que a Receita ainda não disse
- Perguntas frequentes
- Fontes
O que a Receita liberou
A notícia da Receita descreve três serviços nesta primeira entrega: consultar os recolhimentos de CBS feitos como adquirente, gerar o DARF para recolher a CBS na condição de adquirente e integrar isso aos sistemas da empresa. Segundo a Receita, o adquirente “pode recolher a CBS vinculada a suas aquisições, extinguindo débitos do fornecedor e garantindo, simultaneamente, a apropriação dos créditos correspondentes” (Receita Federal, 17/11/2026).
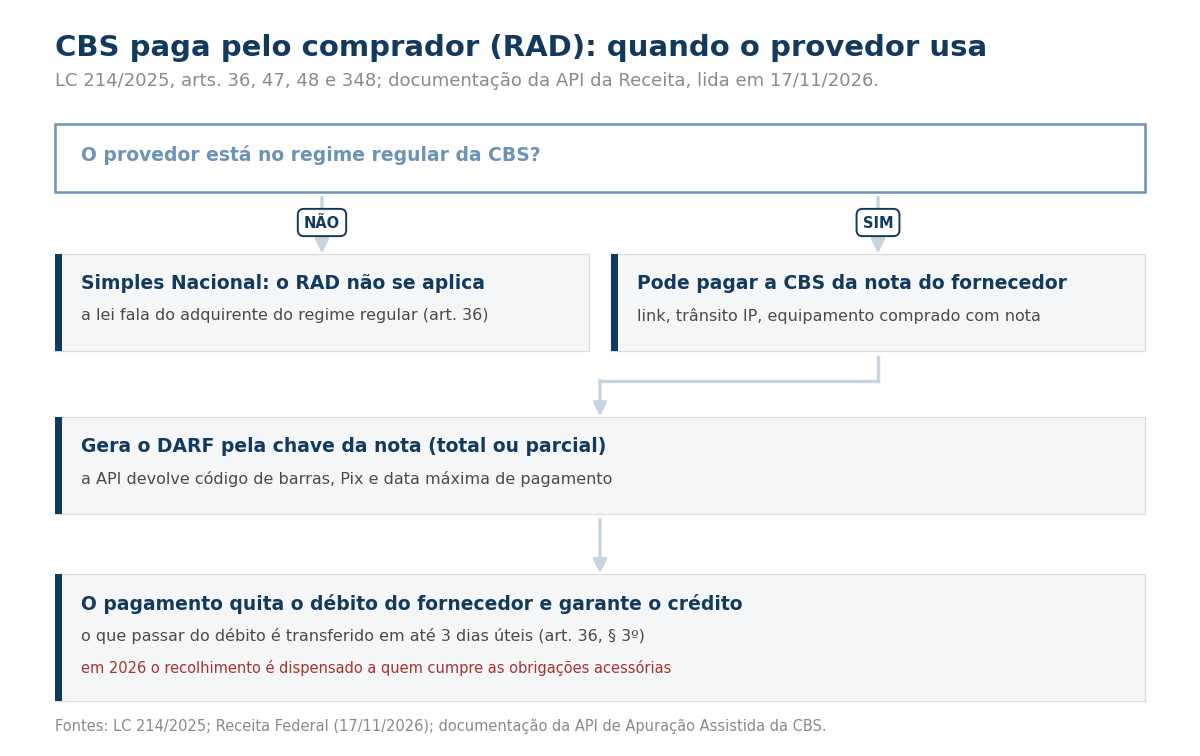
A documentação técnica mostra como funciona na prática. O DARF é pedido pela chave do documento fiscal eletrônico da compra, uma solicitação por nota. Dá para pagar o valor total ou só uma parte. A resposta traz código de barras, chave Pix, link do PDF e a data máxima de pagamento. Se a nota não é da empresa que pediu, a API recusa com o aviso “CNPJ não é o adquirente”. A versão 1.0 desse serviço é de 13/11/2026.
Por que isso mexe com o crédito do provedor
Na reforma, o crédito de CBS e de IBS só nasce quando o débito da operação foi quitado. A Lei Complementar 214 diz que o contribuinte do regime regular pode apropriar o crédito “quando ocorrer a extinção” dos débitos das operações em que é adquirente (art. 47). Em português simples: se o fornecedor não pagou, o provedor não credita. Explicamos essa regra em a Receita monta a sua conta de CBS.
O RAD é uma das cinco formas de quitar o débito previstas na lei (art. 27, inciso IV). Pelo art. 36, o comprador do regime regular pode pagar a CBS e o IBS da operação quando pagou o fornecedor por um meio que não separa o imposto na hora, como faz o split payment, explicado em quem vai separar o seu imposto. O valor pago serve só para quitar o débito daquela operação; o que passar disso é transferido ao contribuinte em até 3 dias úteis (art. 36, § 3º).
Há também o outro lado. Quando o provedor vende para uma empresa do regime regular, como um link dedicado, esse cliente pode pagar a CBS da nota do provedor pelo RAD. A API de pagamentos da Receita mostra ao fornecedor os pagamentos feitos por ele mesmo e os recolhimentos feitos pelos seus clientes.
O RAD em uma tabela
| Ponto | O que diz a fonte | Onde está |
|---|---|---|
| Quem pode usar | O adquirente que é contribuinte do regime regular | LC 214, art. 36 |
| Provedor do Simples Nacional | Fora do RAD como comprador, por não ser do regime regular | LC 214, art. 36 |
| Como se gera | DARF pela chave da nota, total ou parcial, com Pix e código de barras | Documentação da API, versão 1.0 de 13/11/2026 |
| Efeito | Quita o débito do fornecedor e garante o crédito do comprador | Notícia da Receita, 17/11/2026 |
| Valor a mais | Transferido ao contribuinte em até 3 dias úteis | LC 214, art. 36, § 3º, II |
| Limite das consultas | Até 4 chamadas por dia, por serviço de consulta e por credencial | Dúvidas frequentes da API |
| IBS (parte de estados e municípios) | Fora desta entrega: a API é só da CBS | Notícia e documentação da Receita |
Em 2026 vale pagar?
Em 2026 a CBS é de 0,9% (art. 346) e funciona como teste. Quem cumpre as obrigações acessórias está dispensado de recolher (art. 348, § 1º). O que for recolhido é compensado com o PIS e a Cofins do mesmo período (art. 348, inciso I). Por isso, neste ano o RAD serve mais para o sistema de compras e o contador testarem o caminho. A diferença no caixa aparece em 2027, quando a CBS passa a ser cobrada pela alíquota de referência, menos 0,1 ponto percentual (art. 347). O que conta como obrigação acessória em 2026 está em o ano sem multa da CBS.
O que a Receita ainda não disse
A lei dispensa a exigência de quitação para o crédito enquanto nenhuma das duas formas, o split payment ou o recolhimento pelo adquirente, estiver implementada (art. 48). Agora o RAD existe para a CBS. Nem a notícia nem a documentação dizem se isso já encerra a dispensa do art. 48, nem a partir de quando. Também não há, nesta entrega, a parte do IBS. Até sair essa definição, o provedor do regime regular deve guardar a prova de quitação de cada nota de compra relevante: o pagamento do fornecedor ou o DARF do RAD.
Perguntas frequentes
O RAD é obrigatório?
Não. A lei diz que o adquirente “poderá” pagar, e a opção é exercida só pelo próprio pagamento (art. 36, § 1º).
Preciso de programador para usar?
A entrega desta semana é uma API, feita para sistemas de gestão e de compras. Na prática, a pergunta vai para o fornecedor do sistema ou para o contador: o sistema já gera o DARF do RAD pela chave da nota?
O cliente empresa pode pagar a CBS da minha nota?
Pode, se ele for do regime regular. O pagamento quita o seu débito daquela nota, e a Receita mostra esses recolhimentos na consulta de pagamentos.
Fontes
Fontes:
- Receita Federal, 17/11/2026, API para emissão do RAD: gov.br/receitafederal
- Documentação da API de Apuração Assistida da CBS: “Gerar DARF para Recolhimento de CBS como Adquirente” (versão 1.0, 13/11/2026) e “Consultar recolhimentos” (versão 1.3): docs.receitafederal.gov.br
- Dúvidas frequentes da mesma API (limite de consultas e prazo de retorno), lidas em 17/11/2026
- Lei Complementar nº 214/2025, arts. 27, 36, 47, 48, 346, 347 e 348: planalto.gov.br
