
Fora do Simples Nacional, o provedor passa a ter duas entregas anuais que não existiam antes: a ECD, em junho, e a ECF, em julho. Elas costumam ser tratadas como uma coisa só, mas não são — e a segunda depende da primeira de um jeito bem concreto.
Quem entende a ordem em que elas se encaixam evita o aperto de julho.
Neste artigo
- Quem não entrega a ECF
- A ECF se alimenta da ECD
- O que a ECF controla por dentro
- Julho no ano normal — e o que muda em fusão ou encerramento
- Entregou e mesmo assim foi intimado? O período incompleto
- Quem entrega, dito pelo lado positivo
- O que conferir na sua empresa
- Onde conferir
Quem não entrega a ECF
A lista de dispensados é curta, e é por ela que se entende o alcance da obrigação. Segundo o portal do SPED, estão fora:
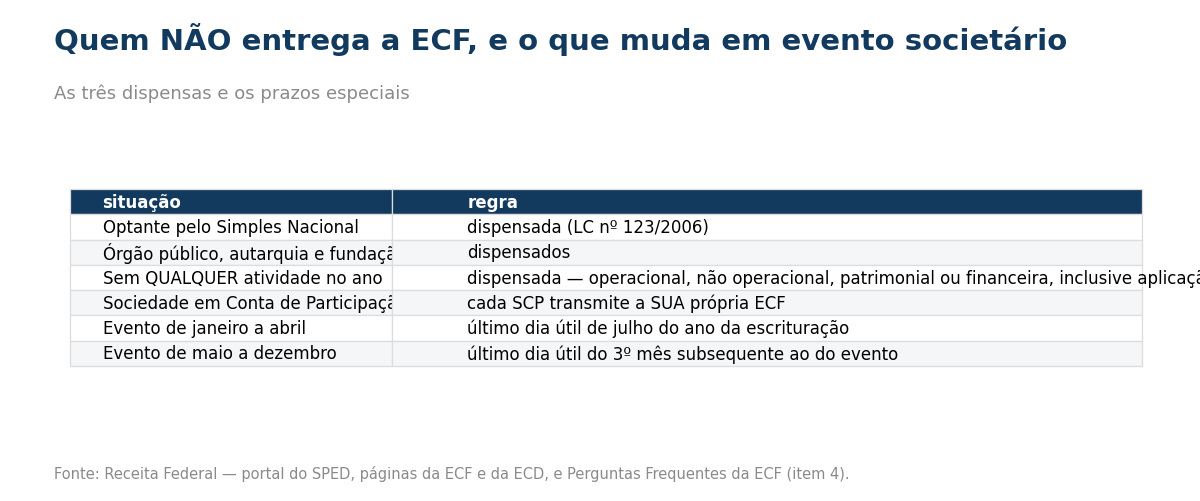
- as optantes pelo Simples Nacional, na forma da Lei Complementar nº 123/2006;
- os órgãos públicos, as autarquias e as fundações públicas;
- as pessoas jurídicas que não tenham efetuado qualquer atividade — operacional, não operacional, patrimonial ou financeira, inclusive aplicação no mercado financeiro — durante todo o ano-calendário.
Para um provedor, a leitura prática é direta: enquanto está no Simples, não entrega. No momento em que sai — por escolha ou por ultrapassar o limite —, entra na obrigação já no ano-calendário correspondente.
Há ainda um detalhe para quem opera com sociedade em conta de participação: cada SCP preenche e transmite a sua própria ECF, usando o CNPJ da sócia ostensiva e o CNPJ de cada SCP.
A ECF se alimenta da ECD
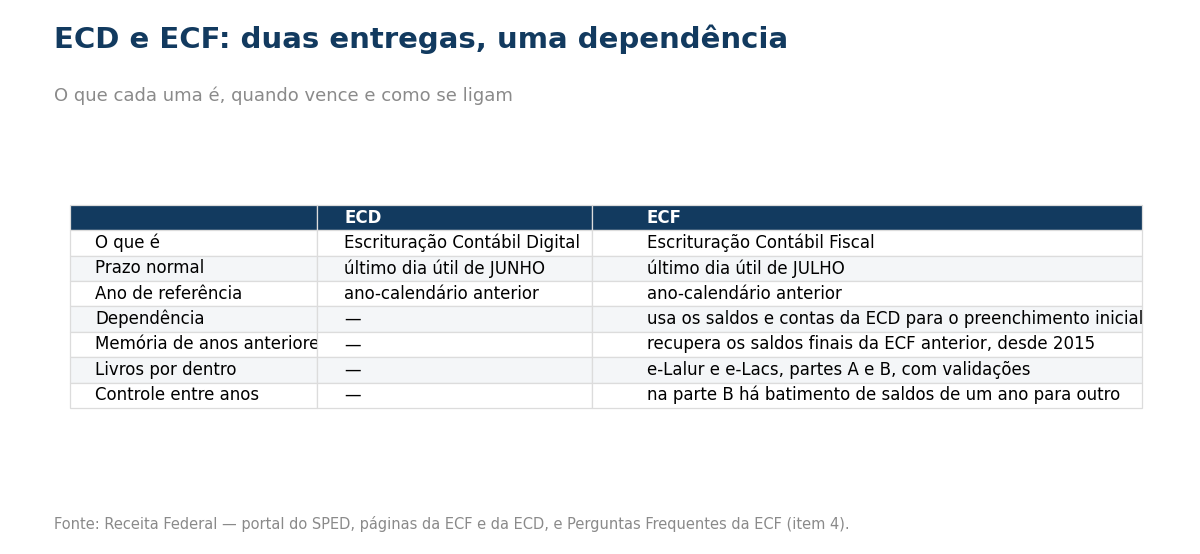
Este é o encaixe que explica a ordem das datas. Para as empresas obrigadas à Escrituração Contábil Digital, a ECF utiliza os saldos e contas da ECD para o preenchimento inicial.
Além disso, a ECF recupera os saldos finais da ECF anterior, a partir do ano-calendário de 2015. Ou seja, cada entrega depende da anterior e da contábil do mesmo ano.
A consequência é prática: uma ECD entregue errada ou em cima do prazo não fica contida em junho. Ela contamina julho.
O que a ECF controla por dentro
A ECF não é só um formulário de números finais. Dentro dela há o preenchimento e o controle, por validações, das partes A e B de dois livros eletrônicos:
- e-Lalur — Livro Eletrônico de Apuração do Lucro Real
- e-Lacs — Livro Eletrônico de Apuração da Base de Cálculo da CSLL
Os saldos informados nesses livros são controlados, e na parte B há batimento de saldos de um ano para outro. É o que torna difícil corrigir um ano isolado sem mexer no seguinte.
Julho no ano normal — e o que muda em fusão ou encerramento
Em situação normal, a data-limite de entrega da ECF é até o último dia útil do mês de julho do ano subsequente ao ano-calendário a que se refere a escrituração.
Em situações especiais — cisão, fusão, incorporação ou extinção — a data muda conforme o mês do evento:
- Evento de janeiro a abril — último dia útil de julho do ano da escrituração.
- Evento de maio a dezembro — último dia útil do terceiro mês subsequente ao do evento.
Vale reter isso antes de fechar qualquer negociação: numa venda ou fusão de provedor, a obrigação acessória tem calendário próprio, diferente do calendário da operação.
O que conferir na sua empresa
- A empresa saiu do Simples neste ano? Se sim, a primeira ECF já se refere ao ano-calendário da saída.
- A ECD de junho está fechada e confirmada? É dela que a ECF puxa o preenchimento inicial.
- Há evento societário previsto? O prazo deixa de ser julho e passa a contar do mês do evento.
- Qual é o regime de apuração? A escolha entre Presumido e Real muda o conteúdo do que se entrega.
Entregou e mesmo assim foi intimado? O período incompleto
Há um erro específico que gera intimação em quem cumpriu o prazo, e a Receita o descreve nas perguntas frequentes da ECF: quando a empresa é intimada a entregar uma ECF já entregue, provavelmente a omissão ocorreu porque o período da escrituração está incompleto.
A explicação é que o período de apuração do IRPJ e da CSLL é anual. Qualquer atividade no ano exige uma ECF cobrindo todo o período anual — e, para empresas constituídas no próprio ano-calendário, a partir da data de constituição, conforme a Instrução Normativa RFB nº 2.004, de 18 de janeiro de 2021, citada pela própria Receita ao responder como resolver pendência por ausência de ECF.
Os exemplos da própria Receita são claros: empresa constituída em 10/10 entrega a ECF daquele ano cobrindo de 10/10 a 31/12. Se a abertura foi em ano anterior, o período começa em 1º de janeiro.
A correção indicada é retificar a ECF com a data inicial coincidindo com a abertura da empresa conforme o cadastro CNPJ, ou com 1º de janeiro. Vale conferir isso antes de responder à intimação — o problema costuma ser de data, não de conteúdo.
Quem entrega, dito pelo lado positivo
As dispensas listadas acima têm um espelho útil. Perguntada diretamente sobre quem está obrigado, a Receita responde: todas as pessoas jurídicas tributadas pelo lucro real, lucro presumido e lucro arbitrado, e todas as imunes e isentas.
Ou seja, fora do Simples e com qualquer atividade no ano, a ECF existe. Imunidade e isenção não dispensam a escrituração — dispensam o tributo, que é outra coisa.
Onde conferir
As dispensas e os prazos acima são os publicados pela Receita. Há hipóteses adicionais e regras de transição que não cabem aqui — antes de montar o calendário do ano, confirme com seu contador o que se aplica à sua empresa.
Fontes: Receita Federal — página da Escrituração Contábil Fiscal no portal do SPED (dispensas, SCP, aproveitamento dos saldos da ECD e controle do e-Lalur e do e-Lacs) e Perguntas Frequentes da ECF, item 4 (data-limite de entrega em situações normais e especiais).