
A Reforma criou uma figura que ainda não está no vocabulário de ninguém: o nanoempreendedor. É a pessoa física que fatura pouco e não é MEI — e que, por regra geral do regulamento, estaria obrigada a se inscrever no CNPJ e a emitir documento fiscal eletrônico.
Um ato conjunto publicado em 29 de agosto de 2026 dispensou as duas obrigações. Para o provedor que contrata instalador, técnico ou prestador pessoa física, isso responde uma pergunta prática: até 2028, esse fornecedor não vai emitir nota.
Neste artigo
- Quem é o nanoempreendedor — e por que não é o MEI
- A regra geral obrigava; o ato conjunto dispensou
- Quem opta pelo regime regular perde a dispensa
- A regra dos 25% para motorista e entregador
- O outro lado: você só é obrigado a exigir nota de quem deve emiti-la
- A leitura: a escolha entre contratar PF e PJ ganhou um critério novo
- Onde conferir
Quem é o nanoempreendedor — e por que não é o MEI
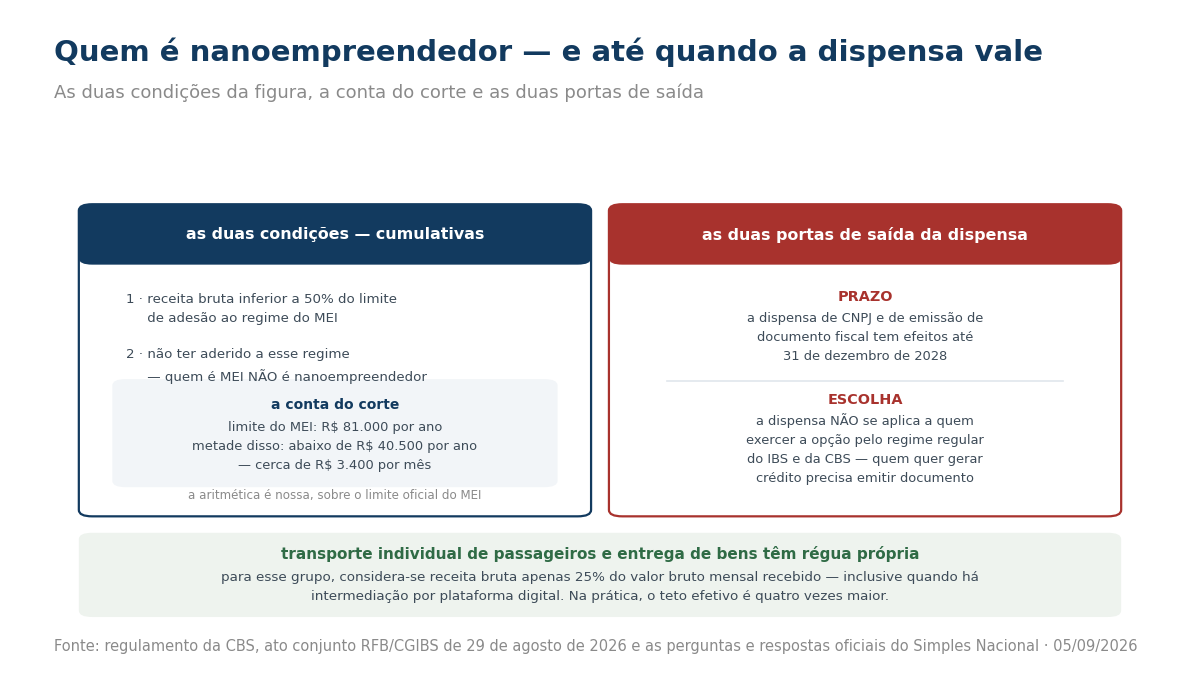
A definição está no regulamento da CBS, na lista de quem não é contribuinte. Nanoempreendedor é a pessoa física que:
- tenha auferido receita bruta inferior a 50% do limite estabelecido para adesão ao regime do MEI; e
- não tenha aderido a esse regime.
São duas condições cumulativas, e a segunda é a que separa as figuras: quem é MEI não é nanoempreendedor. A categoria existe justamente para quem fatura pouco e ficou fora do MEI — decisão que hoje começa no próprio cadastro, já que abrir CNPJ passou a ter um botão que decide o regime.
Sobre o valor, o material oficial de perguntas e respostas do Simples Nacional registra que o empresário individual com receita bruta anual de até R$ 81.000,00 é quem se enquadra no regime do MEI — o mesmo valor do art. 18-A, § 1º, da Lei Complementar nº 123/2006. Feita a conta sobre esse número — e a aritmética é nossa —, o corte do nanoempreendedor fica abaixo de R$ 40.500 por ano, algo como três mil e quatrocentos reais por mês.
É exatamente a faixa do prestador de serviço avulso que o provedor contrata: quem faz instalação esporádica, quem atende um bairro, quem complementa renda com serviço de campo.
A regra geral obrigava; o ato conjunto dispensou
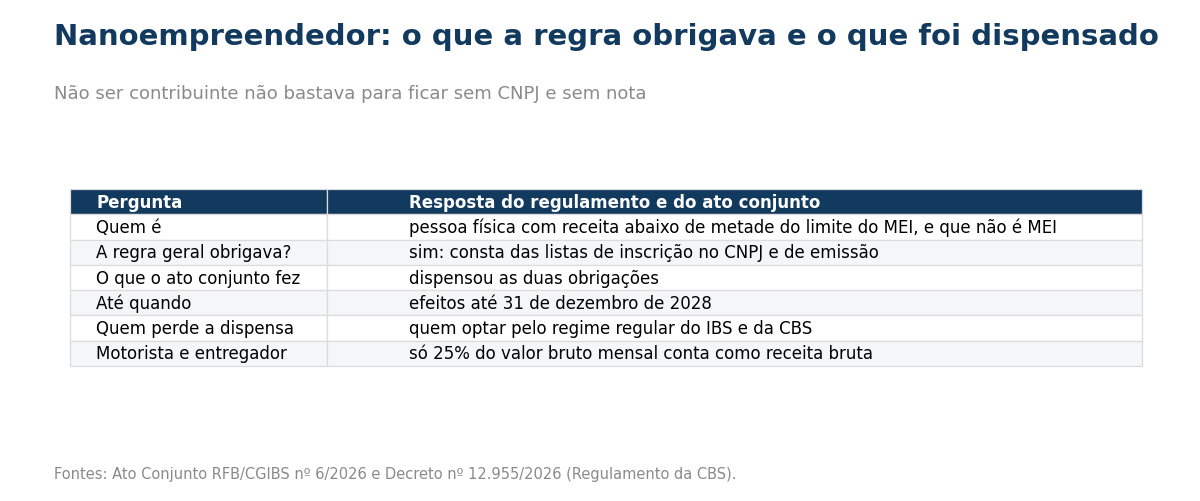
Este é o ponto que a maioria vai ler ao contrário. O regulamento não deixava o nanoempreendedor de fora das obrigações acessórias — pelo contrário, ele aparece nominalmente nas duas listas:
- no artigo que trata do cadastro com identificação única, entre os que devem se inscrever no CNPJ ainda que não optantes pelo regime regular;
- e no artigo segundo o qual a obrigação de emissão de documentos fiscais se aplica inclusive a ele, também ainda que não optante.
Não ser contribuinte, portanto, não bastava para não ter CNPJ nem para não emitir nota. Foi preciso um ato próprio para dispensar, e ele veio: o ato conjunto da Receita Federal e do Comitê Gestor do IBS dispensa o nanoempreendedor da inscrição no CNPJ e da emissão dos documentos fiscais eletrônicos, com efeitos até 31 de dezembro de 2028.
Vale reter a data: a dispensa tem prazo. Não é uma isenção permanente da figura; é uma janela de três anos, contada a partir da entrada em vigor do sistema novo.
Quem opta pelo regime regular perde a dispensa
O parágrafo final do ato fecha a porta do melhor dos dois mundos: a dispensa não se aplica ao nanoempreendedor que exercer a opção pelo regime regular do IBS e da CBS.
Faz sentido econômico. Optar pelo regime regular é entrar no jogo do crédito — e quem quer gerar crédito para o cliente precisa emitir documento. Não dá para escolher o benefício da dispensa e o benefício do crédito ao mesmo tempo.
É a mesma lógica de escolha que aparece do lado das empresas, quando o regime só é reconhecido se a receita estiver faturada de forma individualizada: o benefício vem amarrado à obrigação que o sustenta.
A regra dos 25% para motorista e entregador
Há um detalhe do regulamento que mostra como a régua foi calibrada. Para fins de enquadramento como nanoempreendedor, no caso da pessoa física que presta serviço de transporte privado individual de passageiros ou de entrega de bens — inclusive quando há intermediação por plataformas digitais —, considera-se receita bruta apenas 25% do valor bruto mensal recebido.
Ou seja, para esse grupo o teto efetivo é quatro vezes maior, porque se reconhece que a maior parte do que entra é custo. Não é o caso do técnico de campo, mas ajuda a entender a intenção da figura: alcançar quem tem faturamento baixo de verdade.
O outro lado: você só é obrigado a exigir nota de quem deve emiti-la
O regulamento também impõe um dever ao comprador: os adquirentes e destinatários que se enquadrem na qualificação de sujeito passivo são obrigados a exigir documentos fiscais daqueles que devam emiti-los.
Leia a última parte devagar: daqueles que devam emiti-los. Se o seu prestador está dispensado, não há nota a exigir — e o dever do adquirente não é descumprido por isso.
O que não muda é a necessidade de comprovar a despesa por outros meios e de tratar corretamente as obrigações trabalhistas e previdenciárias da contratação de pessoa física, que são assunto separado e não foram alteradas por esse ato. Se a sua dúvida é sobre tomar crédito de IBS e CBS nessa compra, essa é uma pergunta para o seu contador, e ela depende do regime em que a operação se enquadra.
A leitura: a escolha entre contratar PF e PJ ganhou um critério novo
Esta é a nossa leitura: até aqui, contratar pessoa física ou empresa era uma decisão de custo e de risco trabalhista. A partir de 2027 ela passa a ter também uma consequência documental — e, portanto, fiscal.
De um lado, o prestador dispensado simplifica a vida dele e não entrega documento. Do outro, o provedor perde uma peça de papel que, no desenho novo, é o dado de entrada de todo o sistema — foi o que vimos quando a NFCom entrou no IBS e na CBS: a nota deixou de ser comprovante e virou declaração.
Três consequências práticas:
- Mapeie quem, entre os seus prestadores pessoa física, cabe na faixa. O corte é a metade do limite do MEI, e ele alcança boa parte do serviço de campo avulso.
- A dispensa vale até 31 de dezembro de 2028. É janela, não regra permanente — quem montar processo assumindo que é definitivo vai refazer.
- Se o prestador optar pelo regime regular, ele volta a emitir. Vale conversar com quem é recorrente na sua operação, porque a escolha dele muda o que chega até você.
A pergunta útil para fechar: “quantos dos nossos prestadores pessoa física vão parar de nos entregar qualquer documento fiscal a partir de 2027 — e como a gente vai comprovar essas despesas?”
Onde conferir
O ato citado produz efeitos até 31 de dezembro de 2028 e pode ser alterado antes disso; o regulamento da CBS depende de atos complementares. O enquadramento de cada prestador, a forma de comprovação das despesas e os reflexos trabalhistas e previdenciários da contratação de pessoa física dependem do caso concreto — trate com seu contador e, se houver dúvida sobre vínculo, com advogado.
Fontes: Ato Conjunto RFB/CGIBS nº 6, de 28 de agosto de 2026, publicado no Diário Oficial da União em 29 de agosto de 2026 (art. 1º, que dispõe sobre a dispensa da obrigatoriedade de inscrição no cadastro com identificação única e de emissão dos documentos fiscais eletrônicos de que tratam os arts. 105 e 112 do Decreto nº 12.955, de 29 de abril de 2026, e da Resolução CGIBS nº 6, de 30 de abril de 2026; art. 2º, que dispensa o nanoempreendedor referido no art. 25, caput, inciso IV, daqueles regulamentos das obrigações de inscrição no CNPJ, prevista no art. 105, § 3º, inciso VI, alínea “b”, e de emissão dos documentos fiscais eletrônicos, prevista no art. 115, caput, inciso VI, alínea “b”; o parágrafo único do art. 2º, segundo o qual a dispensa não se aplica ao nanoempreendedor que exercer a opção pelo regime regular do IBS e da CBS, na forma do inciso II do § 1º do art. 26 da Lei Complementar nº 214, de 2025; e o art. 3º, que fixa a produção de efeitos até 31 de dezembro de 2028); o Decreto nº 12.955, de 29 de abril de 2026, que regulamenta a CBS (art. 25, caput, inciso IV, que define o nanoempreendedor como a pessoa física que tenha auferido receita bruta inferior a 50% do limite estabelecido para adesão ao regime do Microempreendedor Individual previsto no art. 18-A, § 1º, da Lei Complementar nº 123, de 2006, e que não tenha aderido a esse regime; o § 14 do mesmo artigo, segundo o qual, para fins de enquadramento como nanoempreendedor, considera-se receita bruta da pessoa física prestadora de serviço de transporte privado individual de passageiros ou de entrega de bens, inclusive com intermediação por plataformas digitais, 25% do valor bruto mensal recebido; o art. 105, que obriga ao registro em cadastro com identificação única mediante inscrição no CNPJ e que relaciona, em seu § 3º, inciso VI, alínea “b”, o nanoempreendedor, ainda que não optante pelo regime regular; o art. 112, § 1º, segundo o qual os adquirentes e destinatários das operações que se enquadrem na qualificação de sujeito passivo são obrigados a exigir documentos fiscais daqueles que devam emiti-los; e o art. 115, caput, inciso VI, alínea “b”, segundo o qual a obrigação de emissão de documentos fiscais se aplica inclusive ao nanoempreendedor, ainda que não optante pelo regime regular); a Lei Complementar nº 123/2006, art. 18-A, § 1º, que fixa o teto do MEI em R$ 81.000,00 (conferido no Planalto em 1º de outubro de 2026); e o documento Perguntas e Respostas do Simples Nacional, publicado no Portal do Simples Nacional na versão disponível até 18 de setembro de 2026, quando foi substituído por um aviso de atualização, quanto ao registro de que o empresário individual com receita bruta anual de até R$ 81.000,00 é o que se enquadra no regime do Microempreendedor Individual — valor sobre o qual fizemos a conta dos 50% citada no texto.
