
O Senado aprovou em 12/11/2026 o texto principal do PLP 299/2026, o projeto de ajuste fiscal, por 45 votos a 31. Para a empresa do Lucro Presumido, o texto dobra o acréscimo sobre os percentuais de presunção do IRPJ e da CSLL: de 10% para 20%, na parcela da receita do ano que passa de R$ 5 milhões. Em serviços em geral, a base dessa parcela sobe de 35,2% para 38,4% da receita. O texto também autoriza o governo a reduzir a compensação de tributos federais. Ainda não é lei: quatro destaques ficaram para 17/11, e depois o projeto vai à Câmara dos Deputados.
Atualizado em 14/11/2026. É projeto em votação, não regra em vigor. Confira com o seu contador antes de mudar o planejamento de 2027.
Neste artigo
- O que o texto aprovado muda no Lucro Presumido
- Os percentuais: lei, hoje e se o projeto passar
- A compensação de tributos que pode ser limitada
- Quando passaria a valer
- Perguntas frequentes
- Onde conferir
O que o texto aprovado muda no Lucro Presumido
A Lei Complementar nº 224/2025 vale desde 1º de janeiro de 2026 no IRPJ e desde 1º de abril de 2026 na CSLL, que respeita o prazo de 90 dias (art. 14). Ela aplica um acréscimo de 10% sobre os percentuais de presunção, só na parte da receita bruta do ano que exceder R$ 5 milhões (art. 4º, § 4º, VII, e § 5º). O substitutivo do relator, senador Eduardo Braga (Parecer nº 221/2026), reescreve o inciso VII e troca 10% por 20%. O limite de R$ 5 milhões, que está no § 5º, não foi mexido.
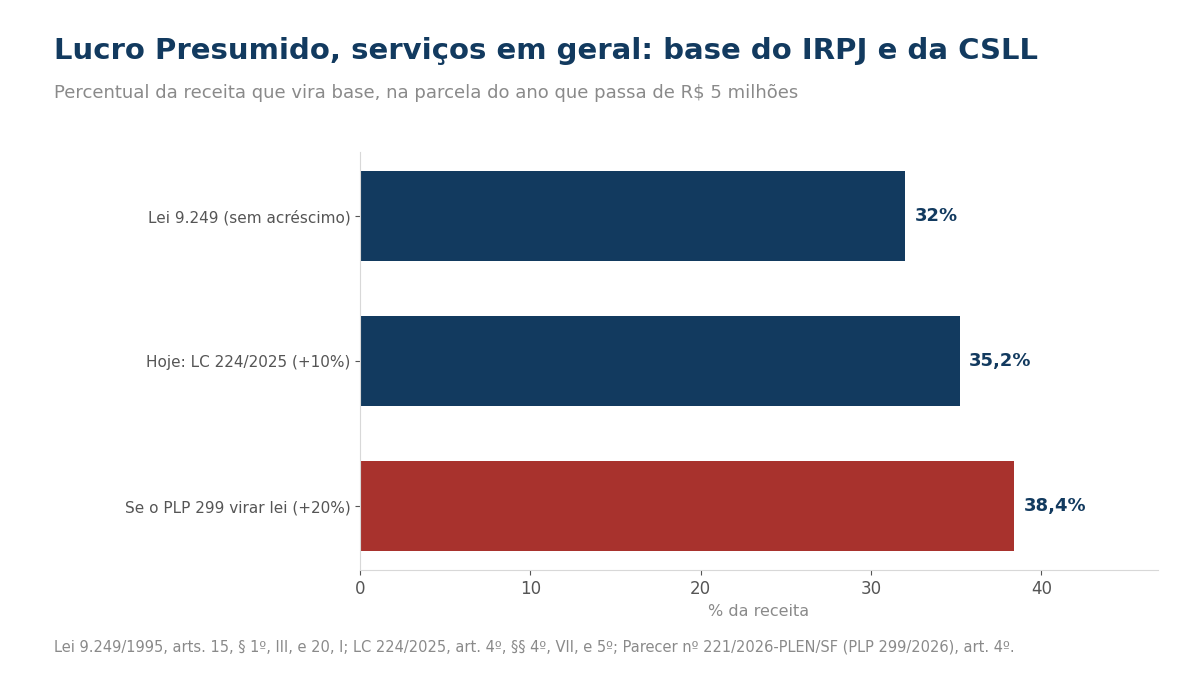
O acréscimo é sobre o percentual, não em pontos. Quem presta serviços em geral tem base de 32% da receita no IRPJ e na CSLL (Lei 9.249/1995, arts. 15, § 1º, III, e 20, I). Hoje essa base vai a 35,2% na parcela acima de R$ 5 milhões; com o projeto, iria a 38,4%. Como funciona o percentual de partida está em o percentual que decide a base do Lucro Presumido, e a regra de 2026 em a presunção que subiu 10% acima de R$ 5 milhões.
Os percentuais: lei, hoje e se o projeto passar
| Atividade (parcela acima de R$ 5 milhões no ano) | Lei 9.249/1995 | Hoje (LC 224/2025, +10%) | Se o PLP 299 virar lei (+20%) |
|---|---|---|---|
| Serviços em geral — IRPJ e CSLL | 32% | 35,2% | 38,4% |
| Comércio e indústria — IRPJ | 8% | 8,8% | 9,6% |
| Comércio e indústria — CSLL | 12% | 13,2% | 14,4% |
Um exemplo com números redondos: uma prestadora de serviços com R$ 8 milhões de receita no ano tem R$ 3 milhões acima do limite. Nessa parcela, a base passa de R$ 1.056.000 (35,2%) para R$ 1.152.000 (38,4%): R$ 96 mil a mais de base. Só no IRPJ, com 15% mais o adicional de 10%, são R$ 24 mil a mais no ano, e a CSLL vem em cima. A conta é nossa, com os percentuais da tabela.
A compensação de tributos que pode ser limitada
O texto acrescenta o art. 6º-F à Lei Complementar nº 200/2023, a do arcabouço fiscal. Ele autoriza o Poder Executivo a reduzir a compensação de débitos de tributos da Receita Federal com créditos de outros tributos do mesmo órgão, a do art. 74 da Lei 9.430/1996. A redução só pode ser usada quando o governo adotar as medidas de contenção do art. 6º-C, e tem teto em valor. Os percentuais serão definidos por ato do Executivo e podem variar conforme o valor ou o tipo de crédito.
O Conselho Federal de Contabilidade e os 27 conselhos regionais pediram ao Senado, por ofício, a retirada desse artigo e do aumento da presunção. Segundo o CFC, o texto não fixa percentual mínimo mensal de compensação nem prazo para usar o crédito inteiro, inclusive o reconhecido em decisão judicial definitiva. O CFC informa que esse dispositivo está entre os destaques de 17/11.
Quando passaria a valer
Pelo art. 15 do substitutivo, a lei entra em vigor na publicação. A parte dos benefícios e da presunção (art. 4º) produz efeitos em dois tempos. Para os tributos sujeitos ao prazo de 90 dias, como a CSLL, vale a partir do primeiro dia do quarto mês depois da publicação. Para os demais, como o IRPJ, a partir de 1º de janeiro de 2027. Quem passa de R$ 5 milhões e está perto de R$ 78 milhões deve olhar também quando o Lucro Real deixa de ser opção. Na saída do lucro para o sócio, a regra de 2026 está em imposto sobre lucros e dividendos em 2026.
Perguntas frequentes
O Lucro Presumido já passou a 20%?
Não. Em 14/11/2026 o PLP 299/2026 teve só o texto principal aprovado no Senado. Faltam os destaques (17/11), a Câmara e a sanção. Hoje vale o acréscimo de 10% da LC 224/2025.
Minha empresa fatura menos de R$ 5 milhões. Muda alguma coisa?
No acréscimo da presunção, não: ele só incide sobre a parcela da receita do ano que passa de R$ 5 milhões (LC 224/2025, art. 4º, § 5º), e o projeto não altera esse limite.
O governo vai poder proibir a compensação de créditos?
O texto autoriza reduzir, não proibir, e só quando o governo adotar as medidas de contenção previstas no próprio projeto. Os percentuais dependerão de ato do Executivo. O dispositivo ainda pode cair na votação dos destaques.
Onde conferir
Fontes: Parecer nº 221/2026-PLEN/SF, do senador Eduardo Braga, com o substitutivo ao PLP 299/2026 (arts. 1º, art. 6º-F da LC 200; 4º e 15), Senado Federal, 12/11/2026; Agência Senado, “Texto principal do ajuste fiscal é aprovado pelo Senado” (12/11/2026); Conselho Federal de Contabilidade, “CFC e Conselhos Regionais se posicionam contra aumento da carga tributária e restrições à compensação de tributos” (13/11/2026); Lei Complementar nº 224/2025, art. 4º, §§ 4º e 5º; Lei nº 9.249/1995, arts. 15 e 20.
- PLP 299/2026 no Senado: senado.leg.br
- Agência Senado: senado.leg.br
- Lei Complementar nº 224/2025: planalto.gov.br
- Lei nº 9.249/1995: planalto.gov.br
