
Há uma armadilha de nome no leiaute da NFCom que derruba emissor bem escrito. A intuição diz que a “NFCom de cofaturamento” é a nota que carrega o item de cofaturamento. É exatamente o contrário — e há uma rejeição para cada metade do engano.
O mesmo vale para o faturamento centralizado. Entender a inversão resolve doze rejeições de uma vez e evita um erro de configuração que só aparece na primeira nota real.
Neste artigo
- O que cada modalidade é, na prática
- Cofaturamento não é cobrança de terceiros
- A inversão: 262, 265, 268 e 277
- O item não pode ser tributado: 266 e 269
- Os CNPJs dizem quem é quem: 267, 274 e 275
- Qual grupo de fatura vai em cada caso: 270, 272 e 273
- As amarras do grupo de cofaturamento: 532, 241, 263 e 278
- A leitura: o prazo de 20 dias é a parte que ninguém configura
- Onde conferir
O que cada modalidade é, na prática
A NFCom prevê três modalidades de faturamento, no campo tpFat: 0 — Normal, 1 — Faturamento Centralizado e 2 — Cofaturamento.
A orientação oficial da autoridade estadual define as duas menos óbvias com precisão, e vale ler devagar:
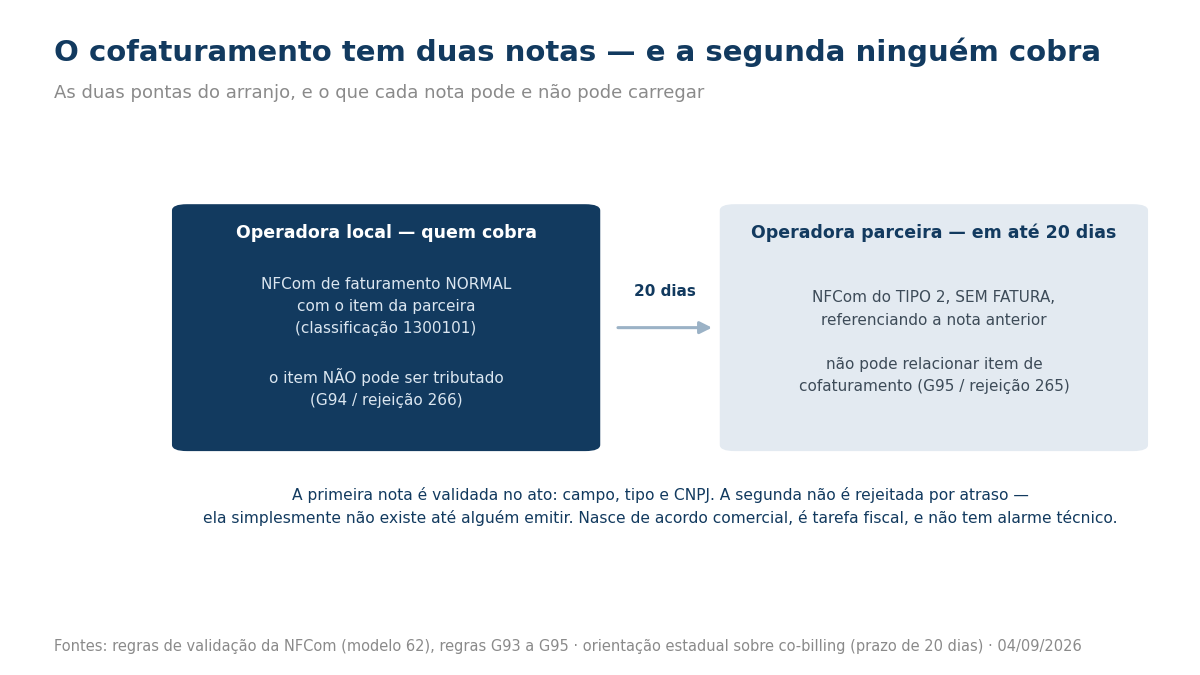
- Cofaturamento (ou co-billing, faturamento conjunto) aplica-se somente a operadoras de telecomunicações. É o modelo em que uma operadora local cobra, na sua própria fatura, serviços de telecomunicações de outra operadora parceira. Quem realiza a cobrança lança o item da parceira com o código de classificação 1300101. Em até 20 dias, a parceira emite uma NFCom do tipo 2, sem fatura, referenciando a nota anterior, para recolher o imposto que lhe é devido.
- Faturamento Centralizado ocorre quando a matriz centraliza a cobrança de suas filiais.
Repare no que essas duas definições já eliminam. Cofaturamento é entre duas empresas diferentes, ambas operadoras. Faturamento centralizado é dentro da mesma empresa, entre matriz e filiais. As regras de validação, como veremos, cobram exatamente isso pelo CNPJ.
Cofaturamento não é cobrança de terceiros
Esta é a confusão mais cara para um provedor, porque parece a mesma coisa e não é.
Quando o provedor coloca na fatura do assinante um serviço prestado por terceiro que não é de telecomunicações — seguro, biblioteca digital, streaming —, isso é cobrança de terceiros, e vai na NFCom com código de classificação do grupo 110. Não é cofaturamento, e usar o código de cofaturamento nesse caso rejeita.
Já tratamos do lado prático disso em aluguel de roteador e streaming na NFCom. O critério que separa os dois é simples e não admite meio-termo: o serviço cobrado é de telecomunicações e o parceiro é operadora? Se não for, não há cofaturamento — há um item de terceiro na fatura.
A inversão: 262, 265, 268 e 277
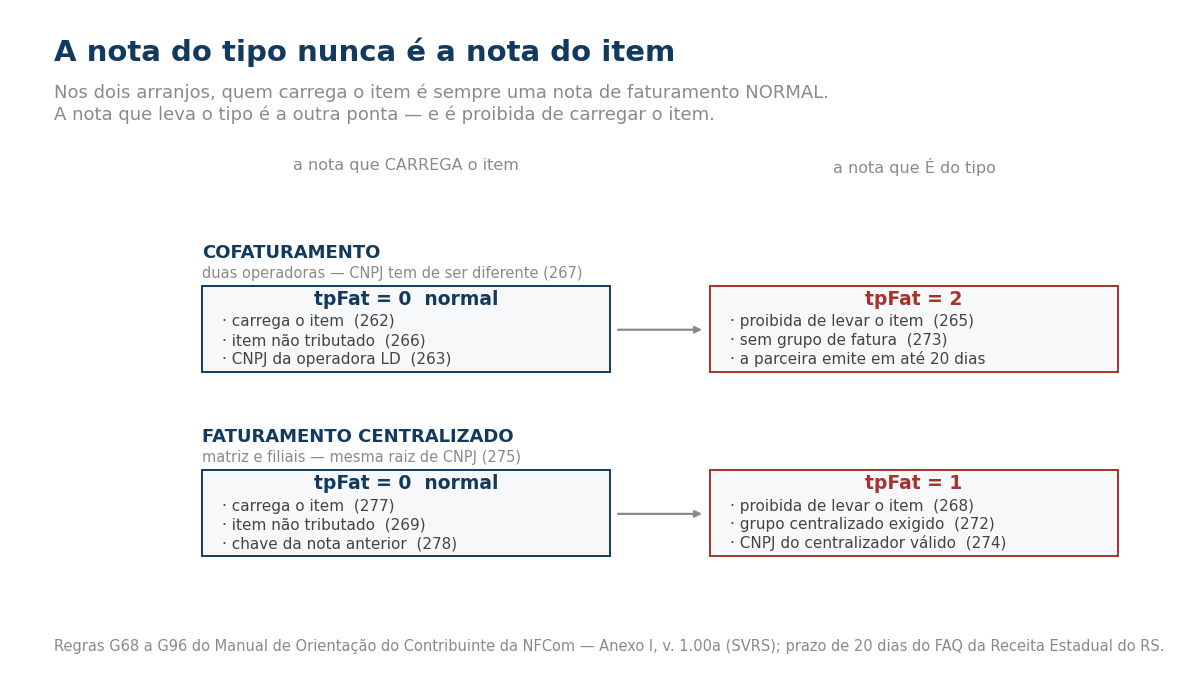
Agora a parte que engana. Quatro regras, lidas juntas, dizem que a nota do tipo nunca é a nota do item:
- G93 (262) — se a NFCom possuir um item com classificação de cofaturamento, a nota deve ser do tipo normal ou substituição.
- G95 (265) — se o tipo de faturamento for 2 (cofaturamento), a nota não poderá relacionar itens com classificação de cofaturamento.
- G88 (277) — se a NFCom possuir item com classificação de faturamento centralizado, ela deve ser do tipo normal ou substituição e ter o tipo de faturamento normal.
- G92 (268) — se o tipo de faturamento for 1 (centralizado), a nota não poderá relacionar itens com classificação de faturamento centralizado.
Traduzindo para o fluxo real do cofaturamento: a nota que carrega o item é a da operadora local, que está cobrando — e ela é uma nota normal. A nota tipo 2 é a da parceira, emitida depois, sem fatura, apenas para recolher o imposto dela. São as duas pontas do mesmo arranjo, nunca o mesmo documento.
O erro clássico de configuração é marcar tpFat=2 na nota que tem o item, por achar que “esta nota é de cofaturamento”. Ela rejeita pela 265. Se o emissor então tirar o item mas mantiver o tipo, rejeita do outro lado. O par de regras fecha os dois caminhos.
O item não pode ser tributado: 266 e 269
Duas regras gêmeas cuidam do imposto no item repassado:
- G94 (266) — o item com classificação de cofaturamento não pode ser tributado.
- G89 (269) — o item com classificação de faturamento centralizado não pode ser tributado.
As duas trazem a mesma observação no manual: utilizar CST 90, sem indicação do destaque de ICMS.
A lógica é coerente com o desenho. Aquele valor não é receita tributável de quem está emitindo a nota — é valor de outra empresa, ou de outro estabelecimento, que será tributado do outro lado do arranjo. Destacar imposto ali cobraria duas vezes o mesmo fato.
Vale notar que isso convive com a validação aritmética normal do item, que continua valendo: o valor do item precisa fechar com quantidade, desconto e despesas acessórias. O item não é tributado, mas continua sendo um item.
Os CNPJs dizem quem é quem: 267, 274 e 275
Aqui as regras confirmam, no dado, o que as definições diziam em palavras:
- G76 (267) — no cofaturamento, o CNPJ do emitente da NFCom da operadora local deve ser diferente do emitente informado na nota da operadora de longa distância. São duas empresas; se o CNPJ é o mesmo, não há parceria nenhuma.
- G81 (274) — no faturamento centralizado, o CNPJ do emitente centralizador é validado (dígito de controle, zeros).
- G82 (275) — e ele deve ser da mesma raiz do CNPJ do emitente da nota. Matriz e filial compartilham o CNPJ-base; empresas diferentes, não.
Essa é a validação que trava uma leitura errada bastante comum: a de que faturamento centralizado serviria para consolidar a cobrança de um cliente com várias unidades. Não serve. A raiz do CNPJ conferida é a do emitente, não a do destinatário. É uma centralização de quem emite, não de quem paga.
Qual grupo de fatura vai em cada caso: 270, 272 e 273
Este trecho merece atenção porque a leitura apressada leva à rejeição:
- G78 (270) — no faturamento normal, o grupo de fatura deve estar preenchido. A exceção é expressa: a regra não se aplica quando informado o indicador de pré-pago ou o indicador de cessão de meios de rede.
- G79 (272) — no faturamento centralizado, o grupo de faturamento centralizado deve estar preenchido, com o CNPJ e a UF do emitente centralizador.
- G80 (273) — na NFCom de ajuste e no cofaturamento, nenhum dos dois grupos deve ser preenchido.
E aqui aparece uma distinção que nenhuma das duas fontes entrega sozinha. A orientação oficial lista, entre as dispensas de ter a fatura na nota, o pré-pago, o cofaturamento, o faturamento centralizado, a NFCom de ajuste e a cessão de meios de rede — dizendo que nesses casos o grupo de fatura não será preenchido. Está correto: já tratamos dessa lista em nenhuma forma de cobrar dispensa a NFCom do mês.
Mas o manual mostra que o faturamento centralizado não fica sem grupo nenhum: ele troca de grupo. Sai o de fatura, entra o de faturamento centralizado — e este é obrigatório. Quem ler apenas a lista de dispensas e emitir uma nota centralizada sem grupo algum toma a rejeição 272.
As amarras do grupo de cofaturamento: 532, 241, 263 e 278
Fechando o conjunto, quatro regras cuidam da coerência entre o grupo, o tipo e a referência:
- G68 (532) — se o tipo de faturamento for diferente de 2, informar o grupo de cofaturamento rejeita. O grupo pertence ao tipo.
- G77 (241) — a NFCom local referenciada pela chave deve ser do tipo normal ou substituição. Coerente com a 262: é a nota que carregava o item.
- G96 (263) — no item de cofaturamento, o CNPJ da operadora de longa distância deve ser informado.
- G90 (278) — no item de faturamento centralizado, deve ser indicada a chave de acesso da NFCom anterior.
Há ainda a G69 (516), que rejeita a NFCom de ajuste que venha com grupo de cofaturamento e chave da nota local — mais uma barreira contra misturar finalidades no mesmo documento.
Atualização de 4 de setembro de 2026: o cofaturamento passou a exigir a mesma unidade federada. A nota técnica da Reforma Tributária criou a regra G70a (223), que rejeita a nota quando a NFCom local referenciada não é da mesma UF da nota de longa distância — a verificação é feita pelos dois primeiros dígitos da chave de acesso, que identificam o estado.
Ou seja: o arranjo entre operadora local e de longa distância deixou de poder atravessar fronteira estadual. Quem tem parceiro em outro estado precisa saber que aquela combinação não passa mais.
A regra tem uma exceção nominal, e ela diz muito sobre o que sobrou de fora: não se aplica ao item de classificação 0600402 — veiculação de publicidade por rádio e TV de recepção livre e gratuita. Faz sentido, porque a veiculação de publicidade em radiodifusão aberta é nacional por natureza, e não cabe na lógica de duas operadoras do mesmo estado.
A leitura: o prazo de 20 dias é a parte que ninguém configura
Esta é a nossa leitura, e ela desloca o problema do emissor para a rotina: o cofaturamento não termina na nota que cobra — ele tem uma contranota com prazo, e o prazo é de 20 dias.
Todas as regras acima o emissor cumpre ou não cumpre no ato: campo preenchido, tipo certo, CNPJ coerente. A validação avisa na hora. Mas a segunda nota — a da parceira, tipo 2, sem fatura, referenciando a anterior — nenhuma validação cobra. Ela não é rejeitada por atraso porque ela sequer é enviada; simplesmente não existe até alguém emitir.
É o tipo de obrigação que some: nasce de um acordo comercial, é executada pelo lado que não fez a cobrança, e não tem alarme técnico. Três perguntas práticas para quem tem parceria de cofaturamento:
- Quem, na sua empresa, sabe que existe uma nota a emitir quando um parceiro cobra por você? A informação chega pelo comercial, mas a tarefa é fiscal.
- O sistema consegue emitir uma nota do tipo 2, sem fatura, referenciando a chave da nota do parceiro? É um caminho diferente do faturamento mensal, e raramente é testado.
- O acordo com o parceiro define quem avisa quem, e em quantos dias? Vinte dias é curto quando a informação depende de conciliação.
E vale a mesma advertência que fizemos ao tratar de FUST, FUNTTEL e retenções na NFCom: o leiaute não é só um formato de arquivo. Ele está descrevendo arranjos comerciais inteiros — e, ao descrevê-los, cria tarefas para quem participa deles.
Onde conferir
As regras e os códigos são da versão 1.00a do manual e podem mudar por nota técnica; os códigos de classificação de item e as orientações de preenchimento podem ter particularidades por unidade federada. O prazo e a mecânica do co-billing decorrem de orientação estadual — confirme as condições no seu estado e no acordo com o parceiro.
Fontes: Nota Técnica 2025.001 da NFCom — Reforma Tributária do Consumo, versão 1.14a, no portal DF-e da SVRS (regra de validação G70a, código 223, que exige que a NFCom local referenciada em prestação de cofaturamento seja da mesma unidade federada da NFCom de longa distância, verificada pelos dois primeiros dígitos da chave de acesso, com exceção para item de cClass 0600402 — veiculação de publicidade por rádio e TV de recepção livre e gratuita); Manual de Orientação do Contribuinte da NFCom — Anexo I, Leiaute e Regras de Validação, versão 1.00a, no portal DF-e da SVRS (campo tpFat com as três modalidades; grupos gCofat, gFat e gFatCentral e seus campos; regras G68, G69, G76, G77, G78, G79, G80, G81, G82, G88, G89, G90, G92, G93, G94, G95 e G96, com os códigos 532, 516, 267, 241, 270, 272, 273, 274, 275, 277, 269, 278, 268, 262, 266, 265 e 263); e Perguntas e Respostas sobre a NFCom — GES Comunicações, Receita Estadual do Rio Grande do Sul (definição de cofaturamento como faturamento conjunto restrito a operadoras, uso do código de classificação 1300101, prazo de até 20 dias para a nota da parceira, distinção em relação à cobrança de terceiros do grupo 110, faturamento centralizado como centralização da cobrança das filiais pela matriz, e a lista de dispensas de fatura na NFCom).
