
Todo provedor conhece o desconforto: a fatura do mês saiu, o imposto foi calculado sobre ela, e uma parte dos assinantes não pagou. O Simples Nacional tem uma saída para isso — o regime de caixa, em que a base de cálculo é a receita recebida, não a faturada.
Ela vem com três amarras que mudam a decisão: a escolha é anual e irretratável, o adiamento tem prazo de validade, e o regime de competência continua valendo para definir a sua faixa.
Atualizado em 13/10/2026: o regime de caixa no Simples vale só até 31 de dezembro de 2026. A partir de 2027, a reforma tributária acaba com essa opção — veja o que muda e o que ainda está em aberto.
Neste artigo
- Atualização: a partir de 2027 o regime de caixa acaba
- Os dois regimes, e o que cada um decide
- A parte contraintuitiva: a faixa continua sendo pela competência
- O adiamento tem prazo: até dezembro do ano seguinte
- Três eventos que antecipam tudo o que ficou para trás
- A escolha é anual e irretratável
- O registro obrigatório dos valores a receber
- A nota não sabe se você recebeu
- A leitura: o caixa adia o imposto, não o cancela
- Onde conferir
Atualização: a partir de 2027 o regime de caixa acaba no Simples
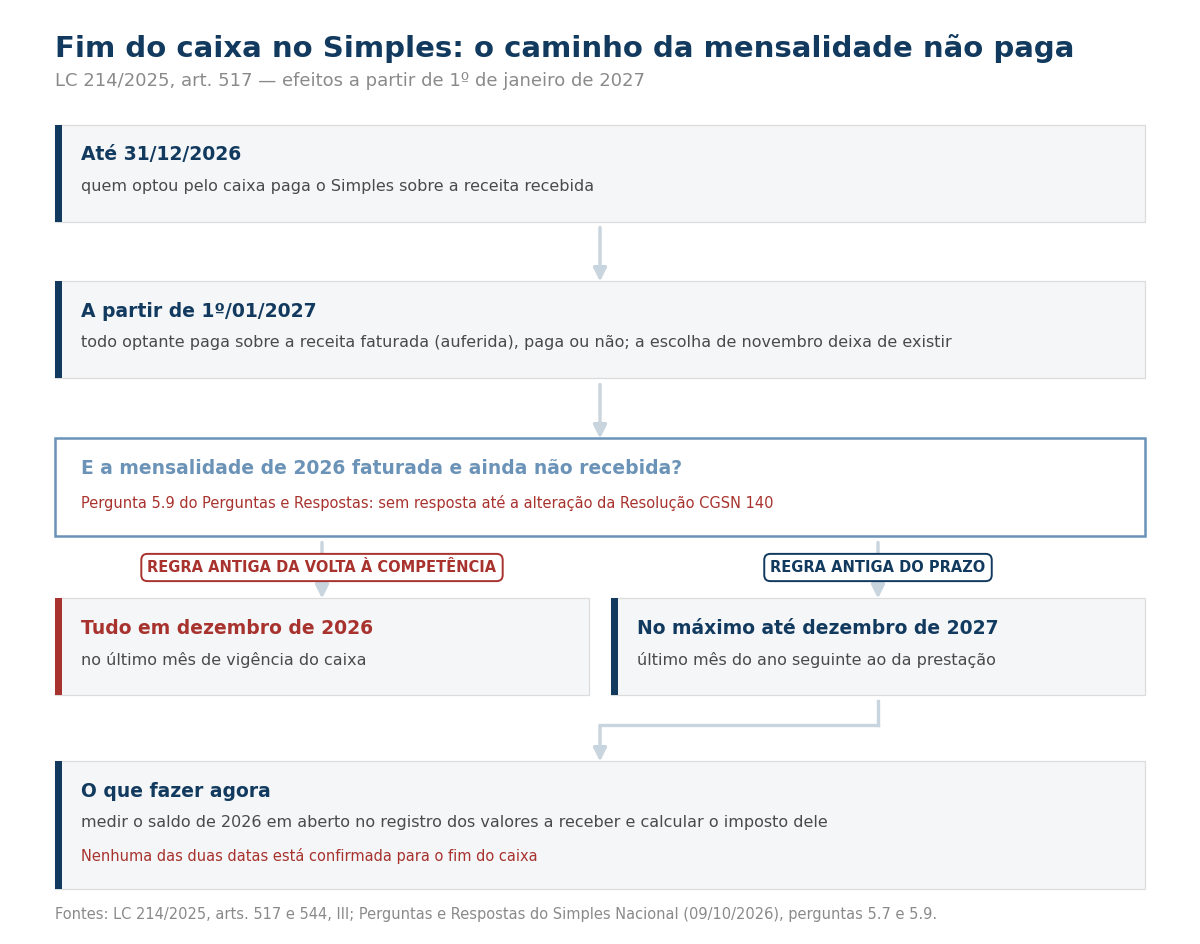
A reforma tributária mudou a regra que este artigo explica. O art. 517 da Lei Complementar nº 214/2025 deu nova redação ao art. 18, § 3º, da LC 123/2006, que passa a dizer apenas: “Sobre a receita bruta auferida no mês incidirá a alíquota efetiva determinada na forma do caput e dos §§ 1º, 1º-A e 2º.” A parte que permitia tributar “sobre a receita recebida no mês” saiu do texto. Pelo art. 544, III, da mesma lei (redação da LC 227/2026), a mudança vale a partir de 1º de janeiro de 2027.
O Comitê Gestor do Simples confirma na resposta oficial: a partir de 1º de janeiro de 2027, as empresas do Simples devem reconhecer suas receitas pelo regime de competência (receita auferida), “não sendo mais permitida a opção pelo regime de caixa” (Perguntas e Respostas do Simples Nacional, pergunta 5.7, versão atualizada parcialmente em 09/10/2026).
Para o provedor, a diferença fica assim:
| Até 31/12/2026 | A partir de 1º/01/2027 | |
|---|---|---|
| Base do imposto do mês | receita recebida (quem optou pelo caixa) ou faturada | receita faturada (auferida), para todos |
| Escolha no cálculo de novembro | sim, para o ano seguinte | não há o que escolher: 2026 é o último ano do caixa |
| Faixa de alíquota e sublimite | pelo faturado | pelo faturado (não muda) |
| Mensalidade não paga pelo assinante | entra na base quando é recebida, ou no prazo-limite | entra na base do mês em que foi faturada, paga ou não |
O que ainda não está escrito: a mensalidade de 2026 que não foi paga
Este é o ponto que decide dinheiro e que nenhum texto oficial resolveu até hoje. Quem está no caixa em 2026 vai chegar a 31 de dezembro com mensalidades faturadas e não recebidas. O que acontece com elas?
Até setembro de 2026, a resposta oficial trazia uma regra para quem volta ao regime de competência: a receita faturada e ainda não recebida entrava na base no último mês de vigência do regime de caixa. Se essa regra for aplicada ao fim do caixa, todo o saldo a receber de 2026 cai na apuração de dezembro de 2026. A outra regra do mesmo conjunto (a parcela não vencida entra até o último mês do ano seguinte ao da prestação) levaria o mesmo saldo, no máximo, até dezembro de 2027.
A versão nova do Perguntas e Respostas tirou essa lista e deixou, no lugar, a pergunta 5.9 — “O que acontece com as receitas de operações realizadas até 31/12/2026 e ainda não recebidas por empresa que utilizava o regime de caixa?” — sem resposta, com o aviso de que ela será atualizada depois da publicação das alterações na Resolução CGSN nº 140/2018. Conferimos em 13/10/2026: a LC 214 e a LC 227 não trazem regra de transição para esse saldo, e a resolução mais recente do Comitê Gestor no Diário Oficial (nº 194, publicada em 28/09/2026) trata de outro assunto.
Nossa leitura: enquanto a regra não sair, o provedor no caixa não deve tratar nenhuma das duas datas como certa. O que dá para fazer agora, sem depender dela:
- tirar do registro obrigatório dos valores a receber o saldo de 2026 em aberto, separado por mês de competência;
- calcular o imposto desse saldo pela alíquota efetiva atual — é o tamanho da conta, seja em dezembro de 2026, seja ao longo de 2027;
- a partir de janeiro de 2027, planejar o caixa sabendo que a inadimplência deixa de adiar imposto: o que foi faturado no mês entra na base do mês.
Outra mudança de 2027 mexe na mesma conta: a faixa do DAS passa a usar a receita dos 12 meses antes do mês anterior ao do cálculo.
Os dois regimes, e o que cada um decide
A resposta oficial é direta: as microempresas e empresas de pequeno porte podem optar, anualmente, pelo regime de reconhecimento de suas receitas — caixa (receita recebida) ou competência (receita auferida).
Mas a opção não troca um regime pelo outro em todos os usos. Ela divide funções:
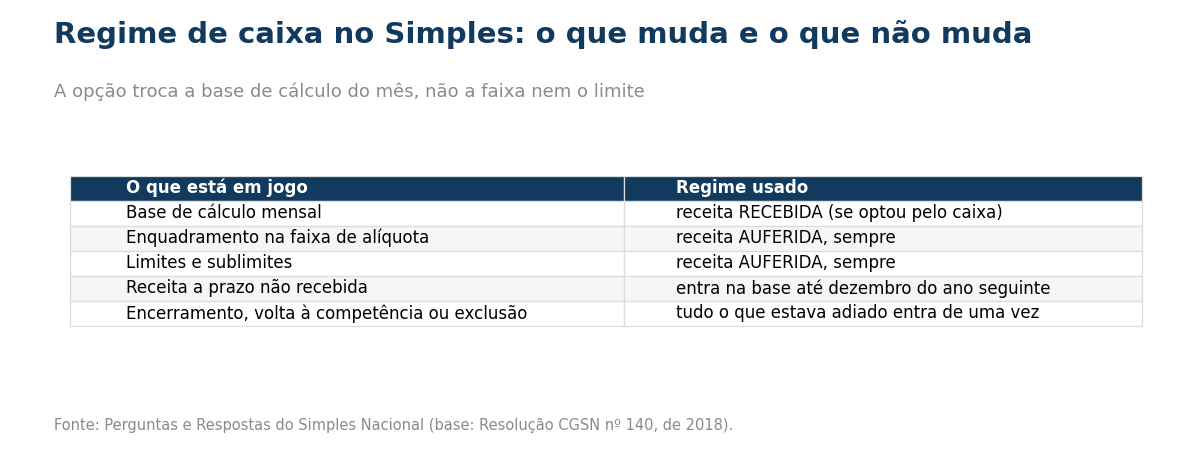
- a receita apurada pelo regime de competência continua sendo usada para os limites e sublimites e para o enquadramento nas faixas de alíquota;
- a receita recebida é usada para determinar a base de cálculo mensal dos valores devidos.
E há a consequência operacional direta: quem opta pelo caixa precisa informar, todo mês, as duas receitas no aplicativo de cálculo — a recebida e a apurada por competência.
A parte contraintuitiva: a faixa continua sendo pela competência
Vale insistir nesse ponto porque ele desfaz a expectativa mais comum.
É natural imaginar que, no regime de caixa, uma empresa com inadimplência alta “cai” para uma faixa menor de alíquota, já que recebeu menos. Não é o que acontece. A faixa e o enquadramento continuam olhando a receita auferida — ou seja, a faturada.
Então o efeito do caixa é sobre quanto se paga naquele mês, não sobre qual percentual se aplica. Quem fatura muito e recebe pouco continua na faixa de quem fatura muito.
Pelo mesmo motivo, o caixa também não protege do sublimite: o valor que decide se a empresa ultrapassou é o auferido. É outra conta, e ela não muda — e ultrapassar o sublimite tem efeito até na nota, porque existe um código de regime só para o excesso.
O adiamento tem prazo: até dezembro do ano seguinte
Aqui está a amarra que mais gente desconhece, e ela é decisiva para quem tem inadimplência crônica:
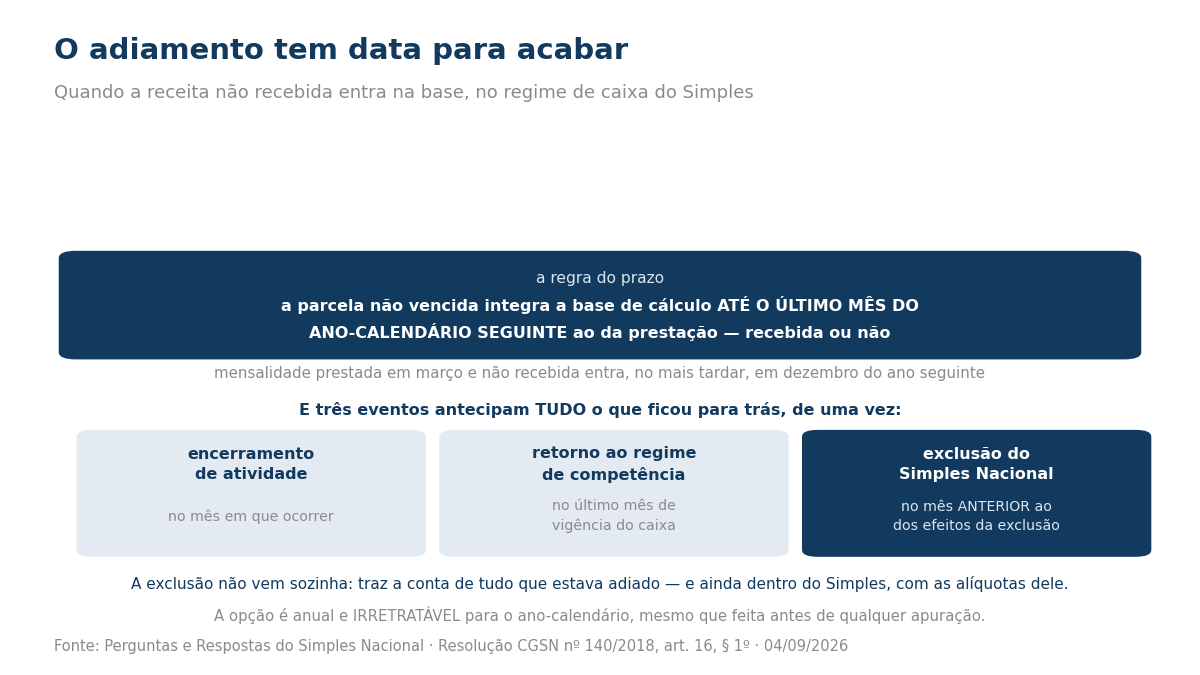
nas prestações de serviços a prazo, a parcela não vencida deverá integrar a base de cálculo até o último mês do ano-calendário subsequente àquele em que ocorreu a prestação.
Traduzindo com um exemplo do nosso setor: a mensalidade prestada em março de um ano e não recebida entra na base, no mais tardar, em dezembro do ano seguinte — recebida ou não.
O regime de caixa, portanto, não é perdão de imposto sobre calote: é adiamento com data-limite. Passado o prazo, aquela receita é tributada de qualquer forma.
Três eventos que antecipam tudo o que ficou para trás
Além do prazo, três situações fazem a receita auferida e ainda não recebida entrar na base de uma vez:
- encerramento de atividade — no mês em que ocorrer;
- retorno ao regime de competência — no último mês de vigência do caixa;
- exclusão do Simples Nacional — no mês anterior ao dos efeitos da exclusão.
A terceira merece atenção de quem tem pendência: a exclusão não vem sozinha. Ela traz junto a conta de tudo que estava adiado, e no mês anterior aos efeitos — ou seja, dentro do Simples, com as alíquotas dele. É mais um motivo para acompanhar de perto o termo de exclusão e seus prazos.
A escolha é anual e irretratável
A opção pelo regime de reconhecimento de receita é irretratável para todo o ano-calendário — e isso está na própria lei: o art. 18, § 3º, da Lei Complementar nº 123/2006, na redação válida até 31/12/2026, permite tributar pela receita recebida no mês, “sendo essa opção irretratável para todo o ano-calendário”. E a resposta oficial fecha a porta com todas as letras: ainda que a opção seja feita antes do início do ano, ou antes de qualquer apuração, não será permitida a alteração. Ao optar, o sistema exibe avisos de que a escolha não poderá ser mudada e exige confirmação.
Quanto ao momento de escolher, o calendário é o seguinte:
- empresa já em atividade e optante: escolhe o regime do ano seguinte no cálculo do período de apuração de novembro;
- empresa aberta em novembro ou em dezembro: no cálculo daquele mês, opta duas vezes — uma para o próprio ano de abertura, outra para o ano seguinte;
- empresa aberta nos demais meses: opta pelo ano corrente no cálculo do mês de abertura, e pelo ano seguinte no cálculo de novembro;
- quem entra no Simples em janeiro: opta no cálculo do período de apuração de janeiro.
Esse calendário valeu até a escolha para 2026. Para 2027 não há escolha: o regime de caixa deixa de existir no Simples (veja a atualização).
O registro obrigatório dos valores a receber
Optar pelo caixa cria uma obrigação acessória própria: manter registro dos valores a receber, no modelo estabelecido em anexo da resolução que rege o Simples Nacional.
Não é o relatório de inadimplência do sistema de gestão: é um registro com modelo definido. Para uma base de milhares de assinantes, é a diferença entre um relatório que já existe e um controle que precisa ser produzido no formato exigido.
Vale dimensionar isso antes de optar. O ganho de caixa pode ser real e o custo de controle também.
A nota não sabe se você recebeu
Do outro lado da mesma operação está o documento fiscal — e ele mede outro evento.
No leiaute da NFCom, o grupo de fatura carrega a competência do faturamento e a data de vencimento, além de dados de cobrança como linha digitável e código de débito automático. Não há campo de data de pagamento. A nota registra o que foi faturado e quando vence, não o que entrou.
É coerente com a regra de emissão, que independe da forma de cobrança — já mostramos que plano anual, carnê ou cartão não dispensam a NFCom do mês.
Resultado: no regime de caixa, as notas do mês e a base de cálculo do mês deixam de bater por construção. Não é erro — é o desenho. Mas significa que a conciliação entre faturamento e recebimento passa a ser insumo fiscal, e não apenas financeiro.
A leitura: o caixa adia o imposto, não o cancela
Esta é a nossa leitura: o regime de caixa resolve um problema de fluxo, não de carga — e quem o escolhe esperando pagar menos sobre o que nunca vai receber escolheu pelo motivo errado.
A carga continua a mesma: a faixa é definida pelo faturado, e a receita não recebida entra na base até dezembro do ano seguinte de qualquer maneira. O que muda é quando o dinheiro sai — e, para quem opera com margem apertada, isso não é pouco.
Três consequências práticas:
- A decisão de novembro acabou. Até 2026 ela valia o ano inteiro e não tinha correção. Para 2027 não há escolha: todo optante do Simples passa ao regime de competência.
- Inadimplência antiga vira imposto de qualquer jeito. O provedor que não cobra e não baixa acaba pagando pelo que não entrou — só que mais tarde, e possivelmente junto com outros vencimentos.
- Sair do Simples cobra o adiado. Encerramento, volta à competência ou exclusão antecipam tudo. Quem está perto de qualquer um desses eventos precisa somar essa conta antes.
A pergunta útil para fechar mudou: “quanto temos faturado em 2026 e ainda não recebido — e estamos prontos para pagar o imposto sobre esse saldo, seja em dezembro de 2026, seja ao longo de 2027?”
Onde conferir
As informações são as publicadas na data desta apuração; regras e prazos mudam. A escolha entre caixa e competência tem efeitos que dependem da situação de cada empresa e é irretratável para o ano-calendário — trate com seu contador antes de optar, e confirme a base normativa vigente.
Fontes: Lei Complementar nº 214/2025, art. 517 (nova redação do art. 18, § 3º, da LC 123, sem a opção pela receita recebida) e art. 544, III, na redação da LC 227/2026 (efeitos a partir de 1º de janeiro de 2027), conferidos no Planalto em 13 de outubro de 2026; Perguntas e Respostas do Simples Nacional, versão atualizada parcialmente em 09/10/2026, perguntas 5.7 (fim da opção pelo caixa a partir de 2027), 5.8 e 5.10 (mantidas como registro histórico) e 5.9 (receitas de 2026 não recebidas: resposta pendente da alteração da Resolução CGSN nº 140/2018); Diário Oficial da União, busca por “Comitê Gestor do Simples Nacional” em 13 de outubro de 2026 (última resolução: CGSN nº 194/2026, sobre outro tema); Lei Complementar nº 123/2006, art. 18, § 3º (opção pela receita recebida, irretratável para o ano-calendário) (conferido no Planalto em 1º de outubro de 2026); e Perguntas e Respostas do Simples Nacional, publicado no Portal do Simples Nacional na versão disponível até 18 de setembro de 2026 — o documento saiu do ar para atualização e voltou em 09/10/2026 com as respostas sobre o regime de caixa reescritas (resposta sobre a possibilidade de adoção do regime de caixa, com base nos arts. 16 a 20, 77 e 78 da Resolução CGSN nº 140, de 2018: opção anual entre regime de caixa, pela receita recebida, e regime de competência, pela receita auferida; manutenção do regime de competência para determinação dos limites e sublimites e para o enquadramento nas faixas de alíquota, cabendo à receita recebida a determinação da base de cálculo mensal; obrigação de manter registro dos valores a receber conforme o modelo do Anexo IX da mesma resolução; regra de que, nas prestações de serviços e operações a prazo, a parcela não vencida integra a base de cálculo até o último mês do ano-calendário subsequente ao da prestação; hipóteses em que a receita auferida e ainda não recebida integra a base — encerramento de atividade no mês do evento, retorno ao regime de competência no último mês de vigência do caixa e exclusão do Simples Nacional no mês anterior ao dos efeitos; e a nota de que os optantes pelo caixa devem informar mensalmente, além da receita recebida, a receita apurada por competência; a resposta sobre a periodicidade da opção, que deve ser feita anualmente em aplicativo do portal, com o calendário por situação da empresa — no cálculo do período de apuração de novembro para o ano seguinte, com dupla opção para empresas abertas em novembro e dezembro e opção em janeiro para quem passa a ser optante nesse mês; e a resposta sobre a impossibilidade de alteração, que registra a irretratabilidade da opção para o ano-calendário, com base no art. 16, § 1º, da Resolução CGSN nº 140, de 2018, e a exibição de mensagens de alerta exigindo confirmação); e o Manual de Orientação do Contribuinte da NFCom — Anexo I, Leiaute e Regras de Validação, versão 1.00a, no portal DF-e da SVRS (grupo de informações de controle da fatura, com o ano e mês de referência do faturamento, a data de vencimento da fatura e os dados de cobrança, entre eles a linha digitável do código de barras e o código de autorização de débito em conta).
