
Nem tudo que entra na conta do provedor é receita bruta para o Simples Nacional. Duas cobranças muito comuns no setor ficam fora da base de cálculo — e outras duas, que parecem estar fora, entram.
As respostas estão no documento oficial de perguntas e respostas do regime, cada uma com o dispositivo que a sustenta. O documento saiu do ar em 18 de setembro de 2026, mas os dispositivos continuam valendo: a definição de receita bruta é a do art. 3º, § 1º, da Lei Complementar nº 123/2006 — que inclui “as demais receitas da atividade ou objeto principal”, e é essa qualificação — da atividade ou objeto principal — que deixa de fora o que compensa um atraso. Vale conhecer as quatro, porque três delas aparecem todo mês numa base de assinantes.
Neste artigo
- Fora: juros e multa por atraso
- Fora: multa por rescisão — com uma ressalva
- Fora: a venda do equipamento usado
- Dentro: o custo do financiamento
- Dentro: permuta, troca e compensação de créditos
- Quando a receita é reconhecida — inclusive no caixa
- Por que a nota não ajuda a separar isso
- A leitura: a régua é a contraprestação
- Onde conferir
Fora: juros e multa por atraso
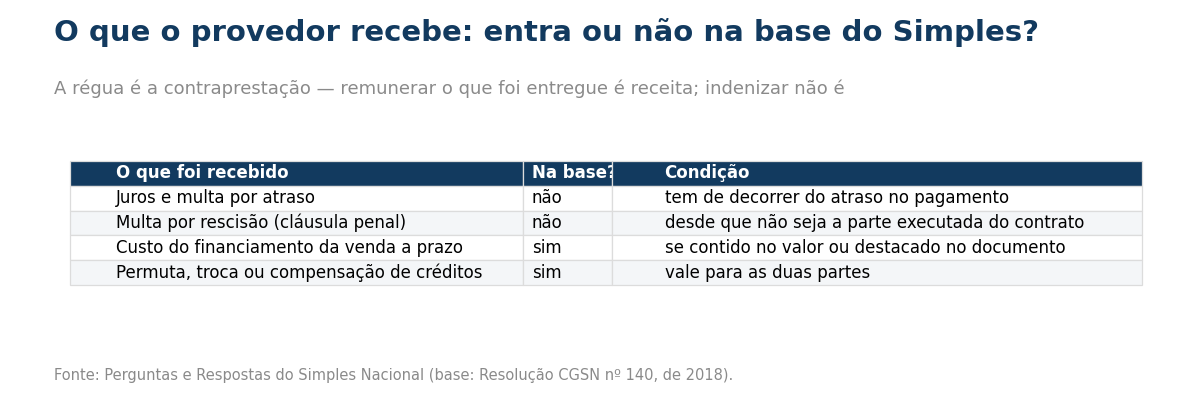
A resposta é curta e categórica: os juros moratórios, as multas e quaisquer outros encargos auferidos em decorrência do atraso no pagamento não compõem a base de cálculo do Simples Nacional.
Para o provedor, isso alcança a situação mais banal do mês: o assinante paga a mensalidade com dez dias de atraso e o boleto vem com acréscimo. A mensalidade é receita; o acréscimo pelo atraso, não.
Repare que a exclusão é ampla — “quaisquer outros encargos” —, mas o gatilho é estreito: tem de decorrer do atraso no pagamento. Encargo cobrado por outro motivo não está aí.
Fora: multa por rescisão — com uma ressalva
A segunda exclusão interessa a quem trabalha com fidelidade: os valores recebidos a título de cláusula penal — multa ou indenização por rescisão contratual — não se enquadram no conceito de receita bruta para fins do Simples Nacional.
A ressalva vem colada, e é ela que exige atenção: desde que não correspondam à parte executada do contrato.
O próprio documento explica com um exemplo de outro setor: a empresa contratada para construir uma casa tem o contrato rescindido; a multa e a indenização ficam fora da base, mas o valor correspondente à parte construída e entregue é tributado normalmente.
Traduzindo o critério: o que remunera serviço prestado é receita; o que indeniza o rompimento não é. Se a cobrança de rescisão de um contrato específico se enquadra como cláusula penal, e o que dela corresponde a serviço já prestado, é análise do contrato — assunto para o seu contador, não para uma regra geral.
Atualização. Uma solução de consulta de abril de 2026, vinculada a entendimento da coordenação-geral de tributação, repete o mesmo critério e acrescenta um segundo efeito: esses valores, além de não comporem a receita bruta do optante, “tampouco ensejam retenção de imposto de renda na fonte”. Ou seja, quem paga não retém — e quem recebe não deve procurar essa retenção no comprovante.
Fora: a venda do equipamento usado — com trava de treze meses
Há uma quinta situação, que não estava na primeira versão deste texto e é rotina de quem renova parque: a venda de bens do ativo imobilizado não integra a base de cálculo do Simples Nacional.
O documento oficial define o que conta como imobilizado para essa finalidade, e o requisito de tempo é a parte que costuma passar batido. São os ativos tangíveis:
- disponibilizados para uso na produção ou fornecimento de bens ou serviços, para locação por outros, para investimento ou para fins administrativos; e
- cuja desincorporação ocorra somente a partir do décimo terceiro mês contado da respectiva entrada.
A trava é o segundo item: equipamento comprado e revendido antes de completar treze meses não se qualifica — e a venda entra na base. E note que o primeiro item inclui o bem destinado à locação por outros, que é a situação do equipamento alugado ao assinante.
Dentro: o custo do financiamento
Agora o outro lado, e ele contrasta com o primeiro item de propósito.
Nas vendas a prazo financiadas, o custo do financiamento integra a base de cálculo — com uma condição: se estiver contido no valor dos bens ou serviços ou destacado no documento fiscal.
A diferença em relação aos juros de atraso é o momento e a causa. Juros de mora nascem do descumprimento do prazo; custo de financiamento nasce da própria condição de venda — é parte do preço de vender parcelado, e por isso integra a receita.
Para o provedor que parcela instalação ou equipamento, essa distinção decide o tratamento de cada linha da cobrança — e vale lembrar que nem tudo que aparece na fatura pertence ao mesmo documento fiscal.
Dentro: permuta, troca e compensação de créditos
Esta é a que mais surpreende, e o texto é abrangente: o adimplemento das obrigações comerciais por meio de troca de mercadorias, prestação de serviços, compensação de créditos ou qualquer outra forma de contraprestação não desnatura a configuração de receita bruta tributável.
Ou seja: receber sem dinheiro continua sendo receber. O link cedido em troca de publicidade, o serviço prestado em troca de outro serviço, o acerto de contas com um parceiro por compensação — tudo isso é receita bruta para as duas partes envolvidas.
É um arranjo comum no setor, especialmente entre provedor e emissora local, provedor e empresa de eventos, provedor e prestador de infraestrutura. Se o combinado não passa pelo caixa, ele ainda passa pela base de cálculo.
Quando a receita é reconhecida — inclusive no caixa
Fecha o conjunto a regra do momento, que vale para tudo o que ficou “dentro”:
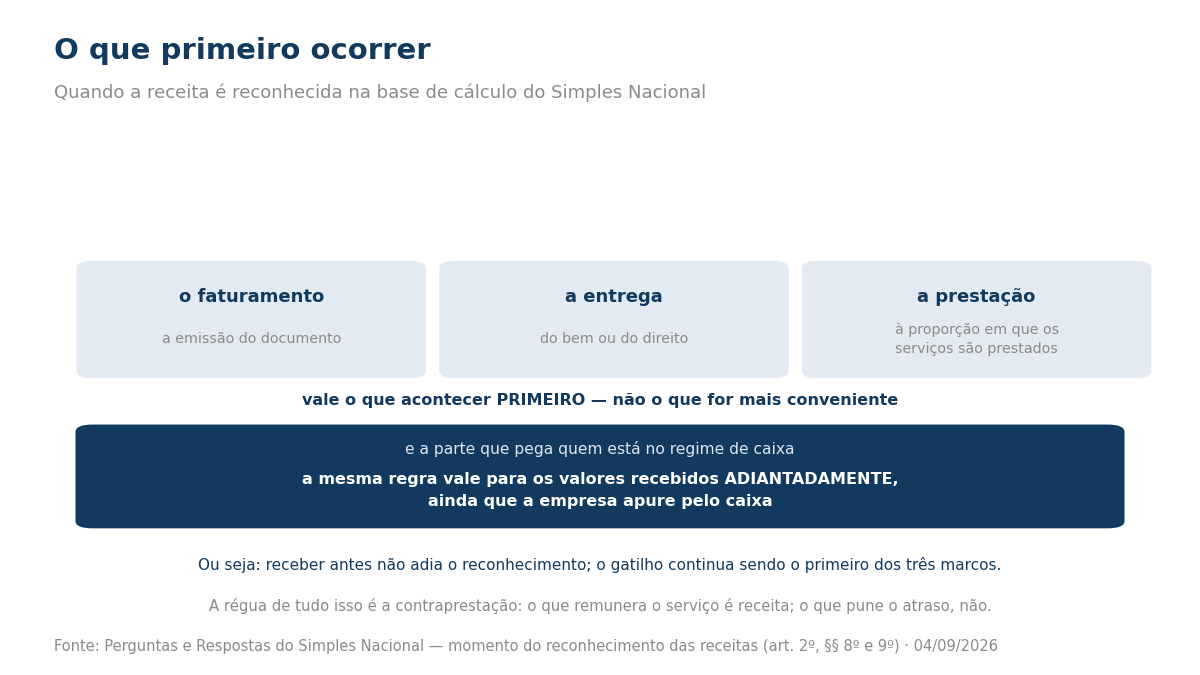
as receitas devem ser reconhecidas quando do faturamento, da entrega do bem ou à proporção em que os serviços são efetivamente prestados — o que primeiro ocorrer.
E o documento acrescenta uma frase que resolve muita dúvida: essa orientação também vale para valores recebidos adiantadamente, ainda que no regime de caixa.
Isso completa o quadro que descrevemos ao tratar do regime de caixa, que adia o imposto mas não perdoa o calote: o caixa muda a base para o que foi recebido, mas não transforma adiantamento em receita futura. Quem recebe doze meses à vista não empurra o reconhecimento para o fim do contrato.
Por que a nota não ajuda a separar isso
Um detalhe operacional torna essa separação mais difícil do que parece: a nota não carrega esses valores em campo próprio.
No leiaute da NFCom, o grupo de controle da fatura tem competência, data de vencimento, período de uso e dados de cobrança — linha digitável, débito em conta, endereço de correspondência. Já tratamos disso ao mostrar que juros e multa de atraso não têm campo na NFCom.
A consequência prática é direta: a segregação entre o que é receita e o que não é acontece no sistema de cobrança, não no documento fiscal. Quem contar receita somando notas erra para um lado; quem contar somando recebimentos no banco erra para o outro.
A leitura: a régua é a contraprestação
Esta é a nossa leitura, e ela organiza as quatro respostas numa frase: é receita o que remunera o que você entregou; não é receita o que compensa o que deu errado.
Juros de atraso e multa de rescisão punem ou indenizam — ficam fora. Custo de financiamento e permuta remuneram o fornecimento, em dinheiro ou não — ficam dentro. E a ressalva da parte executada existe exatamente para impedir que uma rescisão sirva de embalagem para o que já foi prestado.
Três consequências práticas:
- O relatório de recebimentos não é o relatório de receita. Se o sistema de cobrança não separa mensalidade de acréscimo por atraso, alguém está declarando a mais — e pagando por isso.
- Multa de fidelidade merece leitura do contrato, não regra de bolso. A exclusão existe, mas com a ressalva da parte executada. É decisão de contrato, com o contador.
- Troca não é favor. Acordo sem dinheiro entre empresas gera receita para os dois lados. Vale documentar valor, para não descobrir isso numa fiscalização.
A pergunta útil para fechar: “o nosso relatório mensal separa mensalidade, acréscimo por atraso e multa de rescisão — ou entrega tudo somado para a apuração?”
Onde conferir
As informações são as publicadas na data desta apuração; regras e interpretações mudam. O enquadramento de uma cobrança específica como cláusula penal, custo de financiamento ou parte executada do contrato depende do contrato e da situação da empresa — trate com seu contador antes de excluir qualquer valor da base de cálculo.
Fontes: Lei Complementar nº 123/2006, art. 3º, § 1º (receita bruta, na redação dada pela LC nº 214/2025, vigente desde 1º de janeiro de 2025) (conferido no Planalto em 1º de outubro de 2026); e Perguntas e Respostas do Simples Nacional, publicado no Portal do Simples Nacional na versão disponível até 18 de setembro de 2026, quando foi substituído por um aviso de atualização (resposta de que os juros moratórios, multas e quaisquer outros encargos auferidos em decorrência do atraso no pagamento de vendas a prazo, operações ou prestações não compõem a base de cálculo do Simples Nacional, com base no art. 2º, § 5º, inciso II, da Resolução CGSN nº 140, de 2018; resposta de que o custo do financiamento nas vendas a prazo integra a base de cálculo se estiver contido no valor dos bens ou serviços ou destacado no documento fiscal, com base no art. 2º, § 4º, inciso I, da mesma resolução; resposta de que os valores recebidos a título de cláusula penal — multa ou indenização por rescisão contratual — não se enquadram no conceito de receita bruta, desde que não correspondam à parte executada do contrato, com o exemplo da obra rescindida em que a parte construída e entregue é tributada normalmente, com base no art. 2º, § 5º, inciso V; resposta de que o adimplemento de obrigações comerciais por meio de troca de mercadorias, prestação de serviços, compensação de créditos ou qualquer outra forma de contraprestação não desnatura a configuração de receita bruta tributável para as partes envolvidas, com base no art. 2º, § 7º; e resposta sobre o momento do reconhecimento das receitas — quando do faturamento, da entrega do bem ou do direito ou à proporção em que os serviços são efetivamente prestados, o que primeiro ocorrer, orientação válida também para valores recebidos adiantadamente, ainda que no regime de caixa, com base no art. 2º, §§ 8º e 9º); e o Manual de Orientação do Contribuinte da NFCom — Anexo I, Leiaute e Regras de Validação, versão 1.00a, no portal DF-e da SVRS (campos do grupo de informações de controle da fatura: ano e mês de referência do faturamento, data de vencimento, período de uso, linha digitável do código de barras, código de autorização de débito em conta e endereço de entrega da fatura).
